

- El posible adelanto de las elecciones generales en España genera incertidumbre política que los inversores vigilan.
- El Ibex 35 subió tras los adelantos electorales anunciados por Pedro Sánchez en 2019 y 2023.
- La caída bursátil de 2011 tras el anuncio de Zapatero coincidió con la crisis de deuda europea.
- Los sectores bancario, energético e inmobiliario muestran especial sensibilidad a los cambios fiscales y regulatorios.
- La prima de riesgo española se mantuvo estable tras el anuncio electoral de mayo de 2023.
La posibilidad de que Pedro Sánchez adelante las elecciones generales vuelve a situar la política española entre los factores que vigilan los inversores. Si en Europa ya teníamos suficiente con los último resultados en Alemania, con la situación política y económica de Francia y con las dudas de diferentes mimebtos sobre el apoyo a Ucrania, se añade un nuevo punto de tensión en el Viejo Continente.
El bloqueo parlamentario podría abrir la puerta a una convocatoria anticipada, aunque se trata de un escenario posible y no de una decisión confirmada.
El líder socialista ya ha convocado elecciones anticipadas en dos ocasiones desde que asumió el cargo de primer ministro en 2018. También tuvo que afrontar elecciones a finales de 2019, cuando ningún candidato logró obtener el apoyo suficiente para formar gobierno. Nunca ha completado un mandato, el actual de cuatro años comenzó en 2023 y ha sido particularmente complicado.
Para los mercados, la cuestión es qué consecuencias tendría sobre la economía: la capacidad para aprobar presupuestos, la continuidad de las inversiones y los posibles cambios fiscales y regulatorios. Una convocatoria puede introducir volatilidad, pero también permitir que se forme una mayoría con mayor capacidad de decisión.
De hecho, los precedentes muestran que un adelanto electoral no implica necesariamente caídas en bolsa.
El Ibex subió después de los dos adelantos de Sánchez
La comparación toma como referencia el cierre de la sesión anterior a cada anuncio y mide la evolución acumulada del índice durante la jornada y las semanas siguientes.
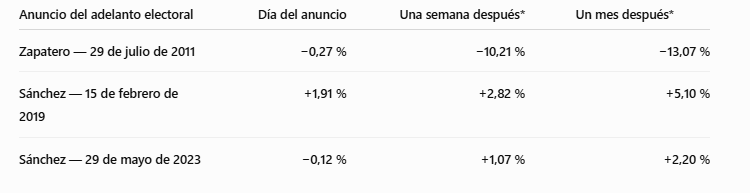
Variaciones acumuladas desde el cierre previo al anuncio, sin dividendos. Cálculos propios sobre cotizaciones históricas.
El 15 de febrero de 2019, Sánchez anunció elecciones después del rechazo parlamentario a los Presupuestos. El Ibex avanzó un 1,91 % durante aquella sesión, también favorecido por el optimismo sobre las negociaciones comerciales entre Estados Unidos y China. Aproximadamente un mes después, acumulaba una subida del 5,10 % respecto al cierre anterior al anuncio.
El 29 de mayo de 2023, el presidente anunció elecciones para el 23 de julio tras los comicios municipales y autonómicos. El índice perdió inicialmente un 0,12 %, pero cinco sesiones después se situaba un 1,07 % por encima del nivel previo al anuncio. A las 21 sesiones, la ganancia acumulada alcanzaba el 2,20 %.
El precedente de Zapatero en julio de 2011 fue diferente. La caída inicial del 0,27 % se amplió hasta el 13,07 % aproximadamente un mes después. Ese periodo coincidió con el agravamiento de la crisis de deuda europea y las dudas sobre la recuperación estadounidense. Presentar esas pérdidas como consecuencia del adelanto electoral atribuiría a la política española un movimiento condicionado por una crisis internacional.
Bancos, energía y vivienda: dónde puede notarse la incertidumbre
El impacto de un adelanto electoral dependerá de las propuestas económicas y de las mayorías necesarias para aprobarlas. Los sectores más expuestos serán aquellos cuyos beneficios dependen en mayor medida de los impuestos, la regulación y las decisiones de inversión pública. Una mayor incertidumbre puede llevar a aplazar proyectos, mientras que unas reglas estables pueden facilitar nuevas inversiones.
La vivienda ocuparía un lugar central en el debate electoral. La discusión parlamentaria sobre los decretos de vivienda sitúa bajo el foco cuestiones como la estabilidad de los contratos de alquiler, la oferta asequible y el tratamiento fiscal de las socimis. Estas materias afectan a los ingresos esperados de los propietarios, a la valoración de los inmuebles y al atractivo de financiar nuevas promociones.
En las energéticas, el debate se centraría en la fiscalidad, las medidas sobre la factura de los consumidores y la remuneración de las inversiones. Una mayor carga tributaria o límites a determinados ingresos podrían reducir la generación de caja; una regulación previsible de las redes y una tramitación más ágil podrían favorecer nuevos proyectos. Conviene diferenciar entre generación eléctrica, redes, renovables y petróleo: sus fuentes de ingresos y su exposición regulatoria son distintas.
Los centros de datos también podrían entrar en el debate electoral. En Estados Unidos, su elevado consumo eléctrico y quién debe asumir el coste de ampliar las redes se han convertido en asuntos de campaña ante las elecciones legislativas. El debate plantea cómo atraer inversión tecnológica sin trasladar a los hogares y al resto de empresas los costes de las infraestructuras necesarias para abastecerla.
En España, el Gobierno ya ha propuesto vincular la expansión de estas instalaciones al desarrollo de nueva generación renovable. El proyecto de real decreto plantea que al menos el 80 % de la electricidad consumida en cada hora proceda de energía renovable generada en esa misma hora.
La banca también sería sensible a posibles cambios en los impuestos específicos del sector. Una menor carga fiscal, manteniendo el resto de factores constantes, elevaría el beneficio disponible para reforzar capital, repartir dividendos o recomprar acciones. Pero la evolución del crédito y de la morosidad seguiría siendo decisiva: una mejora tributaria podría quedar compensada por un deterioro de la economía o un encarecimiento de la financiación.
En el mercado de deuda, los anteriores anuncios de Sánchez no provocaron una reacción especialmente adversa. El 15 de febrero de 2019, la prima de riesgo española se situó alrededor de los 115 puntos básicos; el 29 de mayo de 2023, rondaba los 106 puntos básicos, también sin una alteración significativa.
A pesar de la incertidumbre actual y de la posibilidad de un adelanto electoral, los precedentes no muestran un efecto necesariamente negativo sobre el Ibex 35. Su evolución seguirá condicionada por los resultados empresariales, los tipos de interés y el contexto internacional.
Donde sí podrían aparecer diferencias es entre sectores: a medida que se concreten las propuestas económicas y evolucionen las encuestas, los inversores podrían ajustar sus posiciones según el impacto esperado sobre los impuestos, la regulación y la inversión. Más que determinar la dirección del índice, el escenario electoral podría cambiar qué compañías lideran el mercado hasta la cita con las urnas.

ÚLTIMA HORA: El IPC de la zona del euro supera las previsiones. El euro reacciona


Calendario económico: el dólar y la bolsa espera al informe de empleo en EE. UU.

¿Por qué cae el Ibex 35 hoy? Los bonos y el petróleo presionan a la banca

Reino Unido es el primero que rompe el 6% ¿cuáles son los motivos?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.