

- La rentabilidad de la deuda pública británica a treinta años superó el 6,02 % por primera vez desde 1998.
- El encarecimiento global de la financiación afecta también al bono estadounidense a diez años y a la deuda francesa.
- Los costes elevados de endeudamiento reducen el margen de maniobra para los presupuestos estatales y las empresas.
Reino Unido ha marcado un nuevo hito en el encarecimiento global de la financiación. La rentabilidad de su deuda pública a treinta años llegó a situarse alrededor del 6,02 % durante la mañana, antes de moderarse. Es su nivel más alto desde 1998 y la primera vez que un país del G7 alcanza el 6 % en este vencimiento desde Italia en 2012, durante la crisis de deuda europea.
Su importancia va más allá de la cifra. Cuando los inversores demandan una remuneración mayor para prestar a los Estados, aumenta la presión sobre el resto de los prestatarios y sobre el precio de los activos financieros.
¿Por qué se disparan las rentabilidades de los bonos?
El avance del bono británico a treinta años hasta el 6 % responde a varias fuerzas que se están reforzando entre sí. El petróleo caro, la resistencia económica y las crecientes necesidades de financiación están llevando a los inversores a exigir más rentabilidad para prestar a los gobiernos.
El primer factor es la inflación. El encarecimiento de la energía aumenta los costes de producción y transporte y amenaza con trasladarse al resto de los precios. Reino Unido resulta especialmente vulnerable por su dependencia de la energía importada. Para quien compra un bono a largo plazo, una inflación persistente reduce el poder adquisitivo de sus futuros cobros y hace necesario exigir una mayor compensación.
A ello se suma una economía que está resistiendo mejor de lo previsto. Mientras el crecimiento y el empleo se mantengan firmes, los bancos centrales tendrán menos margen para relajar su política. Los inversores están revisando cuánto pueden subir los tipos y durante cuánto tiempo permanecerán elevados. El mercado llegó a descontar cuatro subidas del Banco de Inglaterra hasta finales de 2027.
El tercer elemento es la oferta de deuda. Los gobiernos necesitan financiar déficits, renovar vencimientos y atender mayores compromisos de gasto, incluidos los de defensa. El análisis recoge unas necesidades de endeudamiento bruto de 18 billones de dólares para los países de la OCDE en 2026. Esa cifra incluye refinanciaciones: no representa únicamente nueva deuda. Cuanto mayor es el volumen que debe absorber el mercado, más importante resulta el precio al que los inversores están dispuestos a comprarlo.
La inteligencia artificial añade competencia por ese capital. Las empresas han emitido más de 400.000 millones de dólares en bonos para financiar inversiones tecnológicas este año. Los Estados compiten así con compañías que también necesitan recursos para centros de datos, chips e infraestructura energética. La inversión sostiene la actividad económica, pero también aumenta la demanda de financiación.
Además, está cambiando la composición de los compradores. El menor peso de los bancos centrales en determinados mercados deja más protagonismo a inversores privados, que suelen ser más sensibles a la rentabilidad y al riesgo. La deuda tiene que encontrar compradores que pueden exigir mejores condiciones para comprometer su dinero durante décadas.
Finalmente, las propias caídas pueden acelerar las ventas. Algunos fondos reducen posiciones para limitar pérdidas o ajustar el riesgo de sus carteras. Esa presión adicional hunde los precios y eleva las rentabilidades, aunque no haya una nueva noticia económica que justifique cada movimiento.
Reino Unido reúne varias de estas vulnerabilidades: exposición energética, presión fiscal y expectativas de endurecimiento monetario. El 6 % refleja tanto el deterioro global de las condiciones de financiación como la mayor compensación que los inversores exigen para asumir esos riesgos a largo plazo.
Qué significa para las bolsas, las familias y los inversores
Para las empresas, el riesgo es un encarecimiento de la financiación por dos vías: la subida de los tipos de referencia del mercado y una mayor prima por su riesgo crediticio. Según los datos de ICE BofA, el diferencial del crédito europeo con grado de inversión se acercó a los 90 puntos básicos, su nivel más alto desde abril.
Esto eleva la rentabilidad mínima que deben ofrecer las nuevas inversiones. Proyectos que parecían atractivos con dinero más barato pueden dejar de serlo cuando aumentan los costes financieros. En bolsa, la presión suele ser especialmente relevante para compañías endeudadas o cuyo valor depende de beneficios esperados a muchos años vista.
Para los hogares, las tensiones pueden trasladarse a las nuevas hipotecas y a otros préstamos, aunque no existe una transmisión automática ni equivalente desde el bono a treinta años. También influyen los tipos a otros plazos, las condiciones bancarias y las características de cada contrato.
En renta fija, las mayores rentabilidades mejoran el punto de partida de las nuevas inversiones, pero no eliminan el riesgo. Un bono a treinta años puede ofrecer una remuneración elevada y, al mismo tiempo, sufrir caídas importantes de precio si las rentabilidades siguen subiendo. Para un inversor en euros, la deuda británica añade además exposición a la libra si no se cubre la divisa.
El mensaje para los mercados es que la financiación se está volviendo más selectiva. El umbral del 6 % no provoca por sí mismo una crisis, pero obliga a gobiernos y empresas a demostrar que pueden sostener su deuda y rentabilizar sus inversiones con un coste del dinero mucho mayor.
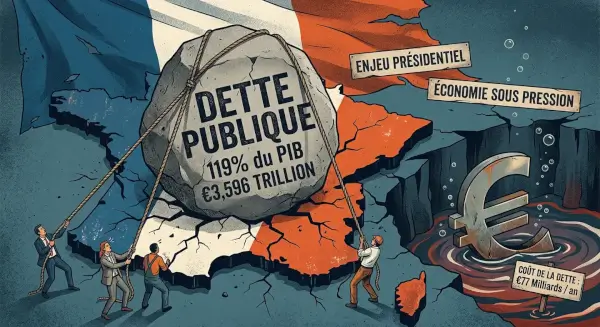


🚨ESTALLAN las alarmas en Francia: Los rendimientos de la deuda se disparan. ¿Cómo beneficiarnos?

¿Qué esperar de octubre en bolsa? Resultados, petróleo y tipos marcarán el rumbo

📉 El gas natural cae un 1.2%. ¿Qué podemos esperar este invierno?


El sector manufacturero de la zona del euro presenta unos mejores datos del PMI 💡
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.