


Las ventas masivas en el mercado de bonos del Tesoro de EE. UU. se han intensificado significativamente, llevando las rentabilidades a sus niveles más altos en casi dos décadas y provocando una fuerte caída en los futuros del bono a 10 años estadounidense. La presión comenzó con el repunte del precio del petróleo, que reavivó los temores sobre una inflación persistente y la posibilidad de que la Fed deba mantener la política monetaria restrictiva durante más tiempo. La rentabilidad del bono a 10 años sube hoy más de 5 puntos básicos hasta el 5,22%, alcanzando este nivel por primera vez en casi dos décadas, mientras que el rendimiento del bono a 5 años ha superado el 5% por primera vez desde 2007.
¿Cómo está mel sentimiento de la renta fija?
El sentimiento en el mercado de renta fija se vio aún más mermado por unos datos económicos en EE. UU. correspondientes a septiembre más fuertes de lo esperado. Las lecturas preliminares de los PMI manufacturero y de servicios alcanzaron sus niveles más sólidos desde 2021, reduciendo las expectativas de una flexibilización rápida de la política monetaria y reforzando la visión de que la economía se mantiene lo suficientemente resiliente para soportar tipos de interés elevados.
Otro factor que impulsó las rentabilidades al alza fue la última subasta de bonos del Tesoro a 5 años, que resultó algo más débil. La demanda relativamente tibia para la nueva emisión sugirió que los inversores exigen una prima más alta para mantener deuda pública en un contexto de elevada inflación, abundante oferta de bonos e incertidumbre sobre la trayectoria futura de los tipos de interés.
Como resultado, el mercado se enfrenta ahora a una combinación de altos precios de la energía, datos macroeconómicos sólidos y una menor demanda de bonos gubernamentales. Esta mezcla incrementa la presión al alza sobre los rendimientos, elevando los costes de financiación en toda la economía y generando un viento en contra creciente para los activos sensibles a los tipos de interés, incluidas las acciones de crecimiento.
Las rentabilidades a 10 años vuelven a niveles no vistos desde 2007. La presión sobre el mercado de bonos estadounidense continúa una sesión más. La rentabilidad del bono del Tesoro a 10 años ya había subido hasta cerca del 5,19% el jueves, alcanzando su nivel de cierre más alto desde julio de 2007. Los principales catalizadores se mantienen sin cambios: la guerra con Irán, los elevados precios de la energía y el riesgo resultante de una inflación persistente.
Los precios del diésel en EE. UU. se sitúan en torno a los 6,50 dólares por galón, mientras que la gasolina regular ronda los 4,50 dólares por galón, lo que añade presión a los costes en toda la economía y refuerza las expectativas de un mayor endurecimiento monetario. Los mercados descuentan cada vez más la posibilidad de que la Fed pueda subir los tipos de interés en sus dos próximas reuniones. Una presión adicional proviene del deterioro de la posición fiscal de EE. UU. y de la creciente competencia por el capital derivada de las inversiones vinculadas a la IA.
¿Cuánto tiempo puede el mercado de renta variable ignorar la subida de los rendimientos?
A pesar del vertiginoso encarecimiento del dinero, el S&P 500 se mantiene alrededor de un 1% por debajo de su máximo histórico, lo que sugiere que los inversores siguen centrados principalmente en las perspectivas de crecimiento de los beneficios corporativos. JPMorgan señala que la relación histórica entre los rendimientos de los bonos a 10 años y las valoraciones del S&P 500 ha presentado una forma de «U» invertida, y que durante periodos de crecimiento de BPA muy sólido, el mercado de renta variable puede tolerar rentabilidades del bono en torno al 5% sin una compresión inmediata de los múltiplos de valoración.
Las expectativas de beneficios siguen siendo, por tanto, cruciales. El consenso de Wall Street apunta actualmente a un crecimiento del BPA de aproximadamente el 29% interanual para las empresas del S&P 500 en el tercer trimestre. Mientras estas previsiones se mantengan así de sólidas, el mercado de acciones podría continuar absorbiendo parte de la presión de unas rentabilidades más altas, pero un repunte adicional de los costes de financiación aumentaría el riesgo de que las valoraciones actuales resulten cada vez más difíciles de sostener.
Gráfico del TNOTE (bono a 10 años de EEUU), intervalo de una semana
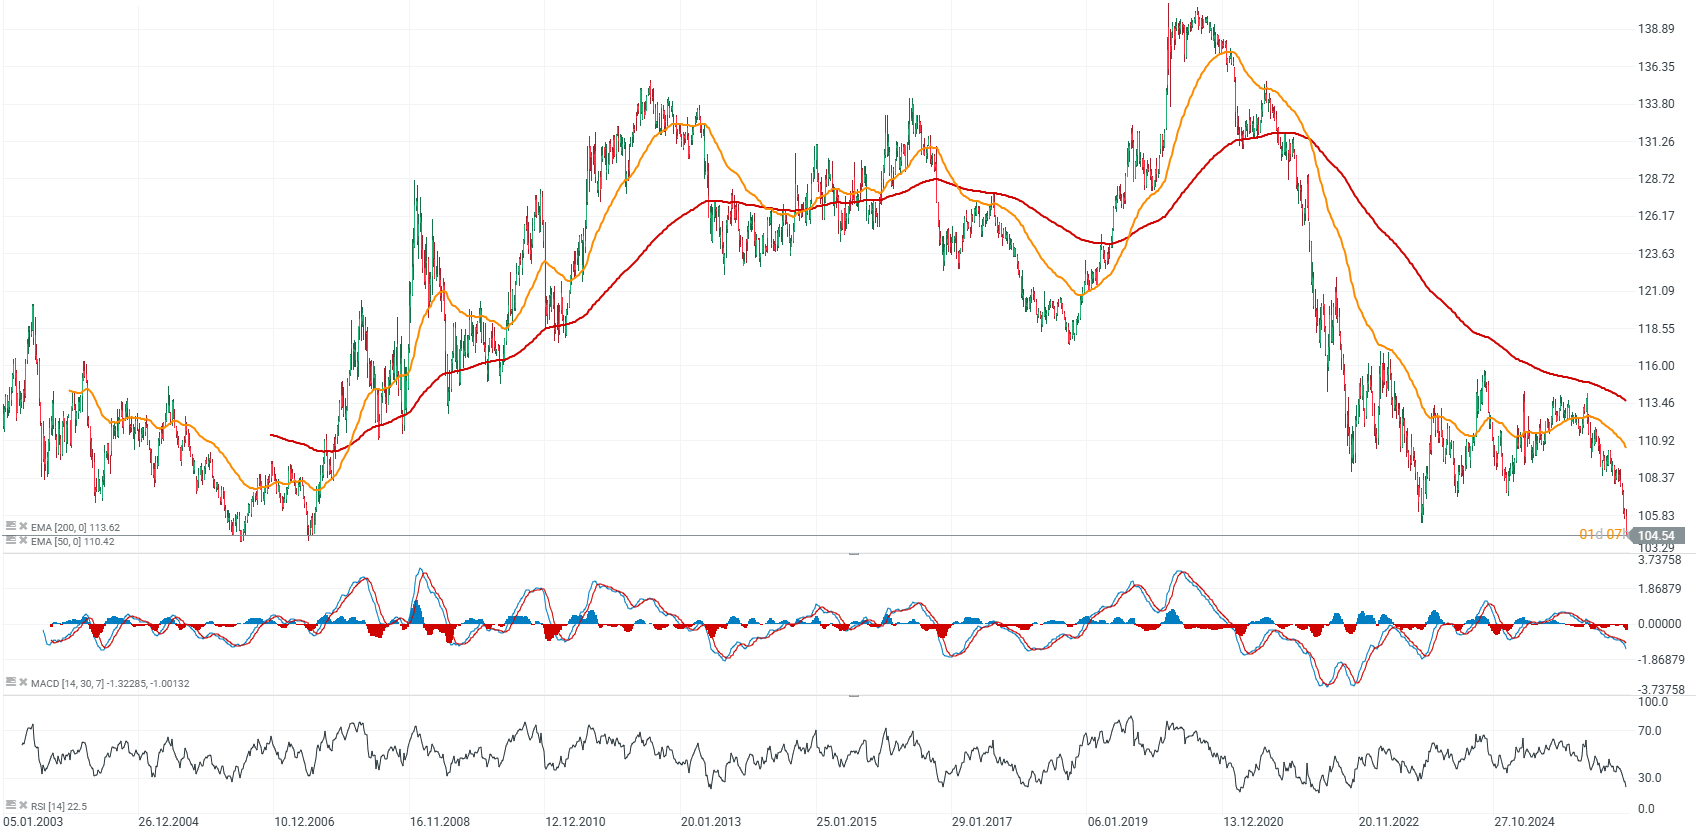
Fuente: xStation5


Wall Street sube mientras el petróleo cae 🗽


Resumen de mitad de sesión: Europa sube al cierre de la semana, con una gran fusión de fondo 💡


El Ibex 35 despega en la última sesión de la semana



Resumen de la mañana: El petróleo retrocede tras conocerse las noticias sobre las conversaciones entre Washington y Teherán (25/09/2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.