

- El Banco de Japón mantuvo los tipos en el 1.25%, pero envió un mensaje claramente restrictivo.
- La Reserva Federal mantuvo los tipos de interés entre el 3.75% y el 4.00% debido a la persistencia inflacionaria.
- La inflación PCE de Estados Unidos aceleró al 3.6% anual, lo que limita el margen para recortes de tipos.
El USD/JPY se vio presionado tras la conclusión de las reuniones de octubre de la Reserva Federal y del Banco de Japón. Ambos bancos centrales decidieron mantener sin cambios los tipos de interés, pero las diferencias en su comunicación apuntan a enfoques divergentes para las próximas etapas de la política monetaria. El mensaje de Tokio fue especialmente significativo, ya que las autoridades enviaron una señal más clara de que un nuevo endurecimiento monetario sigue sobre la mesa.
Gráfico del par USD/JPY, temporalidad diaria
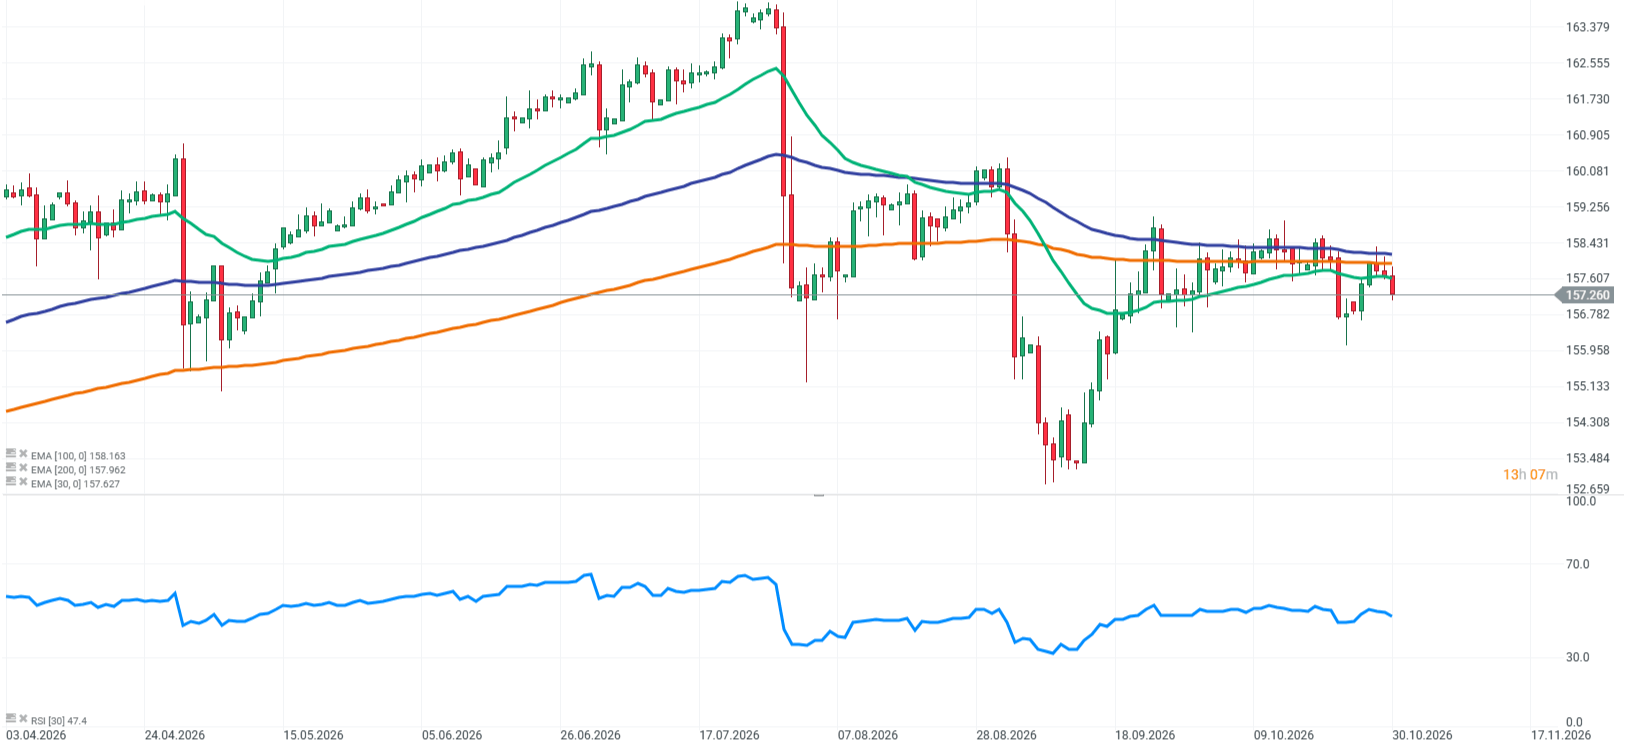
Fuente: XTB Research
Factores clave que están configurando actualmente el USDJPY
El Banco de Japón mantiene los tipos pero envía un mensaje claramente hawkish
El Banco de Japón mantuvo sin cambios su tipo de interés de referencia en el 1,25%, en línea con las expectativas del mercado. Sin embargo, el comunicado que acompañó la decisión resultó importante para las perspectivas futuras de la política monetaria. El BoJ indicó que la inflación subyacente en Japón es ahora, en términos generales, compatible con su objetivo del 2%. Esto supone un cambio significativo en la valoración de las condiciones económicas, ya que lograr una estabilidad de precios sostenible era uno de los principales requisitos para avanzar en la normalización de la política monetaria.
El banco central también elevó su previsión de inflación subyacente para el año fiscal 2027 del 2,4% al 2,6%, al tiempo que indicó que el balance de riesgos sobre los precios sigue inclinado al alza. Esto sugiere que las autoridades consideran posible que las presiones inflacionistas se mantengan en un nivel más alto de lo previsto anteriormente.
También conviene destacar el resultado de la votación. La decisión de mantener los tipos sin cambios se aprobó por mayoría de 8 a 1. El miembro del consejo Hajime Takata votó a favor de una subida inmediata de tipos hasta el 1,50%, argumentando que, con la inflación cercana al objetivo, el banco central debería avanzar con mayor rapidez hacia un nivel de tipos de interés más neutral. Este desacuerdo pone de manifiesto llamamientos cada vez más visibles dentro del BoJ a favor de un ritmo más rápido de normalización de la política monetaria.
Una subida de tipos del BoJ en diciembre resulta cada vez más realista
La reunión de octubre reforzó las expectativas de un nuevo movimiento del BoJ antes de que finalice el año. Si el banco central decide subir los tipos en diciembre, el tipo de referencia pasaría del 1,25% al 1,50%. Sin embargo, este desenlace está lejos de estar garantizado. Las autoridades deberán evaluar el estado del consumo de los hogares, las condiciones del mercado laboral y el impacto del endurecimiento monetario anterior sobre la actividad económica.
Los precios de la energía y su impacto en la inflación también seguirán siendo factores importantes. El BoJ tendrá que determinar si las presiones sobre los precios son lo suficientemente persistentes como para justificar nuevas subidas de tipos. Desde la perspectiva del mercado de divisas, la pregunta clave es si los próximos comentarios de los responsables del banco central reforzarán diciembre como fecha realista para el siguiente ajuste de tipos.
La Fed también mantiene los tipos, pero la inflación deja poco margen para un giro dovish
La Reserva Federal decidió mantener los tipos de interés sin cambios dentro del rango de 3,75%-4,00%. Sin embargo, el resultado de la votación reveló una falta de acuerdo total entre los miembros del FOMC respecto a la dirección futura de la política monetaria. Dos responsables de la Fed, Lisa Cook y Beth Hammack, votaron a favor de una subida de tipos de 25 puntos básicos. Esto señaló que algunas autoridades consideran que el nivel actual de los tipos de interés es insuficiente para contener eficazmente las presiones inflacionistas.
Por su parte, el presidente Kevin Warsh subrayó la necesidad de contar con más información antes de tomar nuevas decisiones. La Fed quiere evaluar cómo está afectando a la economía el endurecimiento monetario anterior, especialmente en un contexto de costes energéticos elevados y de un gasto de inversión creciente relacionado con el desarrollo de la inteligencia artificial.
La inflación PCE vuelve a acelerarse. El dólar conserva una importante fuente de apoyo
Otro factor que complica las perspectivas del USD/JPY son los últimos datos de inflación de EE. UU. El índice PCE de septiembre, la medida de inflación preferida por la Reserva Federal, aumentó un 0,5% intermensual, frente al 0,3% de agosto. La inflación interanual se aceleró del 3,4% al 3,6%. Por tanto, las presiones sobre los precios siguen siendo persistentes y se sitúan significativamente por encima del objetivo del 2% del banco central.
En estas condiciones, la Fed cuenta con un margen limitado para relajar la política monetaria. Una inflación persistentemente elevada podría incluso justificar un nuevo endurecimiento monetario. Tras la reunión de octubre, los mercados descontaban una probabilidad de subida de tipos en diciembre superior al 80%. Este es un argumento importante en contra de la hipótesis de que la brecha de política monetaria entre ambos bancos centrales se reducirá con rapidez.
USD/JPY tras las decisiones de los bancos centrales: ¿nueva corrección o vuelta a las ganancias?
La situación actual apunta a un riesgo creciente de una nueva apreciación del yen, pero no confirma un giro duradero en la tendencia más amplia del USD/JPY. En un escenario bajista, el factor clave será la confirmación por parte del BoJ de que está dispuesto a subir los tipos de interés en diciembre. Un nuevo descenso en la rentabilidad de los bonos del Tesoro estadounidense proporcionaría un apoyo adicional a la divisa japonesa.
El escenario contrario supone que el dólar se mantiene fuerte debido a la inflación persistente en Estados Unidos, mientras que las expectativas de una nueva subida de tipos del BoJ se aplazan más en el tiempo. En ese caso, la apreciación actual del yen podría resultar ser simplemente una corrección dentro de una tendencia alcista más amplia del par de divisas.
El riesgo de intervención por parte de las autoridades japonesas también debería seguir en el radar de los inversores. El nivel de 160 sigue siendo un punto de referencia importante, aunque no constituye un umbral automático que necesariamente desencadene una actuación de Tokio. La posibilidad de intervención puede seguir limitando el potencial alcista del par, especialmente en caso de una depreciación rápida del yen.
Conclusión
Las reuniones de octubre de la Fed y el BoJ se saldaron con tipos de interés sin cambios, pero fue el banco central japonés el que envió el mensaje más hawkish. La revisión al alza de su previsión de inflación subyacente para el próximo año fiscal, hasta el 2,6%, junto con el voto a favor de una subida inmediata de tipos hasta el 1,50%, aumenta la importancia de la reunión de diciembre.
Al mismo tiempo, la inflación persistente en Estados Unidos y las voces hawkish dentro del FOMC hacen que el dólar siga contando con un respaldo fundamental significativo. A corto plazo, la comunicación más hawkish del BoJ podría favorecer al yen y limitar el potencial alcista del USD/JPY. Sin embargo, la dirección definitiva del par dependerá de si las expectativas en torno a las decisiones de diciembre de ambos bancos centrales se confirman con los próximos datos económicos.
Factores clave para el USD/JPY:
BoJ hawkish: Los tipos se mantienen en el 1,25%, pero el banco central señala que un nuevo endurecimiento monetario sigue siendo posible.
Inflación japonesa: La inflación subyacente es, en términos generales, compatible con el objetivo del 2%, mientras que la previsión para el año fiscal 2027 se ha elevado al 2,6%.
Subida de tipos en diciembre: La posibilidad de que el BoJ suba los tipos del 1,25% al 1,50% sigue siendo un factor de apoyo importante para el yen.
Fed e inflación PCE: La aceleración de la inflación hasta el 3,6% interanual limita el margen para relajar la política monetaria.
Rentabilidad de los bonos del Tesoro de EE. UU.: Un descenso de la rentabilidad podría presionar aún más al dólar frente al yen.
Riesgo de intervención: Las autoridades japonesas todavía podrían responder ante una debilidad excesiva de la divisa nacional, especialmente cerca del nivel de 160.
Escenario base: La postura más hawkish del BoJ aumenta el riesgo de una nueva corrección a la baja en el USD/JPY, aunque la inflación persistente en EE. UU. limita el potencial de apreciación del yen.


Calendario económico: PIB preliminar de Europa e inflación de Alemania
ÚLTIMA HORA: La economía estadounidense se dispara a medida que la inflación se modera

Warsh cambia las reglas del juego y la Fed toma un respiro [Análisis posterior al FOMC]

Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.