

- El ETF iShares 20+ Year Treasury Bond cotiza cerca de mínimos de dos años en los 79,55 USD debido a la política monetaria contractiva de la Reserva Federal.
- La rentabilidad de un bono y el precio del ETF mantienen una relación inversa cercana a menos uno.
- La duración efectiva del fondo de aproximadamente catorce años multiplica el impacto de las variaciones de tipos sobre el precio del activo.
- La compra de opciones en XTB permite operar la volatilidad del bono estadounidense limitando la pérdida máxima a la prima pagada.

- El ETF iShares 20+ Year Treasury Bond cotiza cerca de mínimos de dos años en los 79,55 USD debido a la política monetaria contractiva de la Reserva Federal.
- La rentabilidad de un bono y el precio del ETF mantienen una relación inversa cercana a menos uno.
- La duración efectiva del fondo de aproximadamente catorce años multiplica el impacto de las variaciones de tipos sobre el precio del activo.
- La compra de opciones en XTB permite operar la volatilidad del bono estadounidense limitando la pérdida máxima a la prima pagada.
El ETF iShares 20+ Year Treasury Bond cerró ayer en los 79,55 dólares, moviéndose cerca de mínimos de los últimos dos años tras el giro más hacía una política monetaria más contractiva de la Reserva Federal en octubre. La publicación hoy a las 20:00 hora española de las actas de la última reunión del banco central será clave para las rentabilidades de los bonos a largo plazo, un escenario que puede operarse mediante opciones en la plataforma de XTB acotando la pérdida máxima a la prima pagada.
Este ETF es el fondo cotizado de referencia para seguir la evolución de los bonos del Tesoro estadounidense con vencimiento a más de 20 años, emitido por BlackRock. Para cualquier inversor que quiera entender por qué este activo se mueve en jornadas como la de hoy, la clave está en observar cómo han evolucionado las expectativas sobre los tipos de interés en los últimos dos años y cómo funciona la relación matemática entre la rentabilidad de un bono y su precio.
El peso de las expectativas de tipos de interés de la FED en el TLT
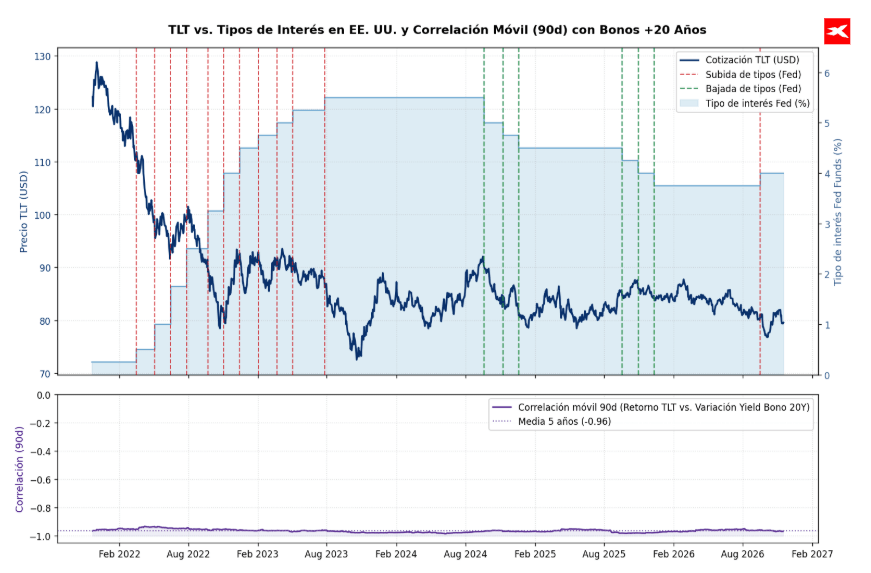
Si observamos la evolución del precio del TLT durante los últimos dos años (de noviembre de 2024 a noviembre de 2026), se aprecia de forma clara como los bonos a largo plazo no se mueven únicamente cuando la Reserva Federal toca los tipos de interés, sino cuando cambian las expectativas sobre lo que hará en el futuro.
A finales de 2024 y en el arranque de 2025 se vivió el "buy the rumour, sell the news" (comprar con el rumor y vender con la noticia) típico de los mercados financieros. En noviembre de 2024, el TLT rondaba los 83 - 86,6 dólares con los tipos oficiales en el 4,75%. Cuando en diciembre la Fed recortó los tipos hasta el 4,50%, lo lógico hubiera sido esperar que el ETF subiera, sin embargo, ocurrió justo lo contrario y cayó hasta los 78,7 dólares en enero de 2025. El mercado ya había descontado esa bajada semanas antes y, tras el anuncio, los inversores empezaron a temer que una economía estadounidense demasiado fuerte frenara futuros recortes.
Entre enero y septiembre de 2025, la Reserva Federal mantuvo los tipos congelados en el 4,50% durante ocho meses consecutivos. Pese a esa aparente calma oficial, el TLT se movió entre los 78,5 y los 86 dólares. Cada dato de inflación, empleo o consumo hacía que los inversores cambiaran de opinión: cuando los datos apuntaban a enfriamiento económico, el mercado apostaba por próximas bajadas de tipos y el TLT subía y viceversa.
Toda esta situación cambió entre septiembre de 2025 y el verano de 2026. Entre septiembre y diciembre de 2025, la Fed aplicó tres bajadas consecutivas que llevaron el tipo oficial desde el 4,50% hasta el 3,75%. Ese ciclo permitió al TLT alcanzar sus máximos de los últimos dos años cerca de los 87,6-87,7 dólares entre octubre de 2025 y febrero de 2026. No obstante, a partir de la primavera de 2026 el ETF empezó a perder terreno gradualmente pese a que los tipos seguían en el 3,75%, anticipando que el ciclo de bajadas estaba muy cerca de acabar.
Finalmente, entre septiembre y noviembre de este año la Fed volvió a subir los tipos hasta el 4,00%. Este cambio de rumbo de la Reserva Federal empujó al TLT hasta mínimos de dos años próximos a los 76,8 dólares en octubre, antes de estabilizarse en la zona actual de los 79,57 dólares.
La rentabilidad del bono americano: ¿por qué sube cuando el TLT baja y por qué no se mueven igual?
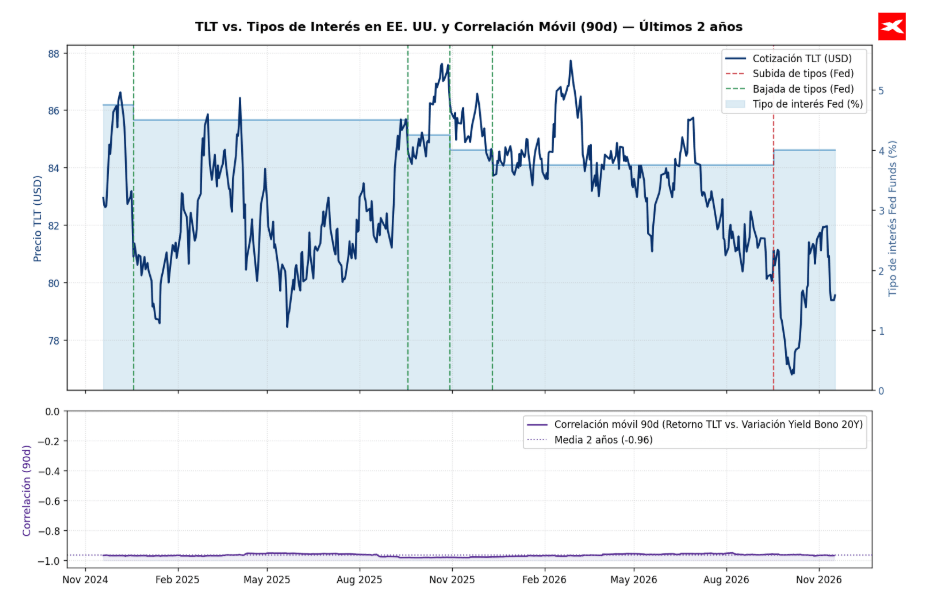
La rentabilidad del bono americano: ¿por qué sube cuando el TLT baja y por qué no se mueven igual? La correlación móvil a 90 días entre el retorno del TLT y la variación de la yield (rentabilidad o TIR) del bono estadounidense a 20 años tiene una media de -0,96 en los últimos dos años. Una correlación cercana a -1 significa que ambos se mueven casi como un espejo invertido: cuando uno sube, el otro baja.
¿Por qué tienen una relación inversa?
Para entenderlo de la manera más sencilla posible hay que imaginar que compras hoy un bono del Tesoro estadounidense que te paga un 4% de interés anual. Si mañana la inflación repunta y los bonos nuevos que emite el Estado pasan a ofrecer un 5% (es decir, sube la yield del mercado), nadie querrá comprar el bono antiguo por lo que se pagó por él cuando lo compraste, ya que rinde menos que los nuevos. La única forma de venderlo es bajando su precio para compensar al comprador por ese 1% anual que deja de ganar.
A la inversa, si las expectativas económicas empeoran y los bonos nuevos pasan a pagar solo un 3% (baja la yield), tu bono del 4% se convierte en un activo muy atractivo y su precio sube. Por eso, cuando la rentabilidad (yield) del bono sube, el precio del TLT y viceversa.
¿Por qué no se mueven en la misma magnitud?
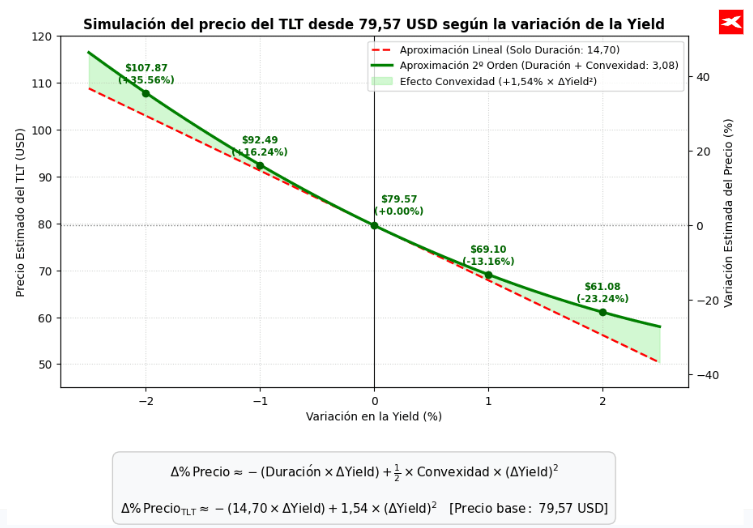
Que se muevan en direcciones opuestas no significa que si la rentabilidad sube un 1%, el TLT caiga un 1%. El ETF se mueve con más fuerza y, además, de forma asimétrica. Esto se explica mediante dos conceptos financieros que actúan como una aproximación de primer y segundo orden.
En primer lugar, tenemos la duración efectiva del bono (aproximación de primer orden). Los bonos que componen el TLT tienen vencimientos superiores a los 20 años, por lo que sus precios son especialmente sensibles a los cambios en los tipos de interés del mercado. Esta sensibilidad se mide mediante la duración efectiva, que en el TLT se sitúa en torno a los 14,7 años. En la práctica, funciona como un multiplicador cercano a 14,7: por cada 1% (100 puntos básicos) que varían los tipos de interés, el precio del TLT se desplaza aproximadamente un 14,7% en sentido contrario, manteniendo constantes los demás factores.
La duración efectiva es una medida de sensibilidad de primer orden que estima cómo cambia el precio de un bono ante variaciones en los tipos de interés, teniendo en cuenta que sus flujos de caja pueden verse modificados por dichos cambios. A diferencia de la duración modificada, que se basa en flujos de caja fijos y ajusta la duración según la rentabilidad hasta el vencimiento (yield), la duración efectiva contempla posibles cambios en los flujos de caja. En el caso del TLT, al estar compuesto por bonos del Tesoro estadounidense a largo plazo, esta sensibilidad es elevada: con una duración efectiva aproximada de 14,7 según los cálculos del propio BlackRock, una variación del 1% en los tipos de interés supondría un movimiento aproximado del 14,7% en el precio del ETF en sentido contrario.
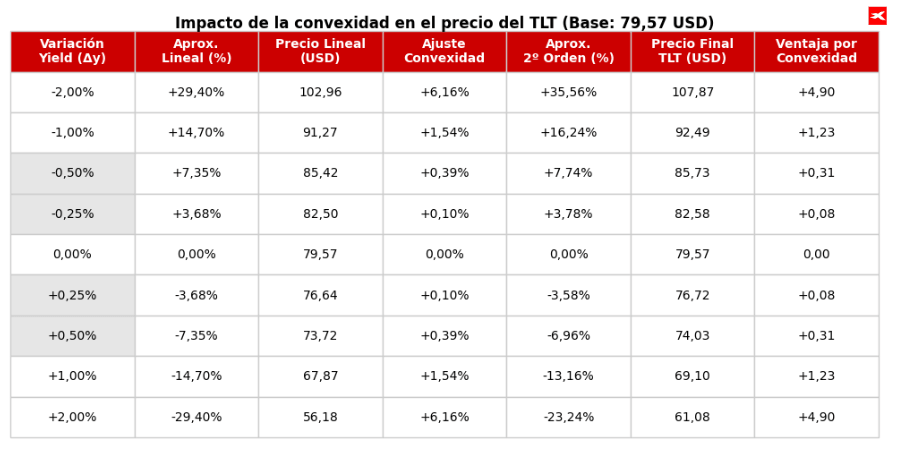
En segundo lugar tenemos la asimetría entre subidas y bajadas, llamada convexidad (aproximación de segundo orden). La convexidad, por tanto, amplifica las ganancias potenciales cuando disminuyen las yields y amortigua parcialmente las pérdidas cuando aumentan. Si miramos en detalle el comportamiento de un bono, descubrimos que su precio sube más cuando los tipos bajan de lo que cae cuando los tipos suben exactamente en la misma medida. Esto ocurre porque la relación entre precio y yield no es una línea recta, sino una curva (lo que en finanzas se denomina convexidad, que en el TLT se sitúa en 3,08). Esa curvatura juega siempre a favor del inversor en bonos, ya que amortigua las caídas cuando repuntan los tipos y acelera las ganancias cuando bajan.
¿Qué hay que tener en cuenta hoy a las 20:00 en las actas de la FED?
Las actas que se publican esta noche mostrarán las distintas perspectivas de cada miembro del consejo en la última reunión de la Reserva Federal, en la que el organismo situó los tipos en el 4,00% (rango del 3,75% - 4,00%). Con los últimos datos de inflación en Estados Unidos mostrando resistencia a la baja y el mercado descontando posibles ajustes adicionales en diciembre, el TLT se enfrenta a dos escenarios totalmente opuestos.
En un escenario de tono duro (hawkish), si las actas confirman que una amplia mayoría de miembros ve necesario seguir endureciendo la política monetaria para frenar los precios, la yield de los bonos largos tenderá a repuntar y el TLT podría volver a presionar sus mínimos recientes cerca de los 77 dólares. Por el contrario, en un escenario de tono más prudente, si el documento refleja preocupación por el impacto de unos tipos altos sobre el crecimiento económico, los inversores podrían aprovechar las elevadas rentabilidades actuales para comprar bonos, impulsando un rebote del TLT hacia la zona de los 81-82 dólares.
Es especialmente importante saber la cuantía de la subida, ya que esa diferencia de 25pb básicos es enorme en este caso. Si la Reserva Federal termina subiendo 25 puntos básicos y no 50 puntos básicos cómo algunas fuentes alegan, la diferencia en la caída está casi en en un 4% a favor de la posición compradora del bono.
Estrategias con opciones sobre el TLT en XTB: riesgo acotado frente a la volatilidad
Dado que el TLT amplifica cualquier movimiento de los tipos de interés, operar este evento mediante la compra de opciones (Call o Put) permite buscar rentabilidad tanto al alza como a la baja sabiendo de antemano que la pérdida máxima nunca superará la prima pagada por el contrato.
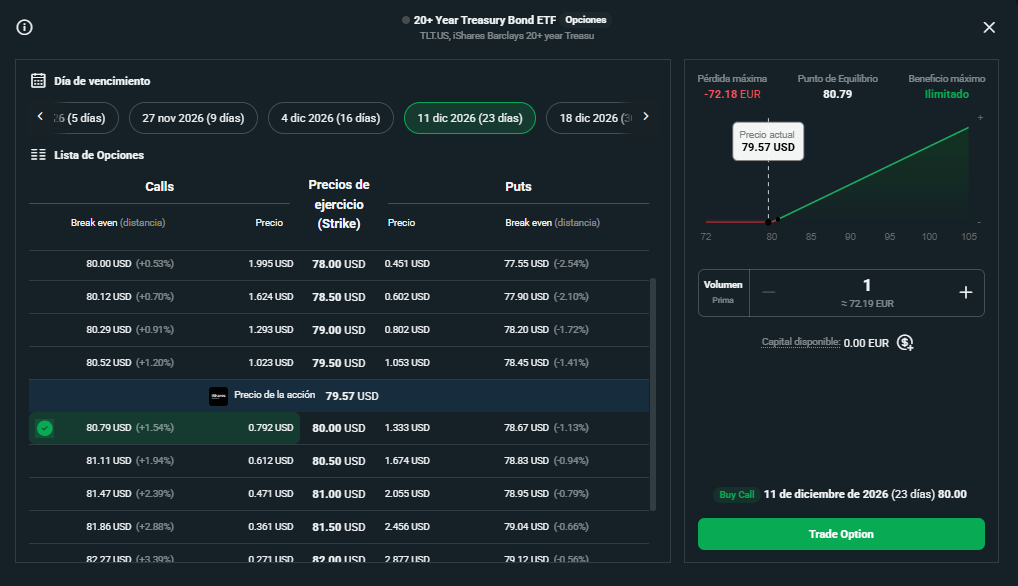
En la cadena de opciones de XTB sobre el TLT.US (con cotización en 79,57 USD) destacan dos vencimientos que cubren tanto la reacción a las actas de hoy como la próxima reunión de tipos de diciembre: el 11 de diciembre de 2026 (23 días) y el 18 de diciembre de 2026 (30 días).
Si crees que el TLT va a subir, una buena alternativa es comprar una "opción Call". Esto funciona de manera similar a hacer una reserva: pagas una cantidad para tener el derecho a comprar el activo a un precio fijo antes de una fecha límite. Si eliges un precio de compra que ya es inferior al precio actual del mercado, necesitas que el activo suba muy poco para empezar a ganar dinero. Por ejemplo, para el 11 de diciembre, la compra a 78,00 dólares te cuesta 1,995 dólares y empezarías a obtener beneficios en cuanto el activo supere los 80,00 dólares. Otra alternativa para esa fecha es asegurar la compra a 75,50 dólares, lo que exige una inversión mayor pero te genera ganancias a partir de los 79,81 dólares. Si prefieres darte una semana más de tiempo, hasta el 18 de diciembre, comprar con precio de strike a 78,00 dólares te cuesta un poco más (2,095 dólares) y ganas a partir de 80,10 dólares.
Por el contrario, si esperas que el precio del TLT caiga, la mejor forma de aprovecharlo es comprar una "opción Put". Esto actúa como un seguro a la baja: pagas una cantidad cerrada (que será tu pérdida máxima) y te beneficias si el precio del activo retrocede. Para el 11 de diciembre, el seguro que te permite vender a 81,00 dólares cuesta 2,055 dólares y te empieza a dar dinero si el TLT cae por debajo de los 78,95 dólares. Para ese mismo día, el seguro de 80,00 dólares es más barato (cuesta 1,333 dólares), pero necesitas que el precio baje un poco más, hasta los 78,67 dólares, para ganar. Si decides ampliar el plazo hasta el 18 de diciembre, el coste de estos seguros sube ligeramente por el tiempo extra: el de 81,00 dólares pasa a costar 2,326 dólares (con ganancias si baja de 78,67 dólares) y el de 80,00 dólares cuesta 1,614 dólares (con ganancias si baja de 78,39 dólares). Estas alternativas ofrecen bastante margen de rentabilidad si el ETF vuelve a buscar sus niveles más bajos de los últimos dos años, en torno a los 77 dólares.
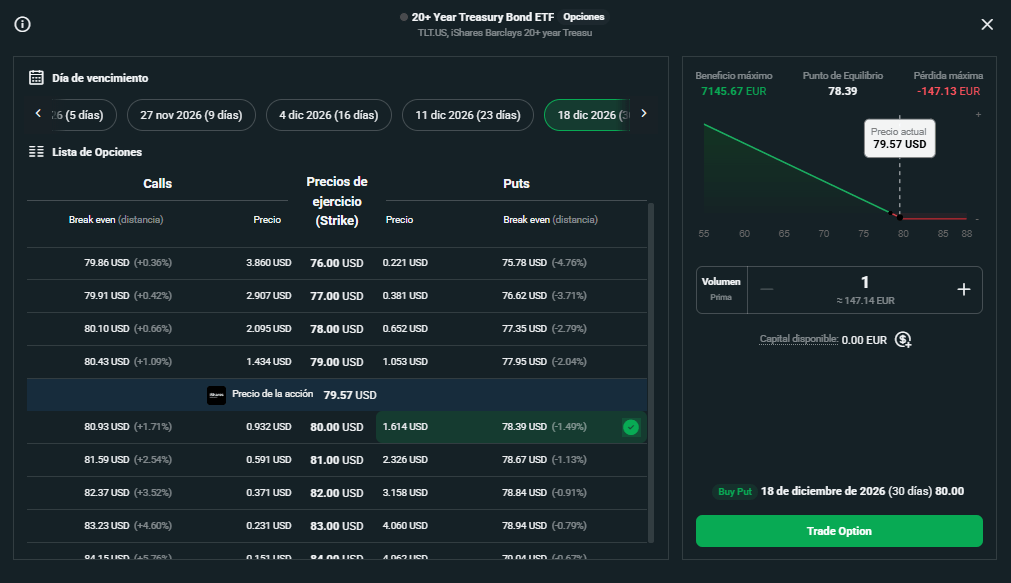
Las opciones se pueden activar dentro de la app de XTB.


La bolsa hoy: Nvidia bate las expectativas y los mercados afrontan nuevas preocupaciones sobre crecimiento


Calendario económico: Cifras de inflación en Europa 🔎

El mercado estadounidense se debilita: El S&P 500 pone a prueba soportes decisivos


El dólar se dispara y lleva al euro-dólar a mínimos de 18 meses
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.