

- El gas natural europeo registra fuertes subidas, mientras que los precios del petróleo crudo enfrentan presión sobre la oferta.
- Los futuros del gas natural estadounidense se mantienen cerca de 3,0 USD/MMBtu debido a los bajos excedentes de almacenamiento y al aumento de las exportaciones de GNL.
- Los precios del cacao repuntan ante la previsión de caídas en la producción en Costa de Marfil y Ghana.
- El oro al contado se cotiza por encima de 4,100 USD/oz, impulsado por las compras de los bancos centrales y las tenencias de ETF.
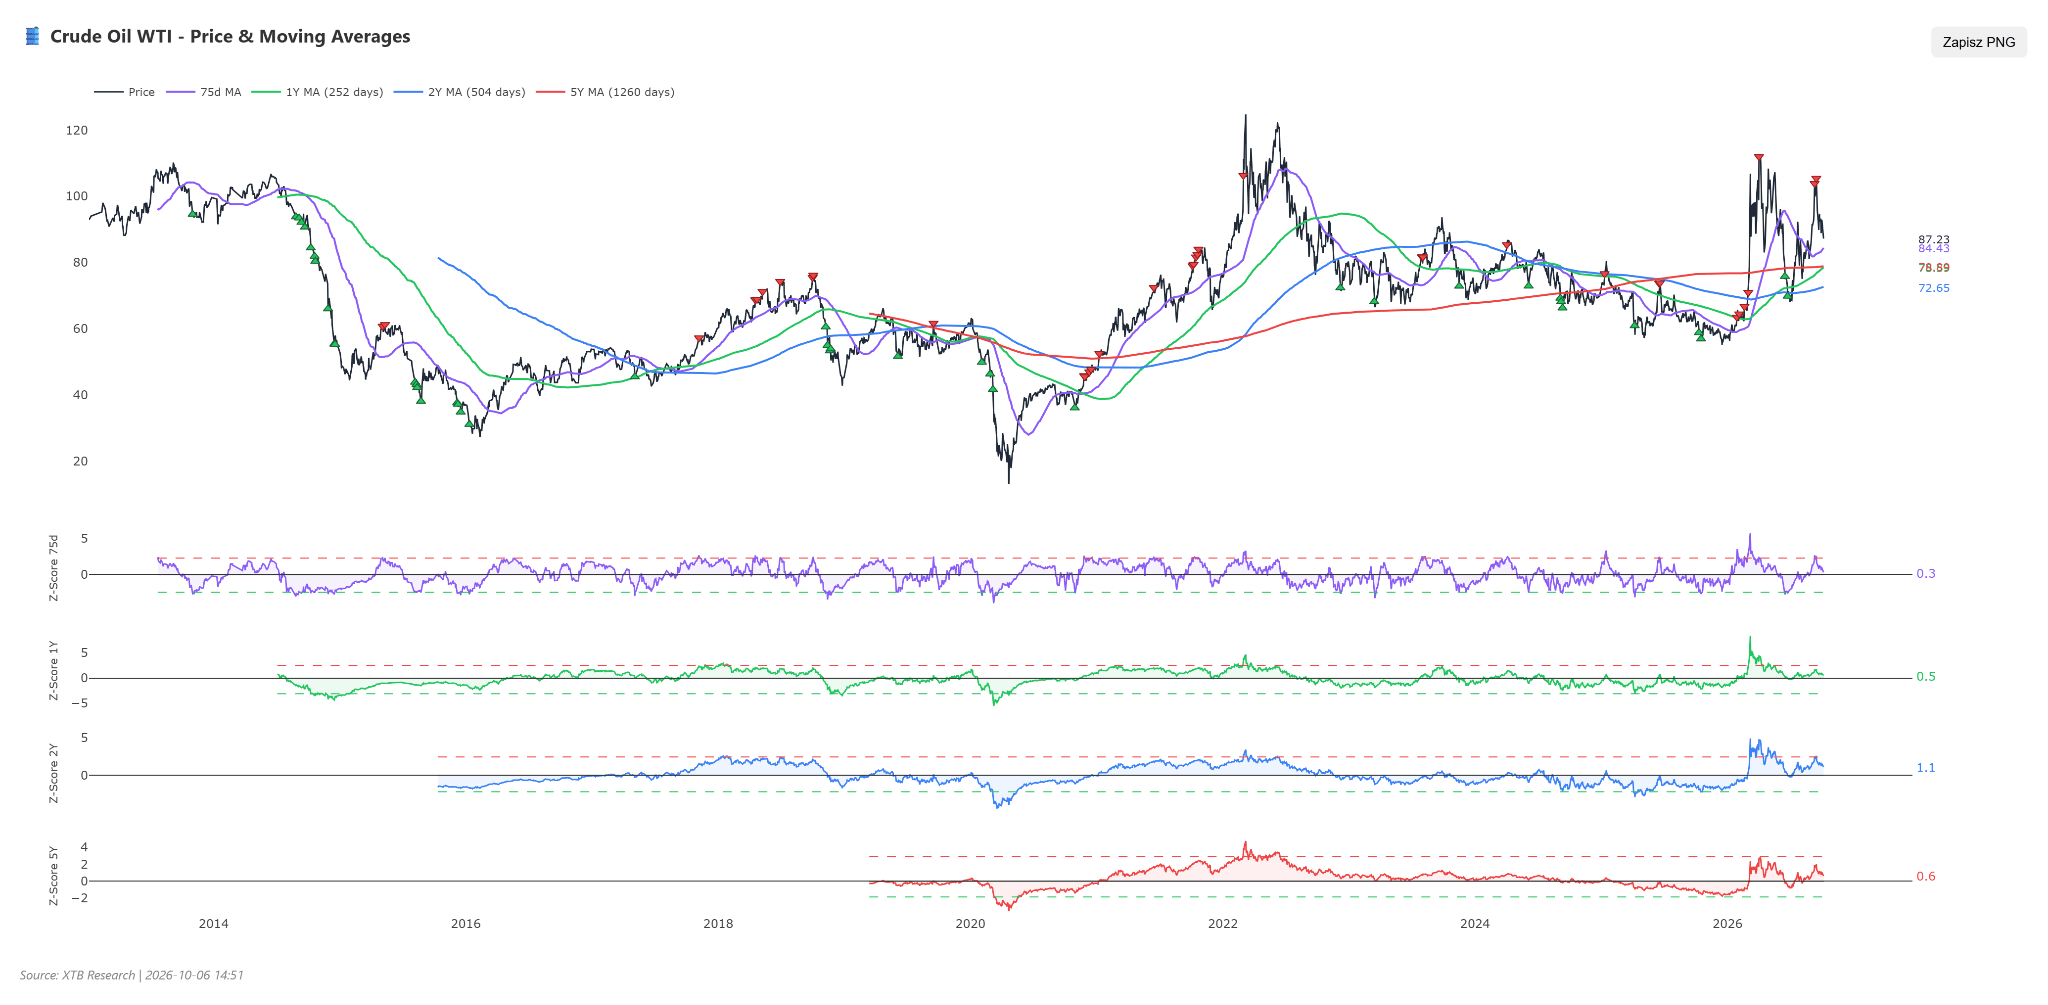
- El crudo WTI se cotiza cerca de 87 USD/bbl, gracias a la recuperación de los flujos marítimos y las exportaciones por oleoducto en Oriente Medio.
En el mercado de materias primas, observamos una clara polarización en el sector energético, donde el gas natural europeo mantiene su fuerte ola de revalorización (+2,24 % hoy, +162,78 % en el año), mientras que los precios del petróleo crudo han sufrido una fuerte presión por el lado de la oferta. Las caídas de hoy en el crudo Brent (-3,07 %) y WTI (-2,46 %) profundizan la corrección, impulsadas por informes de medidas políticas en EE. UU. orientadas a reducir los costes del combustible e importantes importadores, como la India, buscando nuevas direcciones de suministro.
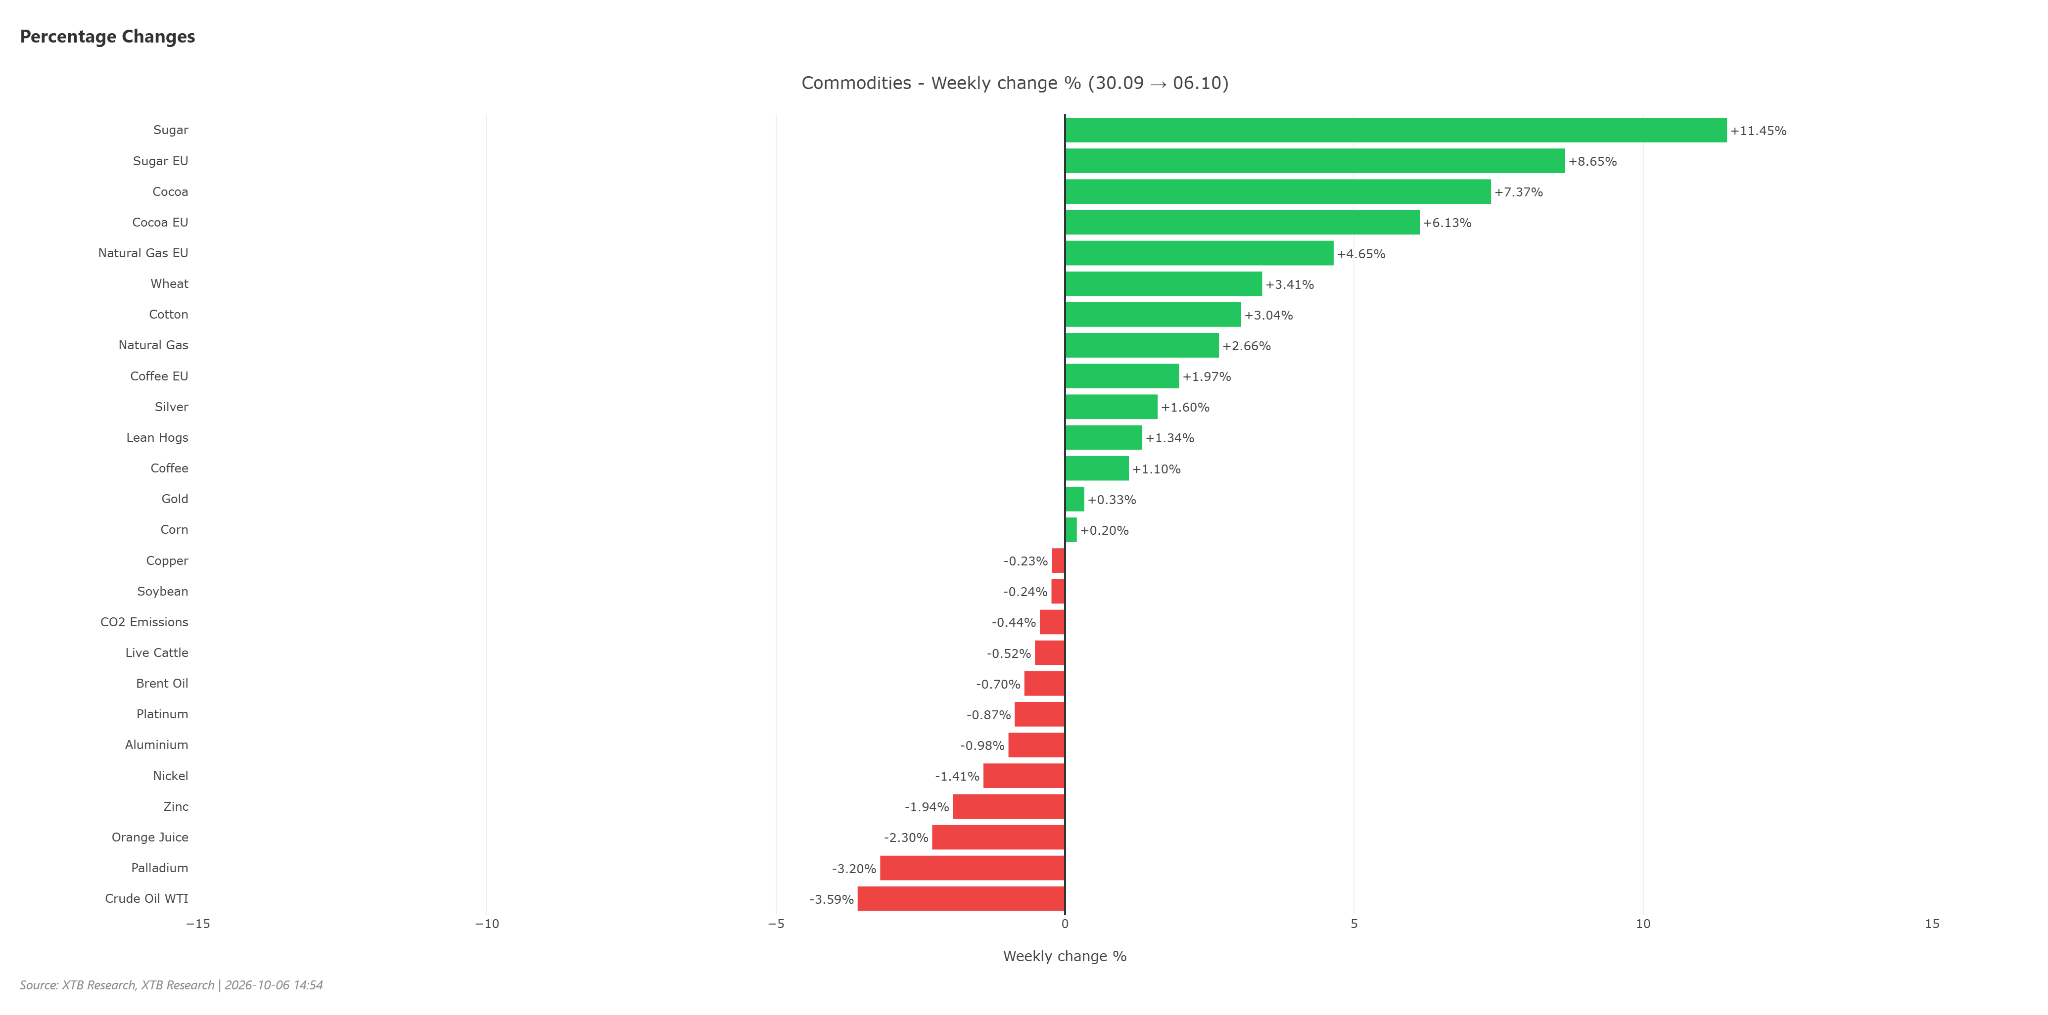
A pesar de la caída actual, el petróleo aún defiende ganancias superiores al 50 % en lo que va de año, en contraste con el mercado del zumo de naranja, donde la subida de hoy (+1,90 %) es meramente un rebote temporal en una profunda tendencia bajista (-24,48 % en el año). Entre las materias primas industriales, destacan las valoraciones extremadamente altas: el cobre cotiza a +2,58σ(desviaciones típicas) por encima de su promedio de 5 años y el zinc alcanza +1,56σ, lo que confirma una fuerte demanda estructural de metales industriales. En el extremo opuesto, el magro de cerdo se mantiene a -1,62σ de su promedio a largo plazo, mientras que el cacao europeo, tras un dinámico rebote semanal (+6,13 %), ha vuelto a caer hoy (-2,43 %). A corto plazo, para los inversores será clave vigilar la sostenibilidad de la corrección en el mercado del petróleo crudo y la capacidad de los metales industriales para mantener primas de valoración tan elevadas en un entorno macroeconómico volátil.
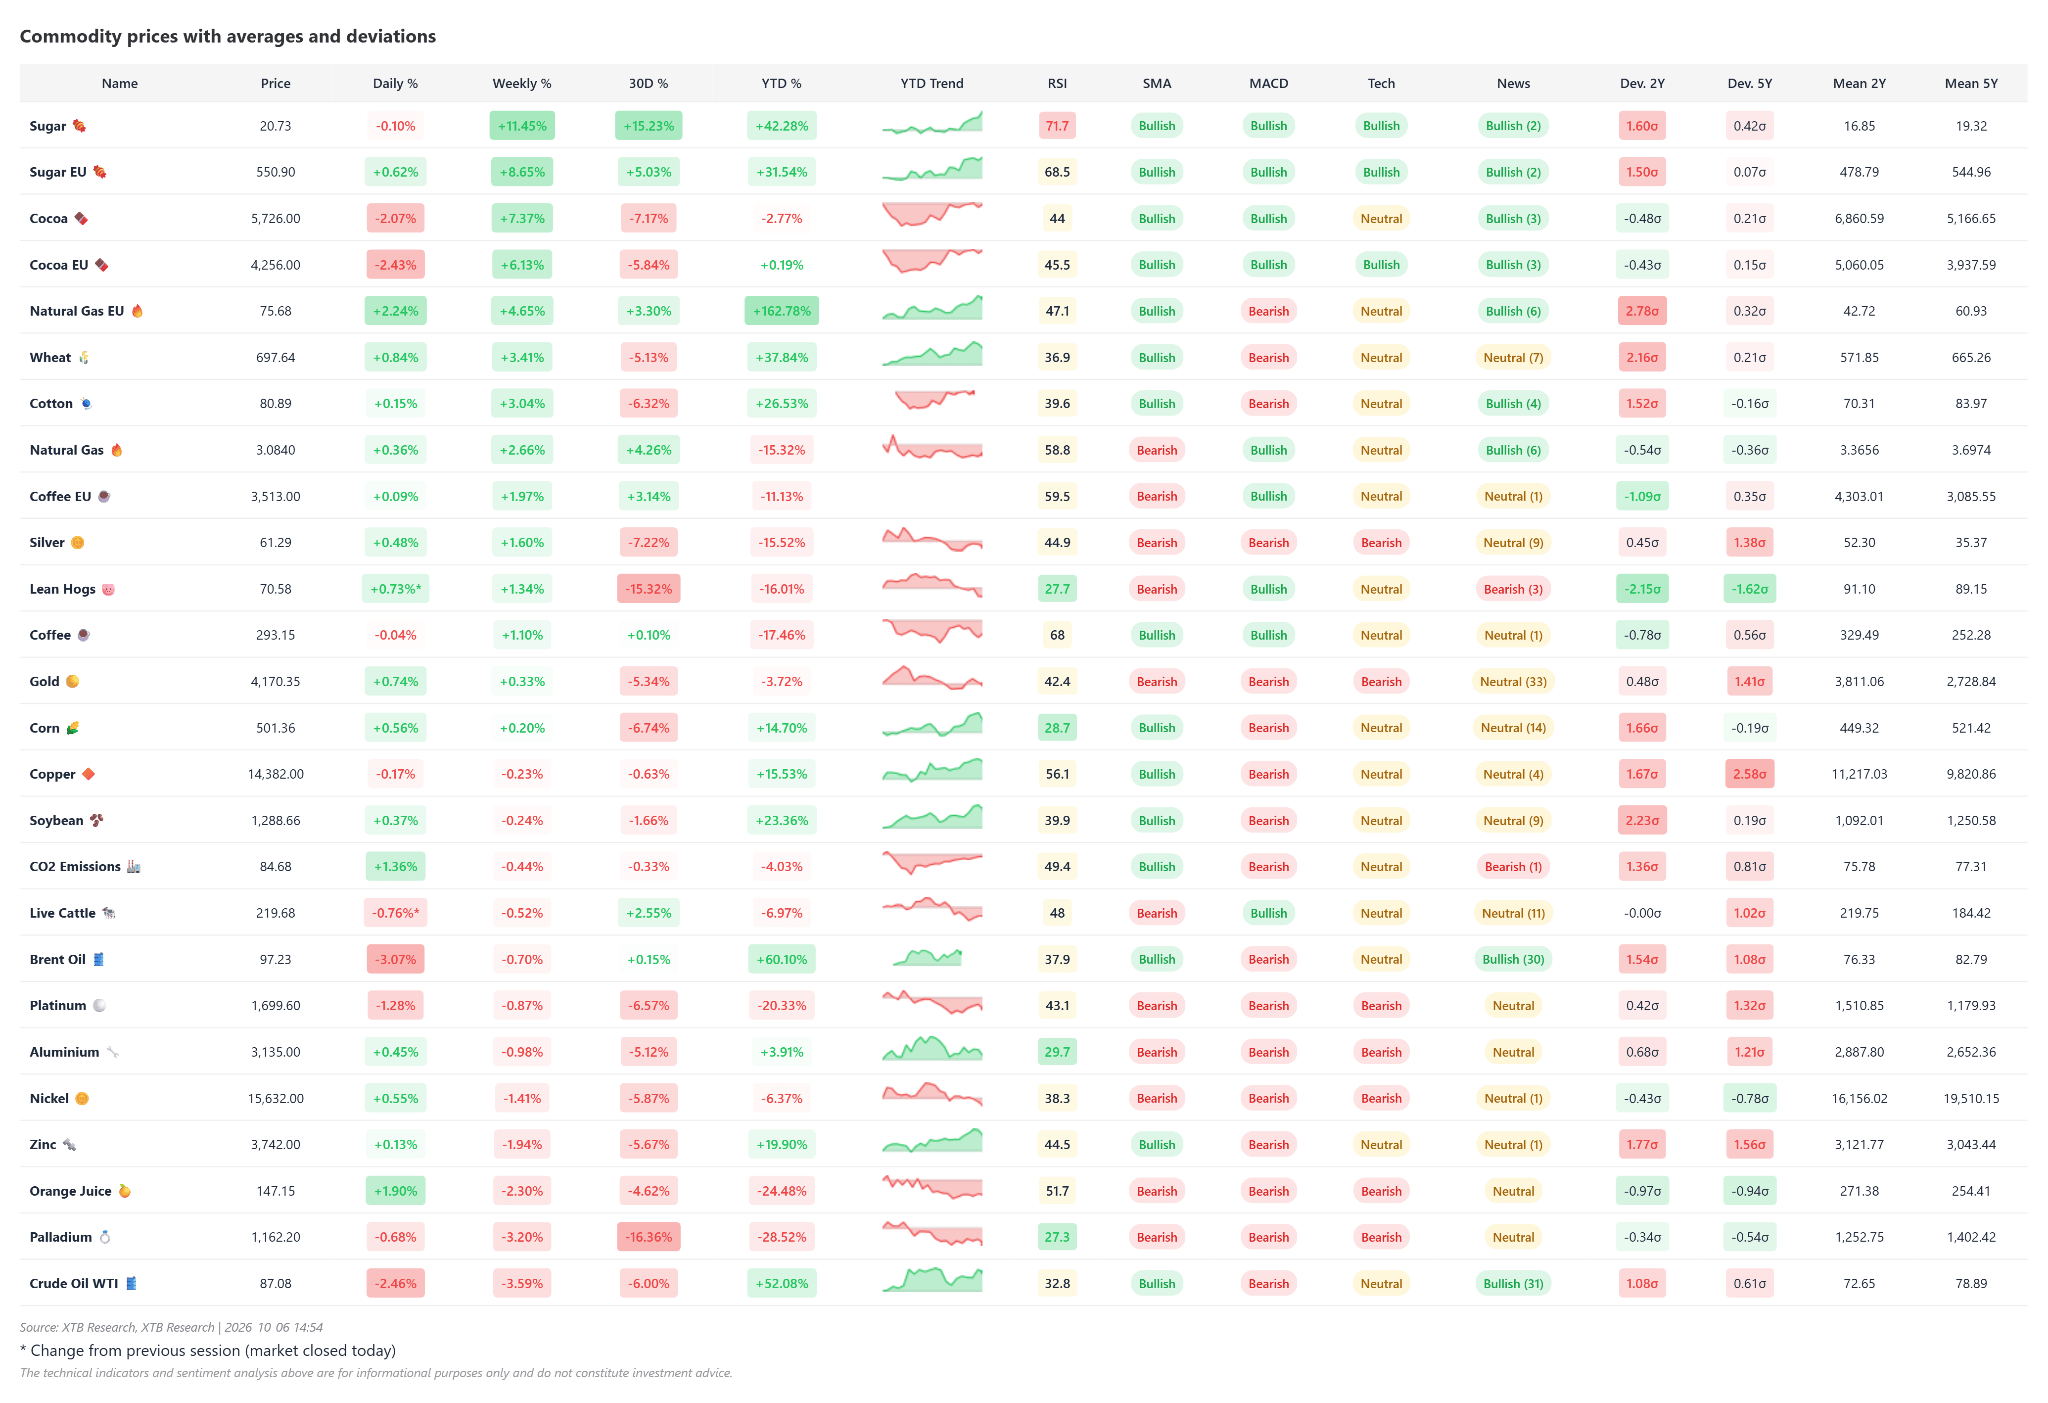
El sector de las materias primas se caracteriza actualmente por una fuerte polarización en la posición de los especuladores: condiciones extremas de sobrecompra en el segmento agrícola y en el cobre, junto con severas condiciones de sobreventa en el gas natural y el magro de cerdo. Al mismo tiempo, los comerciales (coberturistas) mantienen posiciones fuertemente opuestas a las de los especuladores, lo que, combinado con precios tensionados, aumenta el riesgo de un punto de inflexión en los mercados clave.
- Azúcar (Extremo doble de sobrecompra): El posicionamiento de los especuladores se encuentra estirado al alza, acompañado de un sobrecalentamiento severo del precio. Los comerciales están realizando coberturas con posiciones cortas agresivas, lo que crea condiciones de libro de texto para una rápida recogida de beneficios.
- Magro de cerdo (Sobreventa extrema y divergencia): El posicionamiento especulativo toca mínimos históricos (-76,2k neto, z2Y = -2,25, percentil 0,0 %) y los precios se encuentran profundamente deprimidos (z-price1Y = -1,97, 1M -15,3 %). Sin embargo, esta semana surgió una divergencia: los precios rebotaron un +3,0 % a pesar de las continuas ventas de los fondos (-7,9k), mientras que los comerciales mantienen un nivel neto largo récord (+72,0k, z = 2,19), lo que presagia la formación de un suelo o un estrangulamiento de cortos (short squeeze).
- Gas natural (Lado corto concurrido): Los especuladores ampliaron las posiciones cortas en otros -14,5k (-0,3σ), llevando la posición neta a -231,0k. Existe una clara divergencia: a pesar del pesimismo de los fondos, los precios suben mientras los productores y coberturistas acumulan contratos, lo que crea un riesgo asimétrico de estrangulamiento de cortos.
- Harina de soja, maíz y soja (Agotamiento del capital especulativo): La harina de soja sigue extremadamente sobrecomprada. Mientras tanto, el maíz (-26,3k) y la soja (-24,7k) muestran salidas de capital junto con caídas de precios (maíz 1W -4,0 %), lo que confirma una tendencia bajista y recogidas de beneficios frente a una posición corta masiva de los comerciales (-448,5k en maíz).
- Cobre COMEX (Falta de reacción de precios ante la concentración): Los especuladores están al límite cerca de niveles máximos (neto 85,4k, z2Y = 1,85, percentil 99,8 %, 76 % largos), aunque el impulso de los precios se ha desvanecido por completo (1W 0,0 %, 1M -0,3 %). Los comerciales mantienen una gran posición neta corta (-94,8k, z = -1,70); la ausencia de nuevos máximos en los precios en medio de un posicionamiento tan unilateral plantea un riesgo de corrección.
- Crudo Brent vs. WTI (Mayores dinámicas semanales): El Brent experimentó el cambio semanal más fuerte en posicionamiento, subiendo +8,5k (+0,7σ, precio +2,4 %), reduciendo la exposición corta de los fondos. Ocurrió lo contrario en el WTI, donde los especuladores retrocedieron -31,6k netos (-0,5σ), reaccionando a un desempeño más débil del precio (-1,8 % 1W).
El mayor riesgo de una corrección a la baja dolorosa se está acumulando en el azúcar y la harina de soja, mientras que la mayor oportunidad asimétrica para una fuerte recuperación al alza aparece en el magro de cerdo y el gas natural, donde los coberturistas comerciales están acumulando en las caídas frente a la oferta especulativa que se agota.
Gas natural
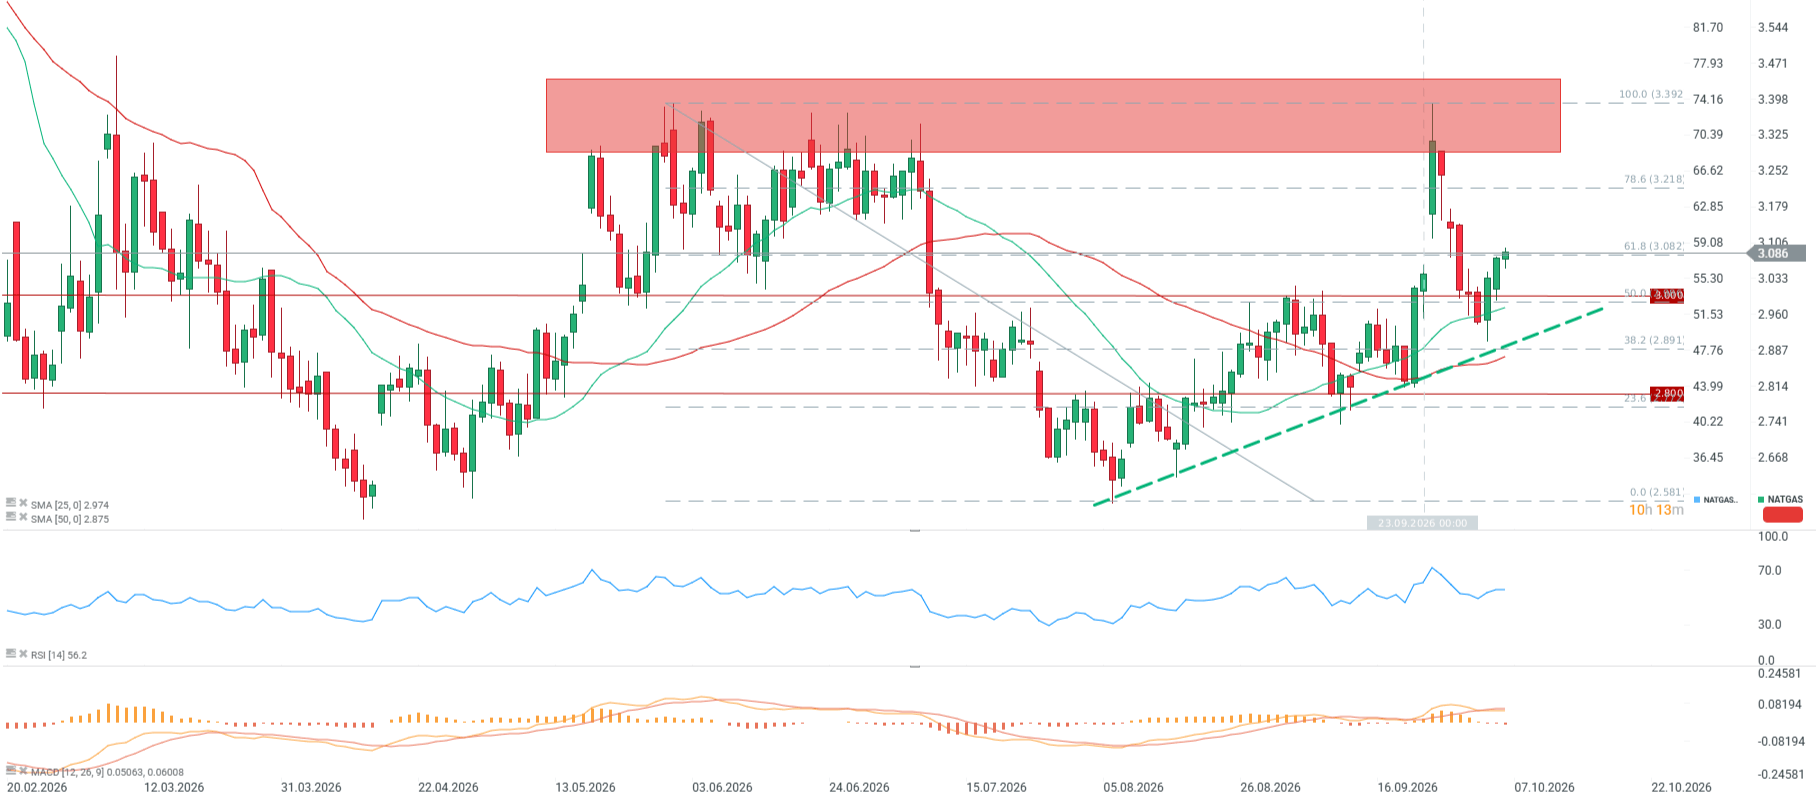
- Los precios del gas natural en EE. UU. (NATGAS) cotizan cerca de los 3,0 dólares/MMBtu, registrando un rendimiento semanal positivo del +2,40 % y una ganancia mensual del +3,99 %, al tiempo que mantienen una clara dinámica negativa a largo plazo: -15,54 % en el año (YTD) y -12,56 % en los últimos doce meses.
- El mercado se sitúa un 7,00 % por encima de su media móvil de 50 periodos, aunque los indicadores generales de tendencia (SMA y MACD) continúan generando señales bajistas, con un RSI neutral situado en los 58 puntos.
- El soporte técnico clave está definido por la zona psicológica alrededor de los 3,000 dólares/MMBtu, cuya ruptura deja espacio para poner a prueba los 2,850 dólares/MMBtu.
- A su vez, la resistencia del mercado más cercana se concentra cerca de los 3,230 dólares/MMBtu, y superarla permitiría probar los máximos locales en torno a los 3,350 dólares/MMBtu.
Contexto fundamental y de mercado
- El informe semanal de reservas de gas natural de EE. UU. mostró una inyección de 64,00 mil millones de pies cúbicos (bcf), lo que indica una aceleración en el ritmo de inyección con respecto a la lectura anterior de 53,00 bcf. Sin embargo, esto sigue estando ligeramente por debajo de la media, lo que acerca los inventarios a la media de 5 años.
- Los analistas del mercado estiman que el superávit de almacenamiento de gas natural en EE. UU. respecto a la media de cinco años se redujo al 2,4 % en la semana finalizada el 25 de septiembre, frente al 2,9 % registrado la semana anterior.
- Los volúmenes de gas de alimentación suministrados a nueve terminales principales de exportación de gas natural licuado (GNL) de EE. UU. promediaron 17,9 bcfd en septiembre, subiendo desde los 17,2 bcfd de agosto.
- TC Energy levantó oficialmente la fuerza mayor en el gasoducto Mountaineer Xpress de Columbia Gas Transmission tras el éxito de las reparaciones de emergencia, permitiendo un crecimiento de la producción regional y aliviando los cuellos de botella en el transporte en los próximos días.
- Los modelos meteorológicos para EE. UU. prevén temperaturas cercanas a lo normal al menos hasta el 15 de octubre, lo que limita significativamente la demanda del sector eléctrico tanto para refrigeración como para calefacción temprana durante la temporada intermedia.
- Los futuros del gas natural en EE. UU. cayeron temporalmente por debajo de la cota psicológica de los 3,00 dólares/MMBtu a principios de octubre, alcanzando un mínimo de varias semanas tras ganar un 3,1 % en septiembre, pero cerrando el tercer trimestre con una caída del 7,6 %.
- El mercado europeo del gas natural entra en la temporada de calefacción bajo condiciones fundamentalmente diferentes a las del mercado de EE. UU., al enfrentarse a niveles históricamente bajos de almacenamiento de gas subterráneo, lo que impulsa una divergencia estructural entre un Henry Hub estable y los nodos europeos.
- Los ajustados inventarios europeos exigen mantener una prima de precio elevada sobre EE. UU., lo que fomenta la máxima utilización de la capacidad de regasificación y un drenaje constante del gas estadounidense a través de la infraestructura de licuefacción de la costa del Golfo.
- La capacidad de transporte en EE. UU. sigue bajo presión debido al aumento de la oferta de esquisto, que, a falta de condiciones meteorológicas extremas a principios de octubre, obliga a los productores a gestionar de forma flexible la salida en boca de pozo mientras esperan la demanda de calefacción invernal.
- La coincidencia de los trabajos de mantenimiento en las instalaciones de exportación de EE. UU. con el descenso otoñal del consumo interno limita el potencial inmediato de ruptura al alza, trasladando la responsabilidad de equilibrar el mercado a la carga de buques de GNL con destino a Europa.
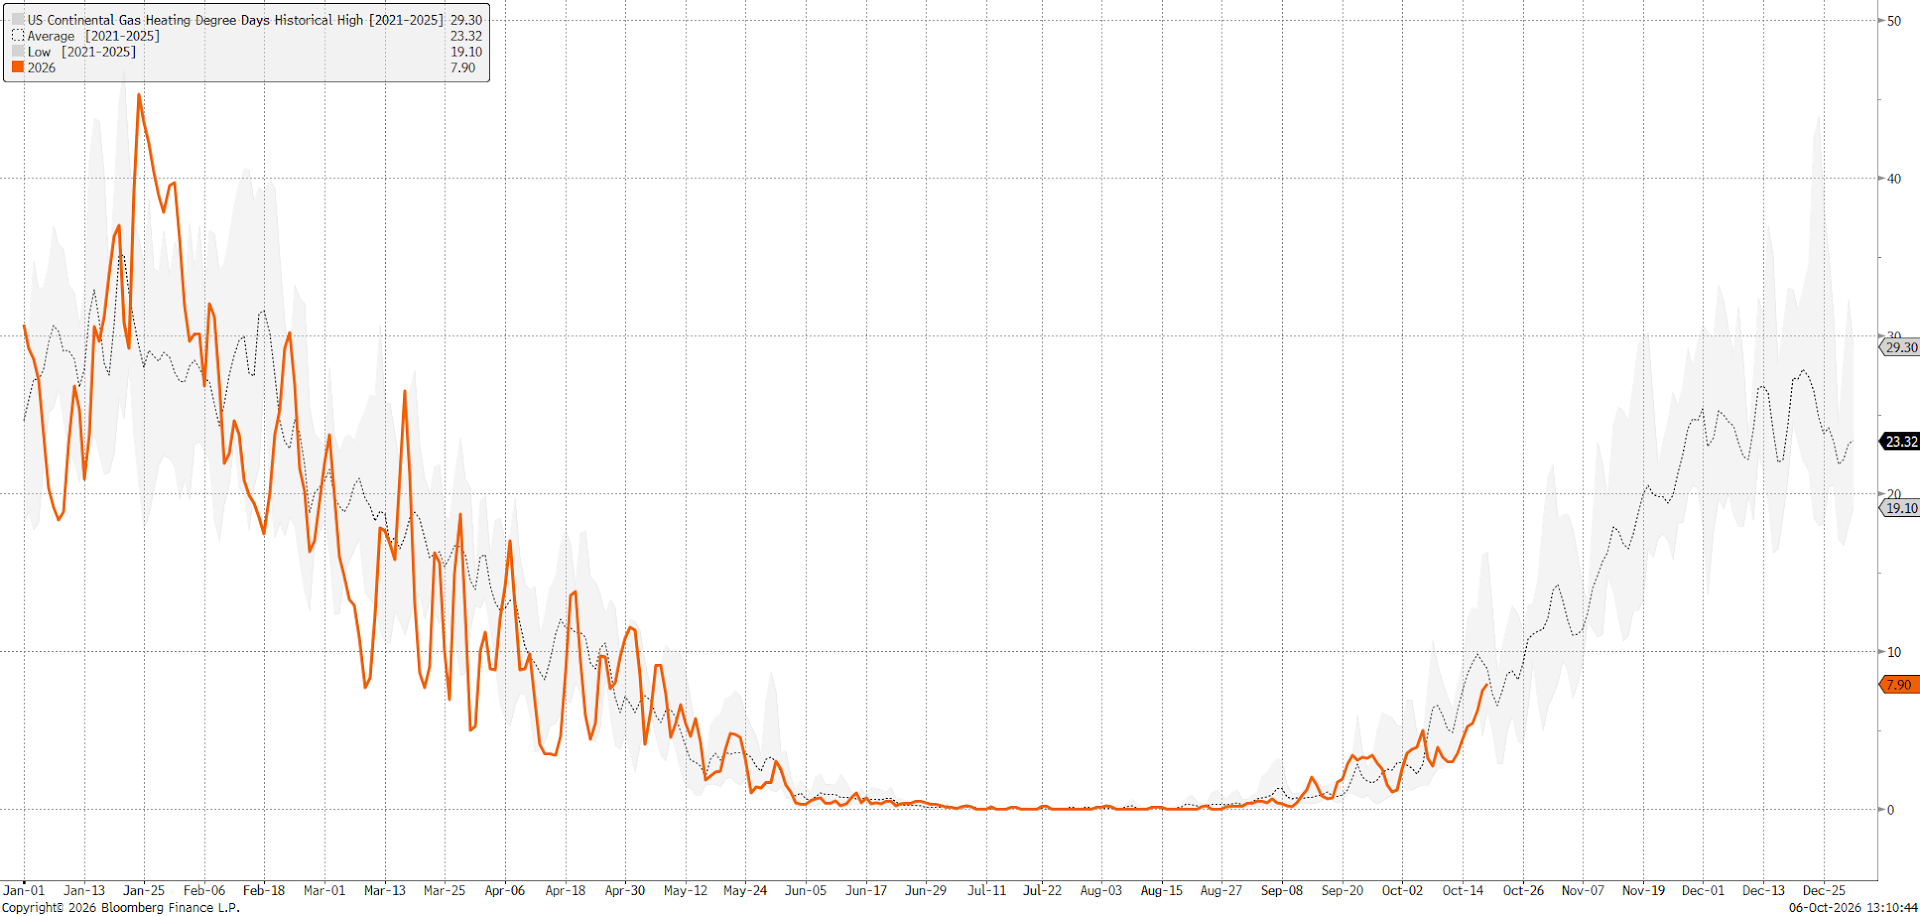 Los días grado de calefacción se mantienen por debajo de la media de 5 años, lo que apunta a un consumo de gas potencialmente menor. Sin embargo, el mayor flujo de gas hacia las terminales de GNL reduce la capacidad de inyección de almacenamiento. Fuente: Bloomberg Finance LP
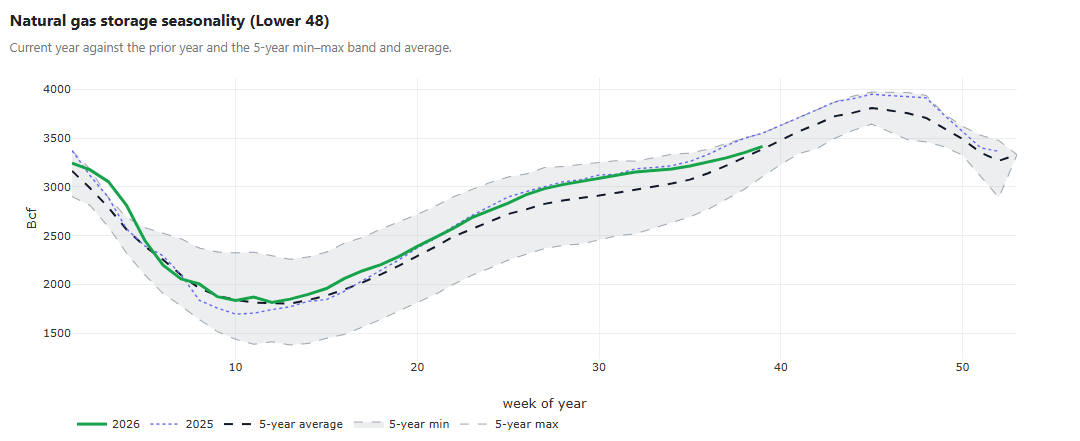 Las reservas de gas se han acercado a la media de 5 años, lo que indica que el inicio de la temporada de calefacción podría ser bastante interesante a pesar de las previsiones de temperaturas cálidas. Fuente: EIA, XTB
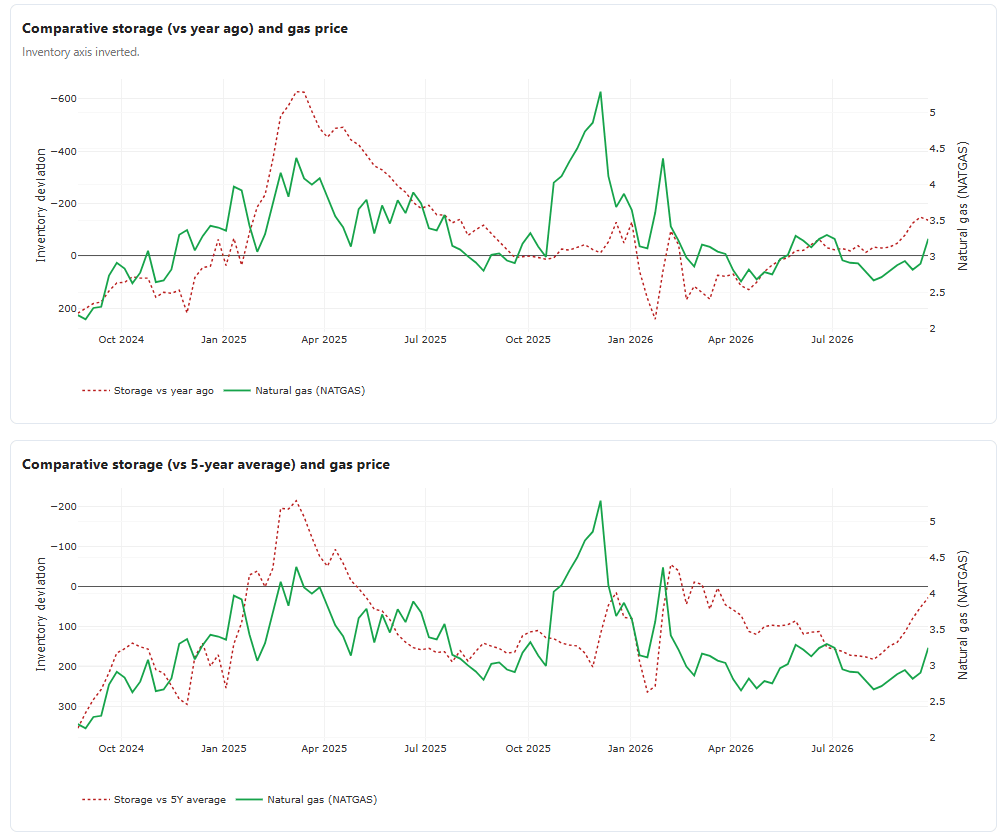 El almacenamiento comparativo se mantiene en niveles bajos (ejes invertidos). Sin embargo, téngase en cuenta que situaciones similares a finales de año provocaron anteriormente notables retrocesos de precios. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
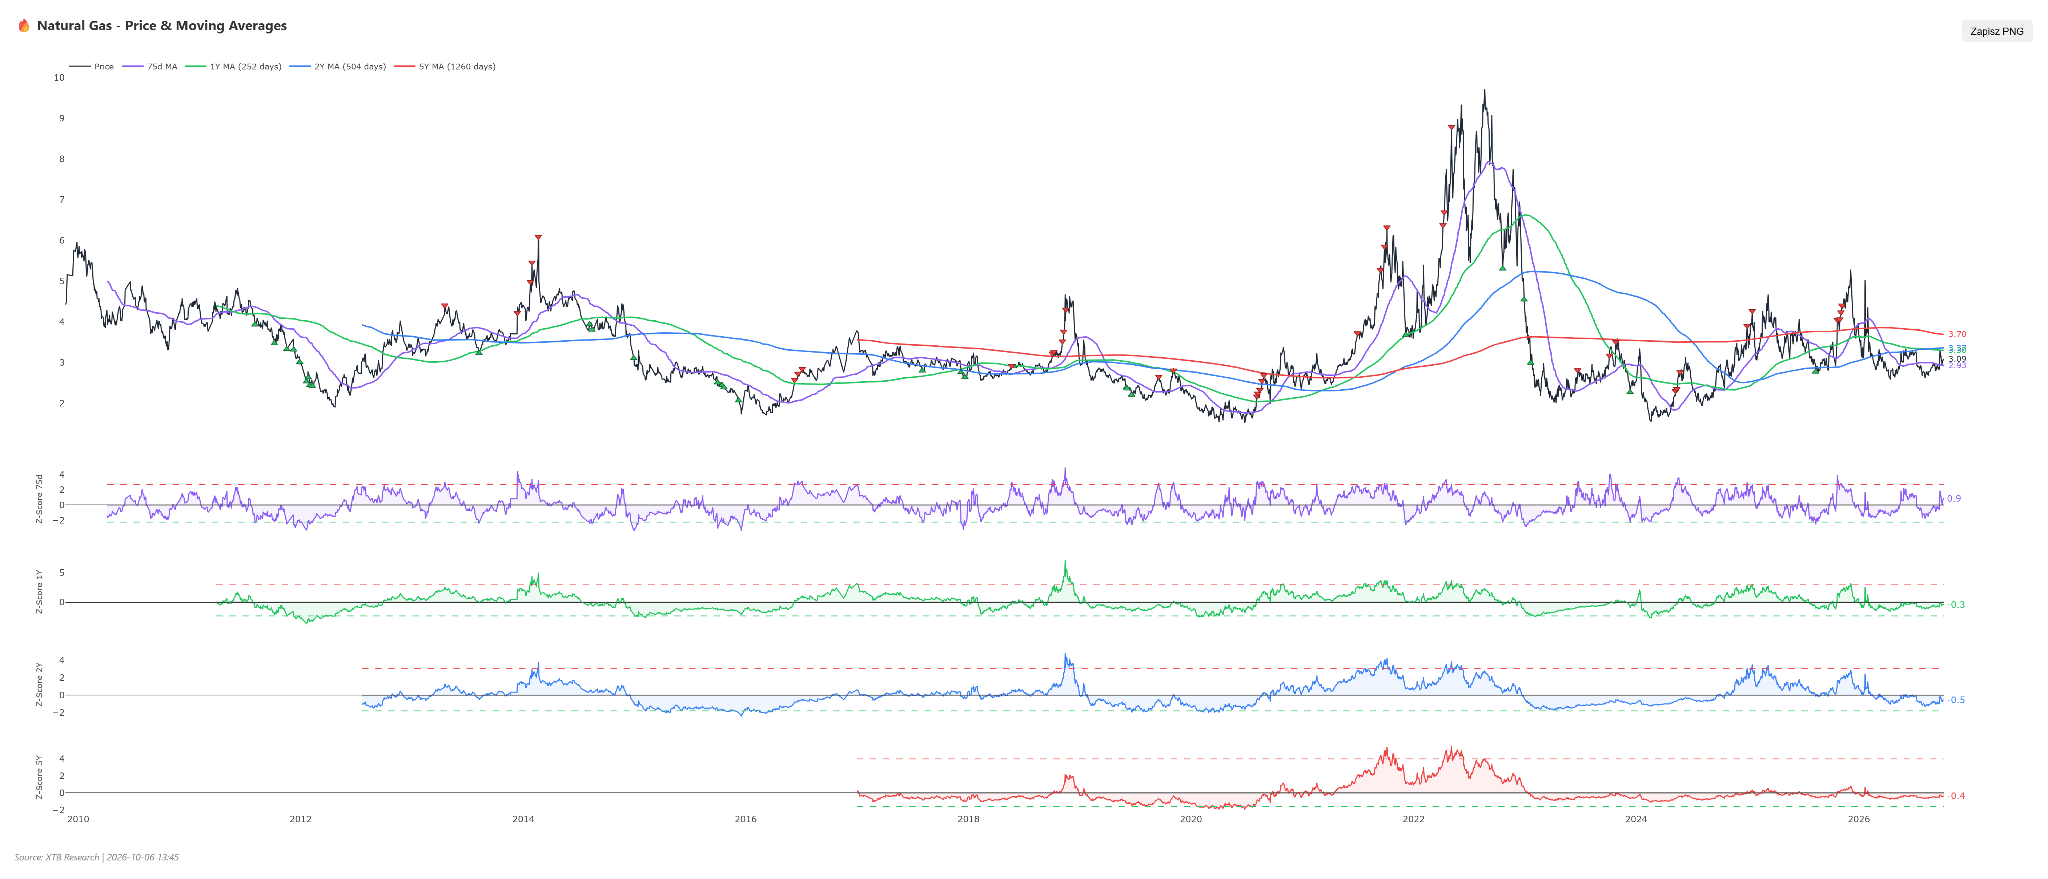
- Las métricas estandarizadas de valoración histórica para los futuros del gas natural se sitúan en territorio de infravaloración moderada.
- El Z-score a 1 año se sitúa en -0,37, la métrica a 2 años está en -0,55, mientras que el horizonte a 5 años alcanza los -0,36.
- El análisis de la trayectoria del Z-score a 5 años durante los últimos seis meses destaca una clara evolución de la valoración.
- Hace seis meses, el índice se situaba en un nivel bajo de -0,61 antes de rebotar durante los meses posteriores para alcanzar los -0,32 hace tres meses. Hace un mes, volvió a caer hacia los -0,46 antes de estabilizarse y subir a su nivel actual de -0,36.
- Actualmente, el gas natural cotiza ligeramente por encima de su media móvil de 75 sesiones, pero por debajo de sus medias móviles de 1,2 años y 5 años, sin generar una señal clara.
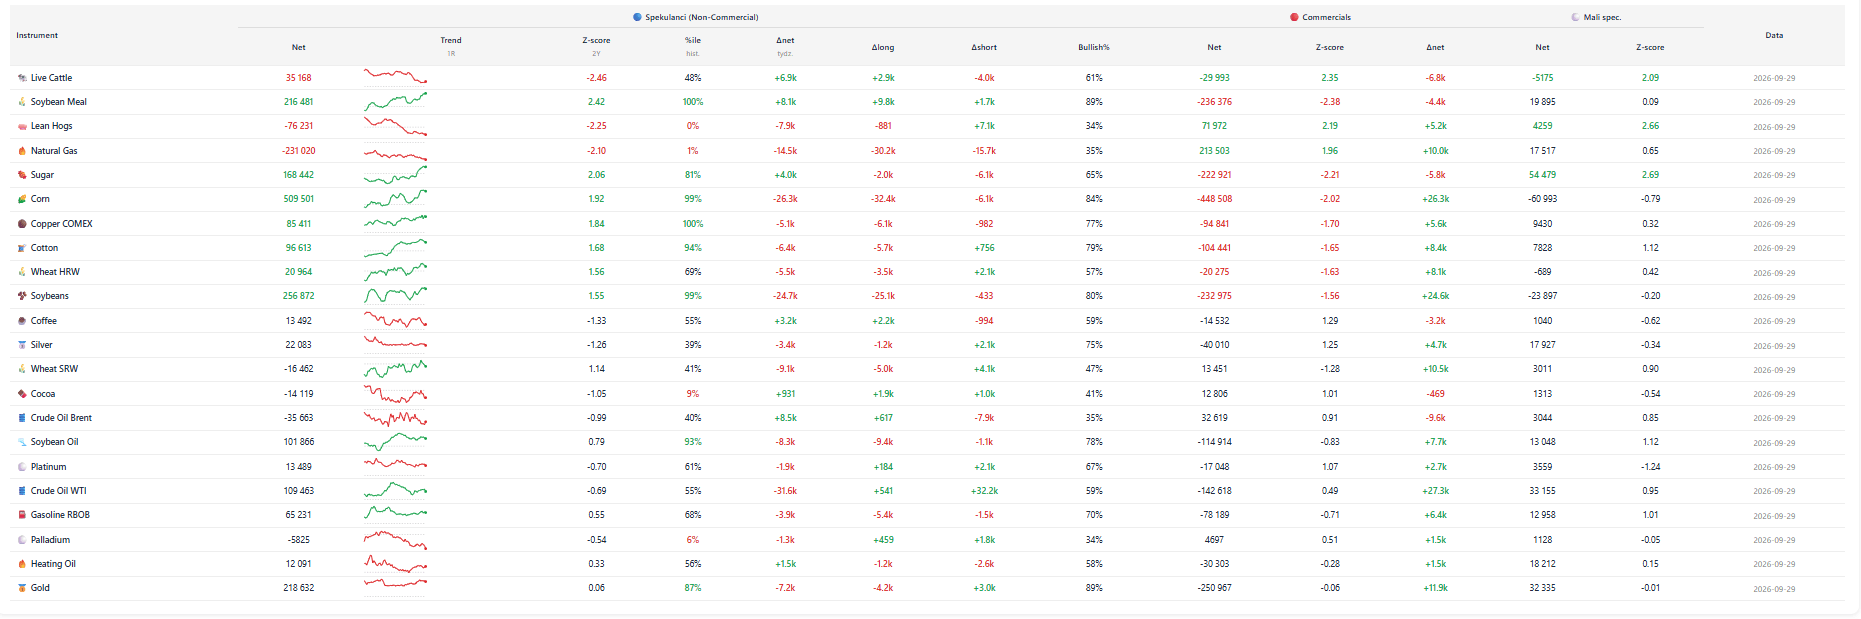
- Los datos de posicionamiento de la CFTC para grandes operadores especulativos con fecha de 29 de septiembre de 2026 revelan una estructura extrema que contrasta fuertemente.
- El posicionamiento especulativo neto sigue siendo profundamente negativo, en -231 020 contratos, lo que se corresponde con un Z-score extremo de -2,10 y un percentil histórico de tan solo el 1,4 %.
- Esto significa que la exposición del capital especulativo en el lado corto se encuentra entre las más profundas de la historia de la negociación.
- Semanalmente, estos inversores ampliaron aún más su exposición negativa, reduciendo el posicionamiento neto en otros 14 490 contratos y disminuyendo la cuota de posiciones largas a solo el 35,3 %.
- Las posiciones netas están en sus niveles más bajos desde 2020. Las posiciones cortas han disminuido, pero las posiciones largas se están cerrando de forma más agresiva. Históricamente, tales niveles netos no señalaban necesariamente una compra contraria.
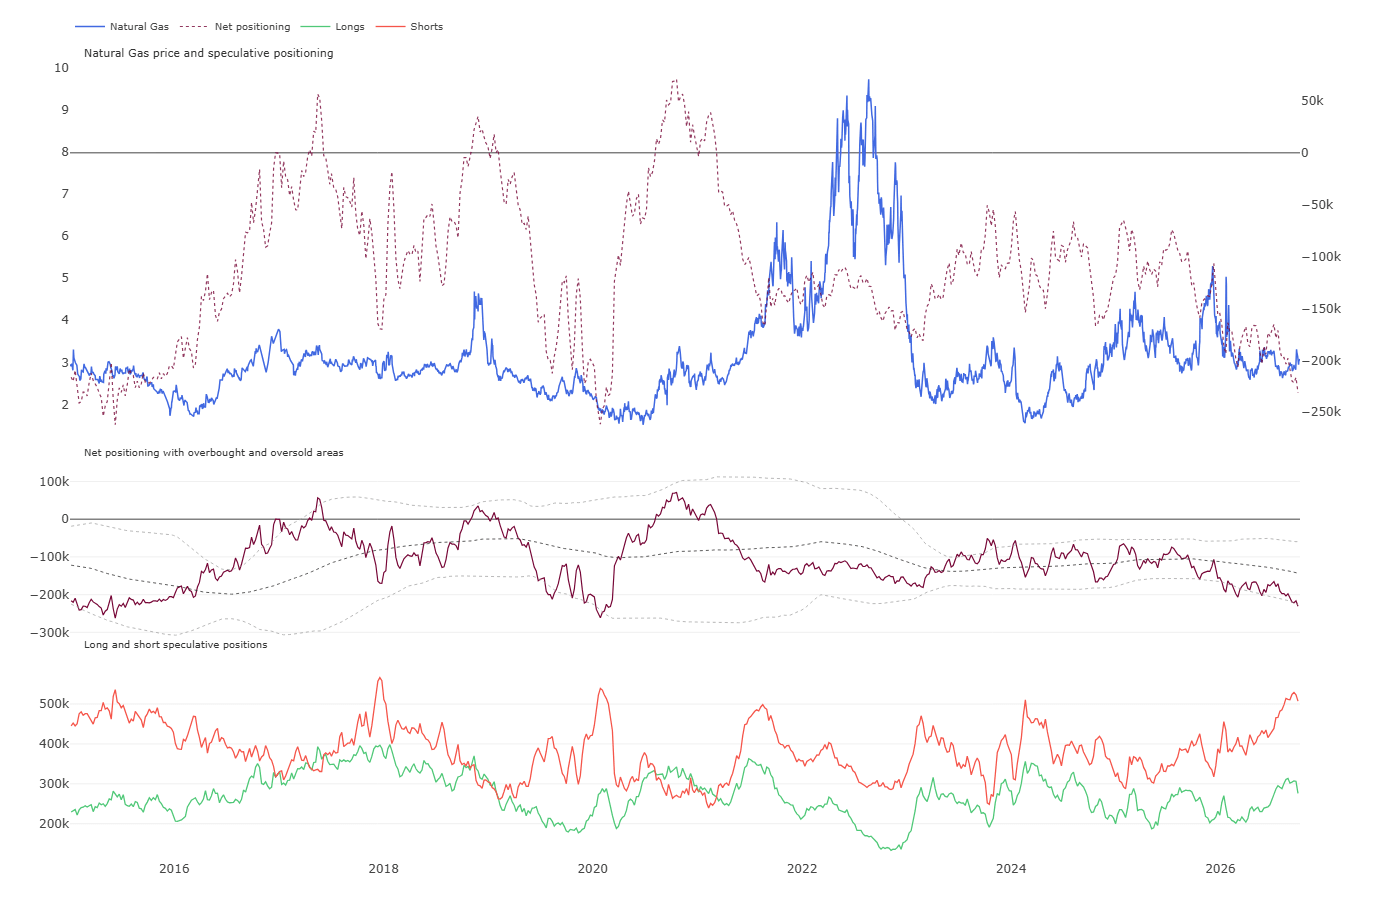
- Existe una brecha notable entre la valoración del mercado basada en las desviaciones de precios y la estructura de las posiciones especulativas.
- Si bien los Z-scores sugieren solo una modesta infravaloración de los precios con respecto a los promedios plurianuales, el posicionamiento de los fondos en los futuros refleja un pesimismo extremo, casi sin precedentes.
- Esta configuración crea una potente asimetría de riesgo sesgada hacia un rápido repunte al alza.
- Con las posiciones cortas acumuladas con tanta fuerza, cualquier impulso fundamental inesperado —como olas de frío tempranas o la escalada de problemas de suministro en Europa— plantea una amenaza inmediata de estrangulamiento de cortos, lo que forzaría recompras de pánico por parte de los fondos especulativos.
Escenarios
- Escenario alcista: Mantener la presión al alza requiere olas de frío invernales tempranas en América del Norte para impulsar rápidamente la demanda de calefacción y romper los perfiles de temperatura neutrales actuales. Al mismo tiempo, un catalizador clave será el crecimiento de las exportaciones de GNL por encima de los 18,0 bcfd, impulsado por la necesidad crítica de rellenar las mermadas reservas europeas antes del pico del invierno. Desde el punto de vista técnico, superar y cerrar una vela diaria por encima de la resistencia en los 3,230 dólares/MMBtu desencadenaría la cobertura de cortos por parte de los fondos de inversión (short squeeze), abriendo un camino directo para probar los 3,550 dólares/MMBtu y, eventualmente, la barrera psicológica de los 3,900 dólares/MMBtu.
- Escenario bajista: El caso bajista se materializará si el clima templado persiste hasta finales de octubre, impidiendo que se desarrolle la demanda de calefacción y manteniendo las inyecciones semanales de almacenamiento por encima de los 70-80 bcf. Una presión de oferta adicional vendría de la capacidad totalmente restablecida en el gasoducto Mountaineer Xpress y cualquier interrupción no planificada en las terminales de exportación de GNL, atrapando el gas en el mercado interno. Desde el punto de vista técnico, una ruptura a la baja desde la consolidación actual por debajo de los 3,000 dólares/MMBtu invalidaría las ganancias a corto plazo, empujando los futuros de NATGAS hacia el soporte en los 2,850 dólares/MMBtu y, bajo un dominio continuo de la oferta, hacia los 2,620 dólares/MMBtu.
Cacao
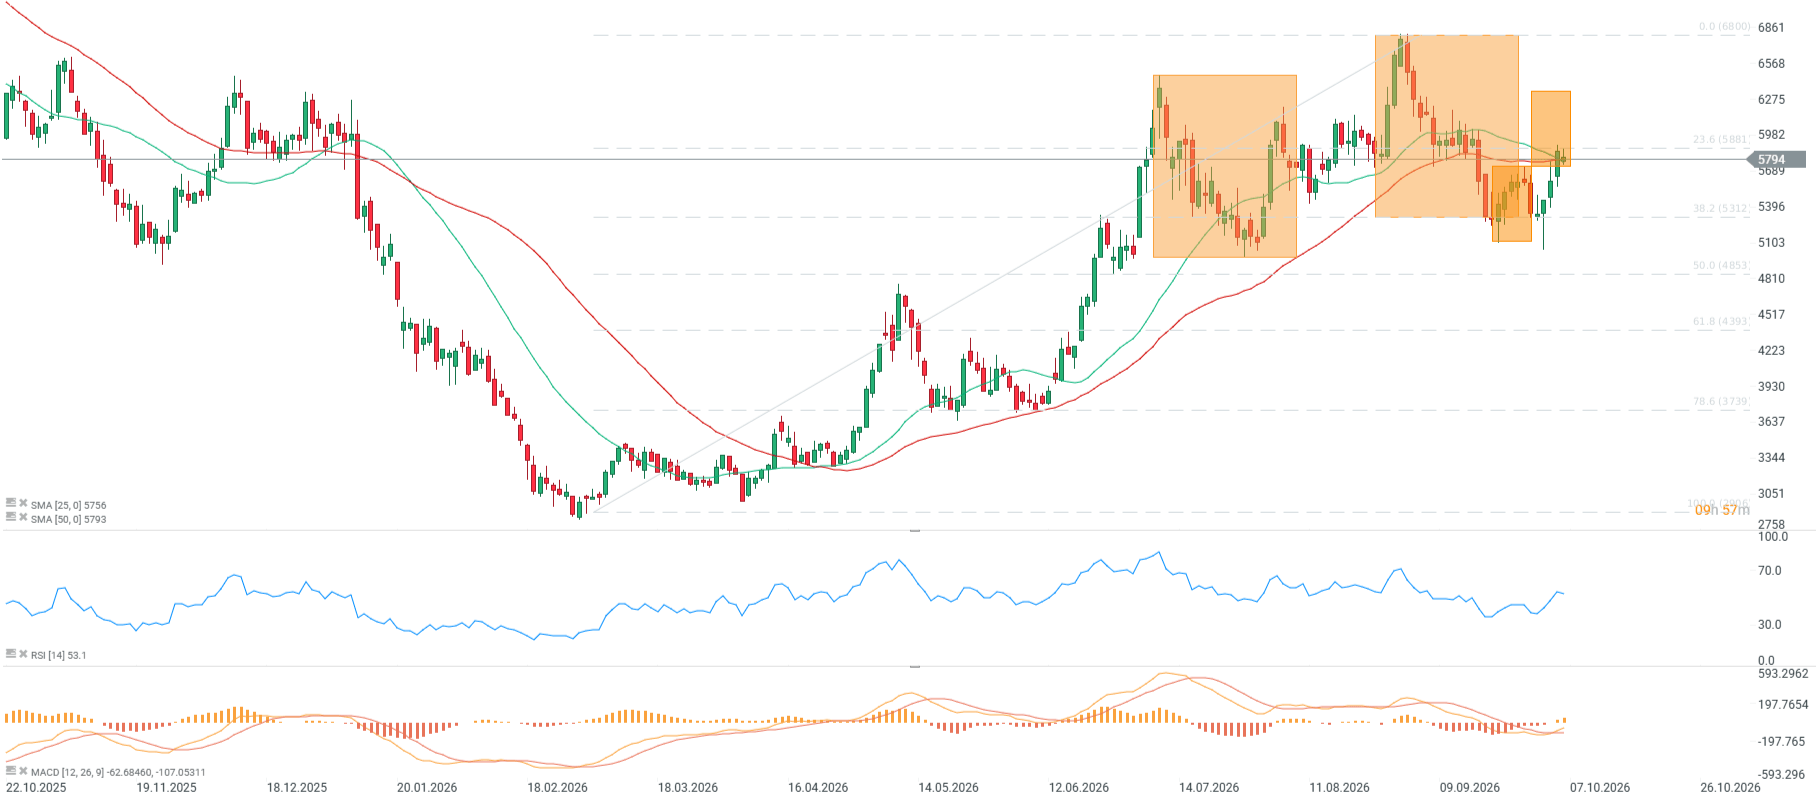
- Los precios del cacao se sitúan en 5 777,0 dólares/t, registrando un perceptible rebote semanal del +8,33 %, junto con caídas mensuales del -6,34 %, un -1,90 % en lo que va de año y un -5,94 % interanual.
- El RSI a 45 puntos indica condiciones de mercado neutrales con margen para un mayor movimiento, mientras que las señales de medias móviles (SMA) y el MACD han generado indicaciones alcistas.
- Los precios se están consolidando justo por debajo de una media móvil clave, mostrando una desviación del -0,28 % respecto a la SMA de 50.
- La resistencia técnica principal más cercana se encuentra en la zona de los 5.950–6.000 dólares/t, mientras que el soporte clave se marca alrededor de los 5 400–5 500 dólares/t, cuya defensa desató una ola de cobertura de cortos.
- El cacao está rompiendo al alza una posible línea clavicular cerca de 5.700 e intentando superar las SMA de 25 y 50. Si tiene éxito, las proyecciones del patrón apuntan a un objetivo alcista de hasta 6.300.
Contexto fundamental y de mercado
- Se proyecta que la producción de cacao en Costa de Marfil para la próxima temporada 2026/27 caiga alrededor de un 20 % hasta los 1,75 millones de toneladas, sirviendo como el principal impulsor de los recientes rebotes de precios.
- Las entregas de principios de octubre muestran volúmenes bajos, pero esto se debe a problemas logísticos y aún no representa datos completos del comienzo de la temporada.
- Las cosechas en Ghana, el segundo mayor productor mundial, se prevén en 650.000 toneladas para la temporada 2026/27, lo que representa un descenso de la oferta del 13 % interanual debido a crecientes riesgos meteorológicos.
- Un fenómeno de El Niño inusualmente fuerte plantea una amenaza directa de intensificación de los secos vientos del Harmattan a partir de noviembre de 2026, lo que podría agotar aún más la humedad del suelo y dañar las flores durante una fase de cultivo crítica.
- La presión de la oferta a corto plazo se ve amortiguada por la alta disponibilidad de cacao de la cosecha anterior tras un gran superávit global en 2025/26 y existencias en almacenes en un máximo de dos años de 3,43 millones de sacos.
- Las fuertes lluvias e inundaciones en el oeste de Costa de Marfil (región de Kouibly) destruyeron carreteras y puentes, paralizando el transporte local y retrasando directamente las entregas de granos desde las granjas hasta los puertos de exportación.
- Las condiciones agrometeorológicas en el sur de Costa de Marfil, alrededor de Agboville, son más equilibradas, donde los claraboyas de sol ayudan a los agricultores a secar los granos cosechados y apoyan el desarrollo continuo del cultivo.
- En la región ghanesa de Kwabeng se observaron déficit de precipitaciones, pero la retención óptima de humedad en el suelo junto con el sol limita de manera beneficiosa la presión de las enfermedades fúngicas, incluida la podredumbre parda.
- Las torrenciales lluvias en Camerún cerca de Yaundé estimularon el crecimiento de la biomasa de los árboles, pero desencadenaron una propagación generalizada de la podredumbre parda y daños en las carreteras, alterando los procesos tradicionales de secado al sol.
- En el suroeste de Camerún, los obstáculos logísticos y la falta de luz solar obligaron a los agricultores a depender en gran medida de hornos de secado para proteger la calidad del grano frente al moho.
- En el suroeste de Nigeria, alrededor de Benin City, fuertes tormentas dañaron las mazorcas directamente en los cacaoteros, creando condiciones ideales para una rápida expansión de la podredumbre parda.
- En el sudeste de Nigeria, alrededor de Ikom, los cultivadores están trasplantando plántulas híbridas durante periodos moderados de lluvia y sol, aunque las fechas de inicio de la cosecha se retrasaron un mes, hasta noviembre, debido a retrasos anteriores en la estación de lluvias.
- El sector de las materias primas agrícolas en África Occidental muestra una profunda interrupción del comercio transfronterizo, lo que frena los flujos entre países al inicio del nuevo ciclo de cosecha.
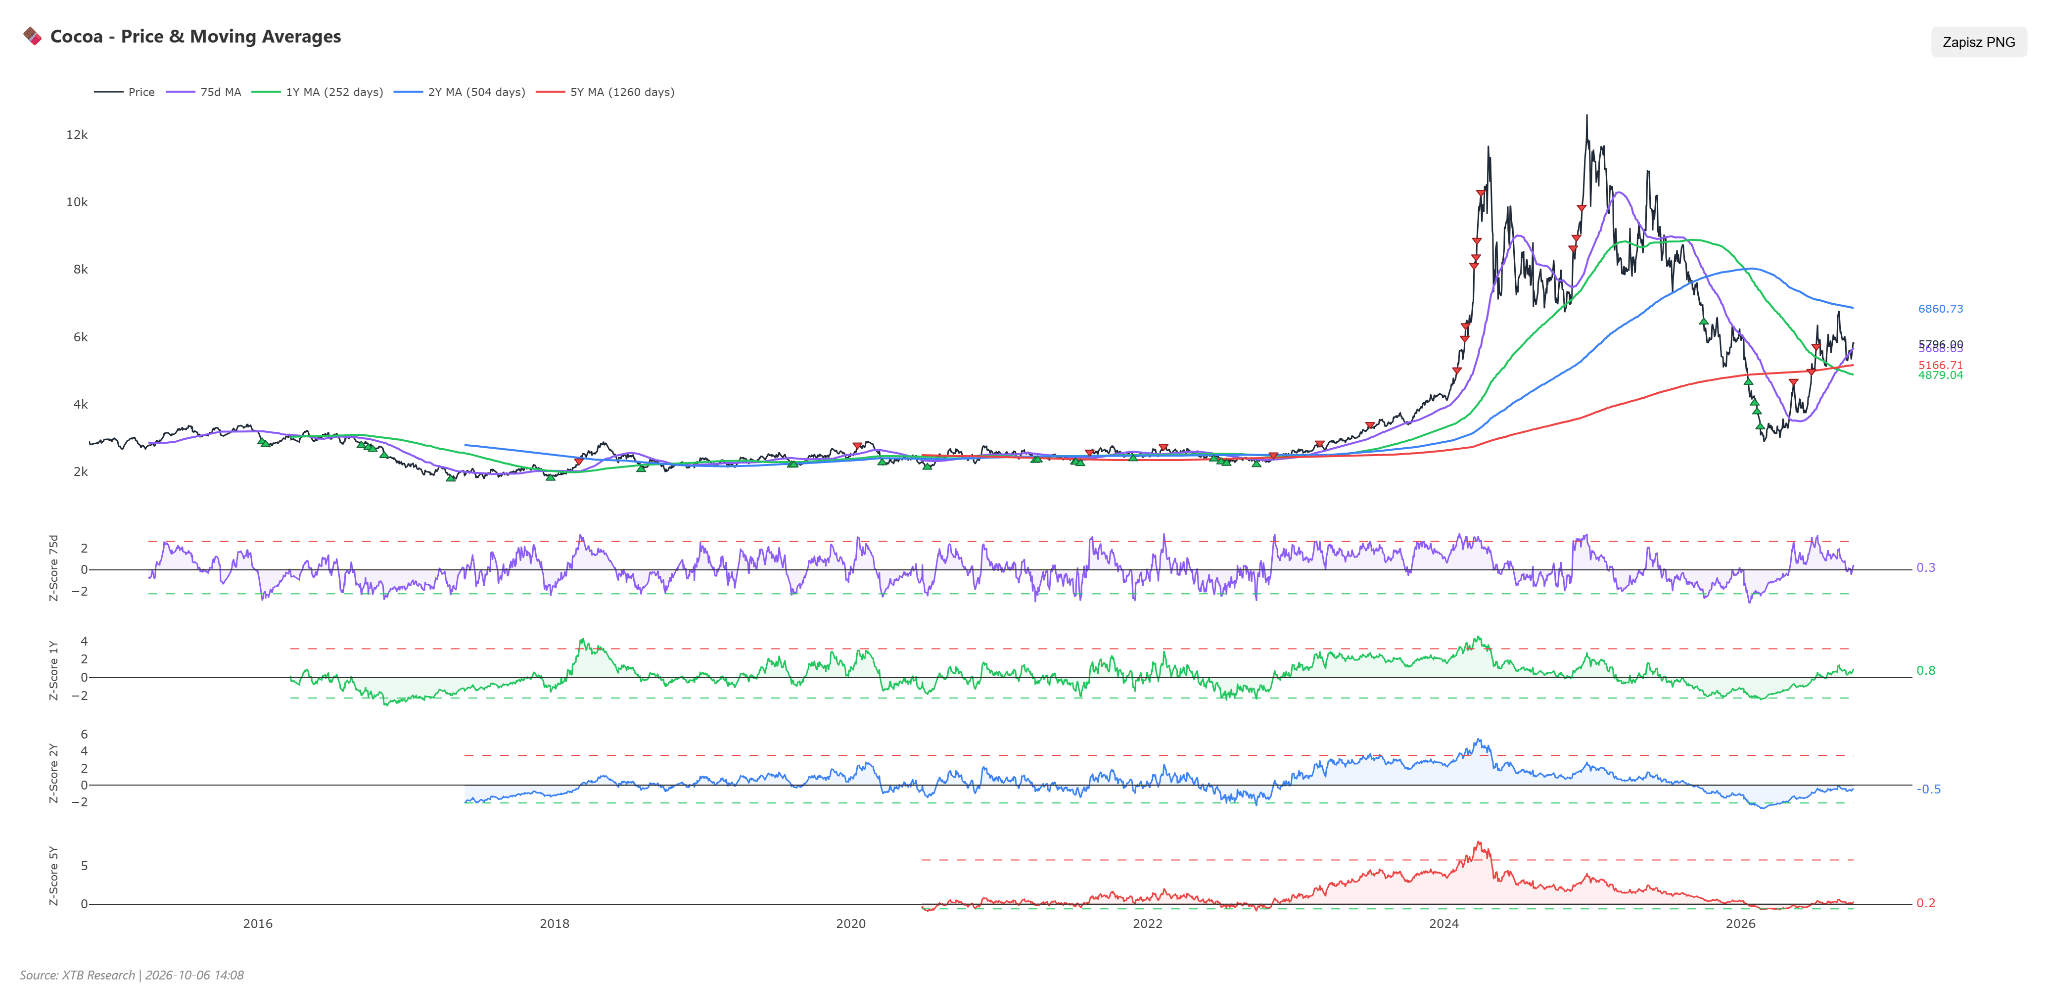
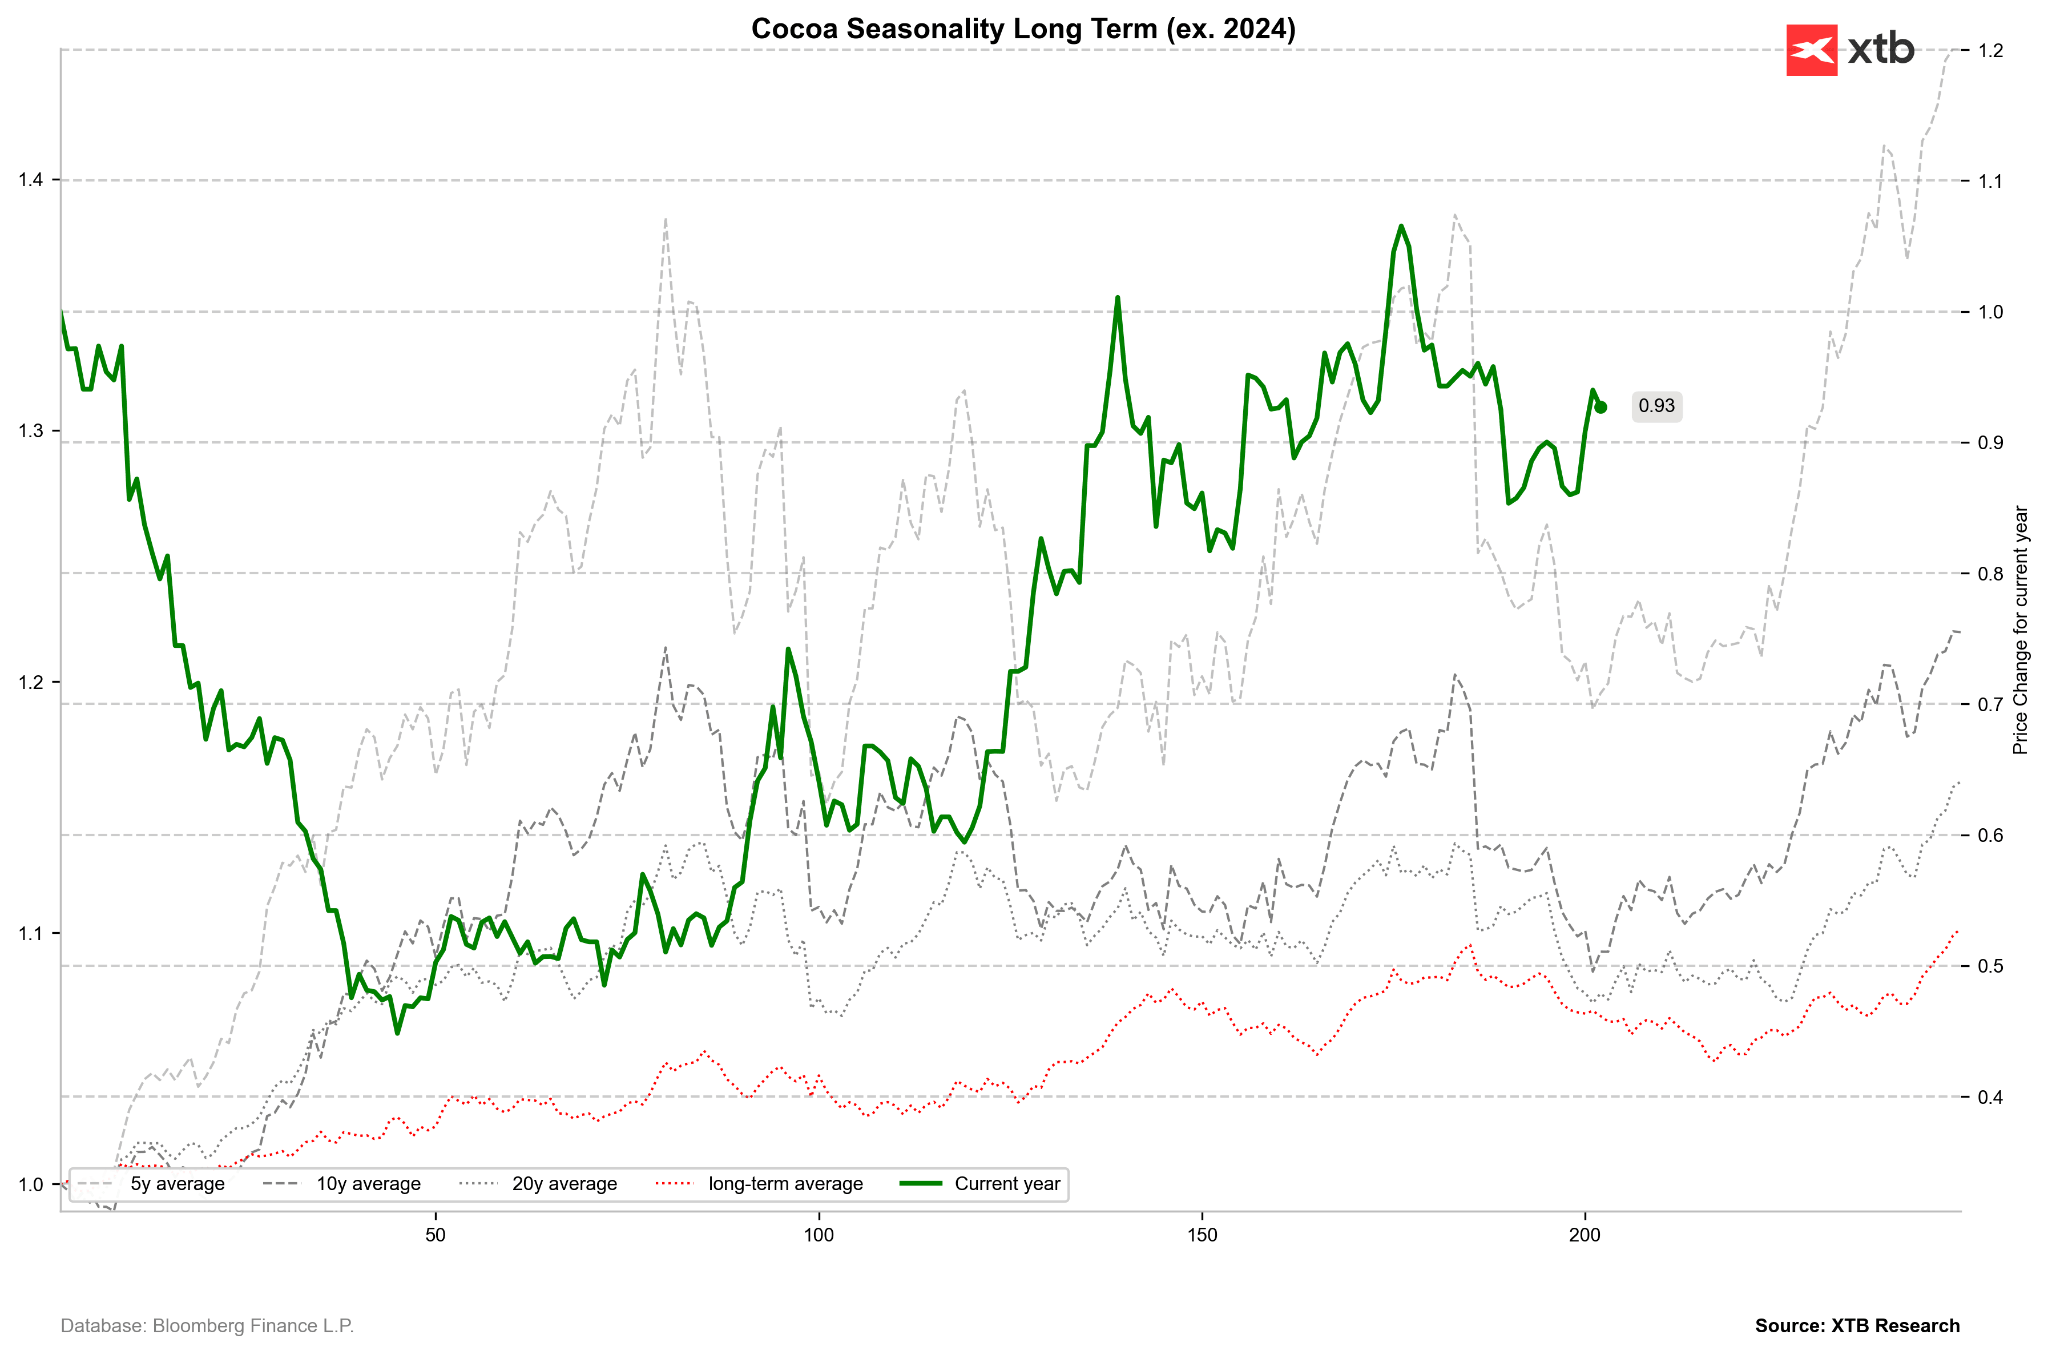 La estacionalidad del cacao suele apuntar a ganancias a finales de año. Si las cosechas efectivamente se deterioran, un retorno al rango de 6 000–7 000 sigue siendo posible antes de fin de año. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
- La valoración del cacao medida por métricas de desviación estándar refleja niveles elevados anualmente, con el Z-score a 1 año en +0,81, mientras que el Z-score a 2 años se mantiene negativo en -0,46 y la valoración a 5 años se sitúa en +0,23.
- La evolución del Z-score a 5 años en los últimos seis meses muestra una clara trayectoria de recuperación: hace seis meses se situaba profundamente negativo en -0,63 antes de subir a terreno ligeramente positivo (+0,01) hace tres meses.
- La tendencia alcista continuó, alcanzando los +0,38 hace un mes antes de estabilizarse y retroceder ligeramente hasta la lectura actual de +0,23.
- Volver a cruzar por encima de la media móvil de 75 sesiones puede señalar una creciente fuerza de los compradores, aunque históricamente los rebotes desde esta media fueron raros, vistos solo durante potentes alzas en marzo/octubre de 2023 y mayo de 2024.
- Los datos de la CFTC del 29 de septiembre de 2026 muestran que los inversores especulativos mantienen una abultada posición corta neta de -14 119 contratos.
- Este posicionamiento corresponde a un Z-score de -1,05 y un percentil histórico de tan solo el 8,6 %, lo que ilustra que la exposición de los fondos apalancados está inusualmente deprimida.
- La cuota de posiciones largas se sitúa en un modesto 40,6 %, aunque en el último informe los especuladores pausaron la expansión corta y recompraron 931 contratos netos.
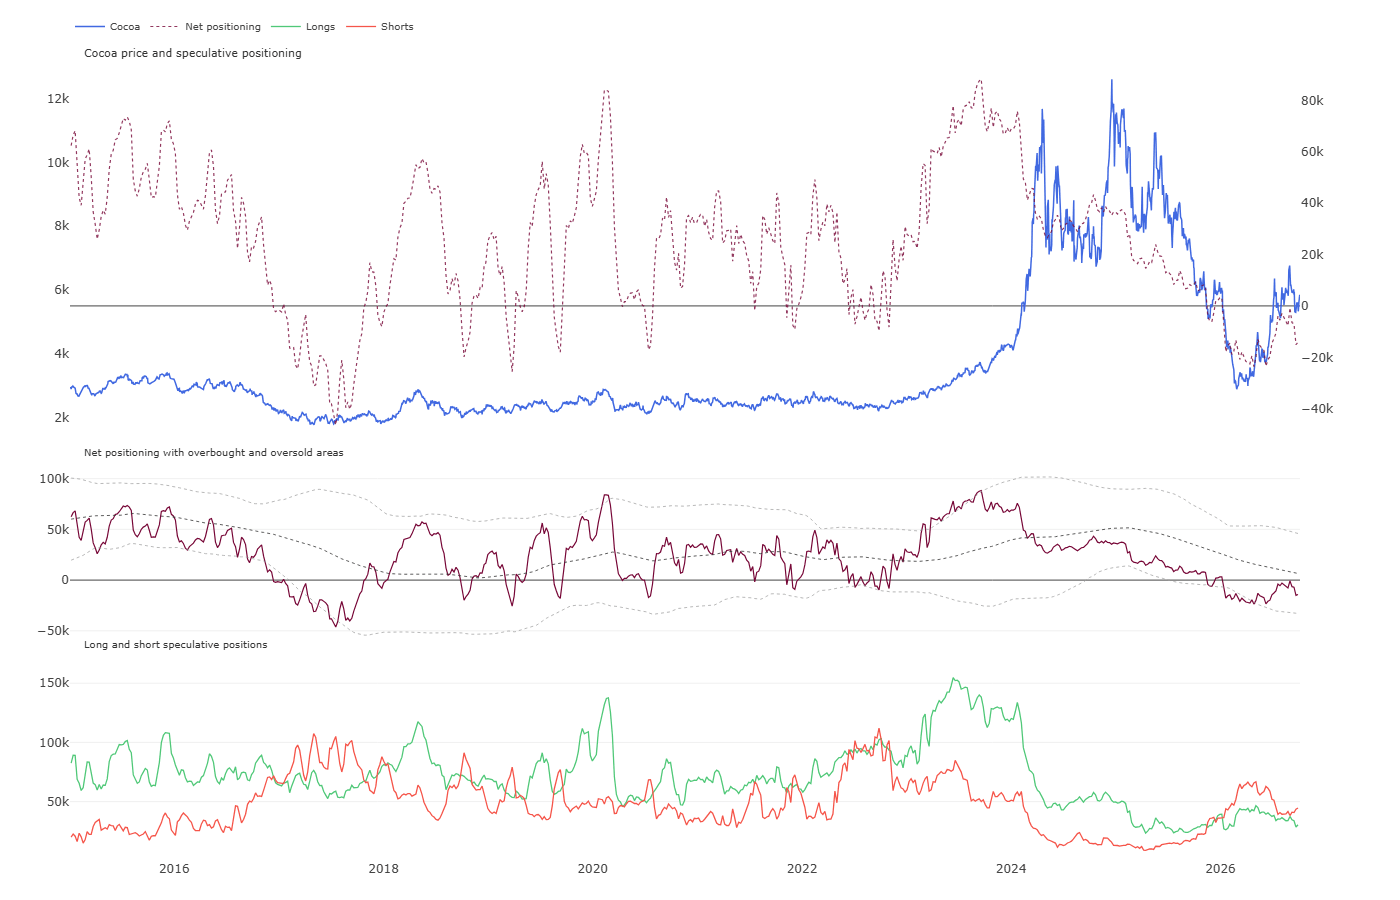
- El posicionamiento especulativo contradice fuertemente la valoración plurianual moderadamente neutral (Z-score a 5 años en +0,23), reflejando un sesgo bajista extremo (percentil 8,6).
- Esta asimetría, combinada con las crecientes interrupciones logísticas y de oferta en África Occidental, crea un alto riesgo de un rápido estrangulamiento de cortos, donde el cierre de posiciones en pánico por parte de inversores institucionales podría desencadenar un impulso alcista desproporcionado.
Escenarios
- Escenario alcista: La cobertura continua de cortos por parte de los fondos de inversión junto con la expansión de los efectos de El Niño y los daños del Harmattan en África Occidental, sumados a la parálisis continua del transporte y puentes en Costa de Marfil, empujan los precios por encima de la resistencia de la media móvil de 50 días. En estas condiciones, el mercado pasaría por alto los altos niveles de inventario para descontar severos déficit de cosecha en Ghana y Costa de Marfil, impulsando los precios del cacao hacia los 6 200–6 500 dólares/t.
- Escenario bajista: Las mejoras meteorológicas en el oeste de Costa de Marfil, que permitan reparar rápidamente las rutas de transporte hacia los puertos, combinadas con la presión de las existencias de cosechas anteriores en máximos de 2 años (3,43 millones de sacos) y la falta de escalada del Harmattan, llevan a los participantes del mercado a reanudar las ventas. Técnicamente, un rechazo en los 5 800 dólares/t y una caída de nuevo por debajo de los 5 600 dólares/t se alinearían con los pronósticos de los modelos econométricos, empujando al cacao hacia el soporte de los 5 400 dólares/t y, a medio plazo, hacia la zona de 4 650–4 800 dólares/t.
Oro
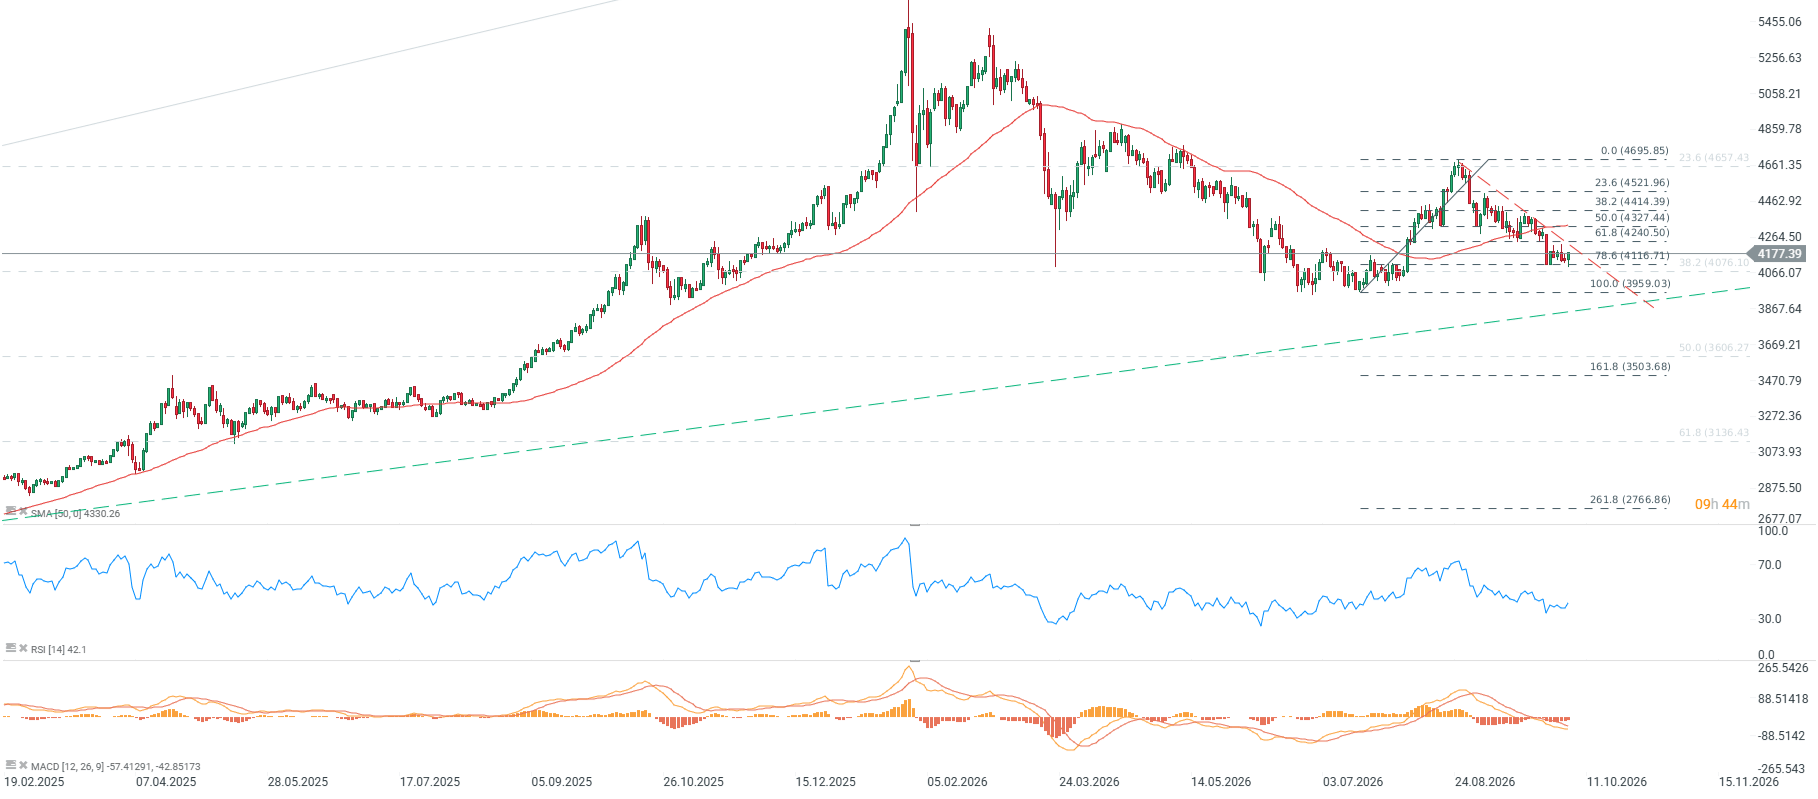
- El oro al contado cotiza a 4 177 dólares/oz, mostrando una modesta ganancia semanal del 0,22 %, junto con una notable caída mensual del 5,45 % y una rentabilidad en el año del -3,83 % (+4,55 % interanual).
- El RSI se sitúa en los 42 puntos, reflejando el dominio de la oferta sin entrar en territorio de sobreventa extrema, mientras que la desviación negativa respecto a la media móvil de 50 periodos (-3,80 %), junto con configuraciones bajistas de la SMA y el MACD, confirma el sentimiento técnico bajista.
- El soporte clave inmediato abarca los 4 130,00–4 100,00 dólares/oz, con una resistencia inmediata en los 4 200,00 dólares y otra resistencia adicional alrededor de los 4 330,00 dólares.
- El oro se mantiene en una tendencia bajista a corto plazo y, hasta que recupere la SMA de 50, sigue siendo posible una prueba de la zona de los 3 900 a 4 100.
Contexto fundamental y de mercado
- El oro al contado cotiza por encima de los 4.100,00 dólares/oz a pesar de que los rendimientos del Tesoro de EE. UU. se mantienen por encima del 5,00 %, lo que apunta a un ajuste de precios estructural continuo del lingote en relación con los modelos tradicionales de tipos de interés reales en EE. UU.
- Las tenencias en ETF de oro respaldados físicamente a nivel mundial alcanzaron un máximo de 4 años, formando un suelo de demanda crucial que defiende la zona de los 4 130,00 dólares/oz de caídas más profundas.
- El oro rebotó desde mínimos de dos meses tras una pausa en las ventas del Tesoro, donde una leve caída de los rendimientos suavizó el dólar estadounidense y redujo el coste de oportunidad de mantener el metal no rentable.
- Los datos de nóminas de EE. UU. de septiembre se situaron significativamente por debajo de las expectativas, añadiendo solo 29.000 empleos no agrícolas frente a un consenso de 90.000, junto con una revisión a la baja de los datos de agosto a 133.000 empleos.
- El desempleo en EE. UU. subió al 4,2 %, mientras que el crecimiento salarial anual se frenó inesperadamente al 3,0 % (el más bajo desde mayo de 2021), reduciendo significativamente el margen para un mayor endurecimiento monetario de la Fed.
- Tras los datos de empleo, las probabilidades del mercado para una subida de tipos de la Fed en octubre cayeron hacia el 20 %, mientras que las probabilidades de endurecimiento en diciembre se mantienen estimadas por encima del 80 % (sumando más del 100 %).
- Oficiales de la Fed, incluidos el vicepresidente Philip Jefferson y el presidente de la Fed de Nueva York John Williams, señalaron en discursos la necesidad de tomarse un tiempo adicional para evaluar si son necesarias más subidas para devolver la inflación al objetivo.
- El Banco Popular de China aumentó las reservas oficiales de oro a 2 346,43 toneladas desde las 2 313,46 toneladas anteriores, lo que representa una entrada de 32,97 toneladas de metal físico bajo su programa de diversificación de reservas.
- El Banco Central de la Federación de Rusia reportó una reducción en sus tenencias de oro a 2 282,98 toneladas desde las 2 304,75 toneladas, vendiendo 21,77 toneladas netas.
- La valoración del oro a largo plazo se mantiene respaldada por proyecciones macroeconómicas; un modelo econométrico basado en los rendimientos, los ETF y el dólar sugiere que el oro debería cotizar alrededor de los 4 500 en un horizonte de 12 meses.
- Los precios del oro al contado actual se sitúan un 25,73 % por debajo de su máximo histórico de 5 608,35 dólares/oz.
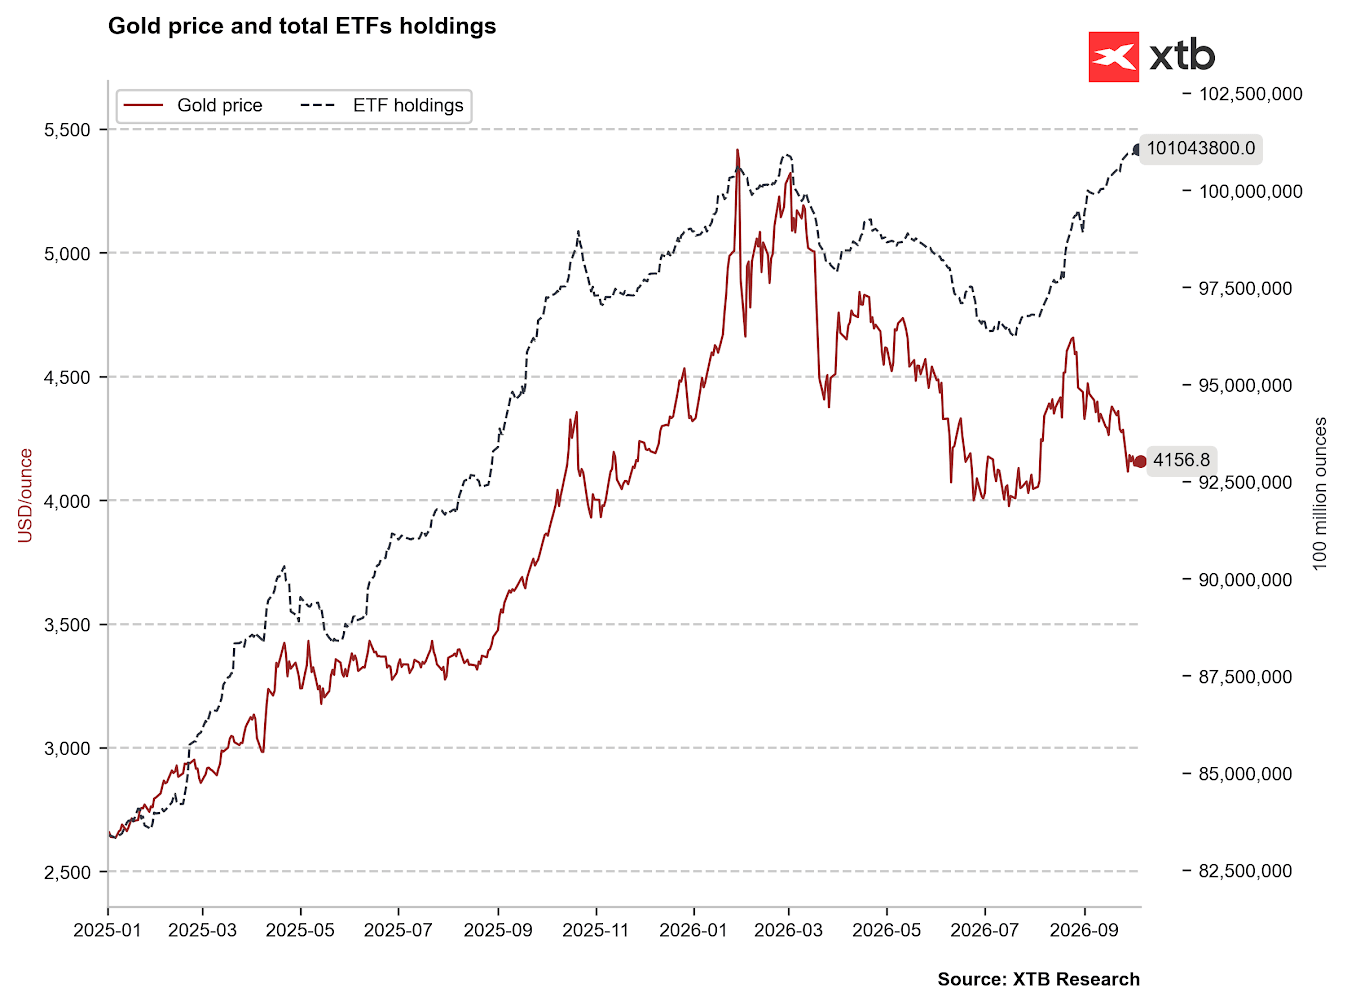
A pesar de la caída del oro, los ETF comenzaron a comprar de forma agresiva, recordando la configuración del verano de 2025 justo antes del fuerte repunte de septiembre vinculado a cambios en la postura de la Fed. Fuente: Bloomberg Finance LP, XTB
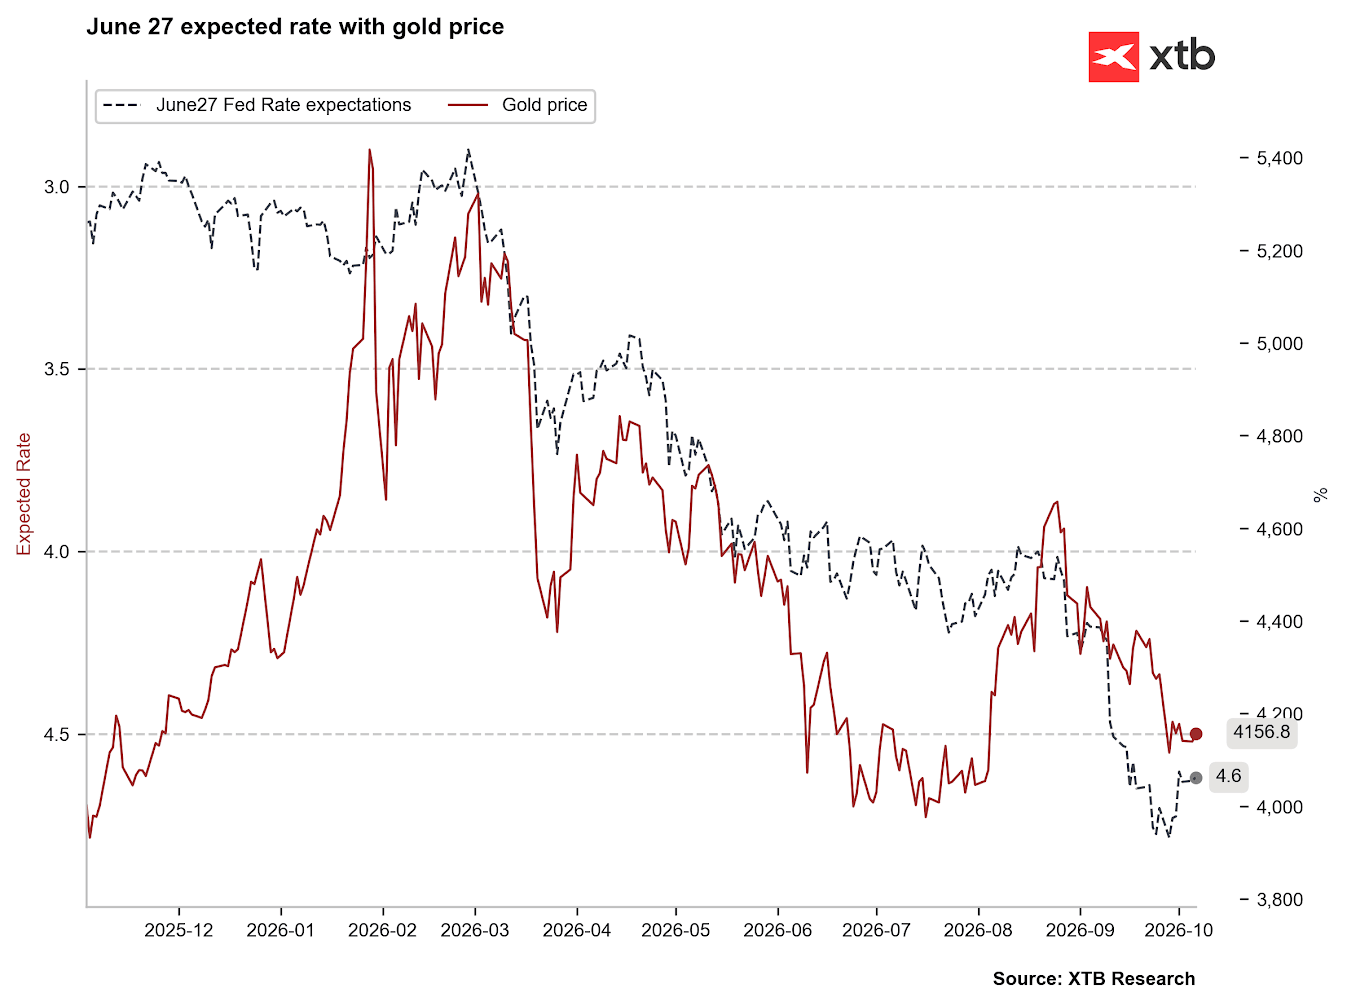 A pesar de las menores probabilidades de una subida en octubre, el mercado permanece fuertemente posicionado para más aumentos de tipos, apuntando hacia 2-3 movimientos adicionales hasta mediados del próximo año. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
- Las métricas de desviación de precios estandarizadas (Z-scores) indican valoraciones variables del lingote según el periodo elegido.
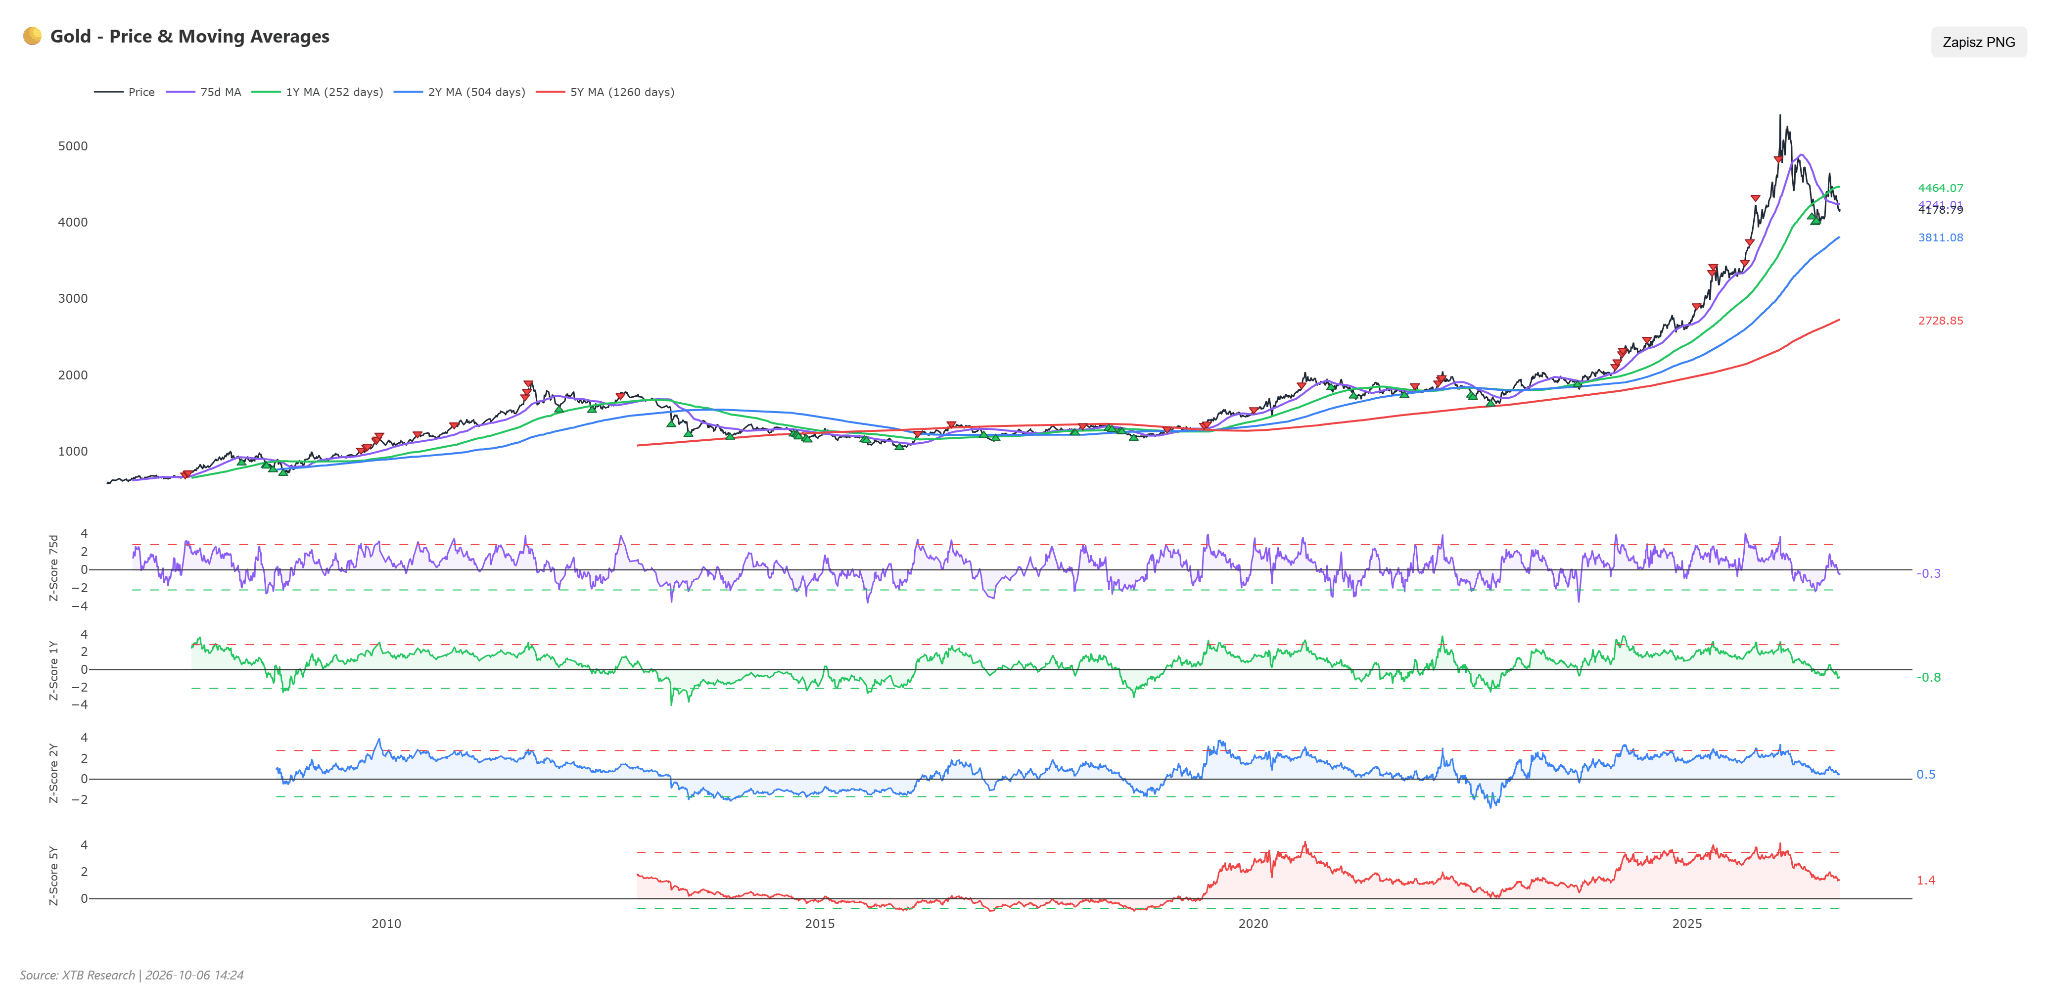
- El Z-score a 1 año se sitúa en -0,85, señalando una moderada moderación del precio e infravaloración relativa en los últimos doce meses.
- Por el contrario, los indicadores a más largo plazo se sitúan en el lado positivo, alcanzando +0,47 para periodos de 2 años y +1,40 para 5 años.
- La evolución del Z-score a 5 años en los últimos seis meses muestra una clara tendencia a la baja.
- Hace seis meses, este índice se situaba en un nivel extremadamente elevado de +2,51 antes de caer a +1,60 tres meses después.
- Hace un mes trajo un rebote temporal a +1,73, pero las semanas recientes vieron un nuevo descenso, estabilizándose en el nivel actual de +1,40.
- El informe de posicionamiento especulativo de la CFTC a 29 de septiembre de 2026 muestra que los fondos apalancados e inversores financieros mantienen posiciones largas netas de +218 632 contratos.
- El Z-score para esta posición se sitúa en +0,06, aunque el percentil histórico alcanza el 86,6 %, lo que atestigua una alta saturación estructural del mercado en posiciones alcistas. Los especuladores redujeron la exposición neta en 7 221 contratos durante la semana, aunque la cuota de posiciones largas sigue siendo extremadamente alta, del 88,9 %.
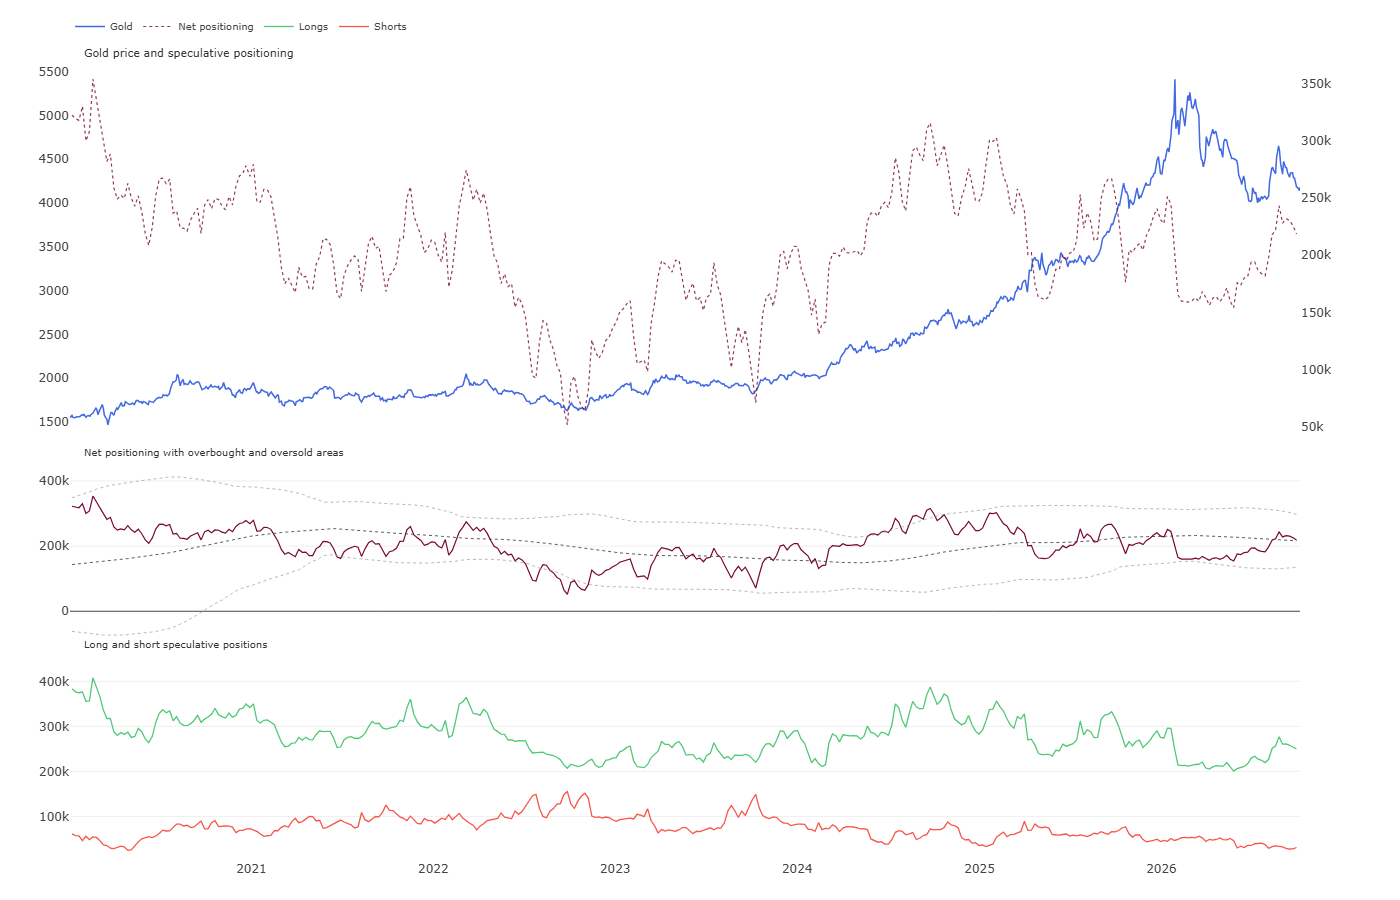
- Una síntesis de ambas perspectivas destaca la asimetría del riesgo. Aunque la caída en el Z-score de precios a 5 años confirma la recogida de beneficios y la menor sobrecompra, el posicionamiento especulativo en el percentil 86,6 con casi un 89 % de largos deja al mercado vulnerable a un mayor deshace de posiciones, especialmente tras el reciente rebote.
- Esta configuración implica que, a falta de nuevos impulsos proinflacionarios o una retórica restrictiva de la Fed, el exceso de posiciones largas especulativas podría provocar otra ola de liquidación forzada, profundizando la corrección técnica.
Escenarios
- Escenario alcista: Que el oro reanude una tendencia alcista sostenida requiere una ruptura definitiva y mantenerse por encima de la resistencia técnica en los 4 200,00 dólares/oz, respaldado por la confirmación de un giro acomodaticio de la Fed. La caída de las probabilidades de subida de tipos a finales de año —desencadenada por el empeoramiento de las lecturas de empleo en EE. UU. y la ralentización del crecimiento salarial por debajo del 3,0 %— tendría que empujar los rendimientos del Tesoro por debajo del 5,00 % y debilitar el índice del dólar. En estas condiciones, las compras sostenidas de los bancos centrales (especialmente el PBoC) y las entradas en ETF impulsarían al oro a probar máximos locales alrededor de los 4 330,00 dólares, despejando un camino a medio plazo hacia el objetivo del modelo econométrico de 4.546,76 dólares/oz.
- Escenario bajista: Una caída más profunda se materializará si el oro rompe por debajo del soporte clave en la zona de 4.130,00–4.100,00 dólares/oz, desencadenando cascadas de órdenes de corte de pérdidas (stop-loss) y la liquidación forzada de posiciones largas netas especulativas saturadas. Un impulsor fundamental clave serían las renovadas expectativas restrictivas para la reunión de la Fed en diciembre (fijando probabilidades de subidas de tipos por encima del 80 % actual), impulsadas por rebotes de la inflación subyacente. Los crecientes rendimientos del Tesoro presionarían las tenencias en ETF, empujando los precios primero hacia el soporte de los 4 020,00 dólares y, bajo una fuerte racha de ventas, hacia el soporte psicológico de los 3 950,00 dólares/oz.
Petróleo
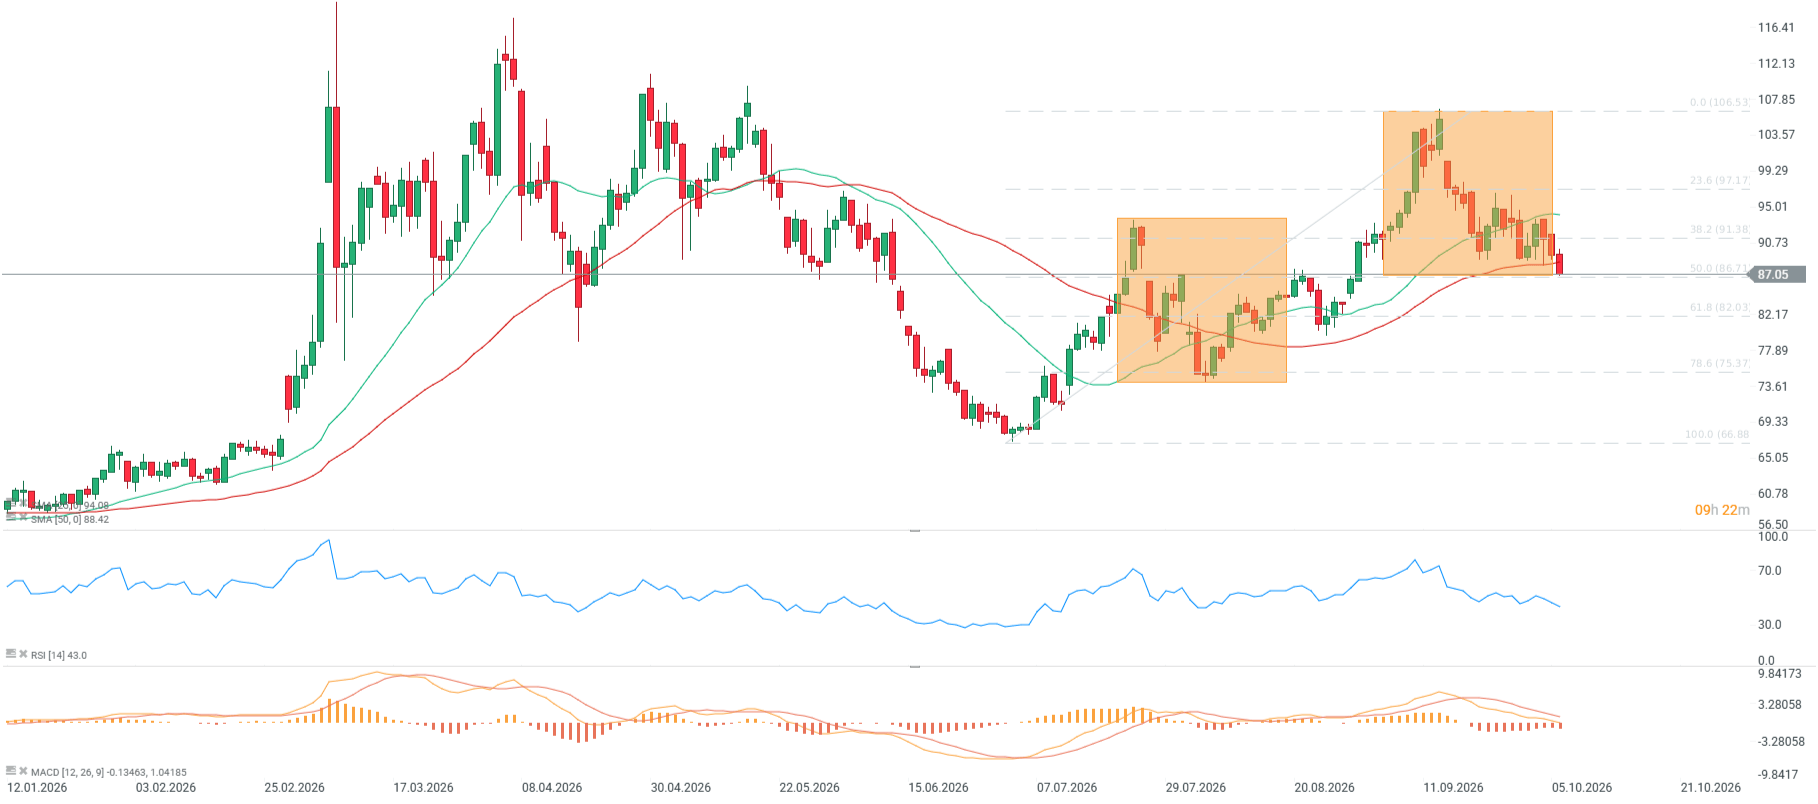
- El crudo WTI cotiza actualmente a 87 dólares/barril, mientras que la referencia europea Brent cotiza entre 98,22 y 100,92 dólares/barril.
- A medio plazo, el WTI marca una caída semanal del 3,13 % y una caída mensual del 5,56 %, mientras conserva sólidas ganancias en el año del +52,79 % y del +41,04 % interanual.
- El RSI cayó a los 33 puntos, acercándose a territorio de sobreventa, el MACD genera una señal de venta y los precios cayeron un 1,06 % por debajo de la media móvil de 50 periodos, aunque la alineación general de la SMA se mantiene técnicamente alcista.
- El soporte clave a corto plazo tras perder los 88,54 dólares se sitúa en los 86,31 dólares y 84,36 dólares para el WTI, mientras que la principal resistencia técnica para el Brent se centra alrededor de los 103,90 dólares.
Contexto fundamental y de mercado
- Los flujos diarios de crudo a través del estrecho de Ormuz se recuperaron hasta los 17,5 millones de barriles por día, lo que representa casi el 98 % de los volúmenes previos al conflicto en la región del golfo Pérsico.
- Los informes también indican que los flujos diarios de productos refinados alcanzaron los 2 millones de barriles por día.
- El rendimiento del oleoducto Este-Oeste de Arabia Saudí alcanzó los 5,8 millones de barriles por día (80 % de su capacidad nominal), esquivando las rutas marítimas menos seguras del estrecho de Ormuz.
- Las exportaciones de crudo de Oriente Medio a finales de septiembre superaron los promedios previos a la guerra durante un tramo de cuatro días, lo que apunta a una rápida recuperación logística.
- Las naciones del G7 acordaron una liberación coordinada de 100 millones de barriles de petróleo crudo y diésel de las reservas estratégicas, comprometiéndose a no introducir barreras a la exportación de energía.
- Saudi Aramco recortó bruscamente los precios oficiales de venta (OSP) de noviembre para el Arab Light destinado a compradores asiáticos, ampliando los descuentos a 5 dólares por debajo de las referencias regionales (frente al descuento de 2 dólares de octubre).
- El Comité Ministerial Conjunto de Seguimiento (JMMC) y los delegados de la OPEP+ decidieron el 4 de octubre mantener sin cambios los objetivos de producción de noviembre, conservando los recortes de producción de 2 millones de bpd hasta finales de 2026.
- La reevaluación de la capacidad base para los miembros de la OPEP+ se pospuso oficialmente a 2027 debido a la inestabilidad de las infraestructuras en zonas de conflicto. Según la AIE, la capacidad de producción de la OPEP cayó de forma pronunciada.
- Un grupo de siete productores clave de la OPEP+ aumentó su producción combinada de agosto en 630 000 bpd hasta los 25 millones de bpd, lo que se mantiene unos 5 millones de bpd por debajo de los niveles previos al conflicto.
- La producción actual de crudo saudí se sitúa en 6,238 millones de bpd, por debajo de los niveles anteriores de 8,135 millones de bpd.
- La producción de crudo de EE. UU. se mantiene cerca de máximos históricos con 13,948 millones de bpd (promedio semanal de 13,955 millones de bpd), mientras que la producción rusa cayó a 9,582 millones de bpd desde los 9,716 millones de bpd.
- Los informes recientes de inventarios de EE. UU. mostraron un aumento semanal del crudo de 0,92 millones de barriles (frente al aumento previo de 2,97 millones), mientras que las estimaciones del API señalaron un incremento de 1,02 millones (frente a 1,79 millones anterior).
- A pesar de la mejora en la disponibilidad de crudo, las reservas de productos refinados se mantienen ajustadas; el estocaje de destilados medios en EE. UU. se sitúa en 105,2 millones de barriles.
- El mercado del petróleo muestra enormes disparidades. El diferencial Brent-WTI se amplió más allá de los 10 dólares, impulsado por las preocupaciones sobre posibles prohibiciones de exportación de diésel que reducirían las compras de crudo de las refinerías. Los informes también sugieren que la administración de EE. UU. intenta activamente, mediante diversos métodos, presionar a la baja los precios antes de las elecciones parlamentarias de medio término.
- El consejero delegado de Vitol declaró que los inventarios comerciales de petróleo en los países occidentales se agotaron tras las perturbaciones por la guerra en Irán, creando riesgos de déficit repentinos si surgen nuevas perturbaciones de la oferta.
- Representantes japoneses mantuvieron conversaciones con Arabia Saudí y los EAU durante la cumbre de la Comunidad de Cero Emisiones de Asia (AZEC) para asegurar el suministro continuo de crudo a los países asiáticos.
- El parlamento de Irak incluyó una estimación conservadora del precio del petróleo de 58 dólares/barril en su borrador de presupuesto nacional para 2027.
Las entregas de crudo a través del estrecho de Ormuz han repuntado visiblemente últimamente, pero persisten problemas latentes. Se especula con que los EAU y otros estados del Golfo pagan discretamente a Irán para evitar ataques a los buques, lo que eleva los costes de exportación a la vez que preserva los ingresos petroleros. Fuente: hormuzstraittracker.com
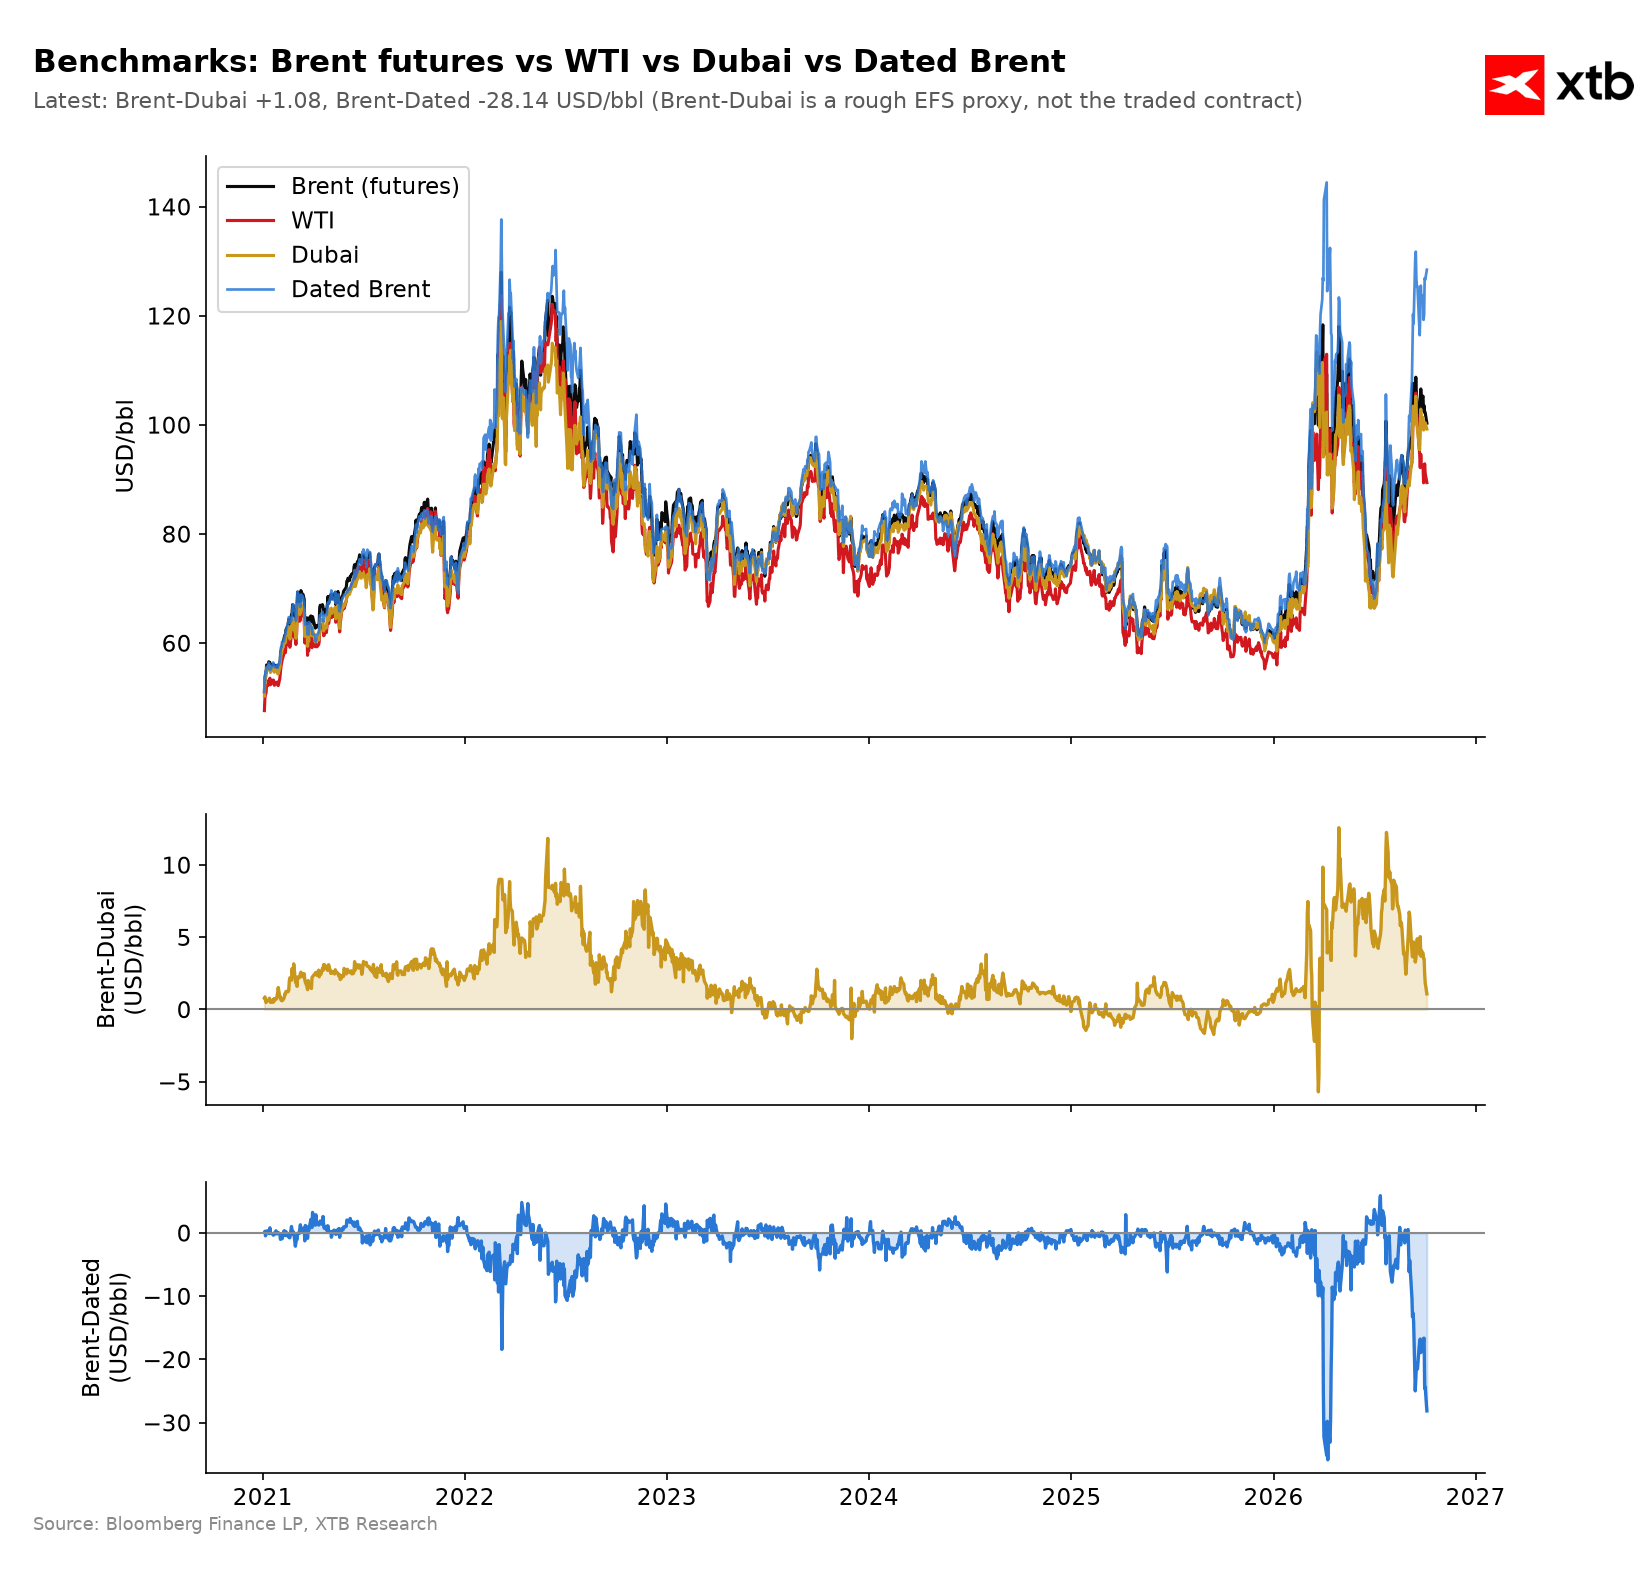 Los precios del Brent físico se mantienen elevados, pero el diferencial Brent-Dúbai se está estrechando. Los precios del crudo de Omán se reducen bruscamente. Fuente: Bloomberg Finance LP, XTB
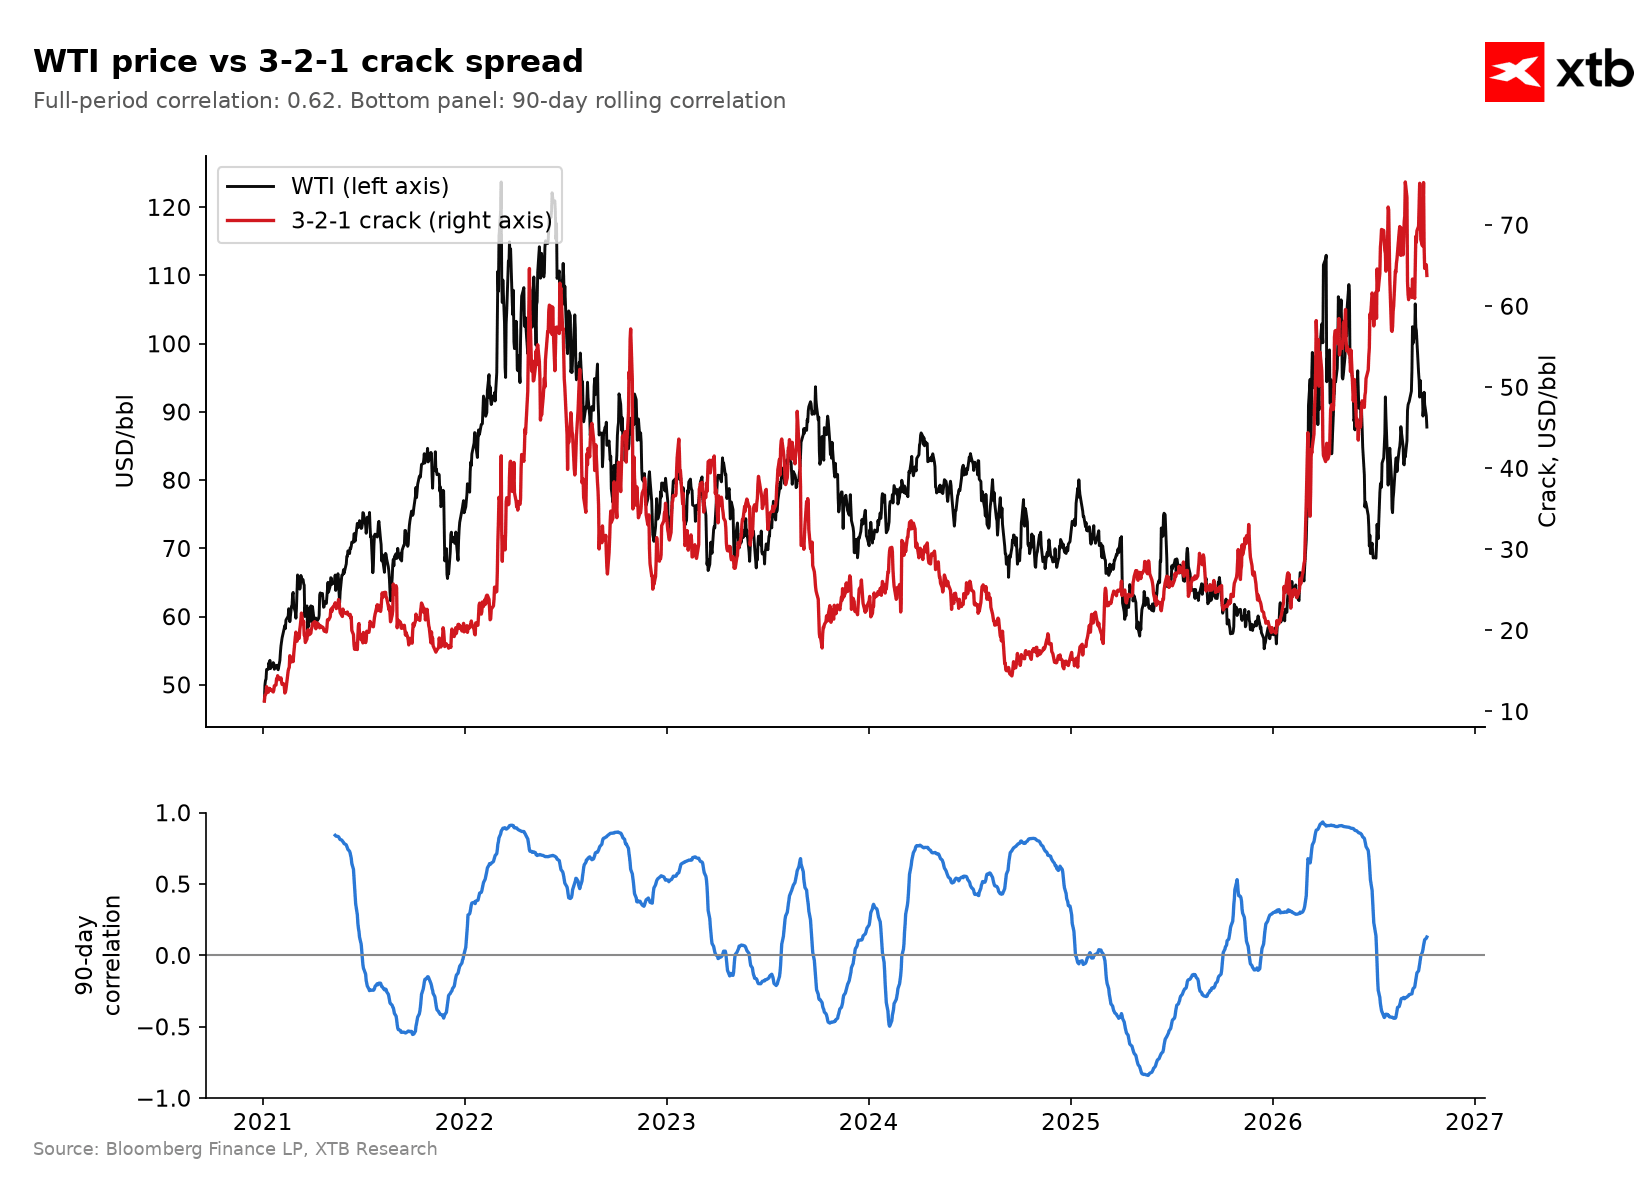 El margen de refino (crack spread) en EE. UU. disminuye junto con los precios del WTI, pero se mantiene en niveles elevados. Fuente: Bloomberg Finance LP, XTB
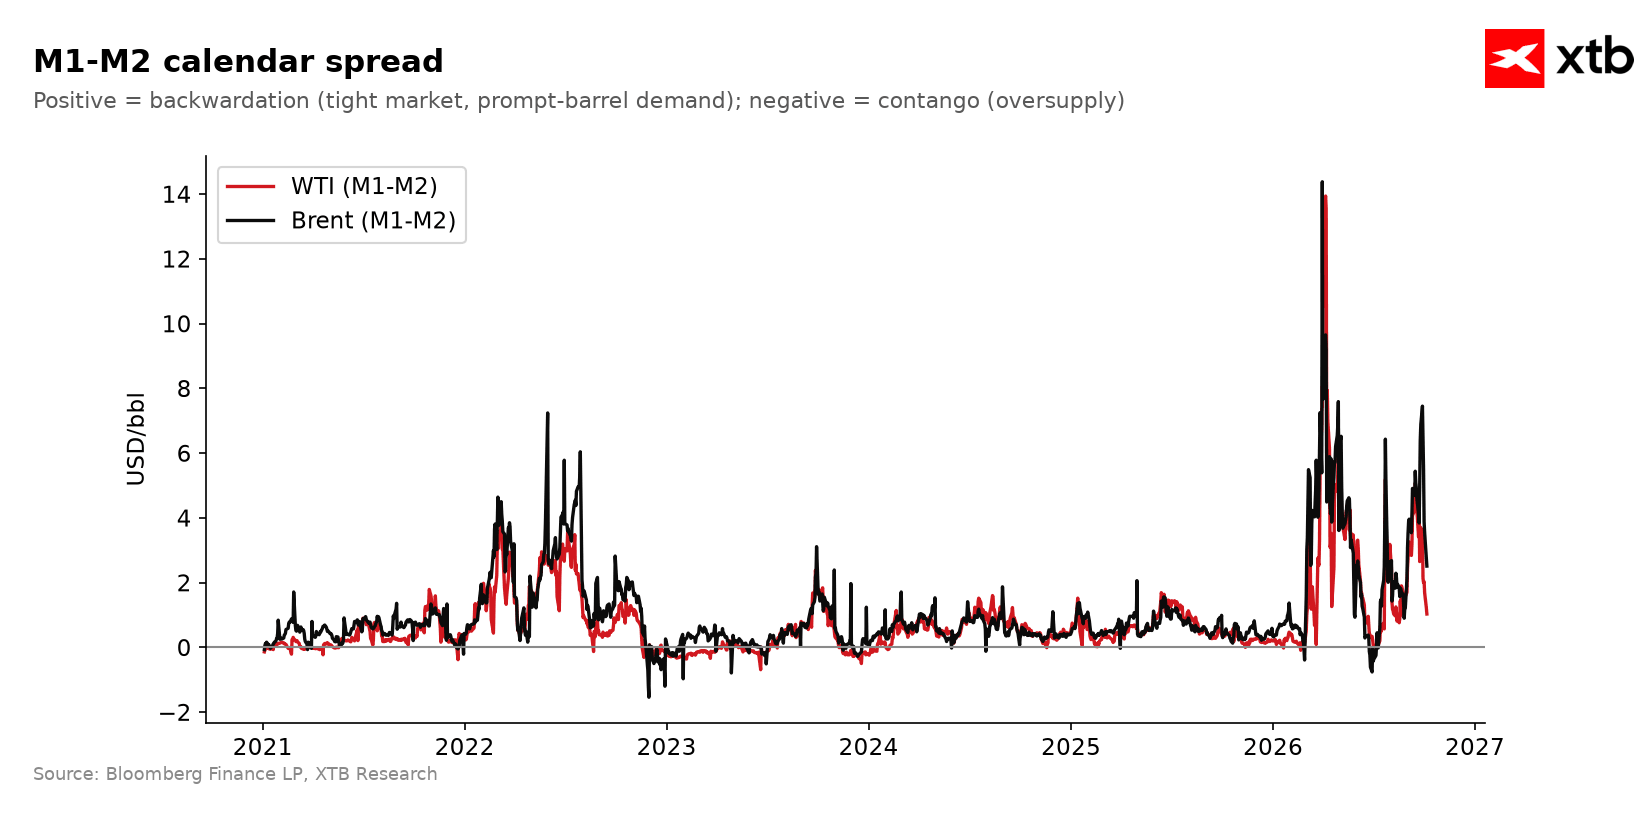 Los diferenciales temporales (calendar spreads) comienzan a caer de forma perceptible. Fuente: Bloomberg Finance LP, XTB
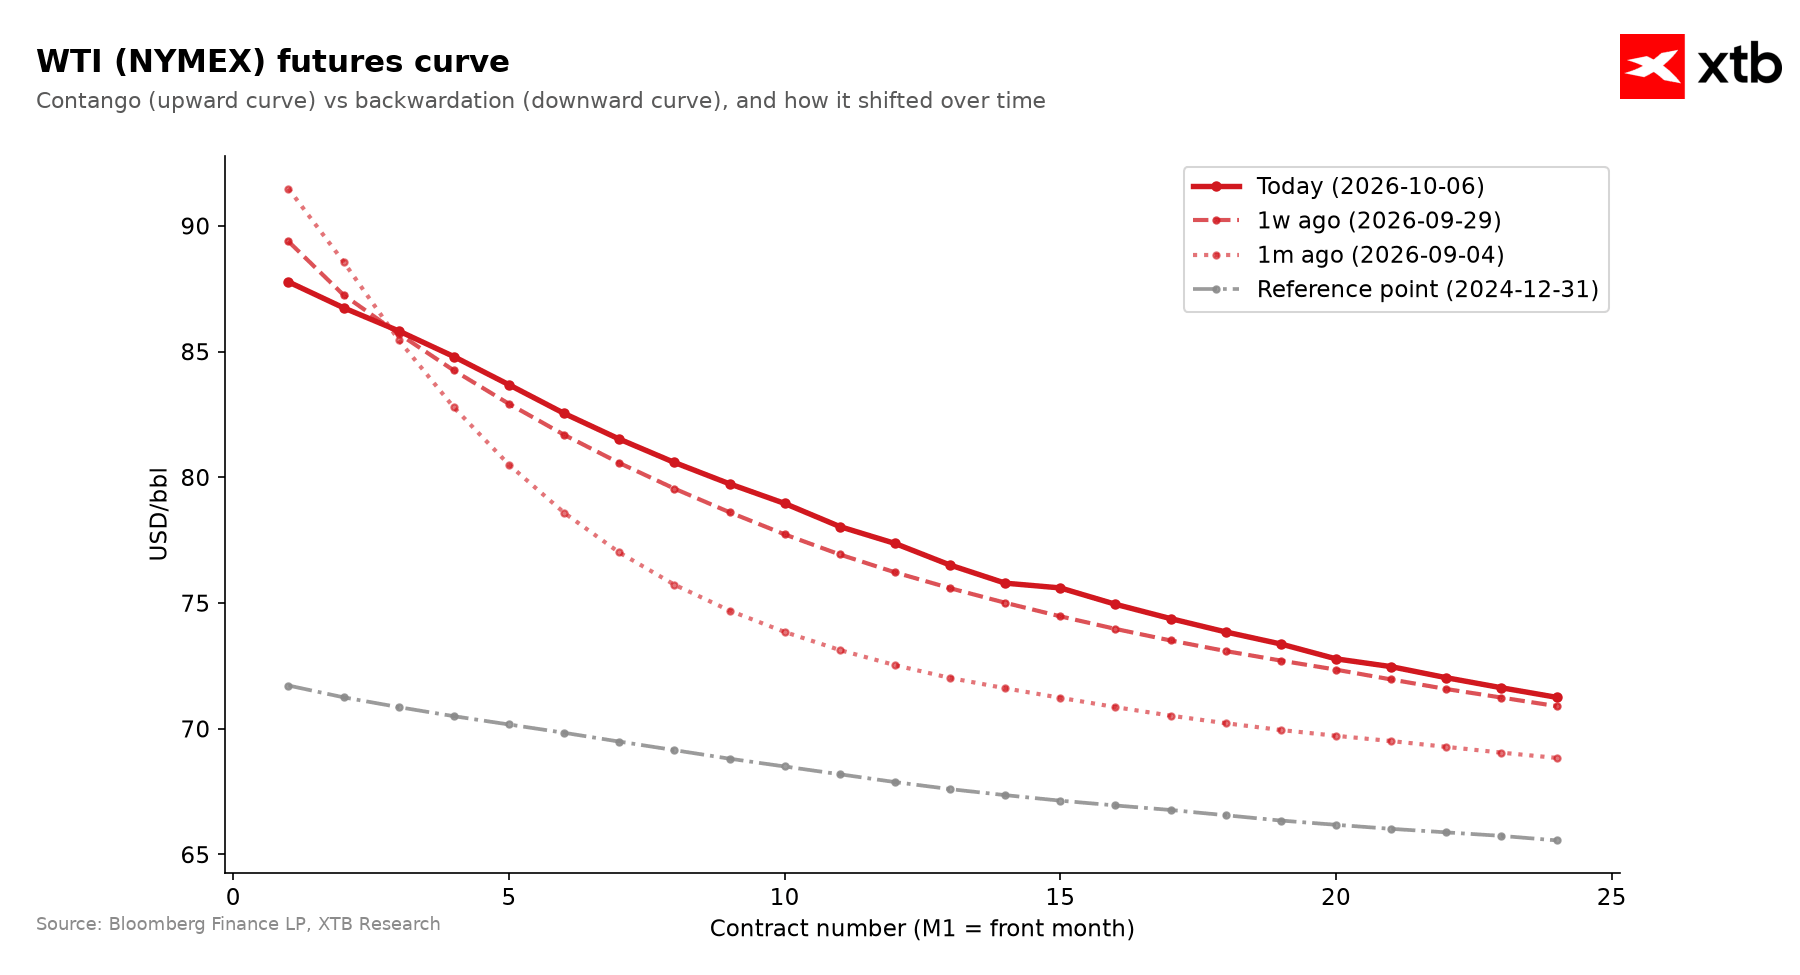 La curva de futuros del WTI se relaja notablemente en el tramo corto mientras se desplaza al alza más adelante, lo que señala una menor presión a corto plazo (o contención artificial de precios), pero persistentes problemas subyacentes a largo plazo. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
- Las métricas de valoración por desviación estándar para el crudo WTI se sitúan en niveles positivos moderados, con Z1Y en +0,55, Z2Y en +1,11 y el Z5Y a 5 años en +0,64.
- Analizar la trayectoria histórica del Z-score a 5 años durante los últimos seis meses revela cambios drásticos en el sentimiento del mercado.
- Hace seis meses, el índice se situaba en un pico extremo de +2,72, reflejando el punto máximo de la prima de riesgo geopolítico.
- Hace tres meses, cayó en picado a terreno negativo (-0,74) tras la estabilización militar temporal.
- Hace un mes, la métrica rebotó a +0,96 por las renovadas preocupaciones sobre las rutas de transporte marítimo antes de asentarse en +0,64 en las últimas semanas junto con la normalización de los envíos.
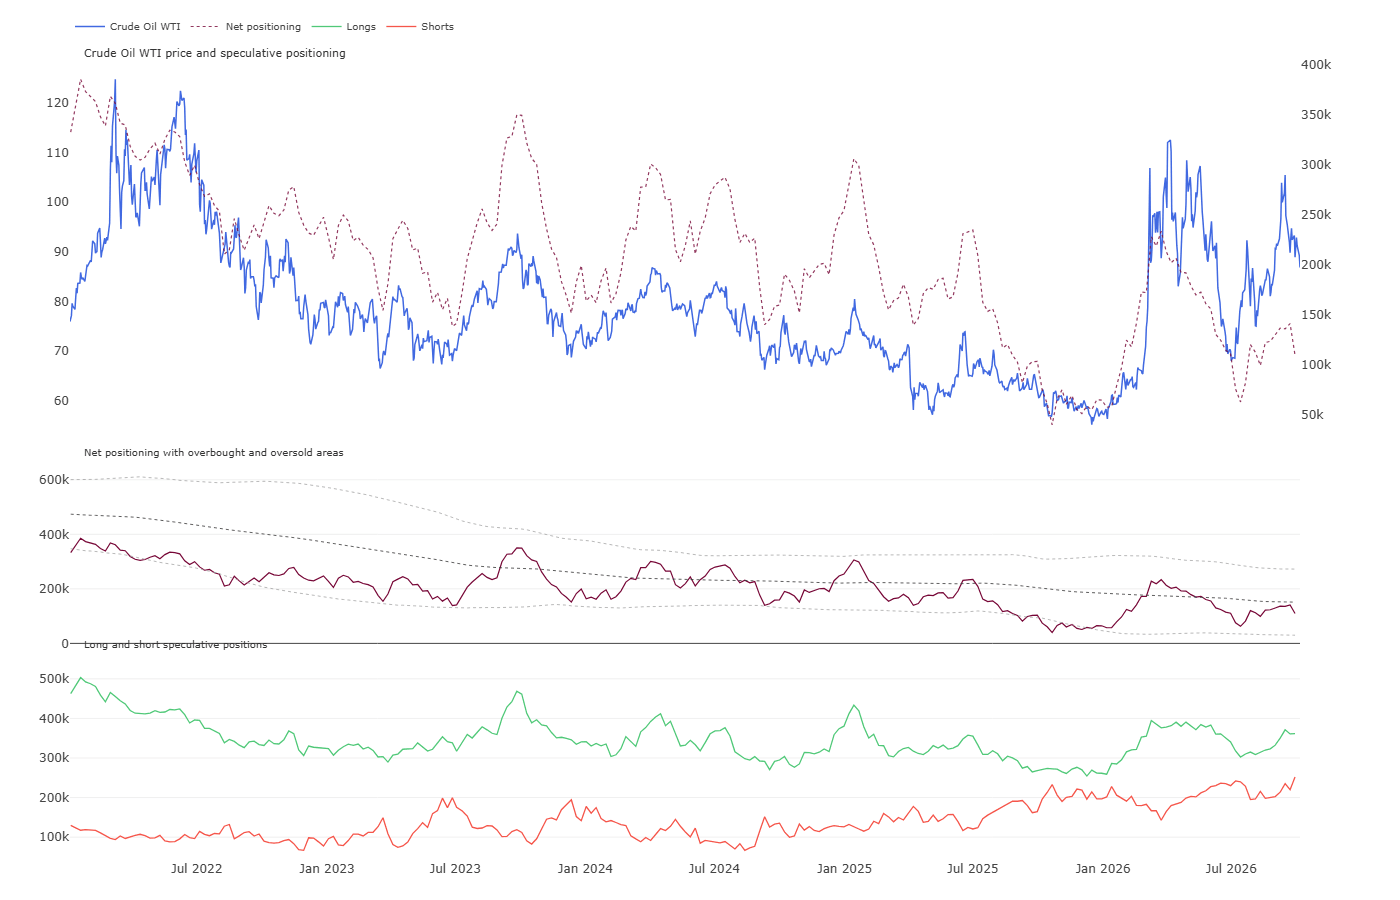
- Los datos de posicionamiento de la CFTC a 29 de septiembre de 2026 muestran un posicionamiento especulativo neto largo de +109 463 contratos, lo que coincide con un Z-score de -0,69 y se sitúa en el percentil histórico 55,3.
- A lo largo de la semana, los fondos llevaron a cabo una fuerte reducción, vendiendo 31 643 contratos netos y reduciendo la cuota de posiciones largas al 58,9 %.
- El retroceso en la exposición especulativa confirma la disminución de las primas de precios reflejada en métricas Z5Y más bajas.
- Una abultada recogida de beneficios y la liquidación de largos reducen el exceso de oferta especulativa, pero con el desbloqueo de las infraestructuras de exportación en Oriente Medio, la presión favorece una mayor moderación de las valoraciones.
Escenarios
- Escenario alcista: Reanudar una ola alcista requiere renovados riesgos geopolíticos, tales como nuevos bloqueos en el estrecho de Ormuz, ataques a la infraestructura del oleoducto Este-Oeste o el agotamiento físico de los 100 millones de barriles liberados de las reservas estratégicas del G7 en medio de déficit continuos de destilados medios. Desde el punto de vista técnico, mantener el soporte en los 86,31 dólares en el WTI seguido de una ruptura por encima de los 88,54 dólares y superar los 90,00 dólares, además de probar la resistencia de los 103,90 dólares en el Brent, materializaría este escenario.
- Escenario bajista: Una racha de ventas más profunda se materializará si los flujos de crudo de Oriente Medio se mantienen por encima de los niveles previos a la guerra, Aramco continúa con recortes agresivos del precio OSP para Asia y la producción récord de EE. UU. cercana a los 14 millones de bpd impulsa constantes aumentos de los inventarios comerciales. Desde el punto de vista técnico, un cierre diario por debajo de los 86,31 dólares en el WTI consolida el dominio bajista, enviando los precios directamente al soporte de los 84,36 dólares, extendiéndose el riesgo a medio plazo hacia el soporte psicológico de los 80,00 dólares/barril.


¿Vuelven las fusiones bancarias?

🔎¿Cómo afecta la convocatoria de Elecciones Generales a la deuda española?


El barril de brent cae por debajo de los 100$🚨


Resumen de mitad de sesión: presupuestos de Francia y elecciones en España. La política vuelve a los mercados
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.