

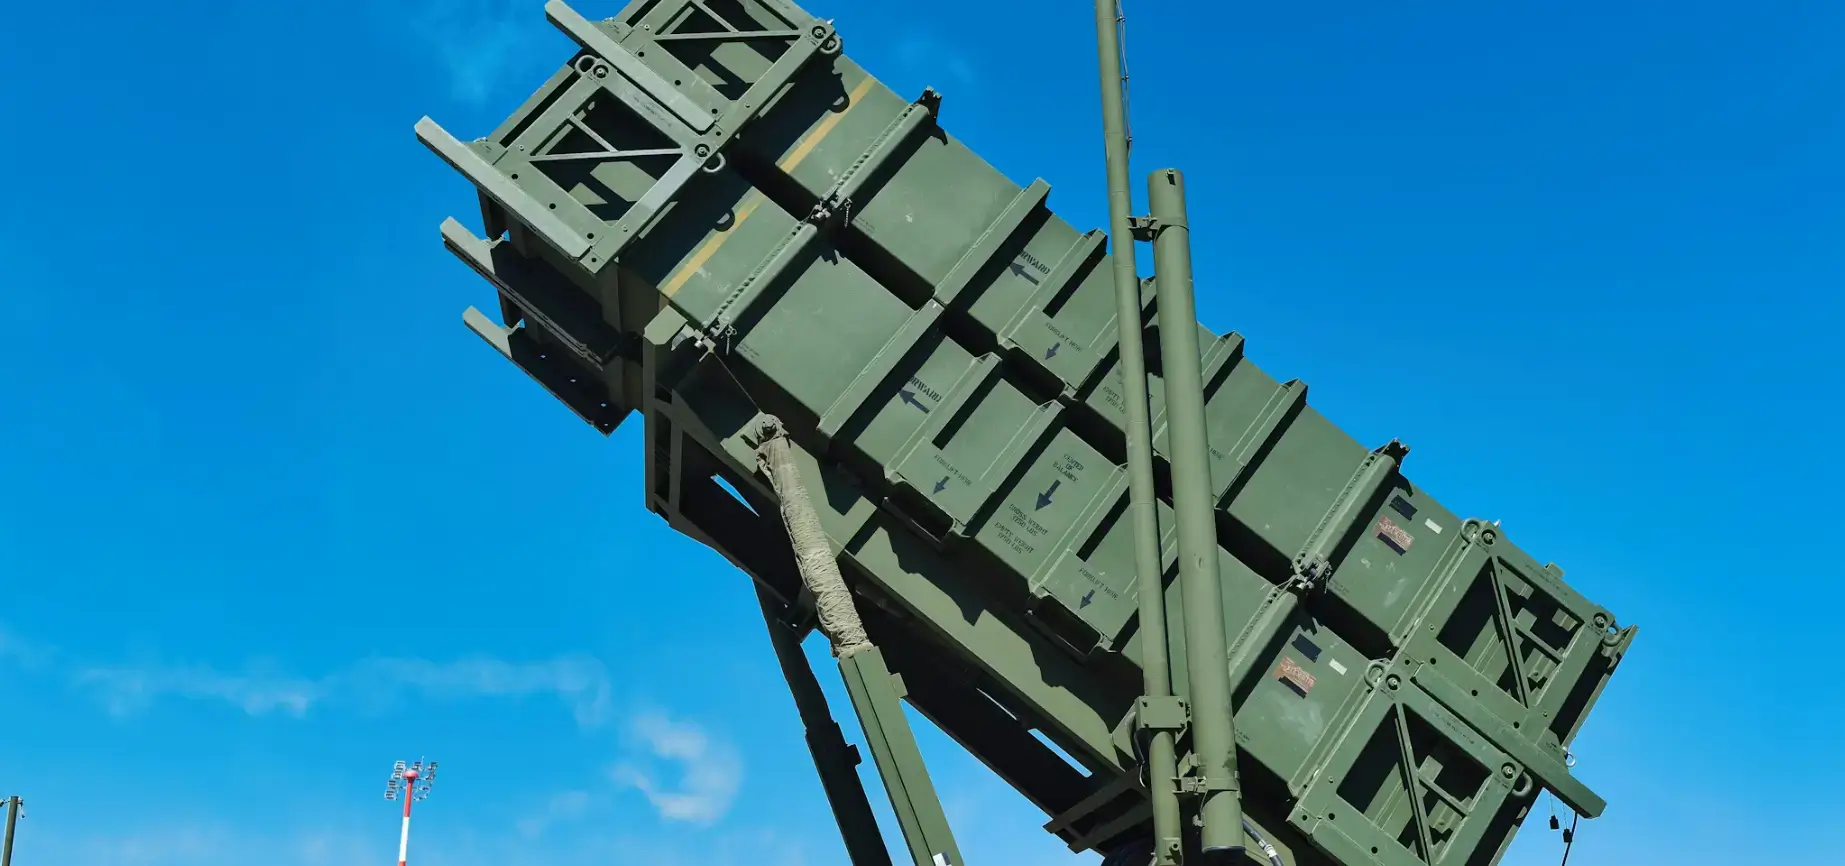
- La Fiscalía Anticorrupción investiga contratos de Defensa por más de 6 000 millones de euros adjudicados a Indra y Escribano Mechanical & Engineering.
- Las acciones de Indra acumulan una caída de casi el 10% tras conocerse la investigación sobre presuntas irregularidades en adjudicaciones.
- La presentación del plan estratégico el 25 de noviembre y el próximo informe de la IGAE marcarán la evolución bursátil de la compañía.

- La Fiscalía Anticorrupción investiga contratos de Defensa por más de 6 000 millones de euros adjudicados a Indra y Escribano Mechanical & Engineering.
- Las acciones de Indra acumulan una caída de casi el 10% tras conocerse la investigación sobre presuntas irregularidades en adjudicaciones.
- La presentación del plan estratégico el 25 de noviembre y el próximo informe de la IGAE marcarán la evolución bursátil de la compañía.
El lunes conocimos que la Fiscalía Anticorrupción investiga desde enero, tras una denuncia de un particular presentada en diciembre de 2025, posibles irregularidades en contratos de Defensa por más de 6.000 millones adjudicados a Indra y Escribano Mechanical & Engineering (EM&E). En este contexto, Indra corrigió más un 3% este lunes y en torno a un 5% ayer. Hoy el tono bursátil se suaviza, con un -0,2% que le impide alcanzar el umbral de los 54 euros por título. Desde que empezamos la semana, Indra ha borrado casi el 10% de su valor, reduciendo su capitalización en unos 1.000 millones de euros. Ahora mismo el riesgo gira en torno a la posibilidad que estallen nuevas revelaciones que amplifiquen el alcance del caso. Pese a todo, Indra se mantiene con un 10,6% de rentabilidad en el año.
¿Qué sabemos de las investigaciones?
El informe de la IGAE. El documento, fechado en abril y encargado por la Fiscalía, examina ocho contratos y se centra en dos de mayor importe: el blindado 8x8 Dragón (2.100 millones) y el lanzacohetes SILAM (en torno a 576 millones, anulado en septiembre de 2025).
La adjudicación del 8x8 estaba decidida al menos el 28 de abril de 2020, dos meses antes de constituirse TESS; el SILAM se licitó en 14 días pese a que el mínimo legal es 15; y en el contrato antidrones, la competidora Amper fue excluida por entregar su oferta un minuto tarde.
Un nuevo megacontrato en plena investigación: El Gobierno adjudicó el pasado 10 de noviembre a la UTE Indra-EM&E un contrato de 1.450 millones para sistemas antidrones (C-UAS), dentro de un paquete de más de 11.860 millones aprobado en el Consejo de Ministros y antes de abrir plazo de publicidad competitiva.
Más préstamos públicos: En plena investigación, el Gobierno aprobó un nuevo real decreto con 6.400 millones en préstamos a tipo 0% para los Programas Especiales de Modernización, entre cuyos beneficiarios figuran de nuevo Indra y Escribano.
El Tribunal de Cuentas también fiscaliza: Además de la causa, el Tribunal de Cuentas prepara un informe fiscalizador sobre el programa 8x8 que prevé aprobar el próximo año.
La investigación apunta al modelo de contratación del propio Gobierno: el uso sistemático del artículo 346 del Tratado de la UE (adjudicación directa por seguridad nacional) y la concentración del 84% de los préstamos del PITSDEF en Indra y sus alianzas. Por su parte, el Ministerio de Defensa mantiene que todo se hizo conforme a la legalidad.
El escenario actual podría condicionar a la nueva dirección de Ángel Simón, que presentará el 25 de noviembre un plan estratégico que aspira a elevar los ingresos un 70% hasta los 12.000 millones apoyándose precisamente en los contratos del Gobierno. El mercado vigilará el segundo informe de la IGAE, más completo que el de abril, cuya entrada puede determinar si la Fiscalía eleva el caso a los tribunales con imputaciones concretas.
Problema para el sector
El caso salpica al conjunto de la industria de defensa española, con un precedente temido: la anulación del contrato SILAM en septiembre de 2025 demuestra que estos contratos pueden caer. Además, Santa Bárbara Sistemas (General Dynamics) mantiene recurridos ante el Supremo los reales decretos de préstamos. Si la IGAE concluye en su segundo informe que el patrón se repitió en más programas, el riesgo escalaría: con potenciales anulaciones, renegociaciones y congelación de anticipos.
Opinión sobre la situación de Indra
Lo más probable es que nos encontremos ante un escenario de incertidumbre prolongada más que de colapso. Las diligencias de Anticorrupción se abren por un año prorrogable, el segundo informe de la IGAE todavía tardará en llegar y los procesos judiciales de esta naturaleza se miden en años, no en semanas. Mientras no haya imputaciones ni anulaciones de contratos, el daño debería quedar confinado al terreno reputacional y a medio plazo. El coste de reputación que Indra está pagando podría empezar a revertirse en la presentación de su plan estratégico el próximo 25 de noviembre. Los fundamentos del negocio —cartera récord de 22.165 millones, ingresos en fuerte crecimiento, dominio tecnológico en sectores protegidos— no han cambiado en dos semanas; lo que ha cambiado es la prima de riesgo que el mercado exige por una compañía cuya relación con el Estado, que es a la vez su cliente, su accionista de referencia (a través de la SEPI) y ahora su investigador potencial, es más compleja de lo que parecía.
El verdadero punto de inflexión llegará por tres vías, y conviene seguirlas de cerca. La primera es judicial: si el segundo informe de la IGAE confirma el patrón de adjudicaciones predeterminadas en más programas y la Fiscalía acude al juzgado con imputaciones, el salto de riesgo reputacional a riesgo material sería inmediato, con la anulación del SILAM en 2025 como precedente de lo que puede ocurrir. La segunda es política: las elecciones del 29 de noviembre pueden cambiar al cliente principal de Indra, y un Gobierno de otro color, con el PP exigiendo más explicaciones al menos en una fase inicial, podría revisar el ritmo de adjudicaciones y préstamos sobre los que se sostiene el crecimiento del 70% que aspira a presentar el plan de Simón y Recasens. La tercera es la propia reacción de la compañía, ya que hasta ahora su comunicación ha sido mínima, y un silencio prolongado, especialmente si las caídas continúan, puede erosionar la confianza entre los inversores.
Dicho esto, y siendo prudentes: los grandes valores españoles han sobrevivido a crisis reputacionales peores. Una compañía estratégica para la defensa nacional como es Indra, con el Estado como accionista de referencia y una cartera contratada que asegura ingresos durante años, tiene un suelo más firme que el que sugiere un desplome de casi el 10% en las dos primeras sesiones de esta semana. El mercado está descontando el ruido, pero también está ofreciendo, a quien tenga paciencia, una prima por asumirlo.

Los índices europeos prolongan las caídas pese al impulso de Nvidia


¿Cuándo entrará Anthropic en los índices? Hoy día Clave


Merlin, Colonial y Neinor ante el 29N: dividendos, impuestos y centros de datos en juego en las elecciones generales de 2026


Elecciones generales 2026: cómo pueden afectar al Banco Santander, BBVA y CaixaBank las propuestas de los partidos
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.