

-
El volumen de crudo exportado se recupera mediante costosas alternativas logísticas, compensando parcialmente la reducción de barriles iraníes en el mercado global.
-
Las altas tarifas de flete y un histórico backwardation evidencian un mercado físico tenso que sostiene los precios en una meseta alta a pesar del regreso del flujo.
-
El escenario base prevé un Brent estabilizado entre $93 y $108 ante una guerra fría operativa, salvo que un avance diplomático o una escalada rompan la tendencia técnica.

-
El volumen de crudo exportado se recupera mediante costosas alternativas logísticas, compensando parcialmente la reducción de barriles iraníes en el mercado global.
-
Las altas tarifas de flete y un histórico backwardation evidencian un mercado físico tenso que sostiene los precios en una meseta alta a pesar del regreso del flujo.
-
El escenario base prevé un Brent estabilizado entre $93 y $108 ante una guerra fría operativa, salvo que un avance diplomático o una escalada rompan la tendencia técnica.
Cambio de narrativa Hace solo unos días, el mercado temía fuertemente un regreso de los precios del crudo a nuevos máximos históricos durante la guerra en curso. Sin embargo, ahora los inversores están empezando a contemplar un escenario completamente diferente: el colapso del bloqueo de Irán. Aunque los precios del petróleo están rebotando significativamente durante el último lunes de septiembre, el panorama actual en el mercado petrolero parece ser extremadamente interesante, pero al mismo tiempo difícil de predecir.
Todavía no se ha anunciado ningún acuerdo en los últimos días, Irán no está suavizando las condiciones para la apertura de Ormuz y Trump ha rechazado por completo la propuesta de Irán. A pesar de esta situación, está surgiendo una narrativa cada vez más fuerte y respaldada por datos de que las exportaciones de petróleo de Oriente Medio están regresando en mayor medida. Se puede decir que, aunque el mercado no logró un avance diplomático, encontró una solución alternativa por sí mismo. Esta es una situación que se puede denominar una guerra fría en el mercado petrolero: el conflicto continúa, lo que sostendrá en gran medida la prima geopolítica, el riesgo no desaparece, pero el comercio sigue adelante. Simplemente es más largo, más caro y definitivamente más peligroso.
Antes de avanzar, una advertencia importante sobre los datos. La mayoría de las cifras sobre flujos, shuttles de petroleros y transferencias ship-to-ship (STS) provienen de datos privados, pero cada vez más análisis confirman los crecientes números. Aunque la escala exacta de la recuperación de las exportaciones es difícil de evaluar, la dirección parece clara, lo cual también está siendo descontado por el mercado a más largo plazo. Surge, sin embargo, la pregunta: ¿es también el momento de una fuerte caída en el tramo corto de la curva del petróleo?
¿Qué cambió realmente?
El retorno de las exportaciones El dato más importante del mes que termina rápidamente. Se esperaba que las exportaciones totales de crudo de Oriente Medio, que se desplomaron a alrededor del 40% de los niveles de enero en marzo, repuntaran en septiembre a alrededor de 17 millones de b/d, lo que según algunos cálculos es casi el 90% de la base de principios de este año. Este es un cambio masivo en comparación con el colapso de primavera.
Además, es visible una clara rotación de rutas, y esto es el núcleo de esta historia. Cuando las exportaciones del Golfo Pérsico se detuvieron en primavera, el Mar Rojo asumió la carga (Arabia Saudí redirigió los cargamentos). Cuando los hutíes cerraron la salida sur por Bab el-Mandeb en verano y los ataques al oleoducto Este-Oeste cortaron el flujo al Mar Rojo en septiembre, las exportaciones regresaron al Golfo Pérsico, que ahora registra cifras muy altas. El mayor exportador de petróleo del mundo no podía permitirse que el crudo dejara de fluir por completo. Simplemente decidió asumir un mayor riesgo y, con la ayuda de EE. UU., está liberando cada vez más barriles a través del Estrecho de Ormuz.
Ahora surge la pregunta. Si el flujo de crudo a través del Estrecho de Ormuz ha regresado a niveles muy altos, ¿por qué no está cayendo el petróleo? La respuesta, por supuesto, es el riesgo y las altas tarifas de flete. El petróleo fluye sin un acuerdo, pero al mismo tiempo el mercado debe pagar un precio más alto si quiere conseguir los codiciados barriles.
Nuevo mecanismo de exportación: el shuttle de Ormuz y la temporada de cría en el Golfo de Omán ¿Cómo se ve físicamente la nueva solución alternativa?
Ha surgido algo que los analistas llaman el "shuttle de Ormuz". Los petroleros transportan el crudo fuera de la trampa persa a lo largo de la costa omaní, manteniéndose cerca de la costa de Omán en lugar de tomar la ruta central o bordear la costa iraní, y luego descargan el cargamento mediante transferencias ship-to-ship (STS) en el Golfo de Omán antes de regresar a por otro lote. De ahí la explosión en las transferencias STS, apodada la "temporada de cría" de barcos. El volumen de estas operaciones creció de casi cero durante la primavera a más de 8 millones de b/d en septiembre.
Según las estimaciones, alrededor de 116 petroleros participan en el shuttle de Ormuz. ADNOC (la compañía petrolera estatal de los EAU) comenzó ya en mayo (alrededor de 11 embarcaciones), y más tarde Saudi Aramco y Kuwait copiaron el modelo. A esto se añade un elemento militar: la Marina de EE. UU. coordina los tránsitos de petroleros por el estrecho, designando rutas y ventanas de tiempo, lo que permite una defensa aérea concentrada sobre el paso. Todo esto sucede con los transpondedores apagados, por lo que solo mediante el uso de datos satelitales empresas como Kpler pueden estimar cuánto crudo sale realmente del Estrecho de Ormuz. El petróleo está fluyendo, pero los costes implicados en sacarlo a mar abierto son significativamente más altos que los estándares.
Por qué el petróleo se mantiene alto: el coste de la alternativa y un Irán que se desvanece
Actualmente, parece que hay tres factores principales que mantienen los precios elevados a pesar del retorno de los volúmenes.
En primer lugar, el coste del shuttle es enorme. El flete en la ruta desde el Golfo hacia China (índice TD3c) se disparó a más de $200 por tonelada, lo que se traduce en hasta casi $30 por barril. Para un cargamento de VLCC de 2 millones de barriles, eso supone aproximadamente $58 millones por un solo viaje. Este coste no desaparece; es absorbido por el precio del petróleo entregado. En otras palabras, incluso si los barriles son abundantes, llevarlos al mercado es caro, y eso sostiene los precios.
En segundo lugar, el propio Irán se está quedando fuera del juego, lo cual es un factor que restringe la oferta en lugar de relajarla. Irán prácticamente no ha cargado crudo desde agosto en su principal terminal de la isla de Kharg, ya que exportar petróleo iraní y regresar por el siguiente cargamento conlleva el mayor riesgo. Bessent afirma que solo quedan en el agua unos 15 millones de barriles de crudo iraní, y las últimas entregas a China se completarán en dos semanas. Por lo tanto, un volumen real está saliendo del mercado, incluso si otros lo están reemplazando.
En tercer lugar, el riesgo geopolítico sigue activo. Los drones y misiles hutíes siguen volando hacia Riad y las instalaciones de Aramco (alertas en Abha y Jazan). Mientras la infraestructura energética siga siendo un objetivo, la prima de riesgo se mantendrá en el mercado.
Confirmación del mercado de futuros
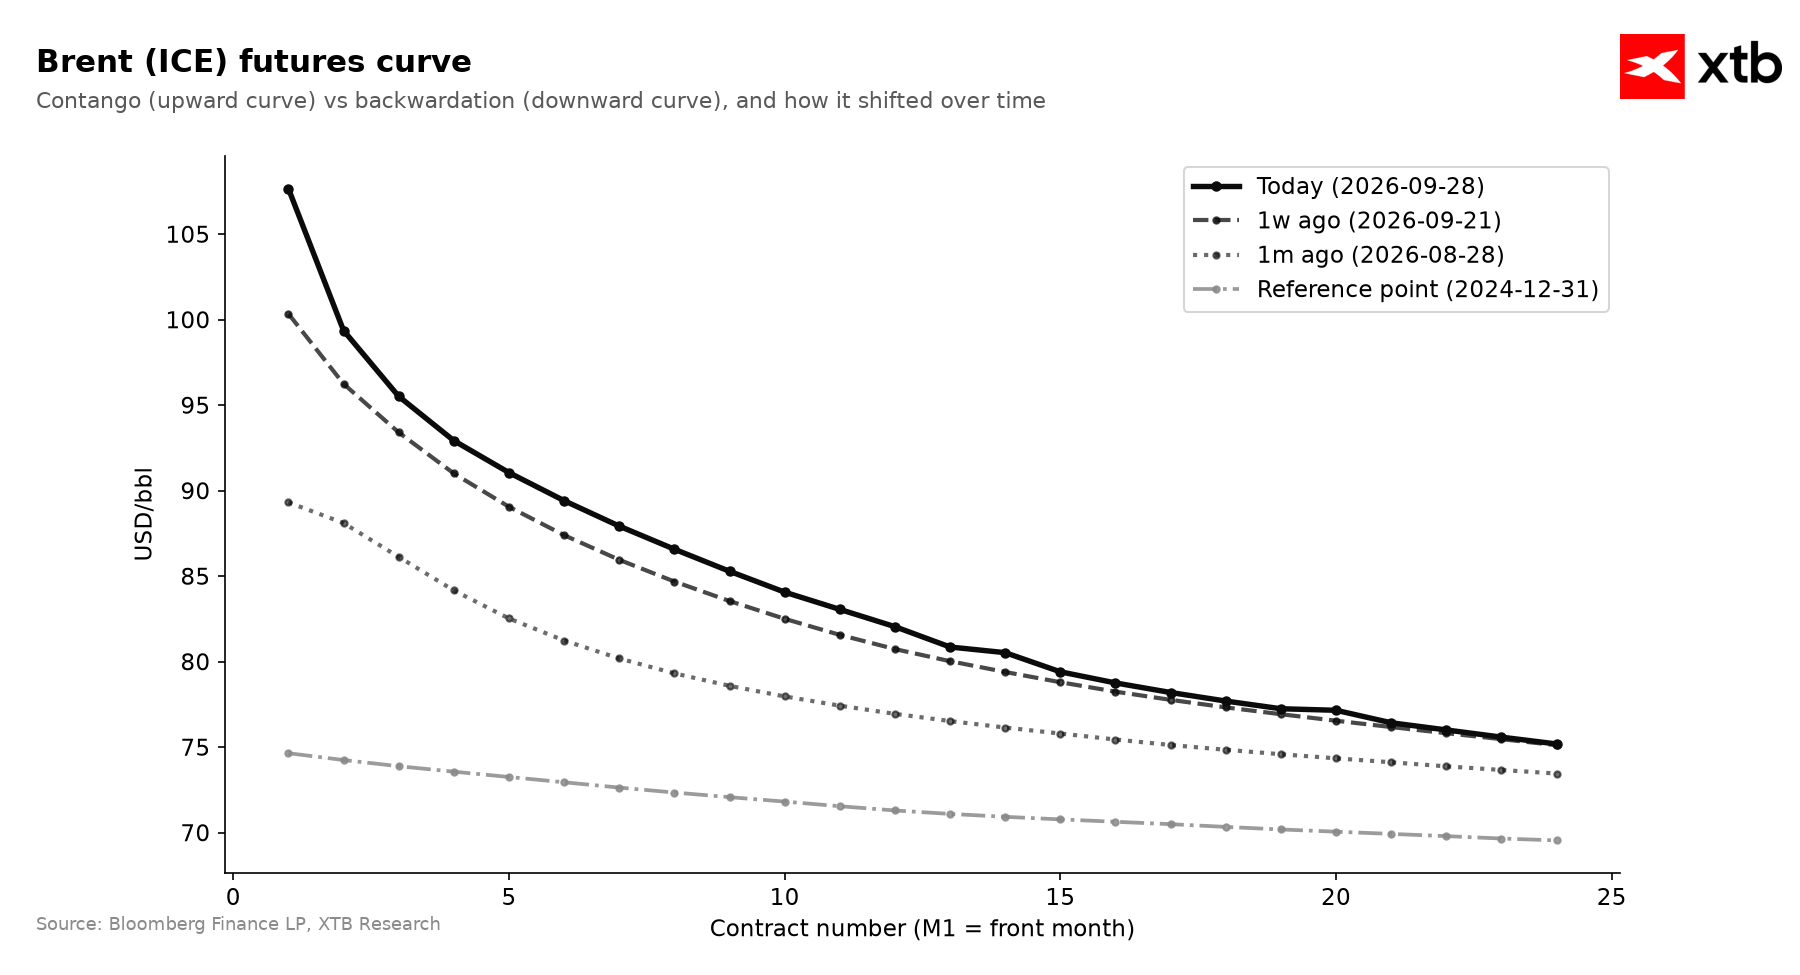
El mercado de futuros muestra que la situación a corto plazo sigue siendo ajustada. Si el retorno de los volúmenes estuviera realmente relajando el mercado físico, lo veríamos en la curva de futuros; actualmente, en cambio, observamos una estabilización de este estado.
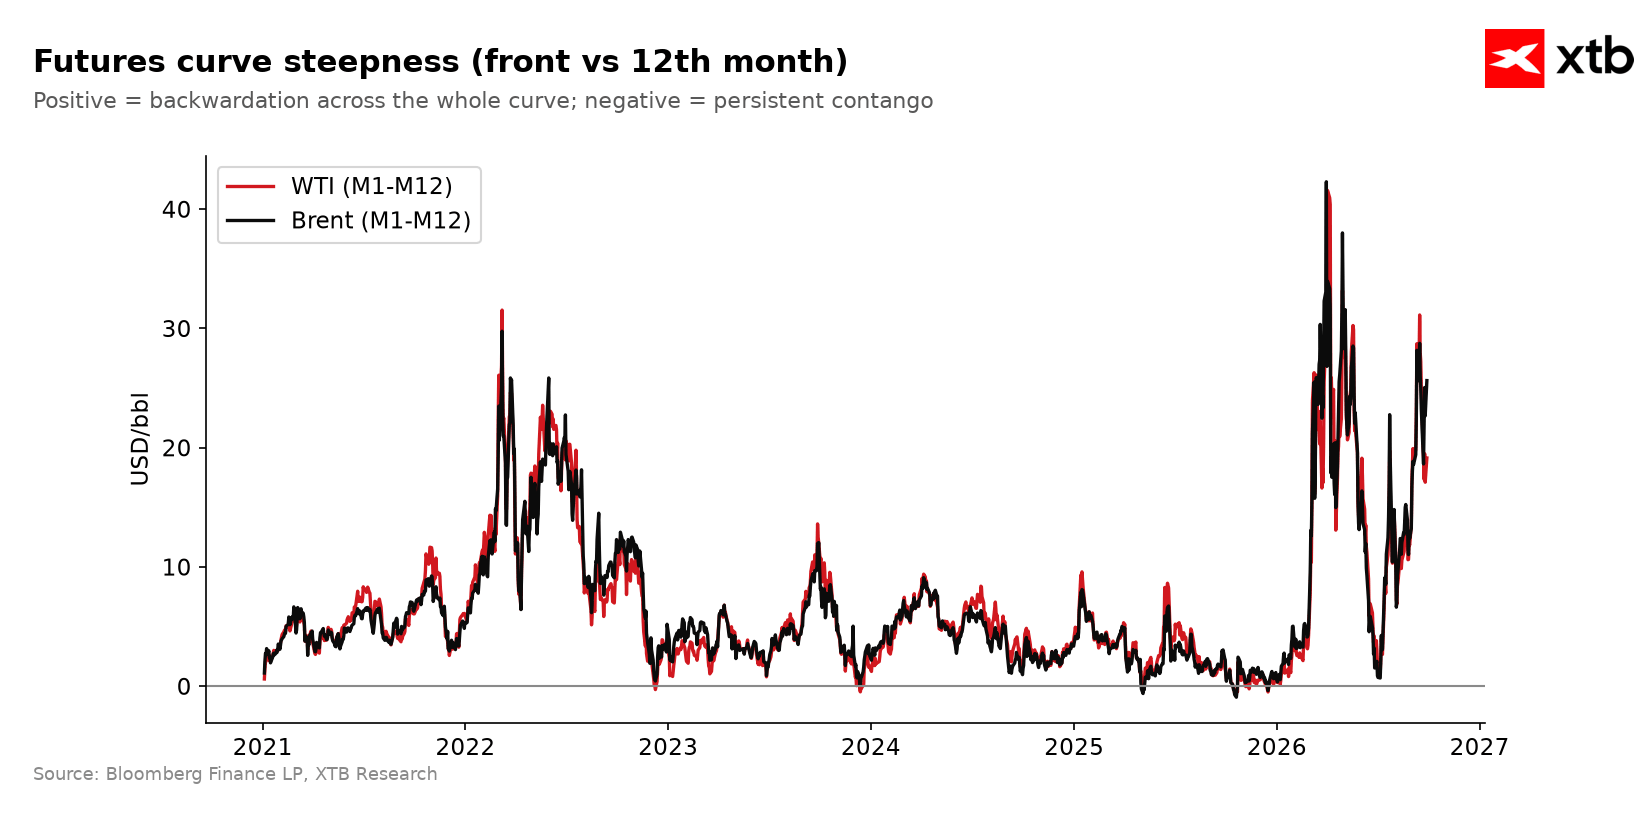
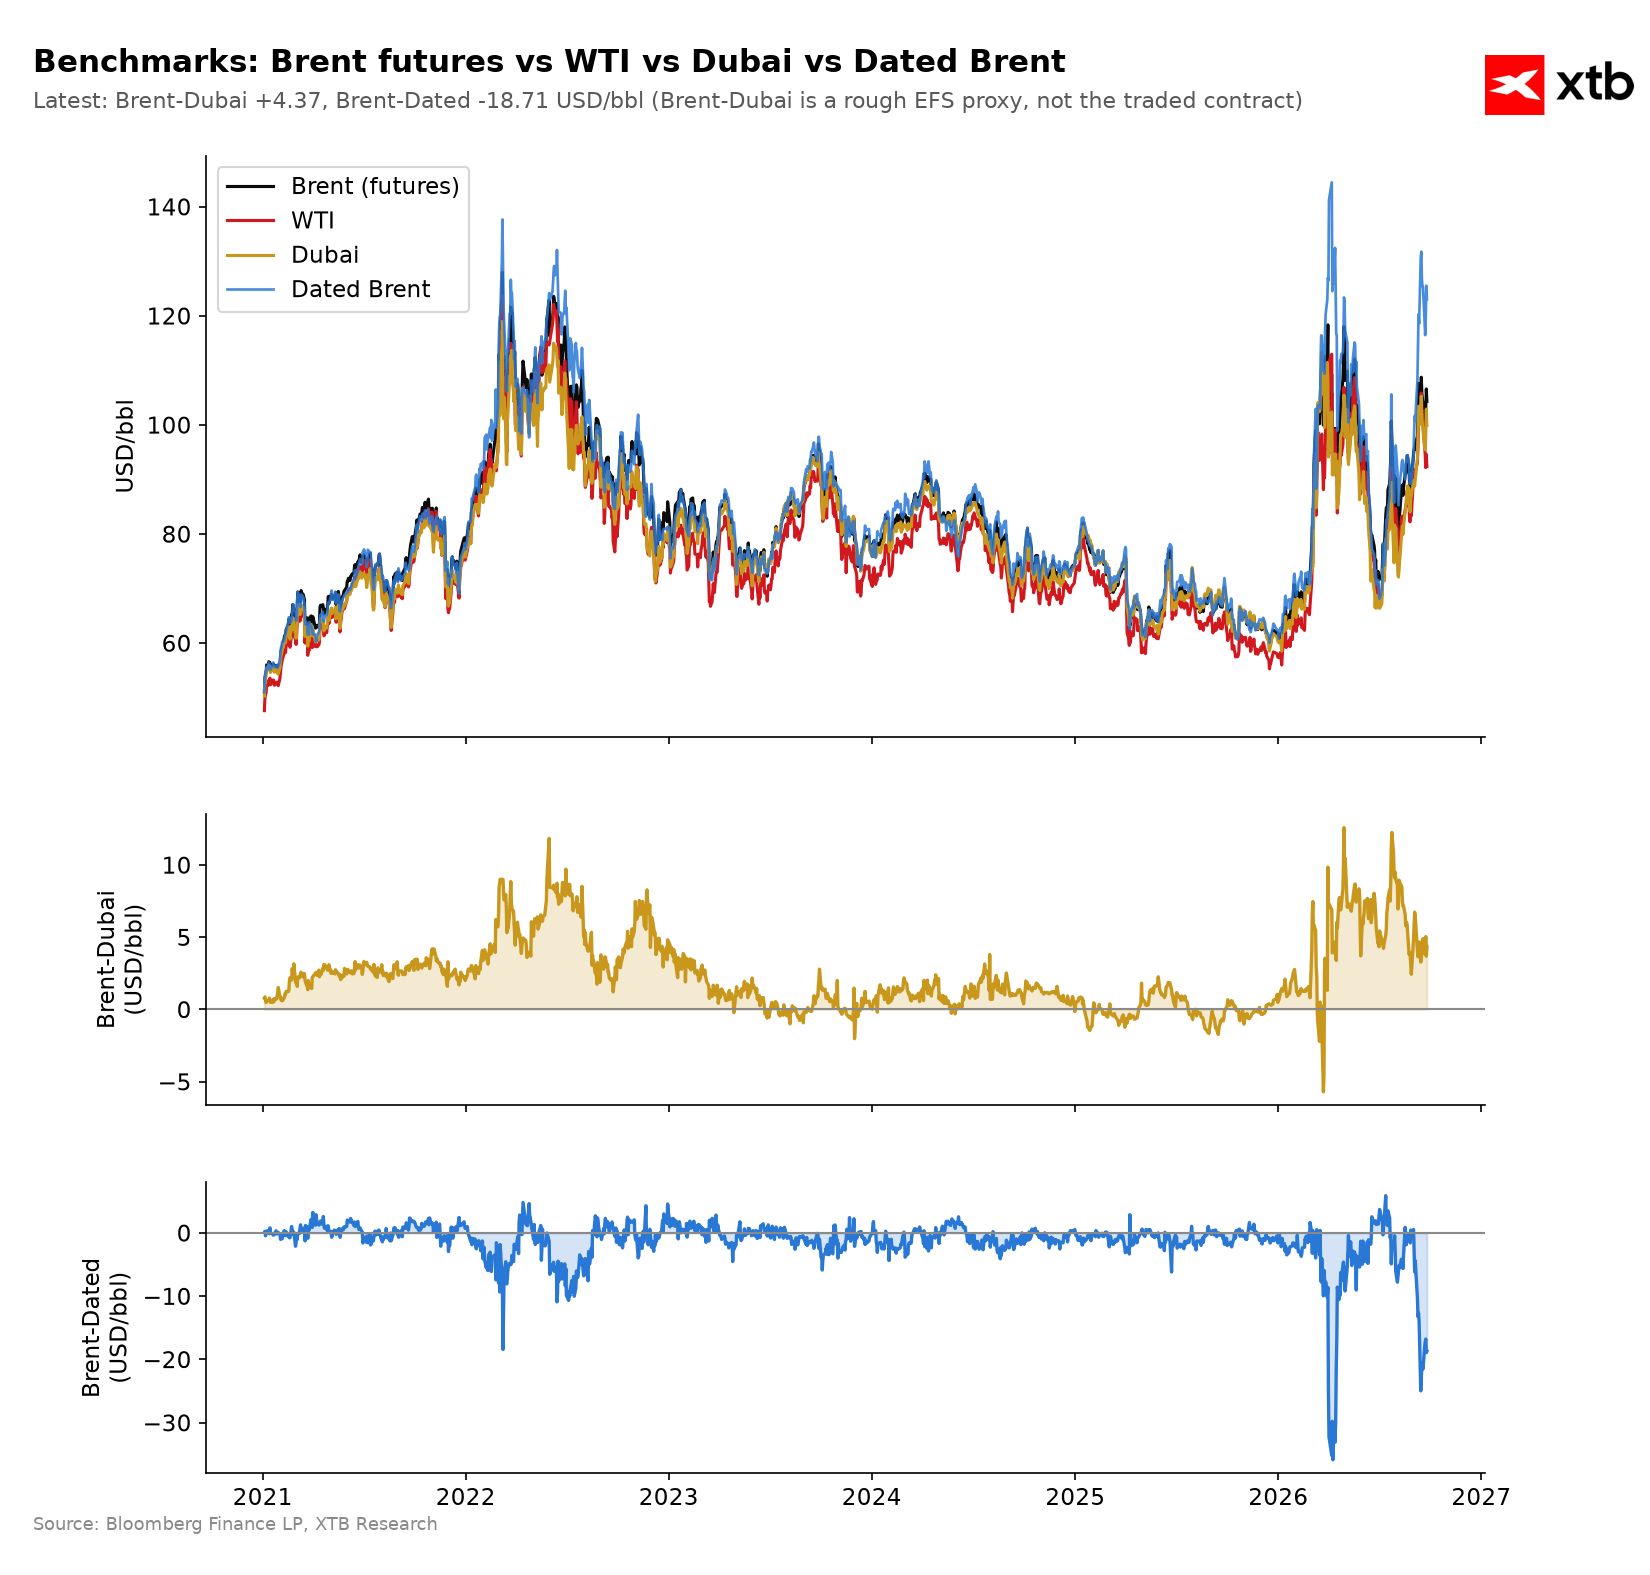
El backwardation del crudo Brent —la prima del contrato del primer mes sobre el contrato a 12 meses— es profundo y, de hecho, se ha ampliado: normalmente esta prima era de solo unos pocos dólares, y hace unas semanas se situaba en $10, lo que ya era alto. Actualmente, esta prima para el contrato cercano por vencer se ha disparado hasta alcanzar los $27. Toda la curva se ha desplazado hacia arriba, incluido el extremo de 12 meses. Mientras tanto, el crudo físico (Dated Brent) cotiza con una prima récord de +$23 sobre los futuros del primer mes en papel. Tres señales independientes indican que el mercado físico se mantiene ajustado.
¿Cómo se ve todo esto junto a la fuerte recuperación de las exportaciones de petróleo? El volumen está regresando, pero llega de manera más cara, a través de rutas más largas y excluyendo ciertas calidades (las iraníes), por lo que la disponibilidad física del barril adecuado en el lugar adecuado sigue siendo limitada. A esto se suma la restringida oferta de combustibles refinados. La curva y los datos de flujo no se contradicen; cuentan dos caras de la misma historia: abundancia de barriles en tránsito, pero caros y plagados de problemas.
Análisis técnico del crudo Brent
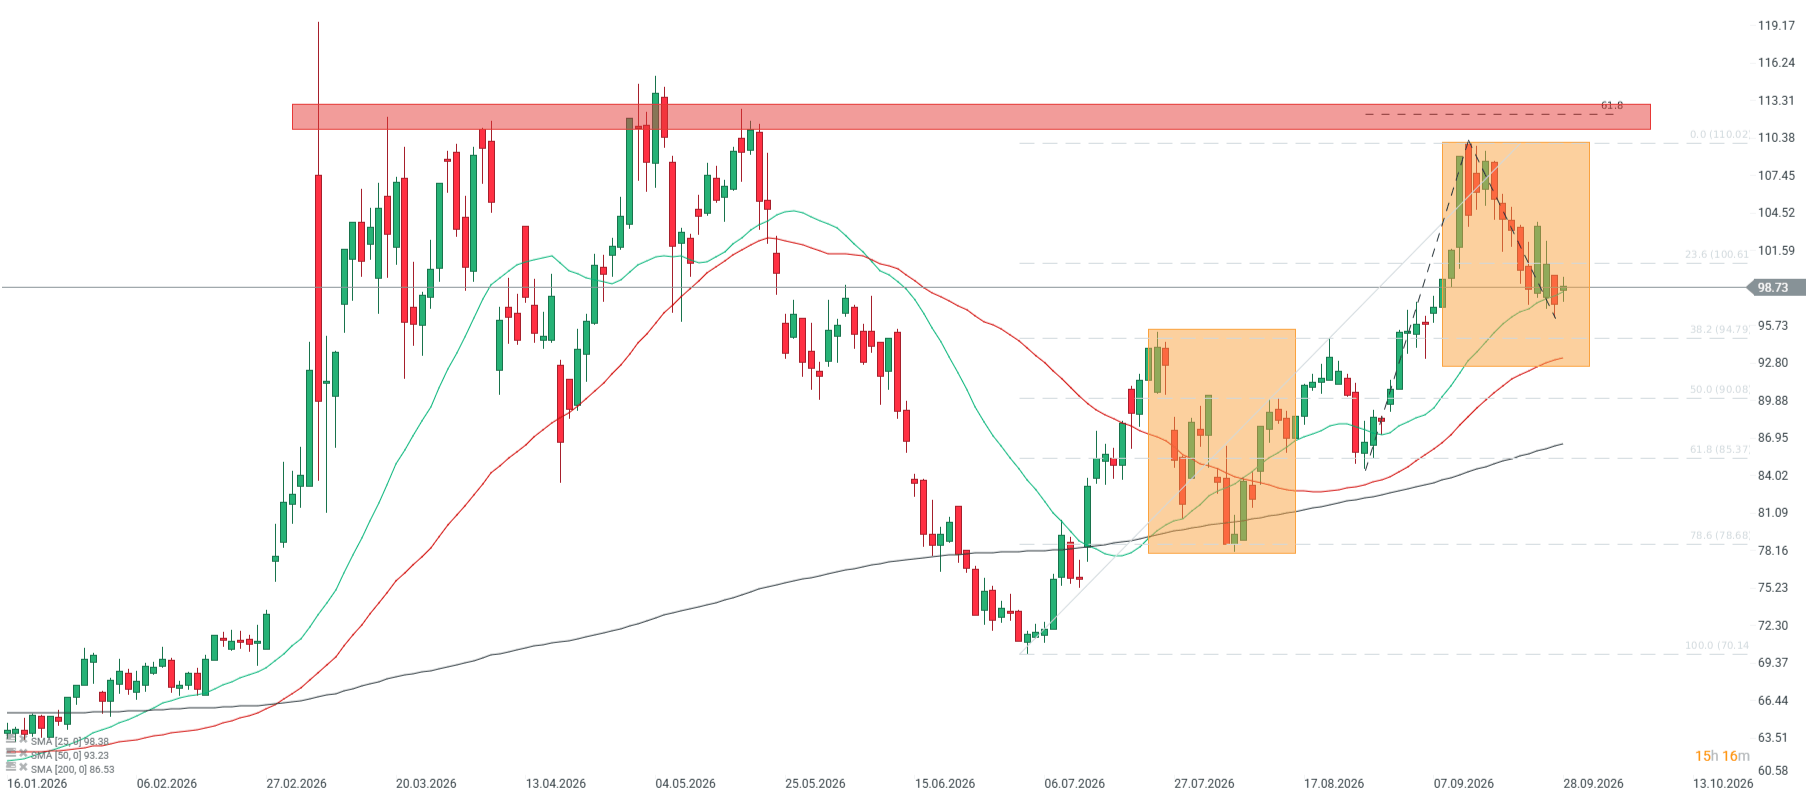
El panorama técnico respalda la misma tesis. Brent, tras rebotar desde la zona de resistencia de $110–$113, retrocedió hacia los $99–$100 (el contrato actual de xStation ya es el de diciembre cotizando por debajo de $100; el contrato de noviembre que expira cotiza a $107 por barril, inflando significativamente los calendar spreads), pero se mantiene firmemente por encima de las tres medias móviles clave: de 25, 50 y 200 periodos. Las medias están apiladas en una clásica alineación alcista: SMA25 (alrededor de 98.6) por encima de la SMA50 (alrededor de 93.8) por encima de la SMA200 (alrededor de 87.2). Esta es una definición de manual de una tendencia alcista, y mientras esta estructura se mantenga, los retrocesos se consideran pausas dentro de la tendencia y no el inicio de una venta masiva.
La zona clave es $93–$95, lo que representa la línea de defensa de los alcistas. Tres factores convergen aquí: la media móvil de 50 periodos en torno a los $93, el retroceso de Fibonacci del 38,2% del último repunte cerca de los $95 y un nivel psicológico redondo. Mientras el precio defienda esta región, no se hablará de una reversión de tendencia.
Una señal de cambio de tendencia a la baja solo surgiría con una ruptura sostenida por debajo de los $95 y una caída por debajo de la media móvil de 50 periodos. Un mero retroceso a esta zona no es suficiente; se requiere un cierre diario claramente por debajo, confirmado por el cruce a la baja de la SMA50. Solo eso abriría el camino hacia retrocesos de Fibonacci más bajos, concretamente el 50% cerca de los $90 y el 61,8% en $85. Por ahora, tal señal está ausente. Por el contrario, un movimiento de vuelta por encima de los $110–$113 reanudaría el impulso hacia nuevos máximos.
¿Qué sigue para los precios del petróleo?
Reuniendo toda esta información, la dirección a más largo plazo debería permanecer sin cambios: caídas moderadas. Por otro lado, el corto plazo sigue siendo difícil de evaluar.
Sin embargo, los inversores pueden encontrar cierto consuelo. La oferta puede reconstruirse sin un acuerdo formal; el mecanismo de solución alternativa (shuttle, STS, convoyes) está operando y expandiéndose casi a diario, mientras Irán pierde el control sobre el estrecho. Esto resta fuerza a los escenarios alcistas extremos que predicen que el petróleo se disparará a máximos históricos. Dado que los precios se sitúan actualmente por encima de los niveles estimados de destrucción de la demanda, un escenario de petróleo a $120–$150 no parece ser el caso base.
Por otro lado, actualmente tenemos una guerra fría y un estancamiento. La normalización de la oferta tiene un coste muy alto, estimado en hasta $30 por barril. Además, Irán se está quedando fuera de la oferta y el riesgo de ataques persiste.
Para los inversores, esto significa que buscar oportunidades a la baja es atractivo pero muy arriesgado, mientras que jugar posiciones a largo plazo tiene poco sentido debido al masivo backwardation. Sin embargo, si los titulares vuelven a anunciar un acuerdo (e Irán está cada vez más acorralado), es posible un fuerte retroceso, aunque ninguno de los indicadores de tensión muestra actualmente condiciones extremas de sobrecompra.
Escenarios de precios
Escenario base, probabilidad ~60%: El Brent oscila entre $93 y $108; la guerra fría del petróleo continúa. Las exportaciones se mantienen restauradas a pesar de la falta de un acuerdo, pero los costes y riesgos de las soluciones alternativas mantienen los precios elevados. La curva se mantiene en profundo backwardation, penalizando fuertemente las posiciones cortas de futuros. El precio respeta el soporte de $93–$95 y la resistencia de $110–$113.
Escenario bajista, probabilidad ~25%: El Brent cae hacia los $88–$93. El requisito previo es un avance diplomático real (apertura del Estrecho de Ormuz, levantamiento del bloqueo al menos por parte de Irán) o una caída significativa en los costes operativos actuales junto a un menor número de ataques de los hutíes e Irán, reduciendo la prima de riesgo geopolítica. Señales de confirmación conjuntas a vigilar: el spread M1 menos M12 por debajo de +$12, la prima del Dated Brent por debajo de +$5, la caída del flete TD3c desde ~$200/tonelada, y técnicamente, un cierre de sesión por debajo de $95 y una ruptura de la media de 50 periodos.
Escenario alcista, probabilidad ~15%: Brent por encima de $115. Escalada en la zona de Ormuz, un ataque exitoso a la infraestructura crítica de Aramco, o un colapso total de las soluciones alternativas. Técnicamente, esto significaría un regreso por encima de $110–$113 y un impulso hacia nuevos máximos.
Conclusiones
Sin un acuerdo, pero con una alternativa funcional, el petróleo entra en una fase de guerra fría: las exportaciones están regresando, moderando los escenarios alcistas extremos, pero los costes del shuttle, la pérdida iraní y un profundo backwardation mantienen los precios en una meseta alta. Si se produce un gran avance en cualquier dirección, habrá una oportunidad de salir de los niveles actuales cercanos a $100 por un período prolongado.


El Ibex 35 termina en verde la sesión con fuertes movimientos de sus compañías

Gráfico del día: Las declaraciones de Trump fortalecen el yen (25/09/2026)


Calendario económico: La cumbre entre Trump y Xi no da lugar a ningún avance (25/09/2026)


Resumen de la mañana: El petróleo retrocede tras conocerse las noticias sobre las conversaciones entre Washington y Teherán (25/09/2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.