

- El beneficio del S&P 500 crecería un 29,1 % en el tercer trimestre según las estimaciones.
- La moderación del petróleo y la estabilización de los bonos pueden favorecer la recuperación bursátil.
- Las reuniones de la Fed y del BCE en octubre serán determinantes para las expectativas de tipos.

- El beneficio del S&P 500 crecería un 29,1 % en el tercer trimestre según las estimaciones.
- La moderación del petróleo y la estabilización de los bonos pueden favorecer la recuperación bursátil.
- Las reuniones de la Fed y del BCE en octubre serán determinantes para las expectativas de tipos.
Octubre comienza con argumentos para recuperar el optimismo, aunque el encarecimiento de la financiación sigue condicionando a los mercados. La temporada de resultados permitirá comprobar si las empresas mantienen su capacidad de crecimiento, mientras el petróleo y los bancos centrales determinarán buena parte de la presión sobre los costes.
La bolsa no necesita que desaparezcan todos los riesgos para avanzar, pero sí que los beneficios respondan a las expectativas y que la financiación deje de encarecerse tan deprisa. Si ambas condiciones se cumplen, la recuperación podría extenderse a compañías y sectores que quedaron rezagados en septiembre.
Resultados empresariales y petróleo: dos posibles apoyos para las bolsas
Los resultados ofrecen el respaldo más concreto. Según las estimaciones de FactSet recogidas al cierre de septiembre, el beneficio del S&P 500 crecería un 29,1 % interanual en el tercer trimestre, frente a una media de diez años del 10,3 %. Los ingresos aumentarían un 12,1 % y los once sectores registrarían avances tanto en ventas como en beneficios.
De confirmarse, sería el tercer trimestre consecutivo con crecimientos superiores al 25 % en beneficios y al 10 % en ingresos. Además, el beneficio por acción previsto para el trimestre ha mejorado un 1,3 % desde junio, una evolución favorable frente a la tendencia habitual de recortar estimaciones conforme se acerca la publicación.
Sin embargo, unas expectativas elevadas también dejan menos espacio para decepciones. Los inversores prestarán atención a las previsiones para los próximos meses, la resistencia de los márgenes y la generación de caja. En las compañías vinculadas a la inteligencia artificial, será especialmente importante explicar cómo las inversiones se traducen en ingresos y rentabilidad.
El petróleo puede aportar un segundo apoyo. Las estimaciones recogidas en los últimos informes sitúan las exportaciones de crudo de los países del Golfo, excluyendo Irán, alrededor de 14 millones de barriles diarios, aproximadamente el 80 % de los niveles anteriores a la guerra. Una mayor normalización del suministro podría aliviar los costes empresariales, reducir la presión inflacionista y devolver capacidad de gasto a los hogares.
El origen de una eventual caída del petróleo será determinante: un descenso por recuperación de la oferta sería favorable; uno provocado por un deterioro acusado de la demanda tendría una lectura menos positiva. Además, los envíos de combustibles refinados siguen más rezagados, por lo que el alivio del crudo no garantiza un abaratamiento inmediato del diésel.
La estacionalidad aporta un antecedente adicional. En el periodo 2010-2025, el S&P 500 registró una rentabilidad total media del 2,25 % en octubre y del 3,12 % en noviembre. Son referencias históricas, no una garantía: este año, la evolución de los beneficios y de la financiación tendrá más peso que el calendario.
Bancos centrales, FMI e Ibex: las señales que habrá que vigilar
Las reuniones de la Reserva Federal del 28 de octubre y del BCE del 29 serán determinantes para las expectativas sobre los tipos. Una pausa que resulte compatible con el control de la inflación podría ayudar a estabilizar los bonos, aunque las rentabilidades a largo plazo también dependen de los déficits, las emisiones de deuda y las perspectivas económicas.
El reto es especialmente delicado cuando la inflación procede de un shock energético. Subir los tipos puede contener la demanda y evitar que las presiones sobre los precios se extiendan, pero no aumenta el suministro de petróleo. Por eso, un endurecimiento adicional podría elevar la presión sobre empresas y familias que ya soportan una factura energética mayor.
Las reuniones anuales del FMI, del 12 al 18 de octubre, aportarán otra referencia. Sus nuevas previsiones permitirán valorar si la persistencia de las tensiones energéticas está deteriorando el crecimiento esperado o prolongando la inflación.
En el Ibex, la temporada de resultados pondrá a prueba las diferencias entre sectores. La banca deberá demostrar que el margen de intereses resiste sin un aumento significativo de la morosidad. Unos tipos elevados pueden favorecer sus ingresos, pero ese apoyo pierde fuerza si se debilita la demanda de crédito o aumentan los impagos.
Repsol tendrá en los márgenes de refino una referencia adicional al precio del barril. En ACS y Merlin, el mercado buscará más claridad sobre la rentabilidad, los plazos y las necesidades de financiación de los centros de datos. En Cellnex y otras compañías intensivas en capital, cobrarán importancia la generación de caja y la gestión de la deuda.
Para consumo y turismo, el interrogante será cuánto resiste el gasto de los hogares. En Inditex, como en otras compañías, alcanzar beneficios récord puede resultar insuficiente si los márgenes o las previsiones quedan por debajo de lo esperado.
Octubre ofrece margen para una recuperación si coinciden beneficios sólidos, alivio energético y estabilidad en los bonos. Esa combinación permitiría que más compañías participaran en las subidas. Si la financiación continúa encareciéndose, el mercado seguirá exigiendo pruebas de que los proyectos de crecimiento pueden generar una rentabilidad suficiente.
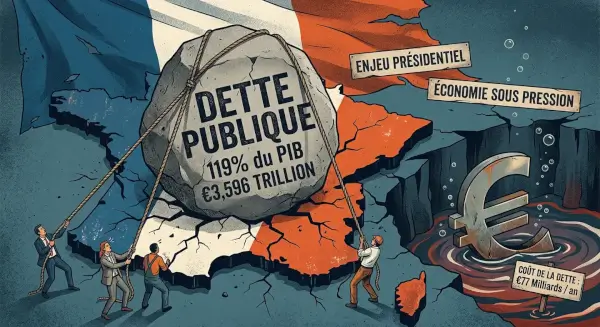


🚨ESTALLAN las alarmas en Francia: Los rendimientos de la deuda se disparan. ¿Cómo beneficiarnos?

📉 El gas natural cae un 1.2%. ¿Qué podemos esperar este invierno?


El sector manufacturero de la zona del euro presenta unos mejores datos del PMI 💡
Calendario económico: PMI del sector manufacturero y discursos de los responsables de los bancos centrales
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.