


Meta afronta la publicación de sus resultados del tercer trimestre en un momento en que los inversores examinan más de cerca que nunca los retornos financieros del auge de la inteligencia artificial. Mark Zuckerberg cuenta con sólidos argumentos para defender su estrategia. El negocio publicitario sigue siendo un potente motor de ingresos, mientras que la IA ayuda a mejorar la segmentación de los anuncios, aumentar la interacción de los usuarios y desarrollar nuevos productos. Al mismo tiempo, la inversión en infraestructura informática crece tan rápido que resulta cada vez más difícil distinguir la oportunidad a largo plazo de los costes que ya lastran el flujo de caja.
En esta ocasión, la atención se centra especialmente en Muse, un nuevo asistente de IA que gana usuarios rápidamente y ofrece a Meta la oportunidad de ir más allá de su modelo de negocio tradicional. Su popularidad es una señal alentadora, pero todavía no debe equipararse al éxito financiero. Los ingresos del nuevo servicio, su impacto en el ecosistema de aplicaciones de Meta y su potencial de monetización probablemente se aclararán en los próximos trimestres. Por ahora, el mercado buscará principalmente señales de que Muse puede convertirse en algo más que un producto popular, mientras evalúa si el negocio actual de Meta sigue creciendo al ritmo necesario para respaldar las costosas ambiciones de Zuckerberg.
Principales expectativas del mercado
-
Ingresos del tercer trimestre: Aproximadamente 63,3 mil millones de dólares, lo que representa un crecimiento interanual de casi el 24%.
-
Beneficio operativo del grupo: Aproximadamente 16,9 mil millones de dólares.
-
Family of Apps: Aproximadamente 62,8 mil millones de dólares en ingresos, procedentes sobre todo de la publicidad en Facebook, Instagram y las demás aplicaciones del grupo.
-
Beneficio por acción (BPA): 6,74 dólares.
-
Reality Labs: Una pérdida operativa trimestral prevista de aproximadamente 5,7 mil millones de dólares.
-
Gastos de capital: Las estimaciones del consenso para todo el año 2026 han aumentado a aproximadamente 139,7 mil millones de dólares, casi el doble de la cifra de 2025.
-
Muse: Aproximadamente 10,9 millones de descargas desde su lanzamiento en septiembre y unos 2,5 millones de usuarios activos diarios estimados a mediados de octubre. Son indicadores preliminares de adopción del producto, no medidas de rentabilidad.
La publicidad sigue siendo el principal motor de crecimiento
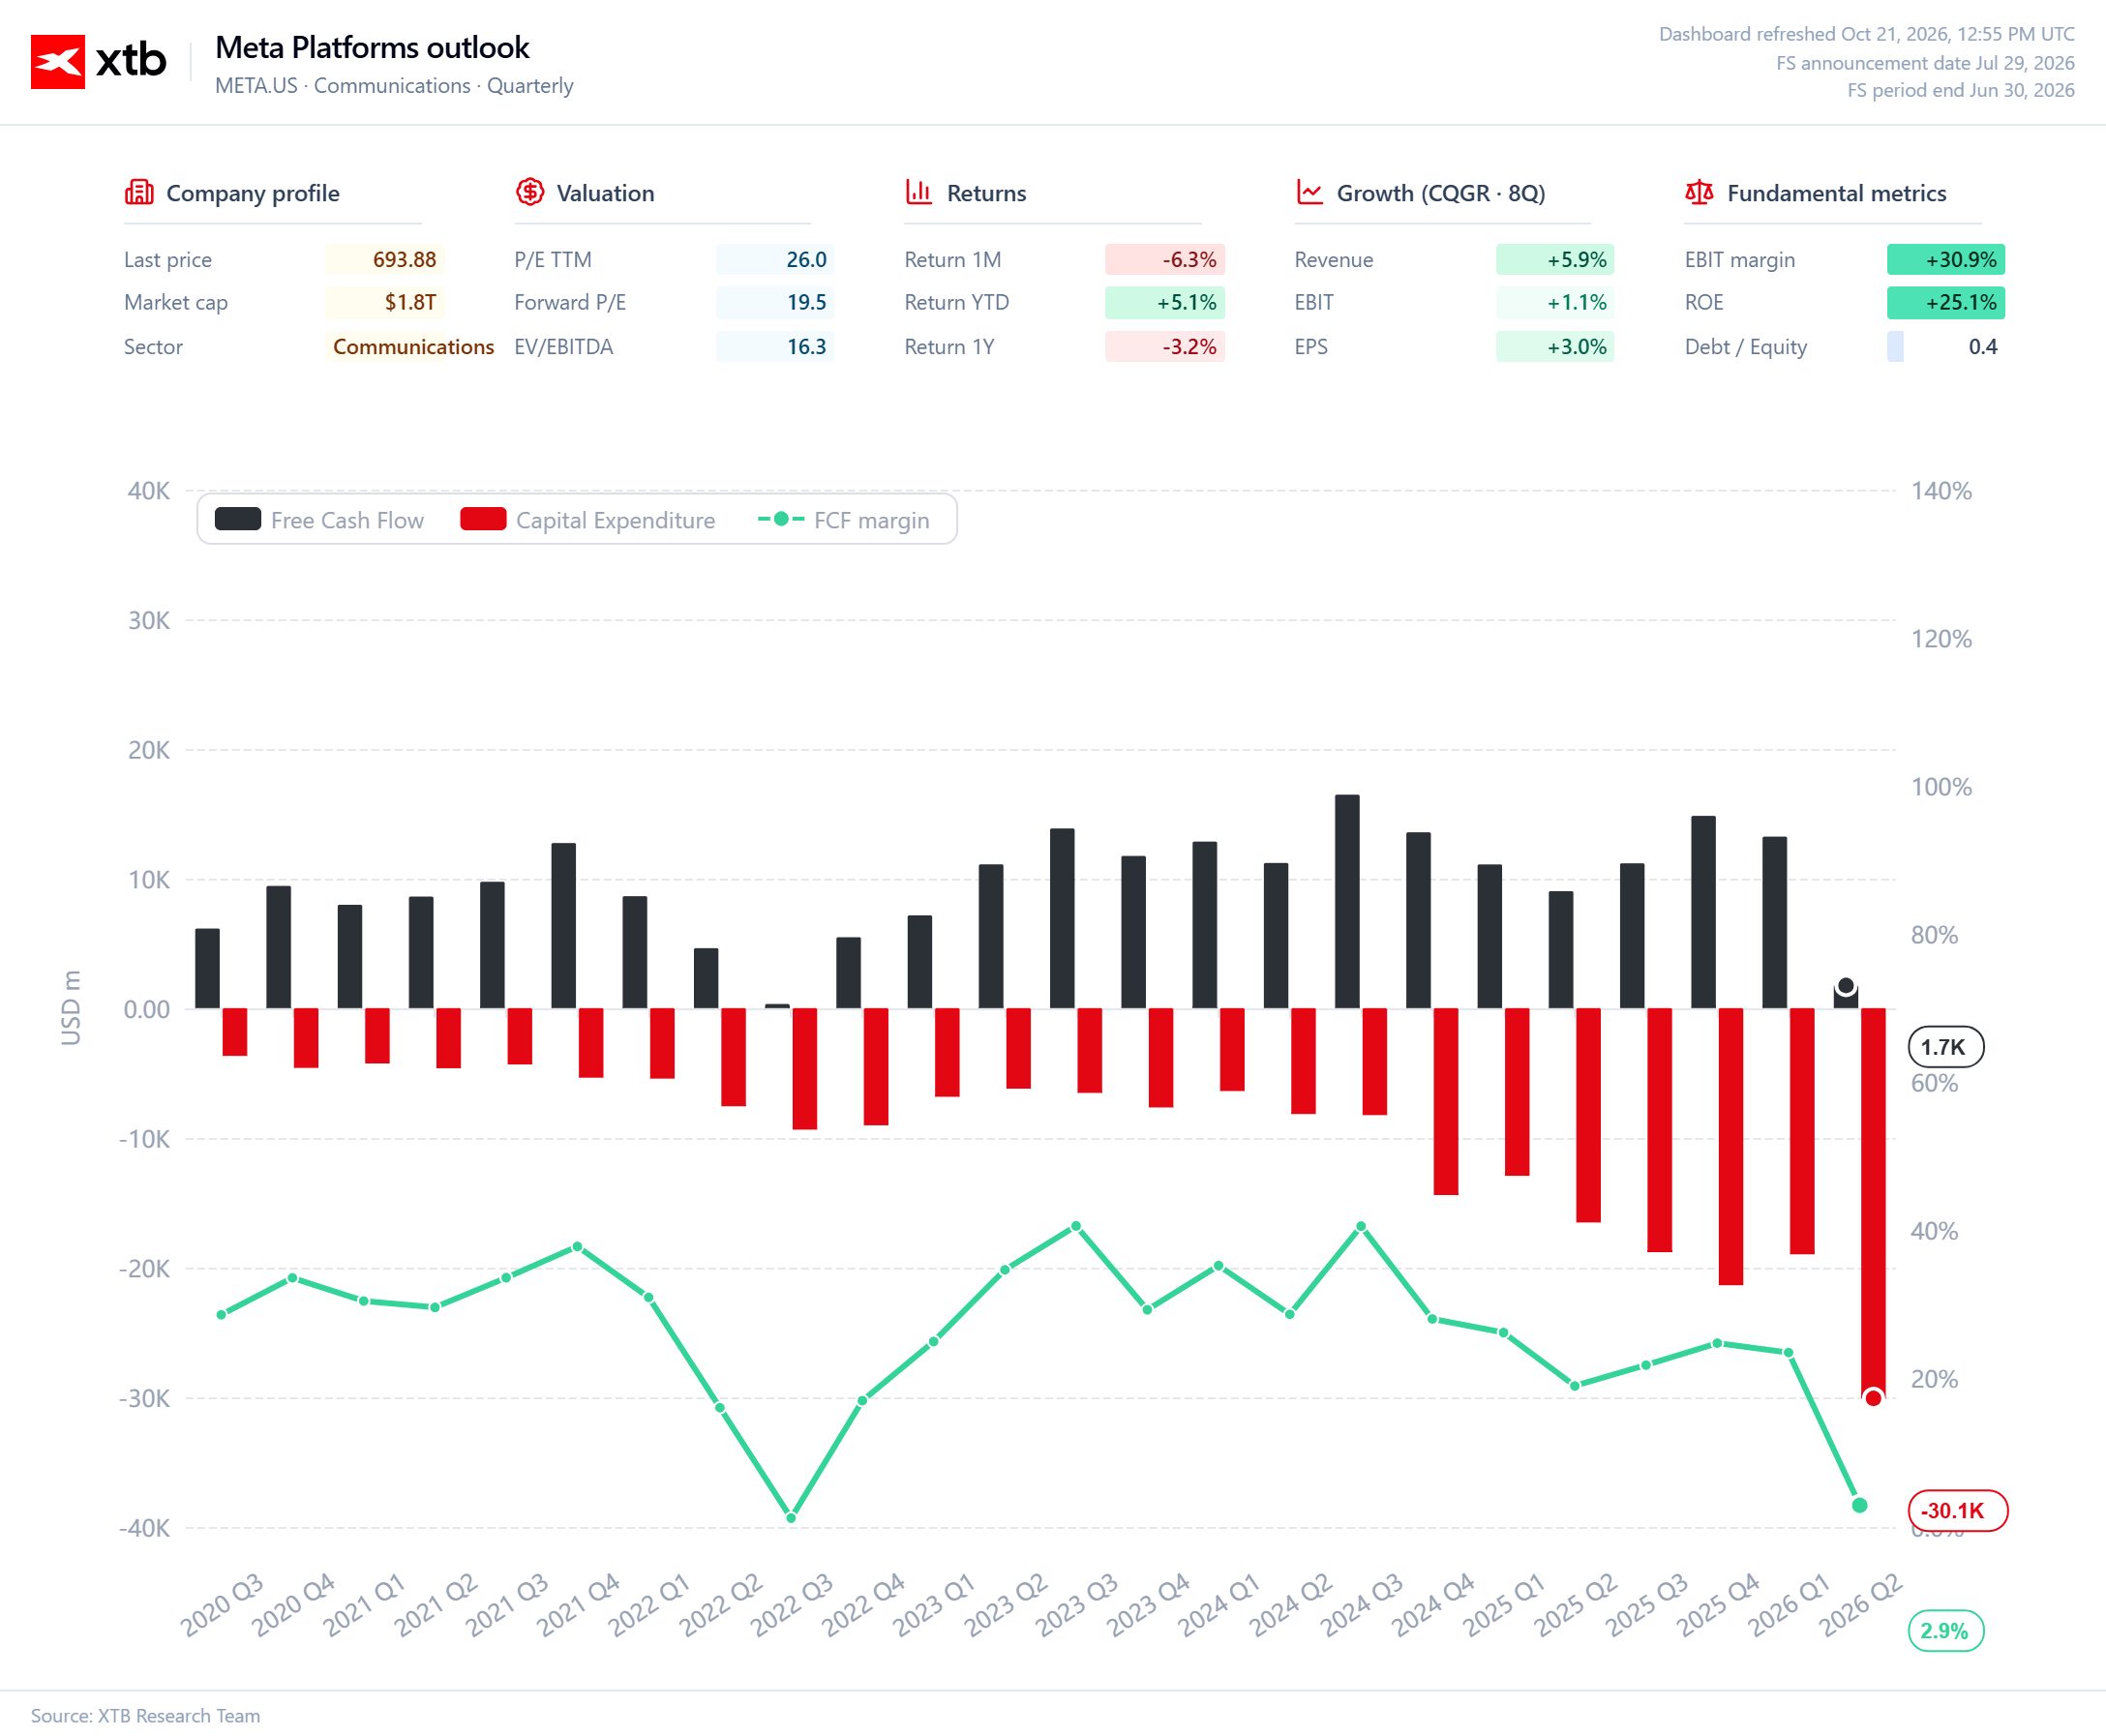
El negocio principal de Meta sigue siendo su mayor fortaleza. Con unos ingresos trimestrales previstos de 63,3 mil millones de dólares, se proyecta que prácticamente la totalidad de las ventas provenga del segmento Family of Apps. La escala de Facebook e Instagram brinda a la empresa acceso a una enorme base de usuarios y a presupuestos publicitarios sustanciales. La IA puede mejorar aún más el rendimiento de las campañas, optimizar las recomendaciones de contenido y aumentar el valor de la publicidad sin exigir que Meta cree una vía de ingresos completamente nueva.
Fuente: XTB Research
La publicidad es actualmente el área donde resulta más sencillo identificar la justificación económica de la inversión en IA. Si los algoritmos predicen mejor el comportamiento de los usuarios y mejoran los resultados de las campañas, Meta puede aumentar los ingresos y la eficiencia de su negocio actual. La IA no necesita convertirse de la noche a la mañana en un producto independiente valorado en decenas de miles de millones de dólares para ofrecer beneficios tangibles.
El informe de resultados mostrará si este mecanismo sigue funcionando con eficacia. El crecimiento de los ingresos será importante, pero también lo serán los comentarios de la dirección sobre el próximo trimestre y 2027. A la escala actual de Meta, mantener un crecimiento sólido requiere que la empresa aproveche eficazmente sus datos, la atención de los usuarios y los presupuestos publicitarios.
Muse abre una nueva vía, pero los ingresos aún están por llegar
El rápido aumento de popularidad de Muse demuestra que Meta puede aprovechar su ecosistema actual para introducir nuevos productos de IA. En el futuro, el asistente podría crear un canal adicional para interactuar con usuarios y empresas, al tiempo que abre nuevas oportunidades de monetización. Sin embargo, aún no está claro con qué eficacia convertirá la empresa el interés inicial en un uso habitual y en ingresos. Las descargas son un punto de partida, no una medida de éxito financiero.
En los próximos trimestres, la retención de usuarios, la frecuencia de uso y el modelo de monetización cobrarán cada vez más relevancia. Operar un asistente de IA genera costes computacionales, por lo que una gran base de usuarios no se traduce automáticamente en márgenes elevados. Meta tendrá que encontrar una fórmula para generar ingresos sin mermar el atractivo del producto. La posible integración con la publicidad y los servicios para empresas resulta prometedora, pero el camino que va desde las conversaciones de IA hasta los ingresos adicionales aún debe demostrarse.
El gasto en IA crece más rápido que la confianza en sus retornos
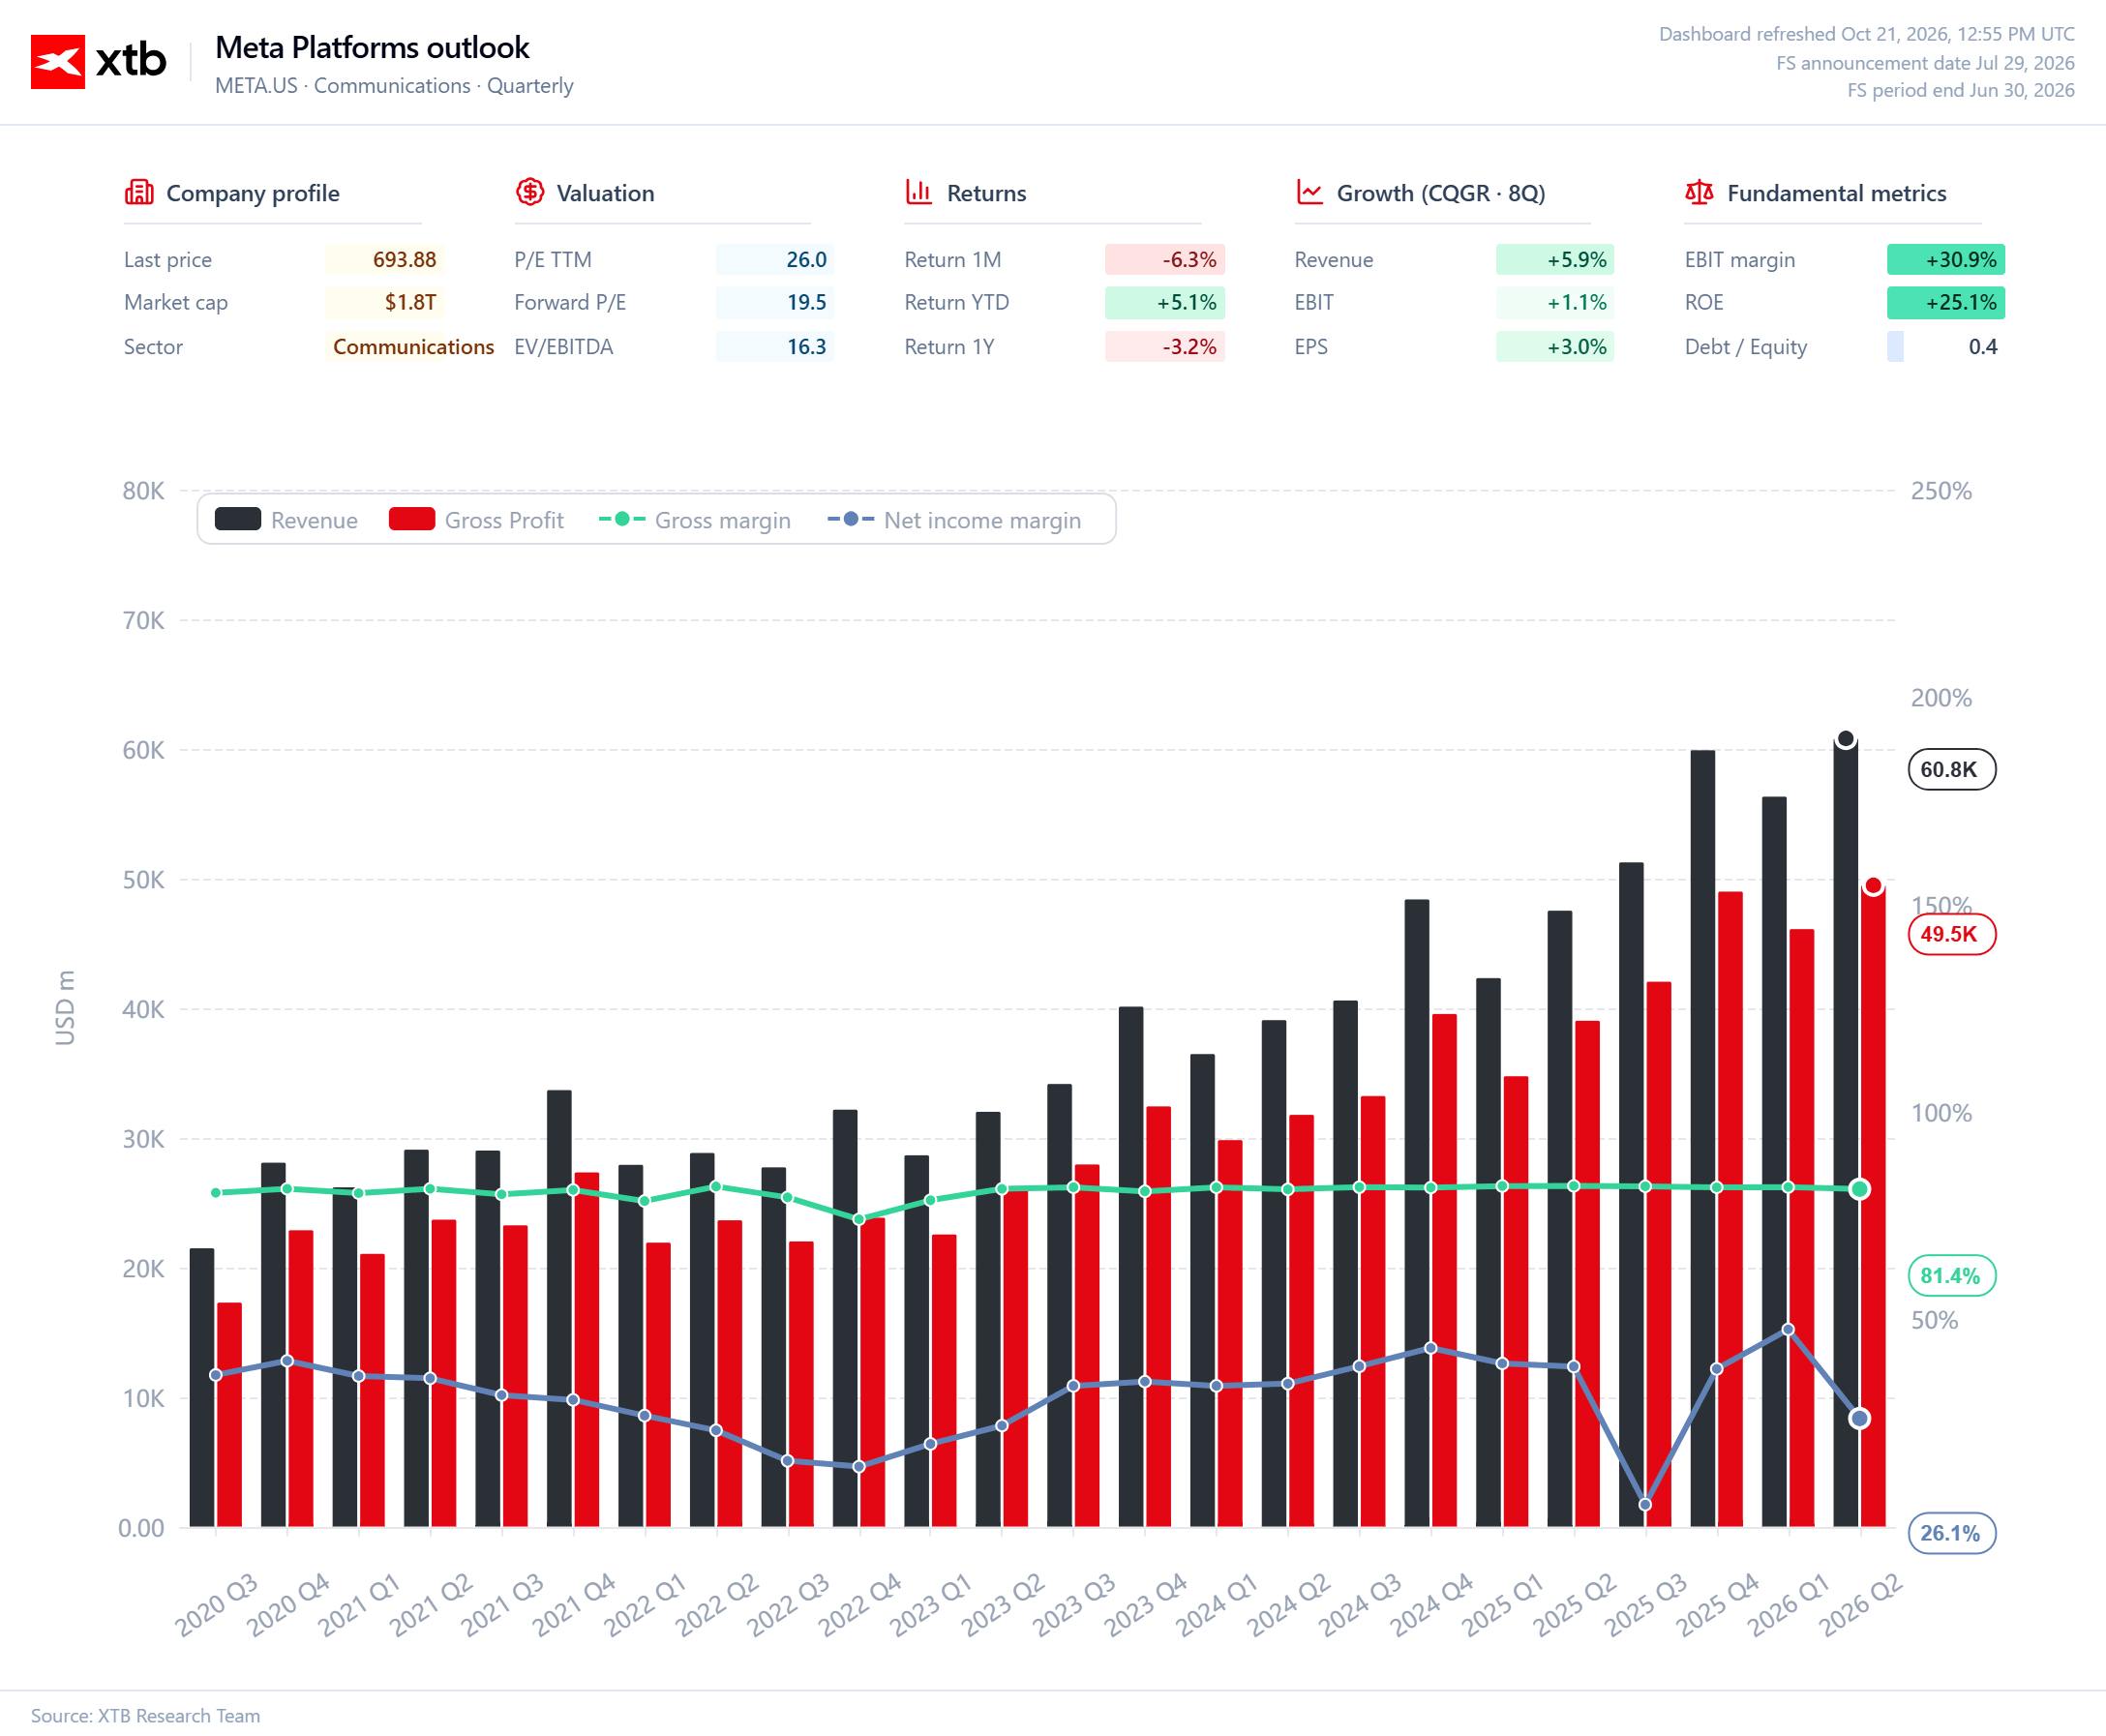
La mayor carga financiera procede de la infraestructura necesaria para ejecutar la estrategia de Zuckerberg. Las estimaciones del consenso para los gastos de capital de Meta en 2026 han alcanzado aproximadamente 140 mil millones de dólares, casi el doble del nivel del año anterior. Esto representa un enorme compromiso de capital destinado a servidores, centros de datos y el hardware necesario para entrenar y ejecutar modelos cada vez más sofisticados.
Fuente: XTB Research
Esta infraestructura respalda no solo nuevos productos, sino también los sistemas publicitarios y las recomendaciones de contenido. No obstante, Meta debe convencer al mercado de que está construyendo activos capaces de generar beneficios durante años, en lugar de limitarse a seguir el ritmo de sus competidores en la carrera tecnológica.
Los elevados gastos de capital pueden justificarse si ayudan a establecer una ventaja competitiva duradera y a incrementar los flujos de caja futuros. La inquietud surge cuando los costes aumentan más rápido que los ingresos y los beneficios aún tardarán años en materializarse. En ese escenario, una proporción creciente de efectivo se destina a la inversión en lugar de dedicarse a impulsar el flujo de caja libre o a retribuir a los accionistas.
Por este motivo, la actualización de los planes de inversión resultará crucial. Nuevos incrementos en el gasto podrían ser bien recibidos si la dirección presenta unas perspectivas convincentes de mejora en la productividad y de crecimiento en los ingresos. Sin dicha justificación, un presupuesto más abultado podría intensificar la preocupación sobre la rentabilidad futura.
Reality Labs sigue lastrando los resultados
Además del gasto en IA, Meta debe lidiar con las pérdidas de Reality Labs, el segmento que desarrolla tecnologías como la realidad virtual y aumentada. La pérdida operativa proyectada para el tercer trimestre se sitúa en torno a los 5,7 mil millones de dólares, mientras que la cifra para el conjunto del año podría alcanzar los 20,7 mil millones de dólares. Se trata de otro negocio intensivo en capital cuyo potencial comercial sigue siendo difícil de evaluar a partir de los resultados actuales.
Reality Labs y la IA son iniciativas distintas, pero desde la óptica del inversor plantean el mismo dilema: ¿con qué eficacia asigna Meta su capital? La empresa desarrolla nuevas plataformas e infraestructura tecnológica mientras sigue sosteniendo un segmento que genera pérdidas sustanciales. Su sólido negocio publicitario le otorga la capacidad financiera para acometer varios proyectos costosos en paralelo, pero no exime a la dirección de la responsabilidad de demostrar avances y presentar una vía creíble hacia mejores resultados.
El mercado se centrará en el coste del crecimiento futuro
Meta cuenta con una ventaja de la que carecen muchas empresas que desarrollan IA: una base de usuarios gigantesca, una amplia infraestructura publicitaria y experiencia en la monetización de productos digitales. Esto le brinda la oportunidad de transformar nuevas tecnologías en productos capaces de operar a gran escala. Sin embargo, no garantiza que el gasto se traduzca en un incremento proporcional del valor para el accionista.
Los resultados del tercer trimestre revelarán principalmente si el núcleo publicitario de Meta mantiene su dinamismo y cómo percibe la dirección el panorama para los próximos trimestres. Muse seguirá siendo una parte destacada de la historia, aunque su relevancia financiera solo se podrá calibrar cuando se disponga de más datos.
En última instancia, el éxito de la estrategia de Zuckerberg no dependerá de cuánto gaste Meta en IA ni de la velocidad a la que ganen popularidad sus nuevos productos. Lo determinante será el beneficio y la caja adicionales que generen dichas inversiones. Con unos gastos de capital anuales que se aproximan a los 140 mil millones de dólares, el crecimiento de los ingresos por sí solo ya no es suficiente. Meta debe demostrar que puede desarrollar la IA con mayor rapidez de lo que se incrementa el coste de la tecnología, preservando al mismo tiempo la elevada rentabilidad de su negocio principal.
Si estas inversiones no se traducen en un crecimiento significativo de los beneficios y del flujo de caja libre, incluso unas cifras de ventas impresionantes podrían no bastar para convencer a los inversores.
Fuente: XTB Research



Apertura en Wall Street: El estancamiento diplomático con Irán enfría el entusiasmo en Wall Street.
¿Qué esperar de los resultados de Tesla?


Resumen de mitad de sesión: Bolsas europeas intentan rebotar tras varias caídas

Las acciones de Indra suben tras la compra de Dares Technology
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.