

- ServiceNow registró una caída bursátil de casi el 25% tras sus resultados del tercer trimestre de 2026.
- Los ingresos crecieron un 20% interanual hasta alcanzar los 4.1 billones de dólares.
- El beneficio por acción se situó en 1.00 dólares frente a los 1.02 dólares esperados por el mercado.

- ServiceNow registró una caída bursátil de casi el 25% tras sus resultados del tercer trimestre de 2026.
- Los ingresos crecieron un 20% interanual hasta alcanzar los 4.1 billones de dólares.
- El beneficio por acción se situó en 1.00 dólares frente a los 1.02 dólares esperados por el mercado.
ServiceNow sufrió una abrupta venta masiva de casi el 25% tras publicar sus resultados del tercer trimestre de 2026. ¿Fueron las cifras y las previsiones realmente tan malas como para justificar una pérdida de valor tan grande y repentina?
Resultados de ServiceNow
A primera vista, los datos presentados fueron buenos, si no muy buenos.
- Los ingresos crecieron un sólido 20% interanual, alcanzando los 4.1bn de dólares, ligeramente por encima del consenso, que rondaba los 4.095 billones de dólares.
- Las cuentas por cobrar a corto plazo aumentaron un 20%, hasta 13.65bn de dólares. Por su parte, las cuentas por cobrar a largo plazo subieron a 29.7bn de dólares, un 22% más que el año anterior.
- Al mismo tiempo, la empresa destacó un aumento de los contratos por valor superior a 5m de dólares hasta 19, lo que representa un crecimiento del 135%.
- Posiblemente la mejor noticia para los inversores sea otro nuevo incremento en la previsión de AVC, esta vez hasta 1.7bn de dólares frente a 1bn de dólares a principios de año. Al mismo tiempo, la empresa reveló que el uso de agentes de IA por parte de los clientes se multiplicó por 13 durante el año.
- Todo esto también permitió a la empresa elevar su previsión de margen de FCF al 36%.
¿Por qué caen las acciones de ServiceNow?
La causa detrás de la caída de las acciones de ServiceNow fue el BPA de la empresa, que se situó en 1.00 de dólares en lugar de los 1.02 esperados. Esos dos centavos son mucho más importantes para los accionistas de lo que podría parecer en un principio.
El director financiero atribuyó este resultado por debajo de lo previsto a unos menores ingresos por intereses y a un mayor coste de la deuda tras la adquisición de Armis. Esto significa que los costes de financiación de las adquisiciones pesan sobre los accionistas incluso cuando los negocios adquiridos cumplen sus objetivos operativos.
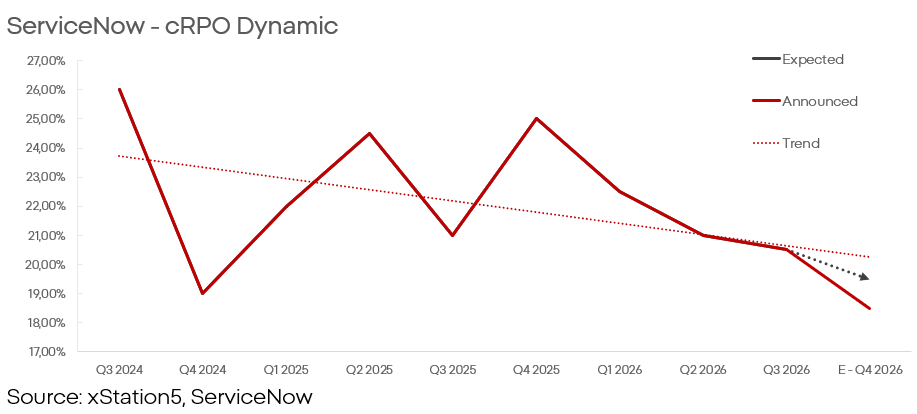
Tampoco todas las previsiones son positivas. Posiblemente, incluso peor que el BPA, la previsión de crecimiento del cRPO (obligaciones de desempeño restantes actuales) se recortó para el cierre de año hasta el 18.5%. Esta cifra está por debajo de las expectativas mínimas del mercado, en torno al 19%, y señala un posible debilitamiento, si no una ruptura, del apalancamiento operativo.
Por sí sola, esta señal no es motivo de tanta preocupación como sugiere la reacción del mercado. Sin embargo, una caída sostenida del crecimiento de las cuentas por cobrar en relación con los ingresos cambiaría drásticamente las perspectivas de la empresa.
Superar las propias previsiones de margen de la empresa no significa que los márgenes hayan mejorado interanualmente. El descenso de la rentabilidad, incluso en términos ajustados, sugiere que el problema no puede explicarse únicamente por la amortización de los activos adquiridos.
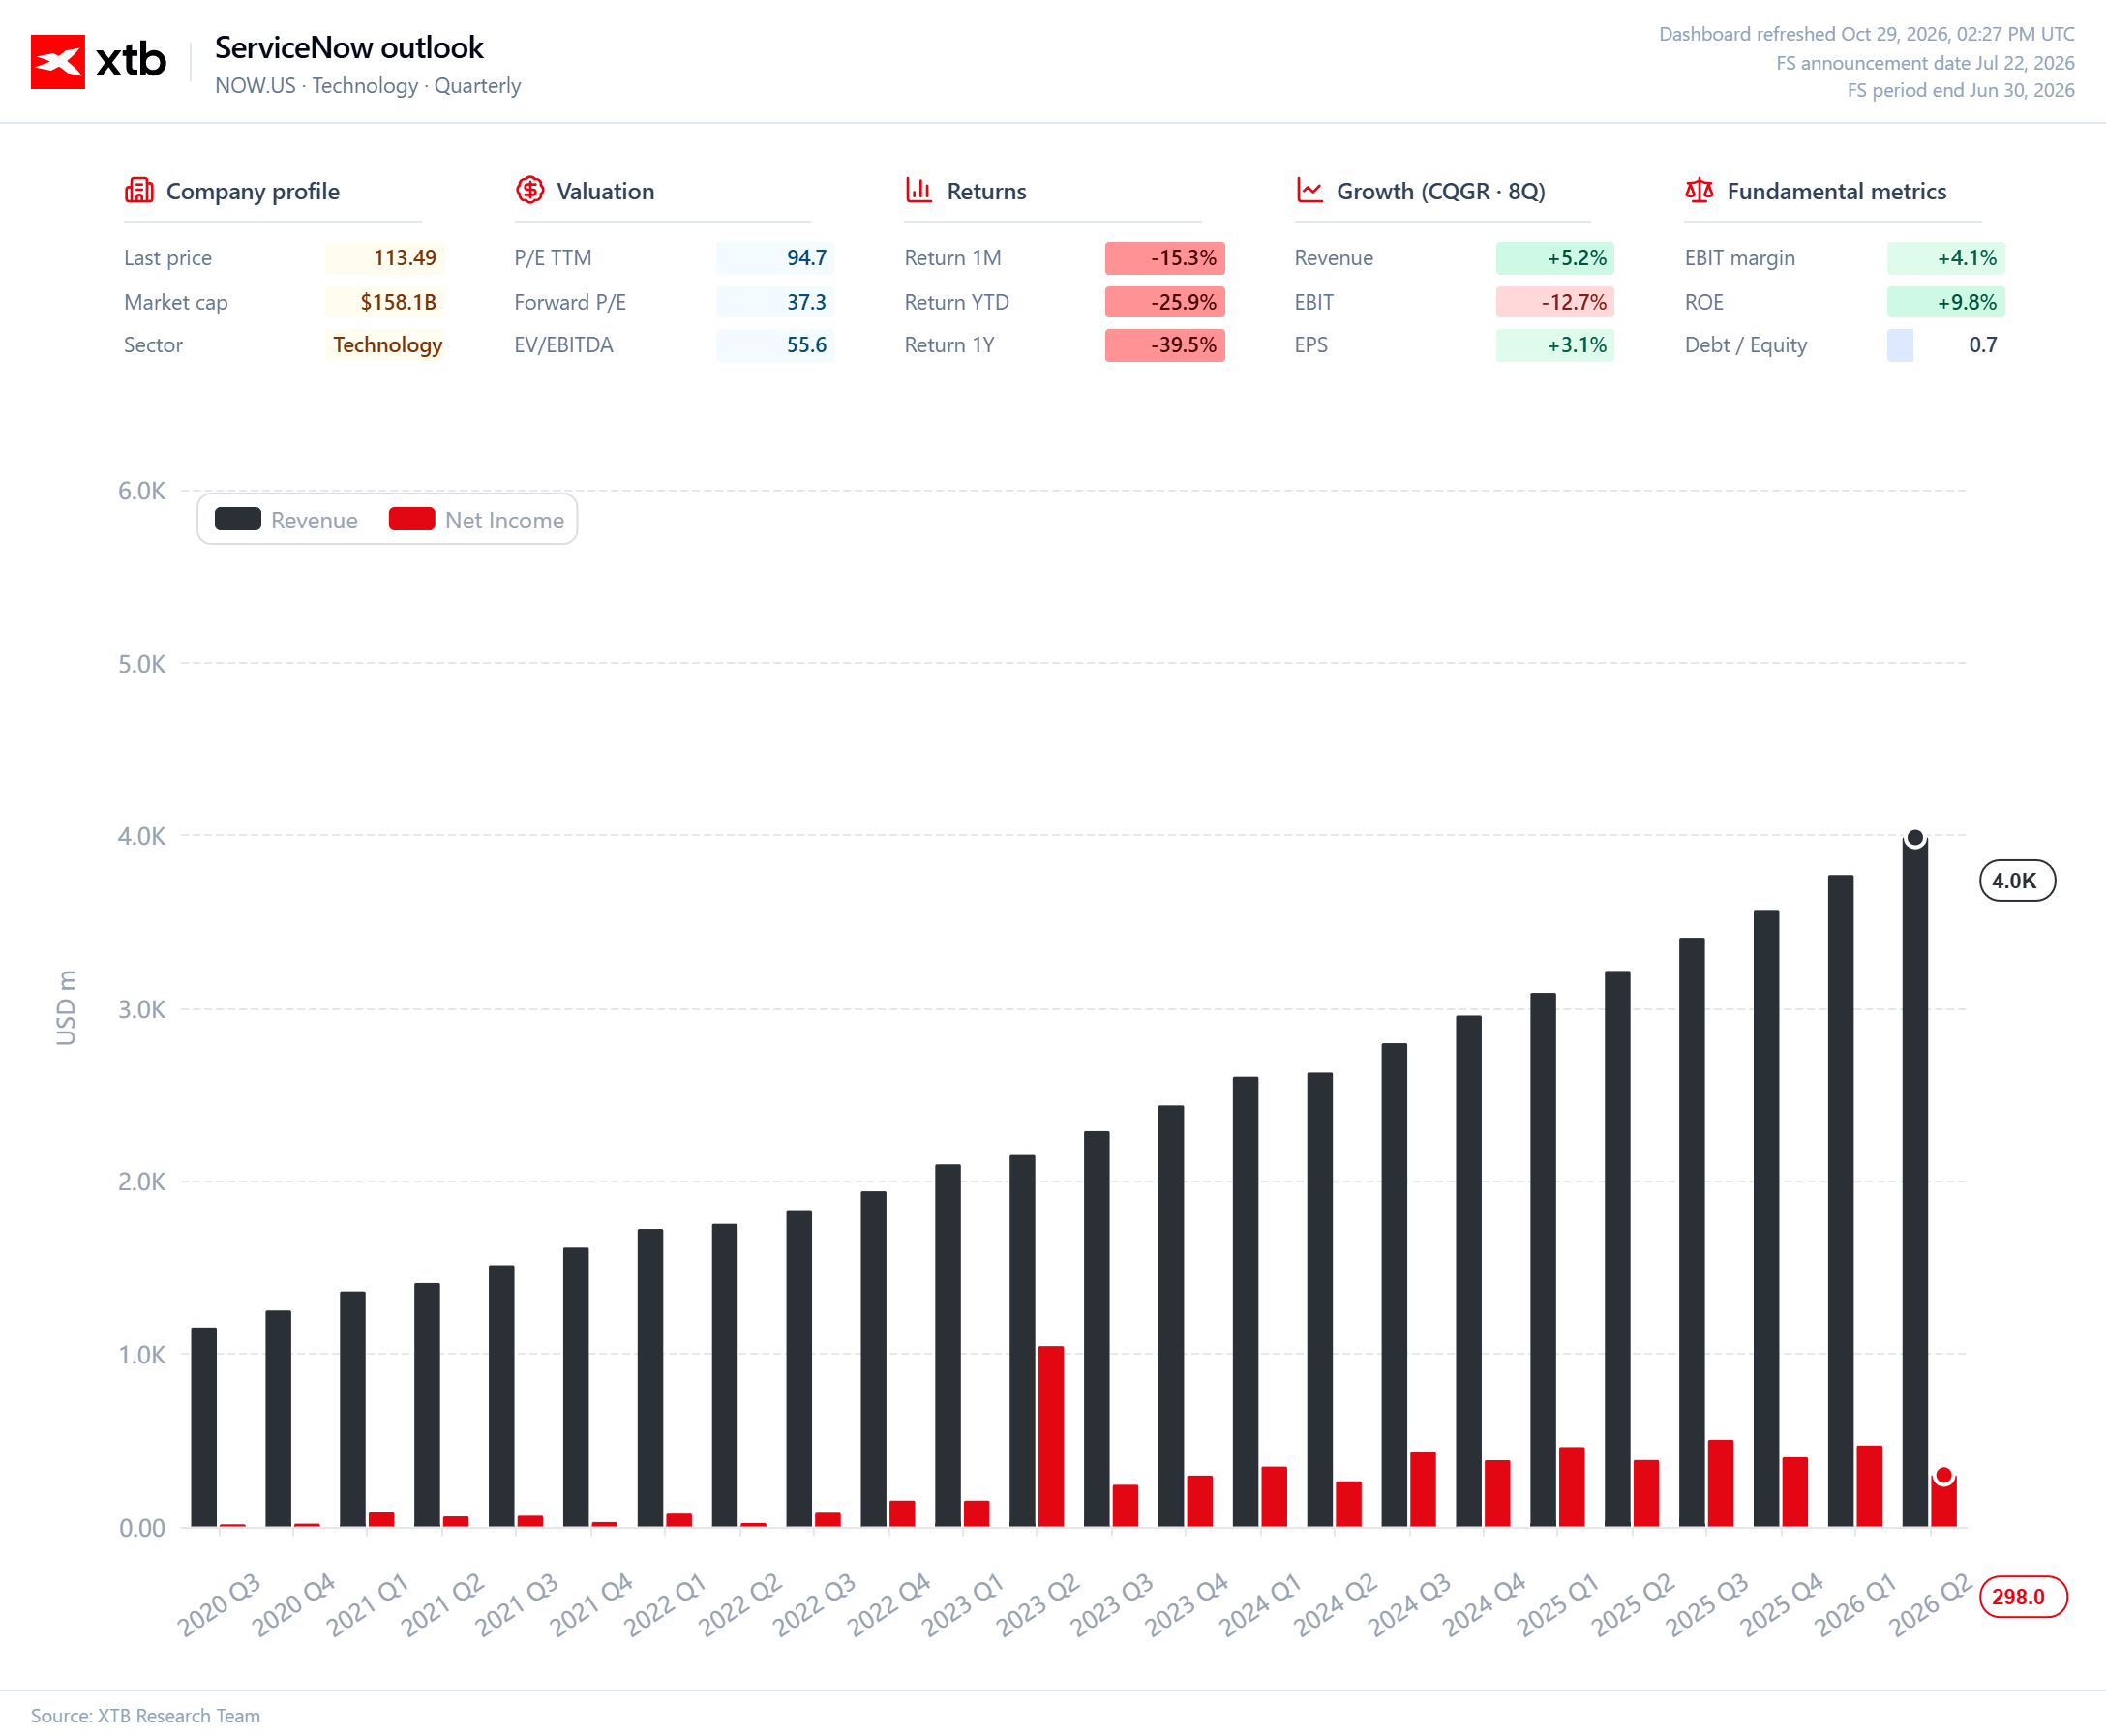
Todo esto indica que, a corto y medio plazo, la monetización de la IA no será tan rápida ni tan barata como el mercado había descontado previamente. Al mismo tiempo, la propia monetización podría no tener un impacto tan inmediato en la rentabilidad como implicaban las previsiones anteriores.
¿Está justificado el pánico?
Aunque la compresión de márgenes, tanto ajustados como reportados, es un motivo real de gran preocupación para los accionistas, resulta difícil justificar la magnitud de la reacción de la acción, incluso teniendo en cuenta los efectos del apalancamiento operativo.
La dirección señala renovaciones anticipadas que se adelantaron al tercer trimestre, una mayor proporción de implementaciones in situ y la exclusión de la cartera de pedidos de contratos con cláusulas T4C. El soporte de implementación añadido a los acuerdos desplaza parte del valor de las suscripciones hacia los servicios.
El crecimiento sigue siendo sólido en casi todos los indicadores medibles, y la base de clientes se está expandiendo a un ritmo muy elevado. Monetizar esa base representa una oportunidad de generar enormes flujos de caja para la empresa y los accionistas, aunque se produzca con un retraso moderado.


Abre Wall Street: Alphabet provoca un desplome en el Nasdaq

Resultados de Microsoft: el crecimiento de la nube eclipsa las dudas sobre CAPEX y FCF

Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed


📊 Resultados de los hiperescaladores: Alphabet y Microsoft. ¿Justificarán sus resultados las enormes inversiones?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.