


El mercado de tipos de interés ha experimentado una transformación silenciosa pero drástica en las últimas semanas. Hace apenas un mes, los inversores descontaban una normalización moderada de la política monetaria; hoy, las curvas de tipos implícitos de la mayoría de las principales economías dibujan un panorama muy distinto: una serie de subidas significativas de los tipos repartidas a lo largo de los próximos trimestres.
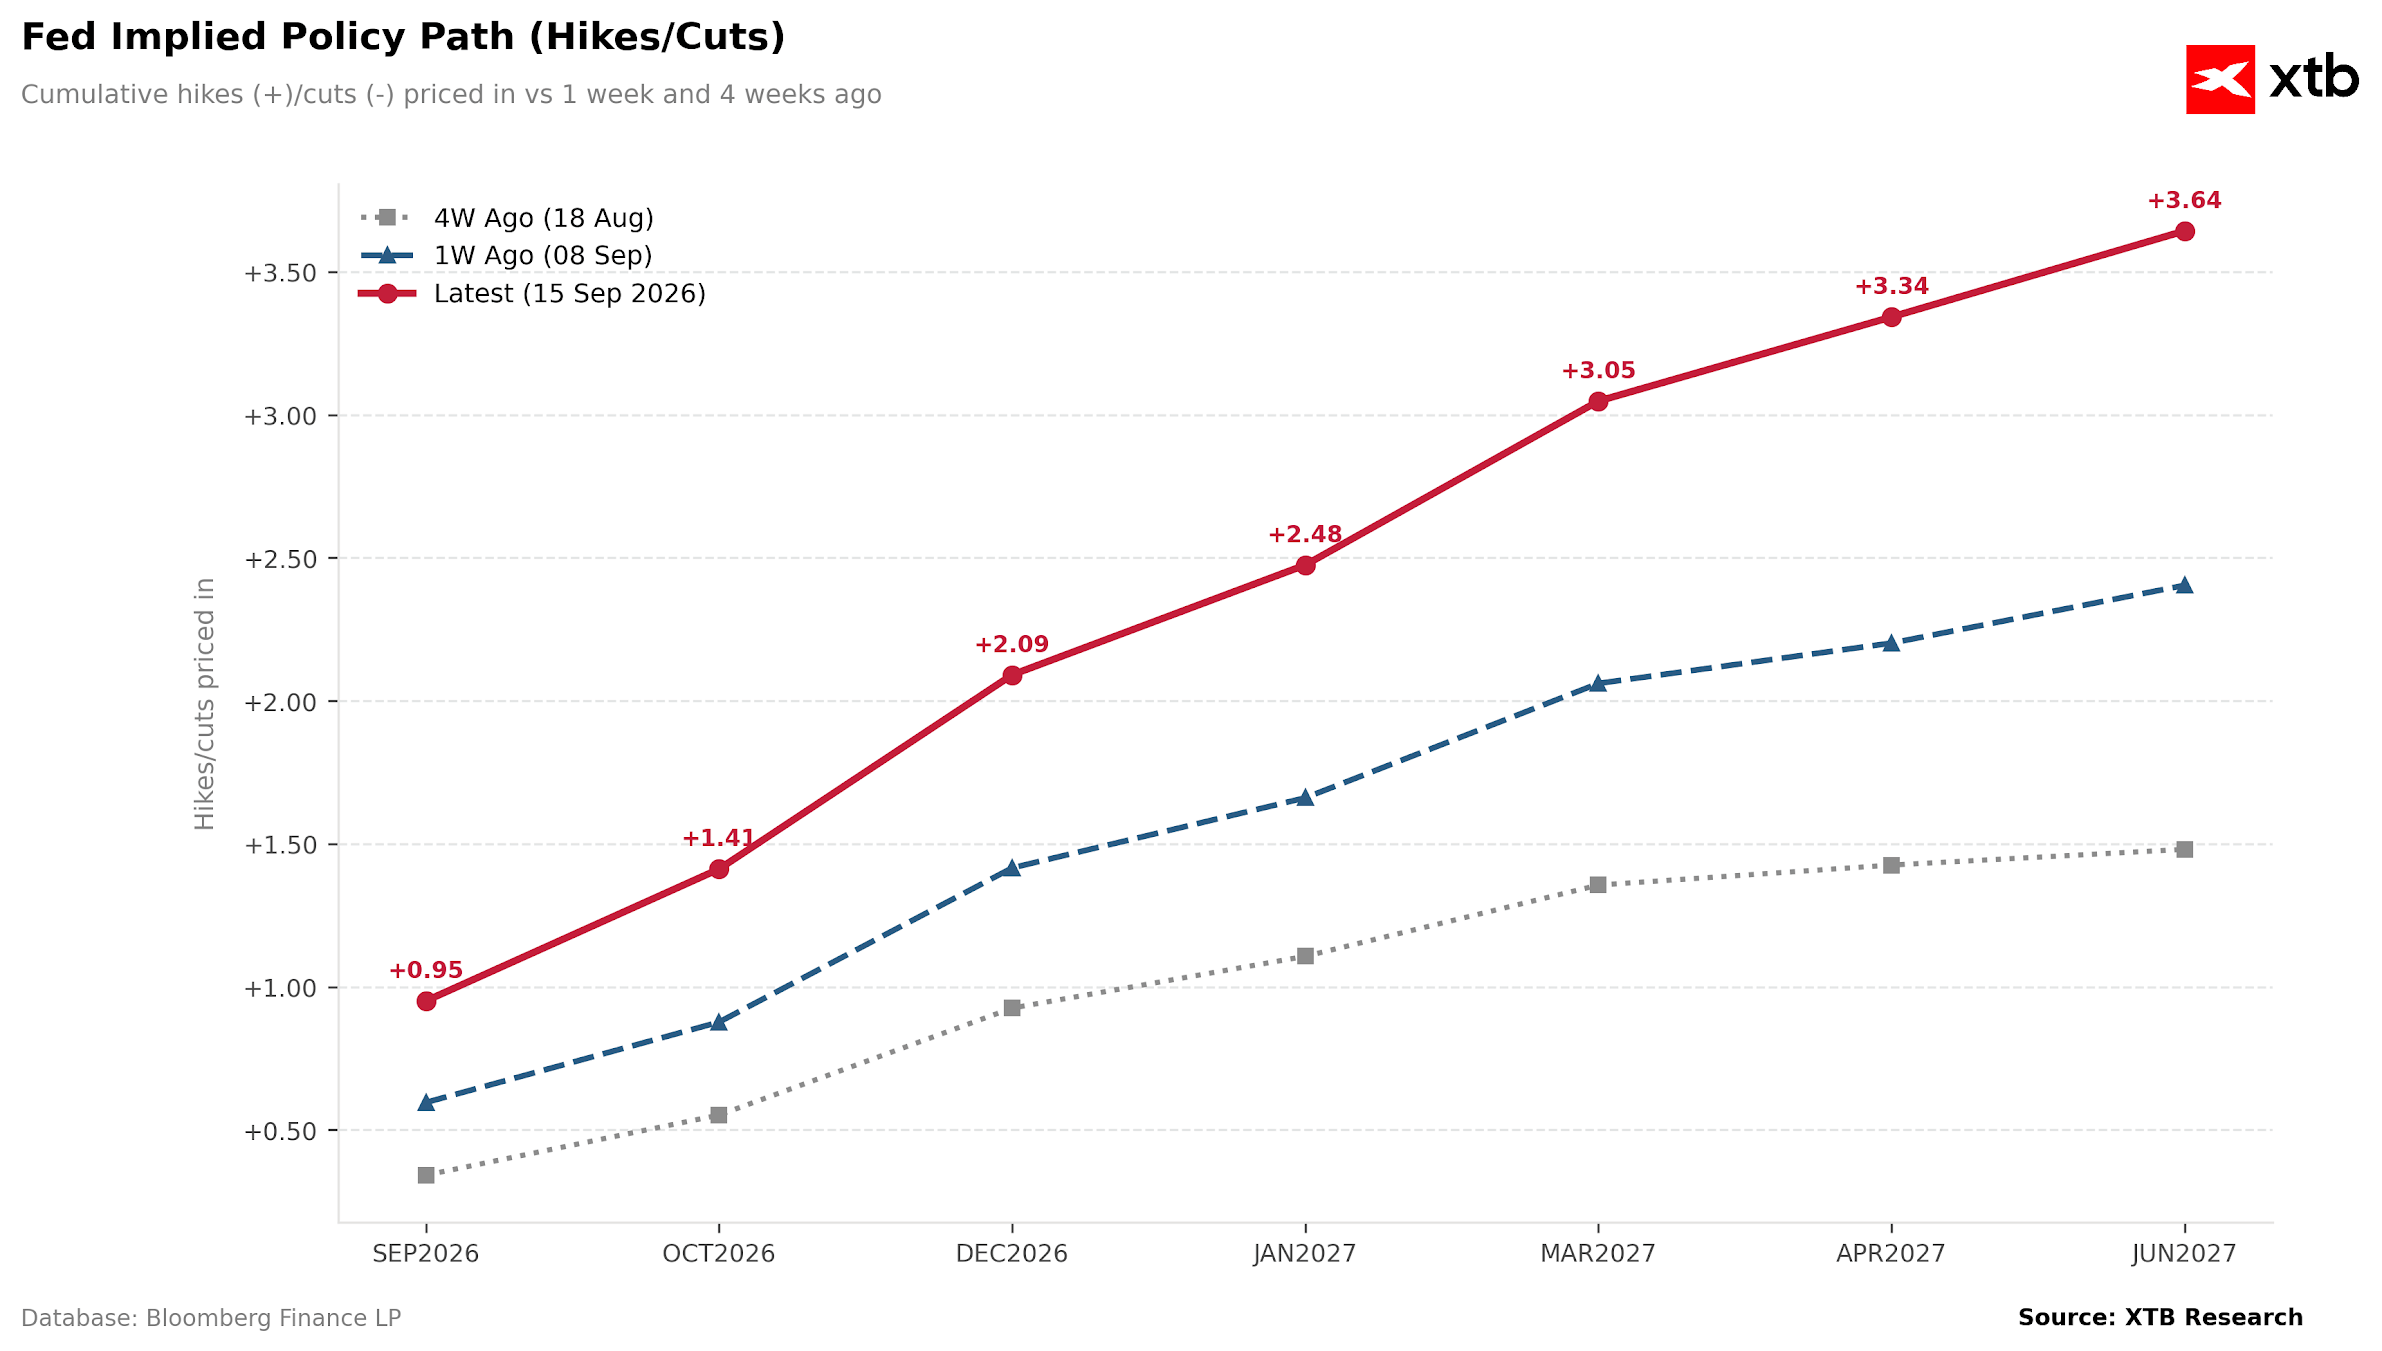
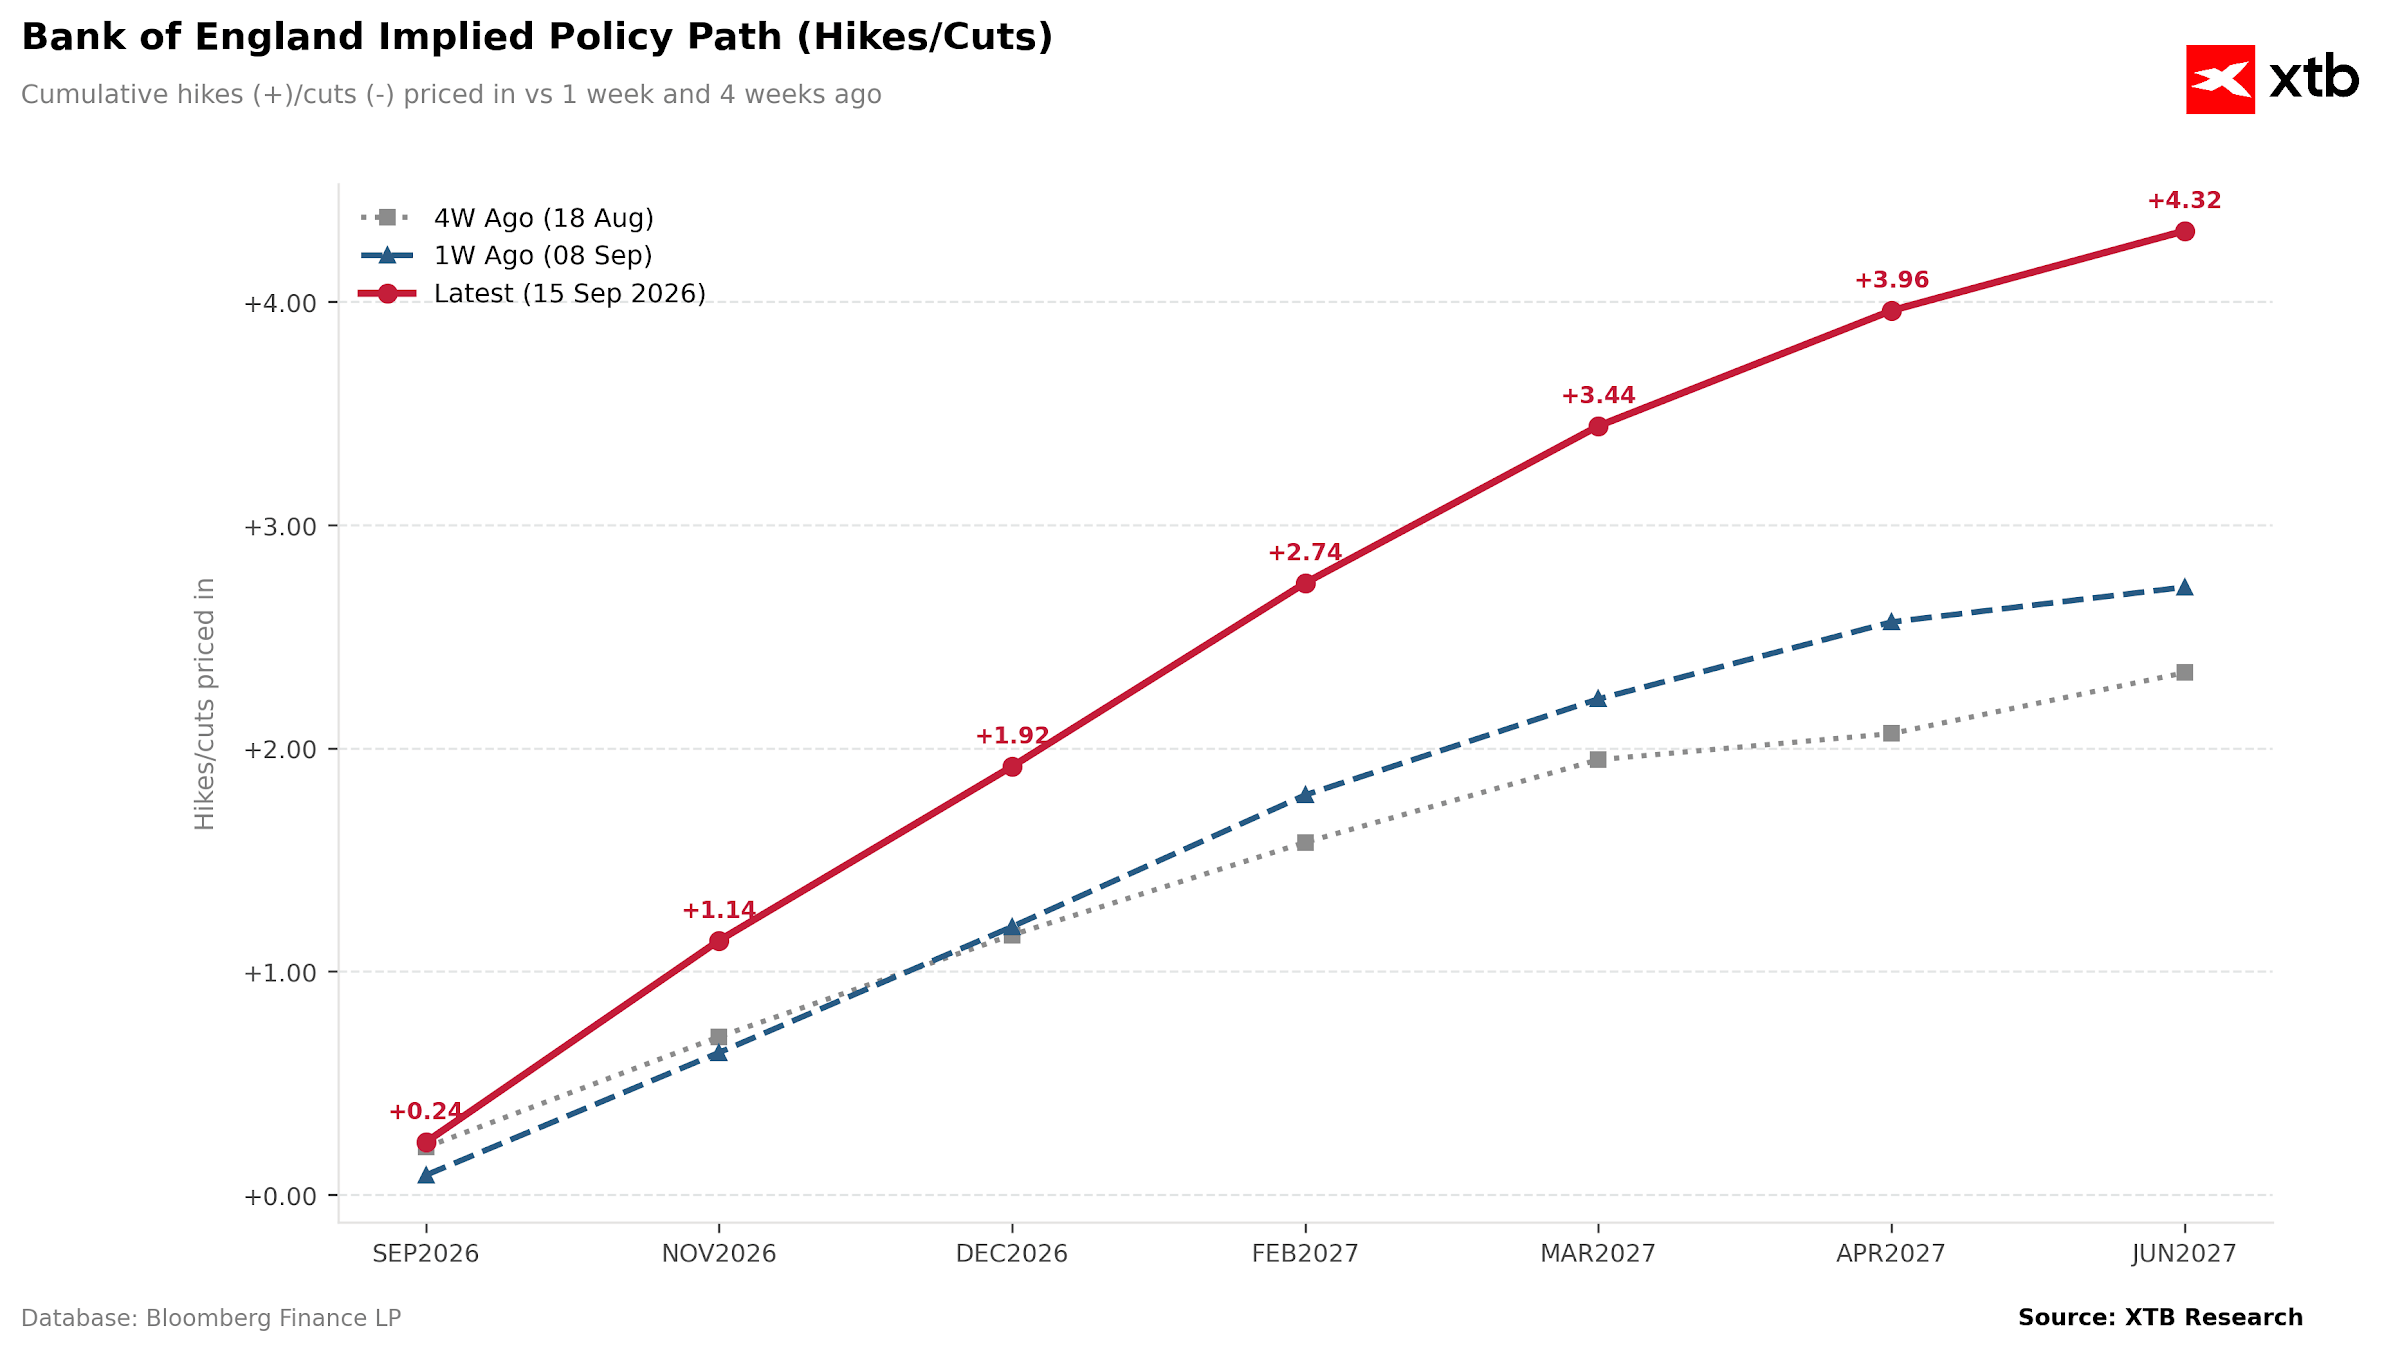
Esto se hace evidente sobre todo en la trayectoria de los tipos de interés prevista para la Reserva Federal. Actualmente, los contratos de futuros descuentan un total acumulado de 3,64 subidas de tipos hasta junio de 2027, frente a las 2,40 previstas hace una semana y las apenas 1,49 de hace cuatro semanas. La línea roja se ha separado claramente del resto del gráfico, lo que indica que el mercado está adelantando rápidamente el calendario de endurecimiento monetario. Una situación similar se observa en la eurozona, donde se descuentan 3,73 subidas de tipos por parte del BCE para mediados de 2027... Fuente: XTB Research
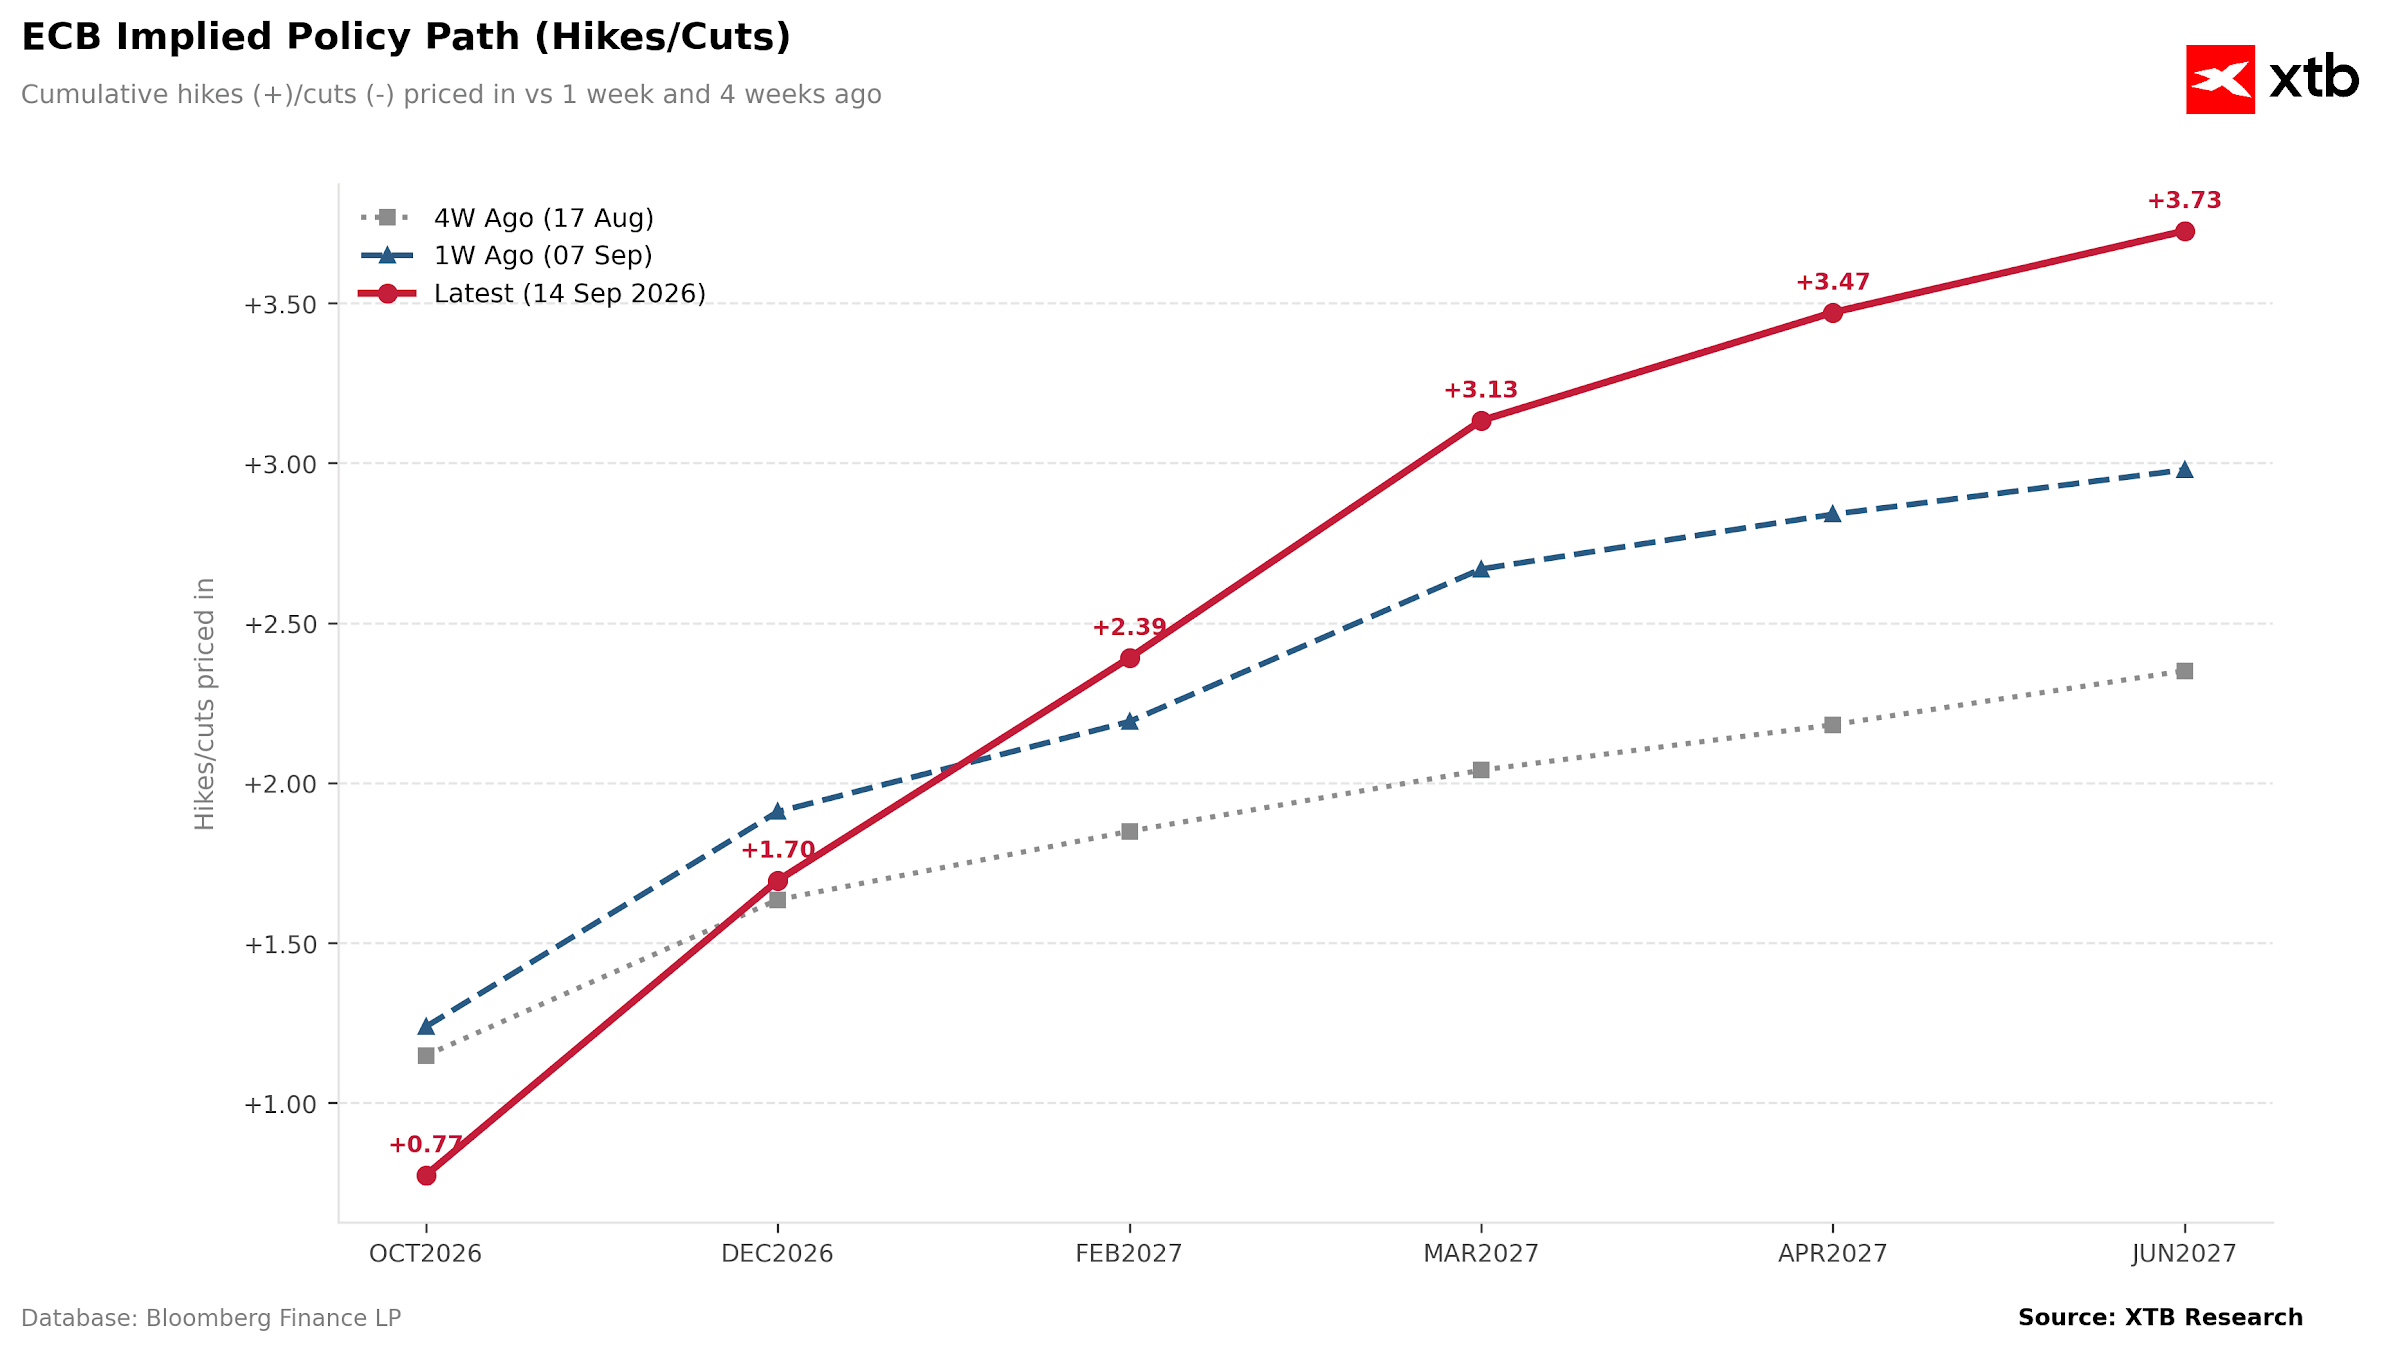
y en el Reino Unido, donde el Banco de Inglaterra supera al resto con un registro de +4,32. En otras palabras, no se trata solo de la historia de un banco central, sino de un cambio de tendencia a nivel mundial. Fuente: XTB Research.
Fuente: XTB Research
De hecho, esto queda confirmado por un análisis regional. Las tasas anuales implícitas están aumentando prácticamente en todas partes —desde Estados Unidos y Canadá, pasando por la mayoría de los mercados de EMEA, hasta Australia, Nueva Zelanda y Corea—, con variaciones anuales de 100 puntos básicos o más. Las excepciones, como Brasil y China, no hacen más que confirmar la regla. El mercado envía un mensaje claro: el dinero volverá a ser caro, y lo será a largo plazo.
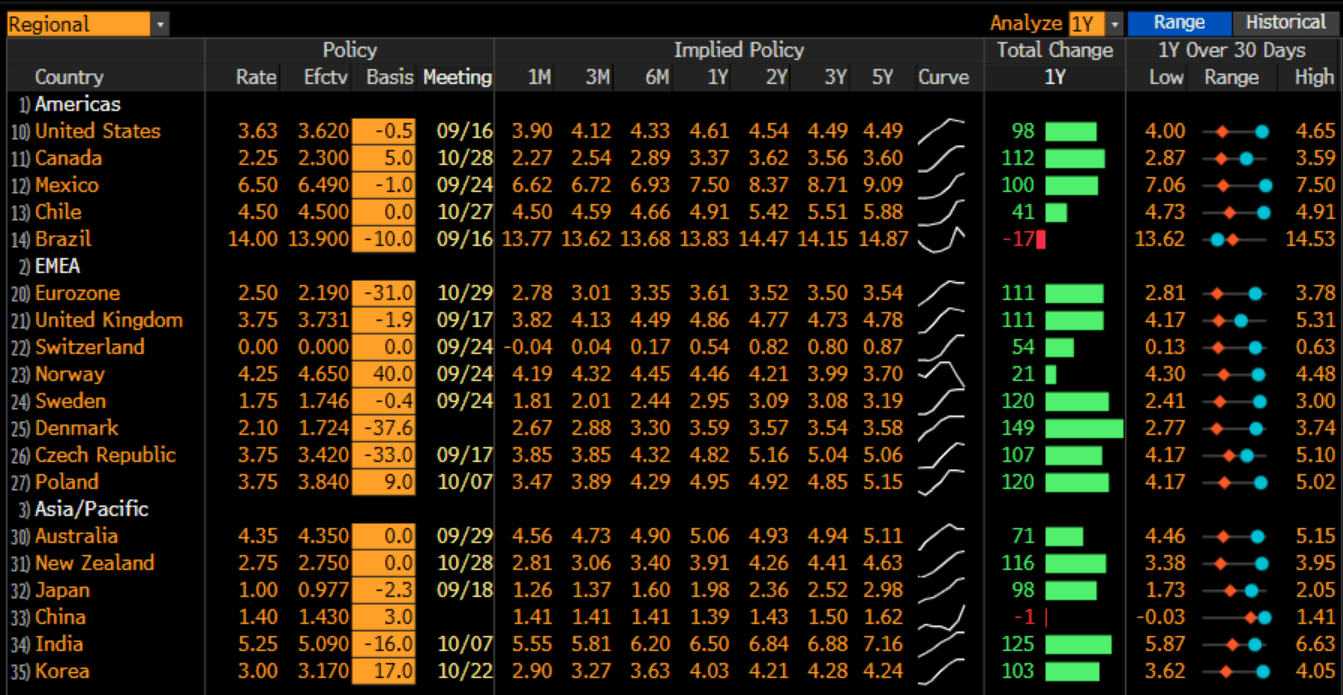
Fuente: Bloomberg Financial Lp
¿Qué hay detrás de este cambio de tendencia? Lo más probable es que se deba a la persistente inflación en los servicios y en los precios del combustible, así como a unos datos del mercado laboral más sólidos de lo previsto. Hoy en día, los bancos centrales prefieren pecar de cautelosos antes que perder nuevamente el control sobre las expectativas de precios, alimentadas por el conflicto entre Rusia y Ucrania y por las tensiones entre Estados Unidos e Irán (y otros países de la región) justo antes de la temporada invernal.
La pregunta que se plantea todo inversor es: ¿qué significa esto para los mercados bursátiles? La historia sugiere que unos tipos de interés más elevados durante un periodo prolongado crean un entorno bastante desfavorable para las acciones —especialmente para las de crecimiento—, ya que aumentan la tasa de descuento y elevan el listón para las valoraciones. Sin embargo, la reacción no tiene por qué ser drástica. Los mercados pueden sobrellevar el encarecimiento del dinero siempre que vaya acompañado de un crecimiento aceptable de los beneficios; de hecho, este escenario —una economía fuerte que obliga a subir los tipos— resulta mucho más llevadero que la alternativa de la estanflación.
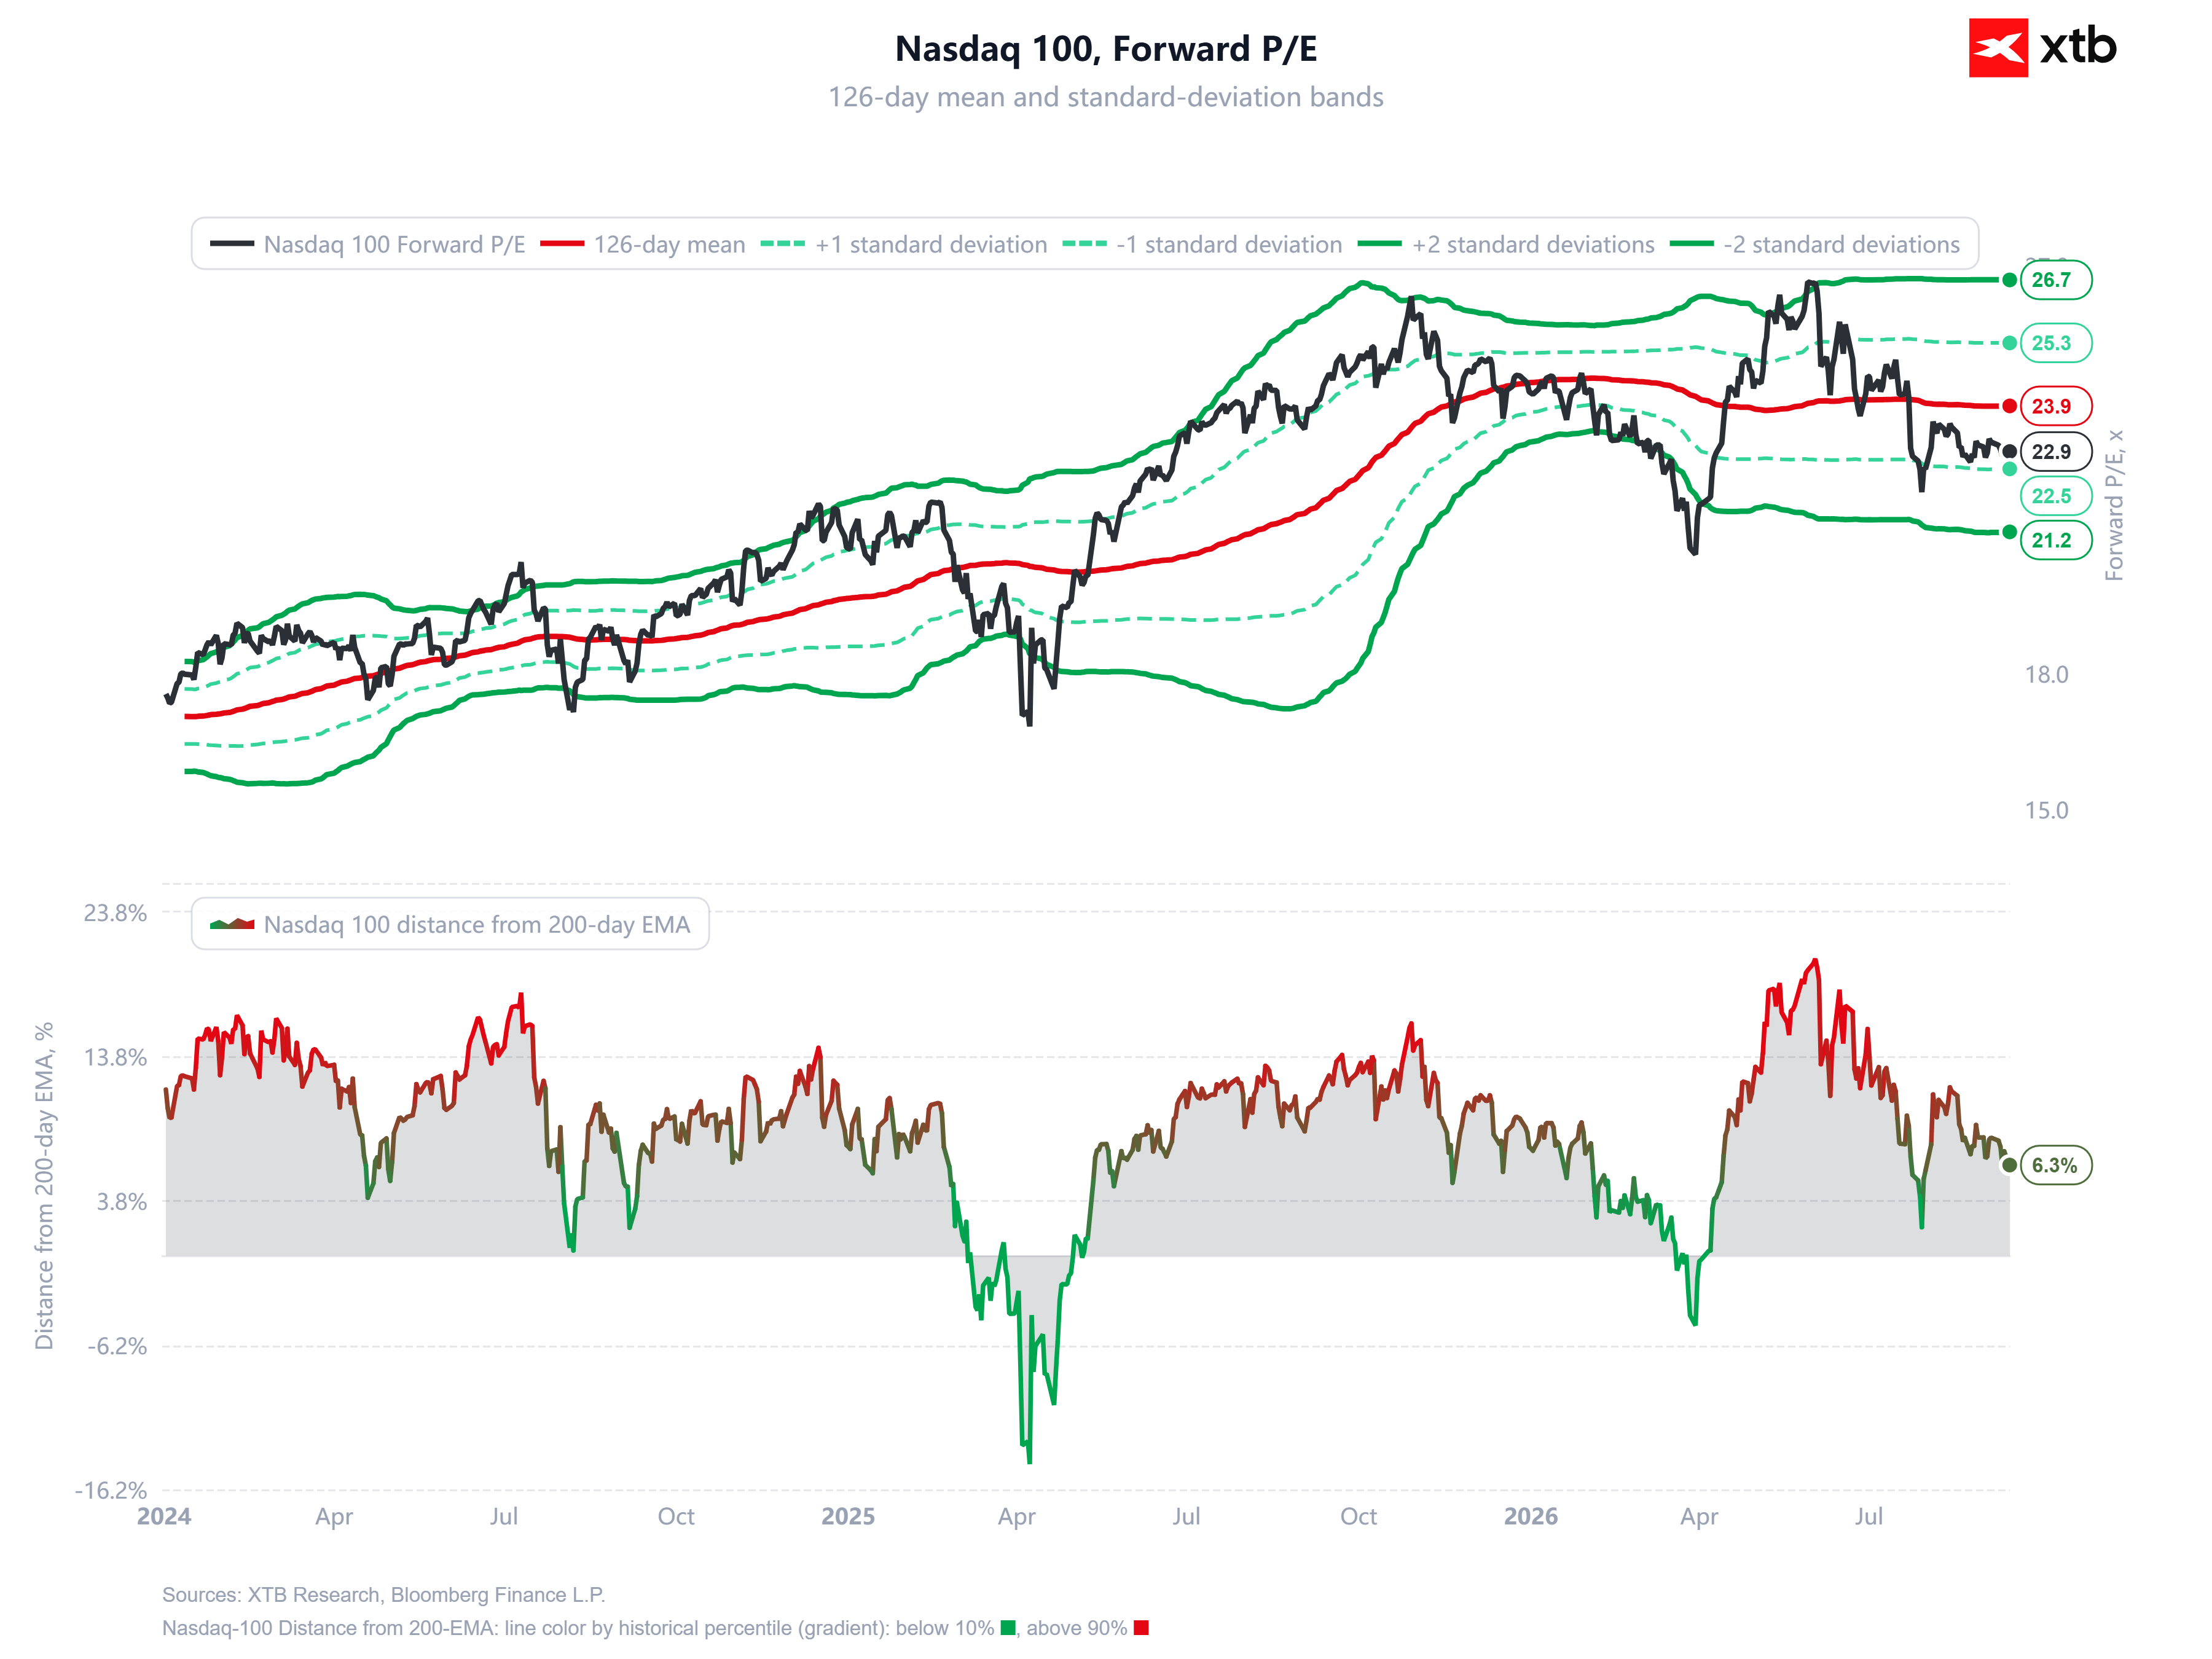
Curiosamente, las valoraciones no están por las nubes en este momento. El ratio precio-beneficio (PER) estimado a futuro del Nasdaq 100 se sitúa en 22,9, cifra inferior a la media de 23,9 registrada en las últimas 126 sesiones y situada aproximadamente en el nivel de la desviación estándar inferior. Este matiz es importante: el índice tecnológico de referencia —símbolo de la era del dinero barato— se adentra en un entorno de tipos de interés potencialmente más complejo sin la amenaza de una burbuja de valoración. La desviación respecto a la media móvil de 200 sesiones se sitúa en un moderado 6,3%, por lo que resulta difícil hablar de euforia. Fuente: XTB Research
¿La conclusión? Si el mercado está en lo cierto y realmente estamos volviendo a un entorno de tipos de interés elevados, es probable que los mercados de valores superen la situación sin sufrir un desastre, aunque con mayor volatilidad y una selección de valores más rigurosa. El encarecimiento del dinero penaliza la especulación, al tiempo que recompensa la calidad y los beneficios reales. Además, las valoraciones relativamente moderadas del Nasdaq sugieren que parte de este escenario más complejo ya está descontada en los precios.

🚩 El cacao cae un 3% y pone a prueba una importante zona de soporte técnico

Resumen de mitad de sesión: los índices europeos recuperan tras una apertura débil 🔼 El EUR/USD cae por debajo de un soporte clave.


🟡⬇️El oro cae antes de la decisión de la Fed

Gráfico del día: El oro, en mínimos de cinco semanas: ¿qué hay detrás de la caída? (15.09.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.