


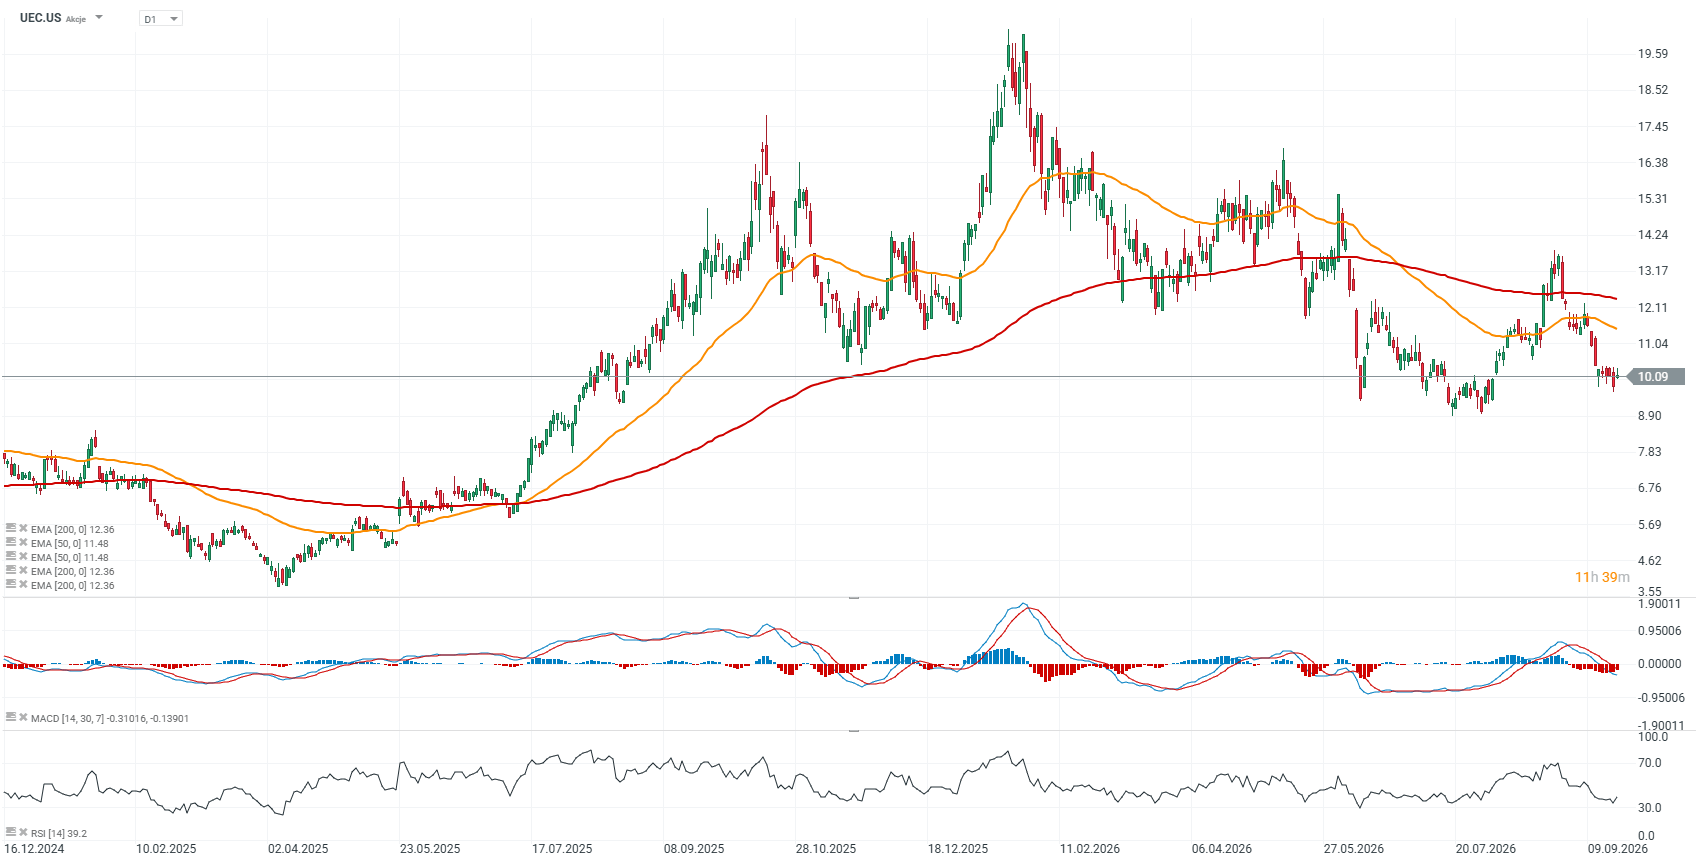
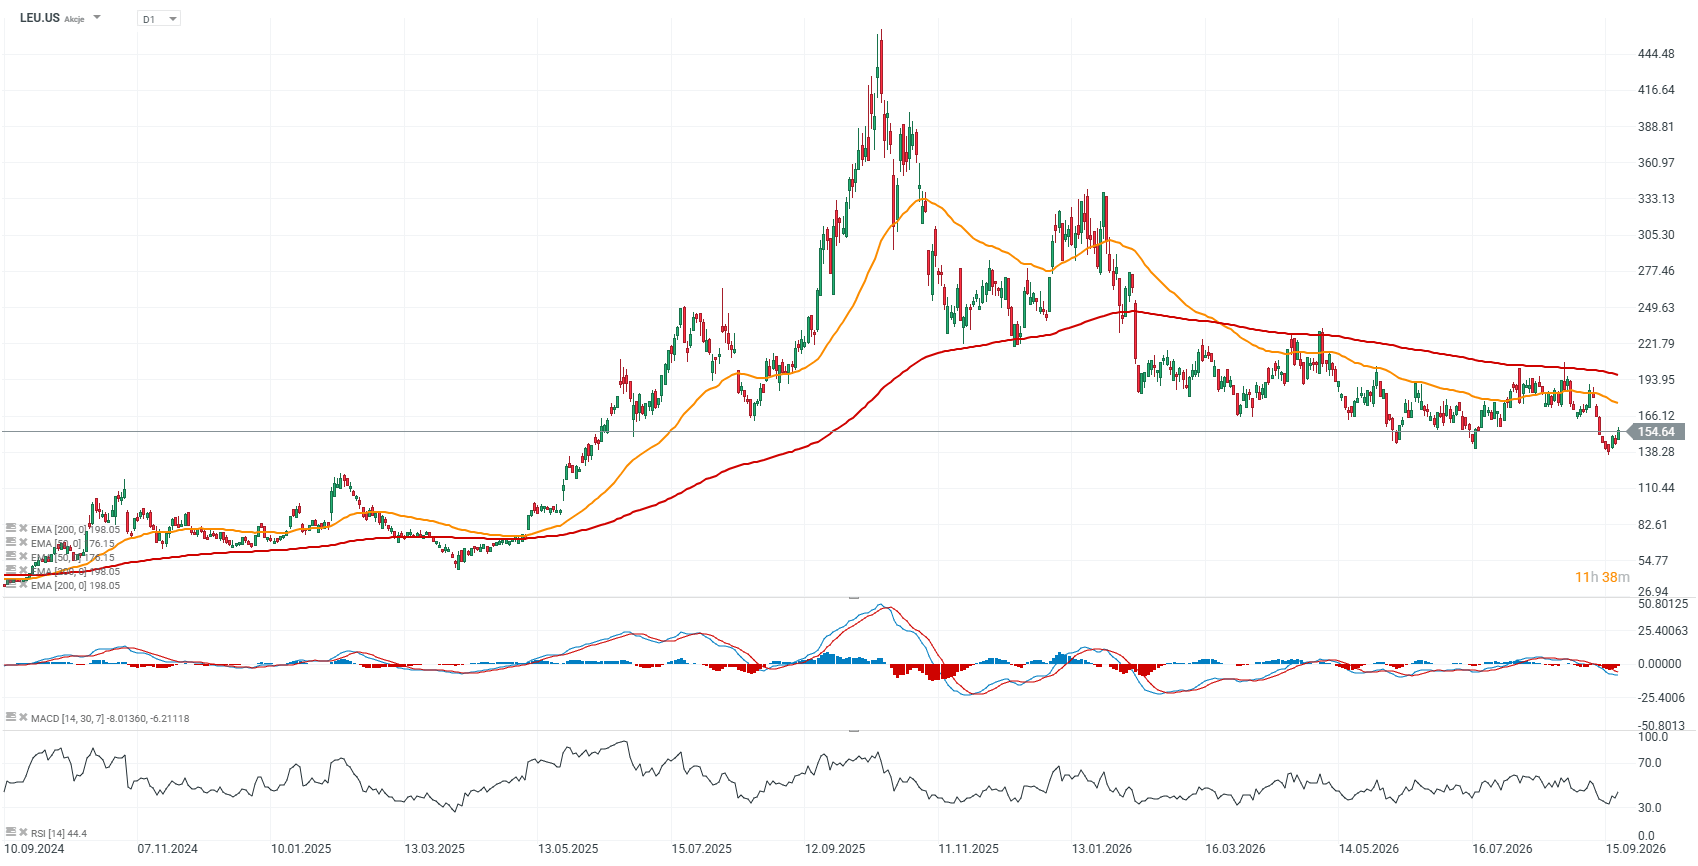
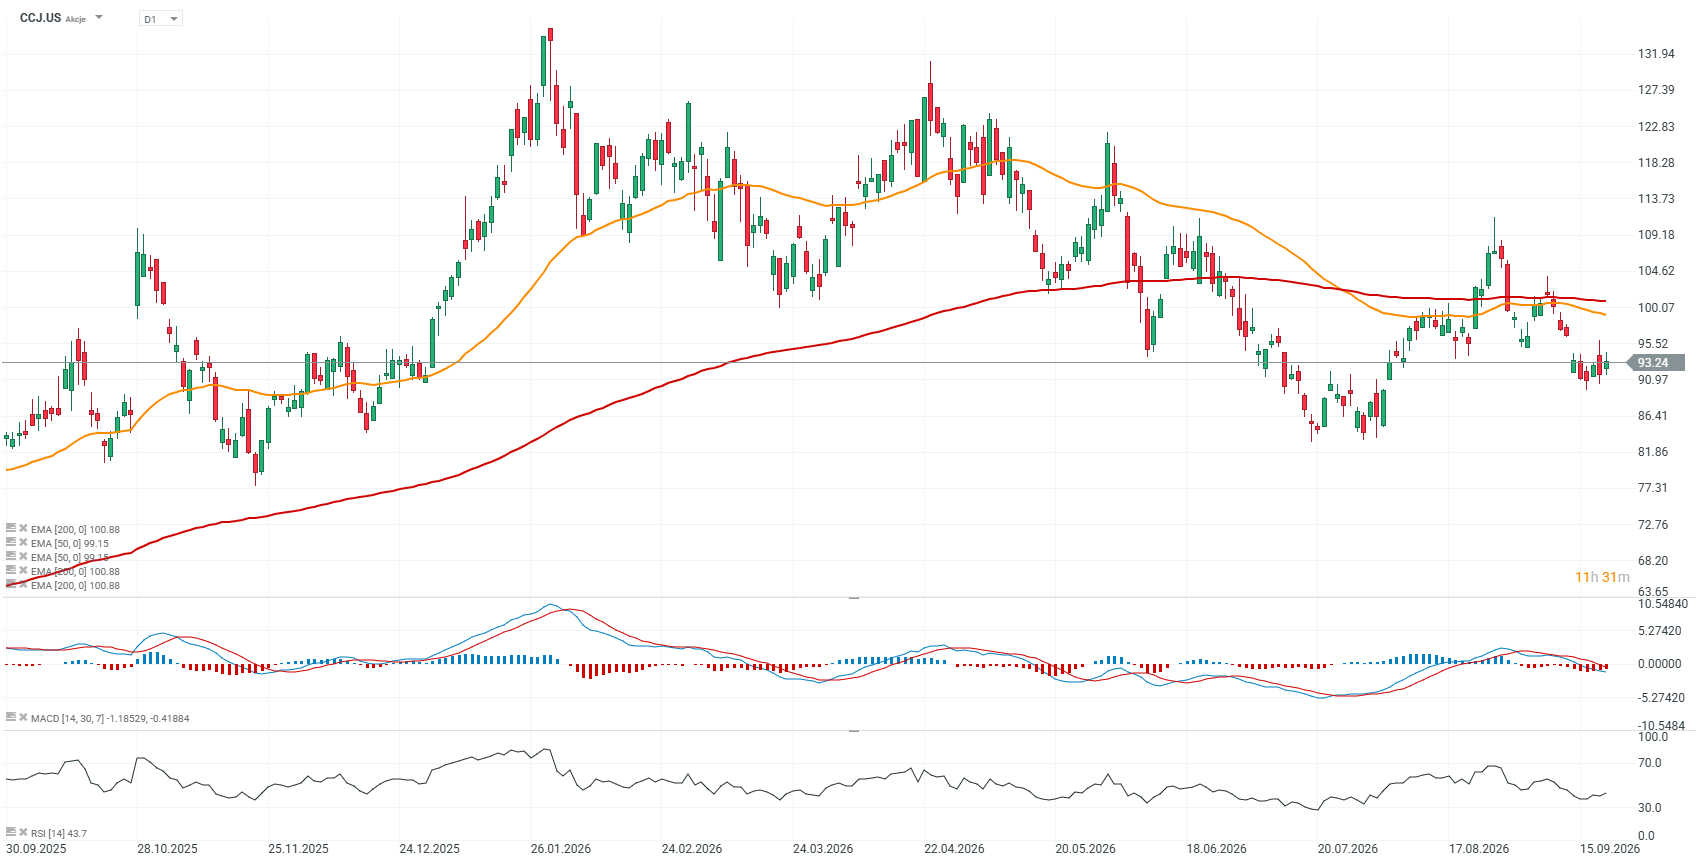
În ultimele luni, mai mulți factori au contribuit la slăbirea încrederii în acțiunile din sectorul nuclear, ceea ce se observă clar în scăderile înregistrate de companiile cu expunere semnificativă în acest sector, printre care Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy și BWX Technologies.Este important de menționat, însă, că acest lucru nu pare să reprezinte încă o deteriorare a perspectivelor pe termen lung pentru energia nucleară. Dimpotrivă, pare mai degrabă o răcire a ceea ce devenise anterior o poveste de investiții extrem de populară, strâns legată de boom-ul centrelor de date.
Unul dintre principalele motive ale scăderii încrederii îl reprezintă incertitudinea crescândă cu privire la amploarea investițiilor viitoare în centrele de date. Anterior, piețele presupuneau că cererea de energie în creștere rapidă generată de infrastructura de inteligență artificială (AI) ar crea un impuls major pentru energia nucleară, inclusiv pentru proiectele SMR. Investitorii devin acum mai selectivi în ceea ce privește această teză. Holtec, care se pregătea pentru o ofertă publică inițială (IPO), a menționat chiar ea incertitudinea legată de dezvoltarea centrelor de date ca unul dintre factorii care au agravat condițiile pentru acest sector. Piața se întreabă din ce în ce mai des nu doar câtă energie electrică va fi necesară în cele din urmă, ci și când vor intra efectiv în funcțiune noile reactoare și cine le va finanța.
Ratele mai mari ale dobânzii și costul capitalului afectează proiectele cu cea mai mare intensitate de capital
Energia nucleară necesită investiții inițiale foarte mari, în timp ce randamentele se materializează adesea abia după mulți ani. Într-un astfel de context, ratele mai mari ale dobânzii înseamnă finanțare mai scumpă, rate de actualizare mai ridicate și o atractivitate mai scăzută pentru proiectele care se află încă la ani distanță de comercializare.
Acest aspect este deosebit de important pentru companiile mai tinere care dezvoltă reactoare modulare mici (SMR), care încă consumă lichidități și ar putea avea nevoie de noi runde de finanțare. Cu cât costul capitalului rămâne ridicat mai mult timp, cu atât presiunea asupra bilanțurilor este mai mare, iar investitorii analizează cu și mai multă atenție calendarul proiectelor, nevoile de finanțare și calea realistă către un flux de numerar pozitiv.
Investitorii se concentrează mai mult pe evaluări, consumul de lichidități și calendarele realiste de implementare
După creșteri foarte puternice ale prețului acțiunilor, unele companii din sectorul nuclear au fost evaluate de parcă comercializarea noilor tehnologii ar fi fost deja aproape garantată. În ultimele săptămâni, însă, a crescut scepticismul față de multiplicatorii de evaluare ridicați, în special în rândul companiilor ale căror venituri rămân limitate, iar rentabilitatea este încă o perspectivă îndepărtată.
La aceasta s-au adăugat emisiunile de acțiuni noi și numărul tot mai mare de companii listate care oferă expunere la sectorul nuclear, reducând astfel prima de raritate pe care investitorii erau dispuși să o plătească anterior.
Amânarea ofertei publice inițiale (IPO) a companiei Holtec, care activează în sectorul energiei nucleare industriale, este un alt semn că investitorii nu mai sunt dispuși să plătească aproape orice preț doar pe baza narațiunii. Aceștia solicită din ce în ce mai mult contracte concrete, fluxuri de numerar previzibile și termene de execuție a proiectelor mai realiste.
Uraniul rămâne puternic în ciuda vânzărilor masive de acțiuni din sectorul nuclear
Piața fizică a uraniului se menține mult mai bine decât prețurile acțiunilor multor companii din sectorul nuclear. Prețurile spot ale U₃O₈ se mențin în jur de 90 de dolari pe livră și aproape de cele mai ridicate niveluri ale anului, în timp ce prețurile contractelor pe termen lung sunt chiar mai mari. Acest lucru sugerează că slăbiciunea recentă a unor companii precum BWXT, Oklo și NuScale este mai strâns legată de o corecție a valorilor ridicate, de un cost mai mare al capitalului și de scepticismul crescând cu privire la ritmul de comercializare a reactoarelor decât de orice deteriorare a pieței uraniului în sine.
Este important de menționat că, în ciuda activității relativ reduse de pe piața spot, prețurile uraniului au crescut treptat în ultimele luni. Cererea din partea companiilor de utilități și a producătorilor rămâne vizibilă, în timp ce prețurile mai ridicate din contractele pe termen lung sugerează că cumpărătorii sunt încă dispuși să plătească o primă pentru a-și asigura aprovizionarea viitoare. Cu alte cuvinte, piața fizică nu confirmă în prezent teza privind slăbirea fundamentelor sectorului nuclear, chiar dacă sentimentul față de acțiunile din sectorul nuclear s-a deteriorat semnificativ.
Centrele de date se confruntă cu o problemă majoră. De ce?
În SUA, coada de noi consumatori mari de energie a crescut până la proporții enorme, ceea ce ar putea însemna că boom-ul energiei nucleare asociat cu cererea centrelor de date ar putea dura mult mai mult până să se reflecte în performanța financiară a companiilor individuale. Numai ERCOT din Texas înregistrează cereri de consum mare de energie de peste 438 GW, din care aproape 89% sunt atribuite centrelor de date. Aceasta reprezintă o cerere potențială de aproximativ 390 GW numai din partea centrelor de date. Spre comparație, sarcina maximă record înregistrată în întregul sistem ERCOT a fost de aproximativ 85,5 GW.
Totuși, aceste cifre trebuie interpretate cu mare atenție. Cifra de 390 GW nu înseamnă că această capacitate a centrelor de date va fi efectiv construită. Proiectele aflate în așteptare se află în stadii de dezvoltare foarte diferite, unii dezvoltatori își rezervă capacitate în mai multe locații potențiale, iar unele proiecte vor fi, în cele din urmă, abandonate. Tocmai de aceea ERCOT a lansat procesul de verificare „Batch Zero”, conceput pentru a distinge proiectele reale de cererile mai speculative.
În Statele Unite nu există o singură listă oficială națională a centrelor de date aflate în așteptare. Cu toate acestea, SAVRN, o platformă de monitorizare a industriei, urmărește în prezent 224 de proiecte identificate care au fost amânate, suspendate sau retrase. În 117 de cazuri, opoziția comunității locale a fost menționată ca unul dintre motive, în timp ce 55 au implicat proceduri judiciare, 49 s-au confruntat cu probleme de zonare și 39 au fost afectate de moratorii locale. Aceasta nu este o listă exhaustivă a tuturor centrelor de date aflate în construcție, dar ilustrează amploarea obstacolelor administrative.
Construcțiile continuă, dar termenele încep să se prelungească
Încă din aprilie, FT, citând date de la SynMax, a raportat că aproape 40% dintre centrele de date din SUA, a căror finalizare era programată pentru 2026, ar putea înregistra întârzieri de peste trei luni. Printre principalele motive s-au numărat puterea electrică disponibilă insuficientă, probleme legate de obținerea autorizațiilor, lipsa forței de muncă calificate și constrângerile legate de echipamente.
Infrastructura energetică se dovedește a fi deosebit de problematică. Termenele de livrare pentru unele transformatoare de înaltă tensiune au crescut de la aproximativ un an înainte de boom-ul IA la câțiva ani în prezent. Furnizorii de utilități și dezvoltatorii comandă din ce în ce mai des echipamente cu ani în avans, deoarece fără transformatoare, aparate de comutație și linii noi de transport, chiar și un centru de date finalizat ar putea pur și simplu să nu poată asigura suficientă energie electrică.
Departamentul Energiei (DOE) a indicat, de asemenea, că creșterea rapidă a sarcinilor centrelor de date este unul dintre principalele motive pentru care rețeaua de transport din SUA are nevoie de o extindere semnificativă. Cu alte cuvinte, gâtuirea s-a mutat din lumea GPU-urilor și a capitalului către centralele electrice, transformatoare, liniile de transport și autorizații.
Mediul de reglementare s-a deteriorat vizibil în ultimele zile
Cel mai important semnal nou a venit din Texas. Pe 21 septembrie, guvernatorul Greg Abbott a ordonat suspendarea eliberării autorizațiilor pentru centrele de date până la finalizarea unui audit al proiectelor aflate în procesul ERCOT. Se preconizează că proiectele vor fi analizate, printre altele, din perspectiva impactului lor asupra fiabilității rețelei, consumului de apă și infrastructurii locale.
Acest lucru este important deoarece Texasul a fost una dintre locațiile-cheie pentru boom-ul infrastructurii de IA din SUA. ERCOT introdusese deja un proces special „Batch Zero” pentru clienții care necesită peste 75 MW, în timp ce dezvoltatorii sunt acum obligați să furnizeze mult mai multe informații și să demonstreze că proiectele sunt autentice și suficient de avansate.
O tendință similară se conturează și în Virginia. Comitatul Loudoun, inima „Data Center Alley” din SUA, a introdus o întârziere de aproximativ 12 luni în procesarea noilor cereri, în timp ce autoritățile statale intensifică controlul asupra costurilor energiei electrice, a zgomotului și a impactului centrelor de date asupra comunităților locale.
Apar, de asemenea, primele semne ale unei prudențe financiare sporite, deși boom-ul continuă
Aceasta ar putea fi cea mai interesantă schimbare din perspectiva piețelor de capital. SB Energy, susținută de SoftBank, care intenționează să construiască o infrastructură masivă pentru OpenAI și Nvidia, a încetinit pregătirile pentru o ofertă publică inițială (IPO) care viza o evaluare de aproximativ 50 de miliarde de dolari.
Potrivit FT, investitorii au devenit mai sceptici cu privire la amploarea finanțării necesare pentru construirea unor campusuri enorme dedicate inteligenței artificiale.
SB Energy a contractat capacitate energetică viitoare măsurată în gigawați, dar, în același timp, necesită cheltuieli de capital de peste 170 de miliarde de dolari și nu a pus încă în funcțiune niciunul dintre propriile sale centre de date.
Prin urmare, piața începe să pună aceleași întrebări pe care le pune și în legătură cu proiectele SMR: nu „va exista cerere?”, ci mai degrabă „cât va costa, cine o va finanța și când va deveni efectiv operațională?”
Paradoxal, cea mai mare problemă pare să fie în continuare cererea excesivă, mai degrabă decât cea insuficientă. Conform celor mai recente estimări ale Morgan Stanley citate de FT, cererea de energie electrică a centrelor de date din SUA ar putea deveni atât de mare încât, până în 2028, decalajul potențial între necesarul de energie și oferta disponibilă ar putea ajunge la 30–40%.
Aceasta este o estimare a unei bănci de investiții, nu o prognoză oficială a sistemului, dar tendința este, în linii mari, în concordanță cu avertismentele operatorilor de rețea.
În ceea ce privește discursul privind energia nucleară/BWXT/SMR, este așadar important să se facă distincția între două aspecte separate. Evoluția negativă constă în faptul că unele centre de date vor fi probabil finalizate mai târziu decât se preconiza inițial, ceea ce ar putea, de asemenea, să întârzie cererea de noi surse de energie. Pe de altă parte, problema de fond care ar fi trebuit să justifice extinderea energiei nucleare — o penurie de energie fiabilă 24/7 — nu a dispărut. Dimpotrivă, accesul la energie electrică a devenit una dintre principalele constrângeri ale întregului boom al infrastructurii de IA.
Graficele cursului acțiunilor Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US
Sursă: xStation5
Sursă: xStation5
Sursă: xStation5



Graficul zilei: O sesiune record pentru US100 a trecut (cu un mic asterisc)


Rezumatul zilei : Revenirea optimismului, creșterea acțiunilor din sectorul tehnologic, scăderea prețului petrolului.
ARM înregistrează creșteri după declarațiile directorului general, SoftBank majorează finanțarea

SEC relaxează reglementările: Bitcoin și Strategy sunt cei mai avantajați?
"Acest material este o comunicare de marketing în sensul articolului 24 alineatul (3) din Directiva 2014/65 / UE a Parlamentului European și a Consiliului din 15 mai 2014 privind piețele de instrumente financiare, și de modificare a Directivei 2002/92 / CE și a Directivei 2011 / 61 / UE (MiFID II). Comunicarea de marketing nu este o recomandare de investiții sau o recomandare de informații sau o recomandare care sugerează o strategie de investiții în sensul Regulamentului (UE) nr. 596/2014 al Parlamentului European și al Consiliului din 16 aprilie 2014 privind abuzul de piață ( reglementarea abuzului de piață) și de abrogare a Directivei 2003/6 / CE a Parlamentului European și a Consiliului și a Directivelor Comisiei 2003/124 / CE, 2003/125 / CE și 2004/72 / CE și a Regulamentului delegat (UE) 2016/958 al Comisiei din 9 596/2014 al Parlamentului European și al Consiliului în ceea ce privește standardele tehnice de reglementare pentru aranjamentele tehnice pentru prezentarea obiectivă a recomandărilor de investiții sau a altor informații care sugerează strategii de investiții și pentru dezvăluirea de interese particulare sau indicații de conflicte de interese sau orice alte sfaturi, inclusiv în domeniul consultanței în materie de investiții, în sensul Legii privind tranzacționarea cu instrumente financiare din 29 iulie 2005 (de ex. Journal of Laws 2019, articolul 875, astfel cum a fost modificat). Comunicarea de marketing este pregătită cu cea mai mare diligență, obiectivitate, prezintă faptele cunoscute autorului la data pregătirii și este lipsită de orice elemente de evaluare. Comunicarea de marketing este pregătită fără a lua în considerare nevoile clientului, situația sa financiară individuală și nu prezintă nicio strategie de investiții în niciun fel. Comunicarea de marketing nu constituie o ofertă de vânzare, oferire, abonament, invitație la cumpărare, reclamă sau promovare a oricărui instrument financiar. XTB SA nu este responsabilă pentru acțiunile sau omisiunile niciunui client, în special pentru achiziționarea sau cedarea instrumente, întreprinse pe baza informațiilor conținute în această comunicare de marketing. XTB SA nu va accepta răspunderea pentru nicio pierdere sau daună, inclusiv, fără limitare, orice pierdere care poate apărea direct sau indirect, efectuată pe baza informațiilor conținute în această comunicare de marketing. În cazul în care comunicarea de marketing conține informații despre orice rezultat cu privire la instrumentele financiare indicate în acestea, acestea nu constituie nicio garanție sau prognoză cu privire la rezultatele viitoare. Performanțele anterioare nu indică neapărat rezultatele viitoare și orice persoană care acționează pe baza acestor informații o face pe propriul risc. Acest material nu este emis pentru a influenta deciziile de tranzacționare ale niciunei persoane. Informațiile cuprinse în cadrul acestui material nu sunt prezentate pentru a fi aplicate, copiate sau testate în cadrul tranzacțiilor dumneavoastră. Informațiile cuprinse în cadrul acestui material sunt emise în baza experienței proprii a emitentului și nu reprezintă o recomandare individuală, nu vizează atingerea anumitor obiective, randamente financiare și nu se adresează nevoilor niciunei persoane anume care ar primi-o. Premisele acestui material nu au în vedere situația și persoana dumneavoastră deci nu recomandăm utilizarea acestor informații sub orice formă. Utilizarea informațiilor cuprinse în cadrul acestui material în orice modalitate se face pe propria dumneavoastră răspundere. Acest material este emis de către un analist pentru care își asumă răspunderea XTB SA, persoană juridică autorizată de KNF – Autoritatea de Supraveghere Financiara din Polonia."