


Hlavním zdrojem dnešní volatility na finančních trzích je prudké zotavení technologického sektoru po výprodeji z minulého týdne, který vyvolaly obavy o návratnost investic do umělé inteligence. Investoři se rozhodli využít propadu k nákupům před klíčovým týdnem výsledků gigantů, jako jsou SpaceX, Tesla a Meta Platforms. Náladu podporuje také klid na dluhopisovém trhu a nedávné výroky předsedy Fedu Kevina Warshe, které naznačují, že s dalším zvyšováním sazeb není třeba spěchat. Přestože trh nyní pečlivěji vybírá mezi společnostmi, které se zadlužují kvůli rozvoji nových technologií, optimismus před čtvrtletními výsledky pomáhá stabilizovat náladu na Wall Street.
V geopolitice se pozornost trhu soustředí na rozsáhlé a násilné protesty ve Francii, kvůli nimž premiér Sébastien Lecornu vyzval místní úřady k zavedení částečného zákazu vycházení. Nepokoje přiživují obavy o schopnost francouzské vlády snížit vysoký rozpočtový deficit a zvyšují šance Marine Le Penové v příštích prezidentských volbách. Investoři zároveň s obavami sledují eskalaci napětí na Blízkém východě, včetně útoků na lodě v Perském zálivu, i nedělní ukrajinský úder na ruský ropný terminál v Petrohradu. Další politickou událostí na Západě je dnešní nezávazné referendum v ropné provincii Alberta o jejím případném odtržení od Kanady.
Na makroekonomickém poli pozitivně vyčnívala data z Číny, kde HDP ve třetím čtvrtletí vzrostl o 4,5 % meziročně, a tempo růstu se tak odrazilo od tříletých minim. V Kanadě dosáhla zářijová spotřebitelská inflace 3,1 %, mírně pod očekáváním ekonomů, což zmírňuje tlak na tamní centrální banku, aby příští týden zvýšila sazby. Guvernér japonské centrální banky Kazuo Ueda uvedl, že jádrová inflace je již velmi blízko 2% cíli díky napjatému trhu práce a silné globální poptávce spojené s umělou inteligencí. Ceny amerických futures mezitím naznačují ponechání sazeb beze změny na konci října, prosincovému zvýšení však přisuzují 92% pravděpodobnost.
Na akciových trzích je patrné jasné rozdělení mezi rostoucími trhy USA a Asie a klesající Evropou, kterou zatěžuje politická a fiskální krize ve Francii. Futures kontrakt na technologický index US100 roste o více než 1 % přibližně na 29 740 bodů, zatímco široký US500 přidává necelých 0,5 % na 7 739 bodů. Výbornou seanci zažil japonský JP225, který vzrostl téměř o 1,7 %, zatímco polovodičové indexy přerušily osm po sobě jdoucích ztrátových seancí, nejdelší sérii od roku 2008. V Evropě naopak dominují poklesy přesahující 1 % u německého DE40, britského UK100, italského ITA40 a francouzského CAC40. Přidává se i polský W20, který ztrácí téměř 0,9 % na 4 236 bodů.
Mezi jednotlivými společnostmi vedou růst výrobci čipů a pamětí Marvell, SanDisk, Micron, Intel a AMD, kteří přidávají 3–7 %, a také Amazon, který roste o 5 % a analytici Morgan Stanley jej označili za svůj nejpreferovanější titul. Akcie ocelářské společnosti Cleveland-Cliffs vyskočily o 16 % po čtvrtletních výsledcích výrazně nad konsenzem. CoreWeave a Datadog rostou po zvýšení doporučení od Goldman Sachs a Bernstein. Investoři rovněž diskutují o možném převzetí Tesly společností SpaceX před prosincovou valnou hromadou a o oznámeném říjnovém představení nových počítačů Apple, včetně prvního notebooku s dotykovou obrazovkou. Pod tlakem jsou naopak finance a nemovitosti: Ameriprise Financial ztrácí téměř 4 % po snížení doporučení Bank of America a fond REM, zaměřený na cenné papíry kryté hypotékami, klesl na nejnižší úroveň za více než šest let.
Volatilita na devizovém trhu je mírná. Dolarový index roste nad 101,70 bodu, podpořen návratem kapitálu na americký akciový trh. Euro zatěžuje rozšíření rozdílu mezi výnosy francouzských a německých dluhopisů na 144 bazických bodů. Pár EUR/USD se tak po neúspěšném pokusu o růst pohybuje kolem 1,12. Z lepších čínských dat výrazně těží australský dolar, zatímco japonský jen ztrácí přibližně 0,33 %, což posouvá USDJPY přibližně na 158,45 jenu za dolar. Polský zlotý dnes zůstává velmi stabilní: USDPLN se pohybuje kolem 3,90 a EURPLN kolem 4,37.
Ceny ropy se stabilizují po růstu na několikaměsíční maxima z minulého týdne. Investoři zvažují vybírání zisků a americké výjimky z některých sankcí na ruský vývoz proti riziku dlouhodobých výpadků dodávek zasahujících až do roku 2027. Na obchodní platformě stojí barel Brentu přes 110 USD, což představuje růst o více než 0,5 %, zatímco WTI přidává přibližně 0,33 % nad 99 USD. Smíšená nálada panuje na trhu drahých kovů: zlato koriguje o necelých 0,5 % na 4 145 USD za unci, zatímco stříbro roste téměř o 0,5 % nad 57 USD. Nejslabším energetickým titulem dne je americký zemní plyn NATGAS, který zlevňuje o více než 1,7 % přibližně na 3,06 USD.
Lepší nálada vůči rizikovým aktivům a návrat investorů do technologického sektoru podporují také kryptoměnový trh. Bitcoin během dnešní seance přidává téměř 1 % a drží se nad 81 680 USD. Digitální aktiva vykazují výraznou korelaci s indexem US100 a těží z odeznívání paniky z minulého týdne kolem nákladů na financování umělé inteligence. Stabilizace nálady na Wall Street před nejdůležitějšími čtvrtletními výsledky této sezóny umožňuje kupcům bránit nedávné podpůrné úrovně na kryptoměnovém trhu.
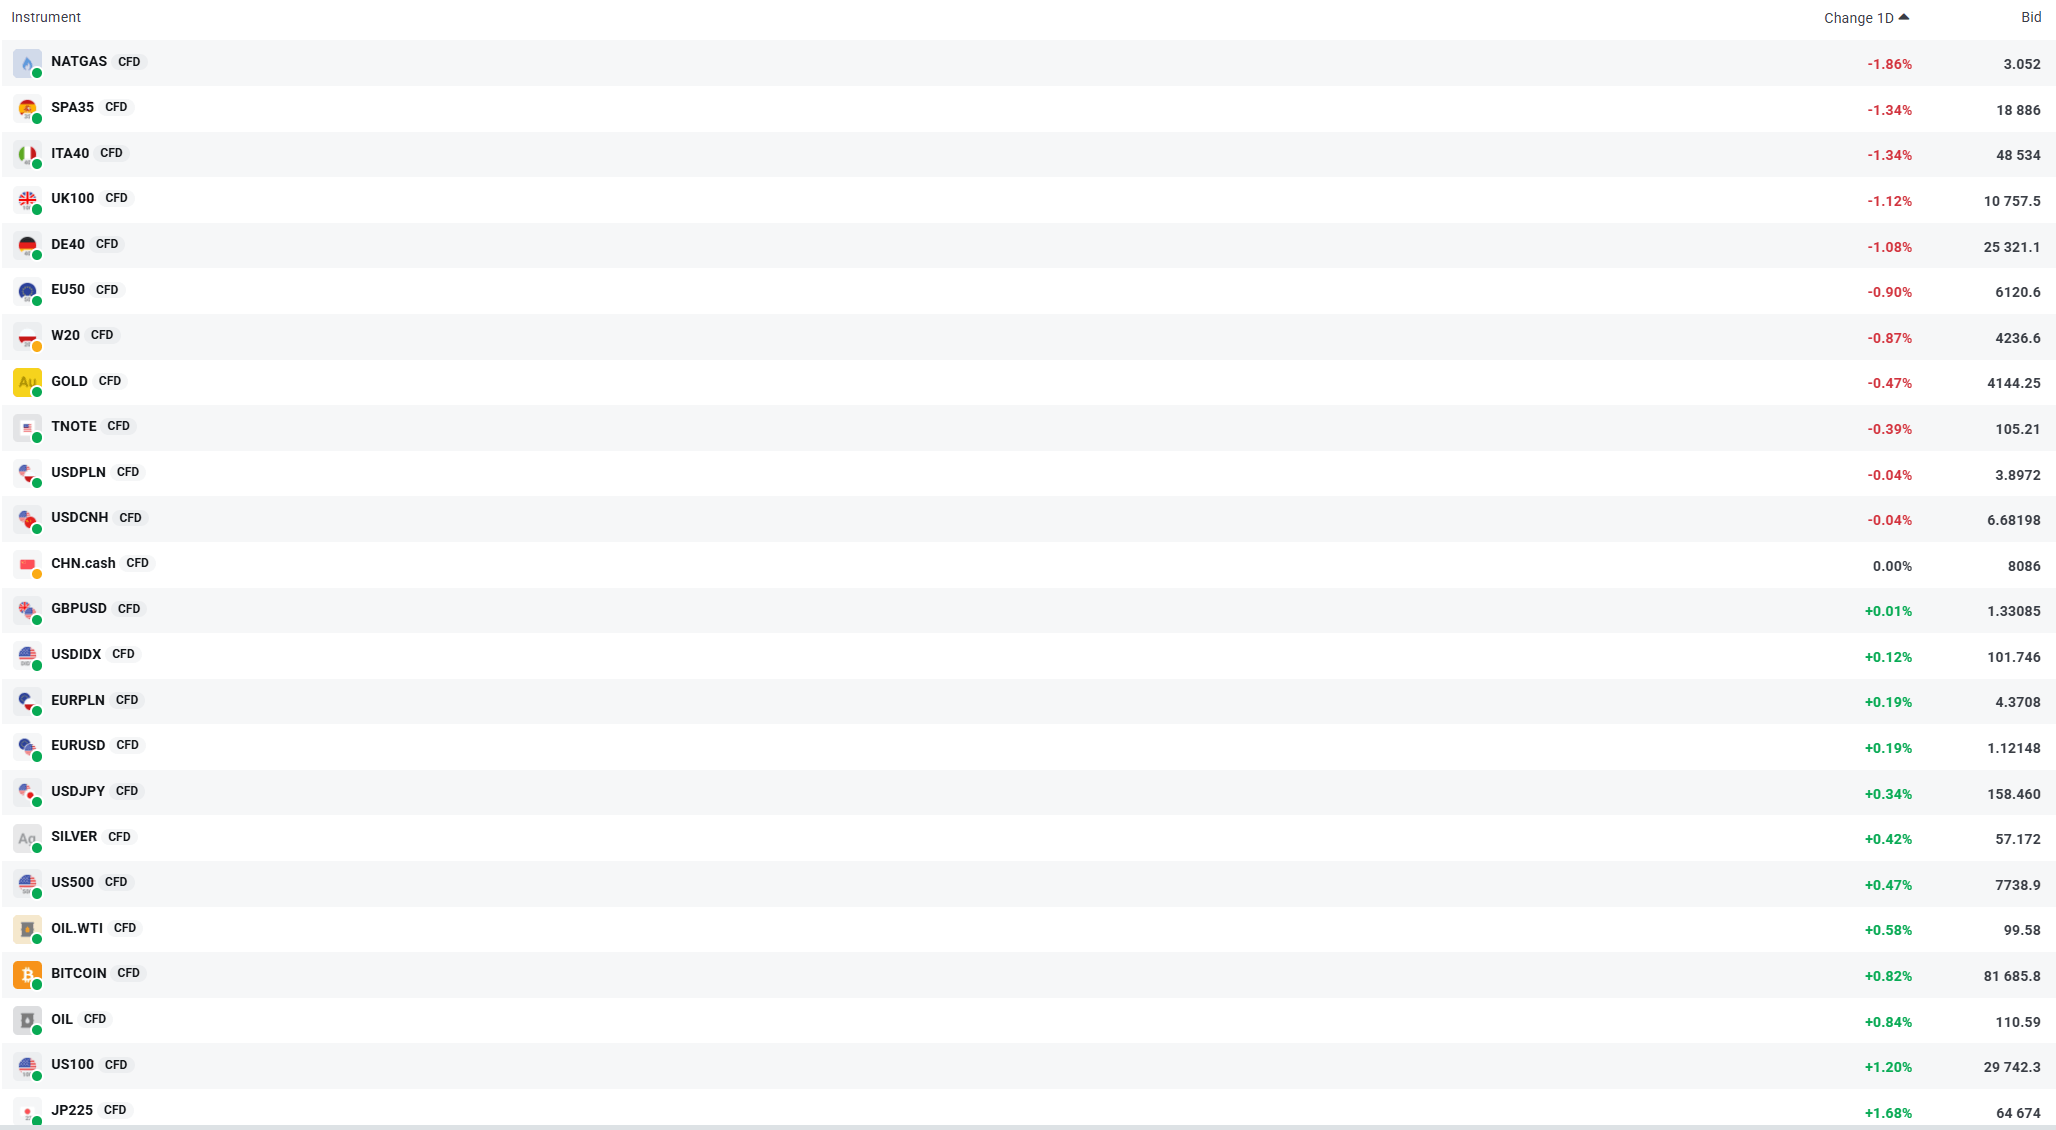
Aktuální volatilita vybraných klíčových instrumentů. Zdroj: XTB

🎥 Krypto briefing: Bitcoin brání 80 000 USD. Vydrží tlak z akciových trhů?


Wall Street se zotavuje 🚨
Krypto novinky: Útok na peněženky Qubic a odpor firem vůči tokenizaci akcií 🔥


Francie na pokraji chaosu? Protesty otřásají vládou i finančními trhy ⚔️🔥
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.