


Hlavní zdroj volatility. Dnešnímu obchodování dominovala rotace kapitálu z technologického sektoru a společností spojených s umělou inteligencí, která stáhla hlavní indexy dolů a zhoršila celkovou týdenní výkonnost. Investoři se stále více obávají, že technologické firmy nabírají nadměrné dluhy na financování rozvoje AI infrastruktury. Symbolem tohoto napětí se stala CoreWeave, jejíž dluhopisy zasáhl prudký výprodej. Trh navíc zatěžovaly obavy z rostoucí čínské konkurence v paměťovém segmentu a přetrvávající inflační tlaky. Kapitál tak odtékal z drahých růstových titulů do levnějších akcií se stabilními peněžními toky.
Geopolitika. Napětí na trzích zvyšovala eskalace v Hormuzském průlivu, kde Írán zesílil útoky na lodě a potopil kontejnerovou loď GFS Pride ve snaze omezit vývoz ropy. Zároveň se rozpadlo energetické příměří mezi Ruskem a Ukrajinou oznámené prezidentem Trumpem a prezident Zelenskyj oznámil obnovení útoků na ruské rafinerie. Navzdory deklarovanému příměří Kreml pokračoval v úderech na ukrajinskou infrastrukturu, zatímco ruská rafinerie v Rjazani po dronovém útoku pozastavila provoz jedné ze svých jednotek. Napětí ve vztazích mezi USA a Íránem zůstávalo hlavním zdrojem rizikových přirážek v cenách komodit.
Makroekonomická data. Tento týden zveřejněné údaje o inflaci překonaly očekávání. Inflace cen výrobců zaznamenala nejprudší nárůst od roku 2022, což potvrdilo, že cenové tlaky se šíří i mimo samotnou energetiku. Spotřebitelská inflace zůstala výrazně nad 2% cílem Fedu. Guvernér Fedu Kevin Warsh upozornil na vlnu výdajů podporujících inflaci, zároveň však zdůraznil odolnost americké ekonomiky, kterou podpírá investiční boom soustředěný kolem AI. Trhy aktuálně započítávají přibližně 85% pravděpodobnost ponechání sazeb beze změny na zasedání 27.–28. října, někteří analytici však očekávají jejich zvýšení v prosinci a lednu.
Indexy. Na Wall Street klesl S&P 500 přibližně o 1 % a Nasdaq téměř o 1,9 %, zatímco Dow Jones si díky bankám a energetickým společnostem vedl lépe. Polovodičový index SOX zaznamenal nejhorší týden od dubna 2025, zatímco polovodičové ETF SMH za týden ztratilo přibližně 8 %. V Evropě široký index STOXX 600 vzrostl o 0,7 % a díky silným firemním výsledkům uzavřel nejlepší týden od konce června. Na CFD trzích utrpěly největší ztráty technologické a asijské indexy: JP225 klesl o 2,04 % a US100 o 1,93 %. Naopak polský W20 vynikl růstem o 1,02 %.
Akcie. Pod největším tlakem byly společnosti spojené s umělou inteligencí. CoreWeave ztrácela přibližně 10 %, přičemž její dluh přesahuje 51 miliard dolarů a výnos dluhopisů je nad 15 %. Klesali také výrobci čipů včetně Micronu, AMD a SanDisku i technologičtí giganti Meta a Microsoft. Proti tržnímu trendu se vydaly energetické společnosti v čele s Chevronem a banky Goldman Sachs a JPMorgan, které omezovaly ztráty indexu Dow Jones. Tesla neudržela ranní zisky navzdory představení nového Roadsteru, zatímco Netflix oslabil po jmenování nového šéfa obsahu.
Měny. Devizový trh zůstával relativně klidný. Dolar se držel poblíž víceletých maxim, jeho index však mírně oslabil. Euro se pohybovalo kolem 1,122, podpořené stabilizací výnosů dluhopisů eurozóny. Konečný údaj o zářijové inflaci činil 3,8 %, stále výrazně nad cílem ECB. Libra vůči dolaru posílila přibližně o 0,35 %. Na trhu se zlotým byly patrné známky stabilizace: pár USDPLN vzrostl nepatrně o 0,03 % a EURPLN o 0,19 %.
Komodity. Dnešnímu obchodování dominovala ropa, která pokračovala v silném růstu kvůli obavám o dodávky z Blízkého východu a útokům na ruské rafinerie. Americká ropa WTI poprvé od září překonala 98 dolarů za barel a za týden získala přes 8 %, zatímco Brent vystoupal nad 109 dolarů. Na CFD trzích ropa Brent zdražila o 3,35 % a WTI o 1,22 %. Podporoval je také pokles amerických zásob po výpadcích způsobených hurikánem Isaias. Zlato mírně oslabilo přibližně na 4 161 dolarů za unci, zatímco pod tlakem zůstaly také zemní plyn s poklesem o 2,40 % a stříbro.
Kryptoměny. Na trhu digitálních aktiv přetrvávala slabost v návaznosti na zhoršení nálady kolem technologického sektoru a obavy z financování AI projektů. Bitcoin klesl přibližně o 1,2 % k úrovni 81 200 dolarů. Výprodej byl součástí širší averze k riziku, která tento týden obzvlášť silně zasáhla aktiva citlivá na cenu kapitálu a vysoké ocenění.
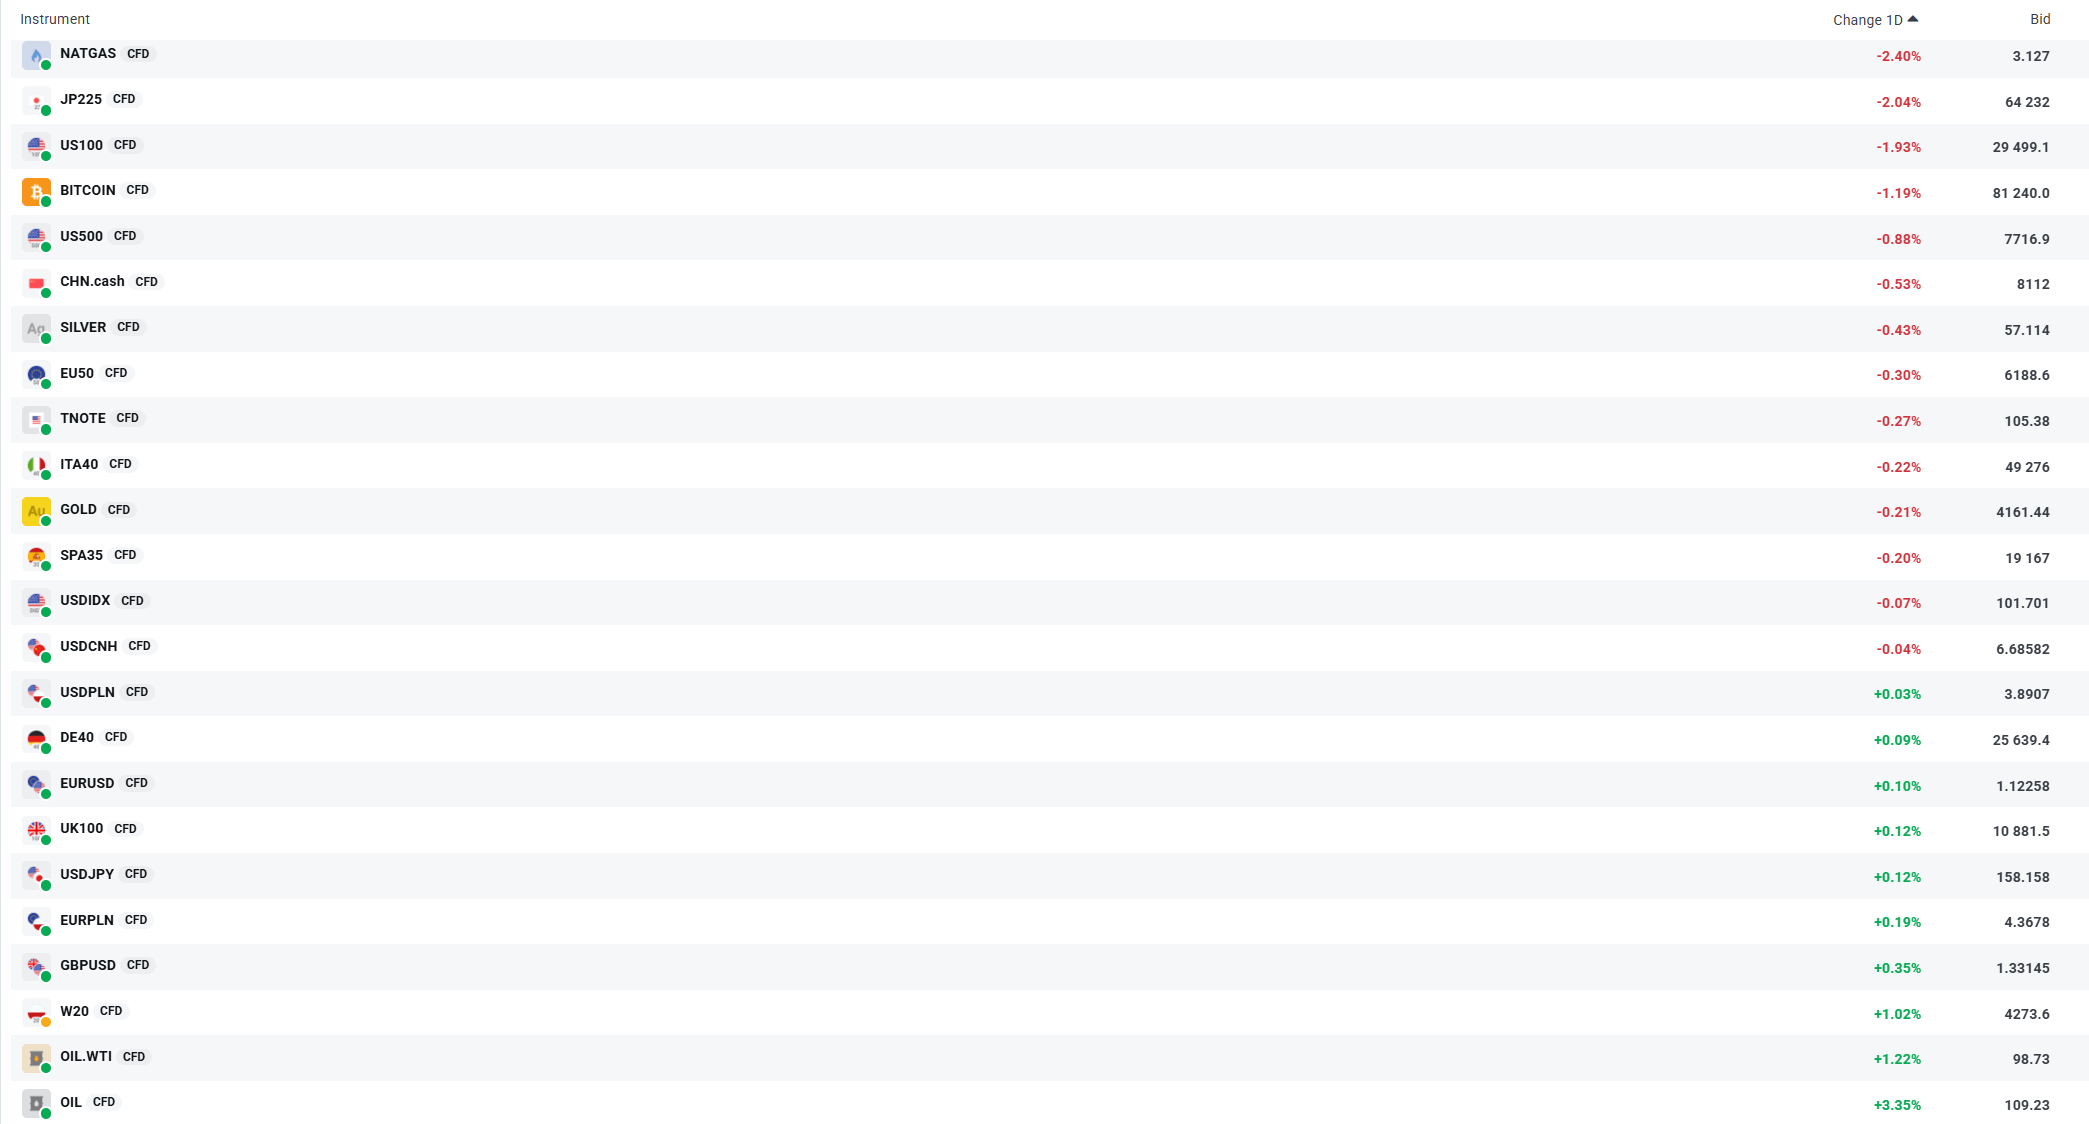
Volatilita vybraných klíčových instrumentů v závěru obchodování. Zdroj: XTB


Tři trhy, které sledovat příští týden (16.10.2026)
Krypto novinky: Strategy hrozí vyřazení z indexů a Deutsche Bank otevírá dveře kryptu 🚨


Vítězové a poražení z S&P 500 (15.10.2026) 📈


Novinky z energetiky: Nejisté dodávky drží ropu vysoko. Zisky těžařů se ale rozcházejí 🛢️
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.