


Páteční obchodní seanci ovládl prudký růst cen ropy. Ropa Brent se po další eskalaci útoků na Saúdskou Arábii přiblížila k úrovni 112 USD za barel, což je její nejvyšší hodnota od května. Hlavní brzdou akcií a dluhopisů byla dnes právě ropa, nikoli výprodej technologických akcií spojených s AI. V pozadí se však rozvíjí další téma: spready podnikových dluhopisů se rozšířily na nejvyšší úrovně od května 2025. Odrážejí tak rostoucí obavy investorů z objemu dluhu potřebného k financování infrastruktury pro AI.
🛢️ Energetické komodity
Na svém dnešním vrcholu ropa Brent překonala 112 USD za barel, zatímco WTI se udržela nad úrovní 100 USD. Růst cen podpořili Íránem podporovaní povstalci z hnutí Hútíů, kteří podnikli další raketové a dronové údery na Saúdskou Arábii. Zasáhli cíle včetně přístavu Janbu, ropné infrastruktury a letiště. Společnost Saudi Aramco po bezpečnostním varování znovu nařídila evakuaci svého ústředí v Dahranu a převedla zaměstnance na práci na dálku.
Napětí dále zvýšily zprávy, že USA a Izrael připravují plány na obnovení úderů proti Íránu po listopadových volbách do Kongresu. Prezident Trump novinářům v Bílém domě řekl, že USA již Írán „vyřadily“, a pohrozil, že zajdou „ještě o něco dál“, aniž by uvedl podrobnosti. Zároveň obvinil Teherán z vyvolávání incidentů v Hormuzském průlivu s cílem vyhnat ceny ropy před volbami vzhůru.
Ačkoli se toky Hormuzským průlivem formálně vrátily blízko předválečným úrovním, data společnosti Kpler ukazují, že sedmidenní průměr zůstává zhruba 26 % pod výchozí úrovní před konfliktem. To udržuje vysokou geopolitickou rizikovou prémii. Ropa Brent od vypuknutí války mezi USA a Íránem, která se blíží svému devátému měsíci, letos posílila o více než 85 %.
📈 Akciový trh
Wall Street zažila další smíšenou seanci: S&P 500 klesl o 0,4 %, Dow Jones se propadl o více než 1 % pod tlakem finančního sektoru, zatímco Nasdaq 100 si připsal mírný zisk (+0,2 %), jelikož prodejní tlak na technologické firmy konečně poněkud polevil. To přineslo mírnou úlevu po nejhorší seanci indexu Nasdaq 100 od června. V týdenním vyjádření zůstává polovodičový index v poklesu o více než 5 % a směřuje k nejdelší sérii ztrát od loňského listopadu.
V Evropě týden skončil výrazným poklesem, přičemž indexy DAX a CAC 40 utrpěly pod tíhou neuspokojivých výsledků výrobců luxusního zboží a automobilových firem. Společnost Kering, vlastník značky Gucci, zaznamenala propad akcií o více než 16 % po zklamání z tržeb jednotlivých značek, což stáhlo dolů také Richemont (-5 %). Ještě tvrdší ránu utrpěla společnost Volvo Cars, jejíž akcie klesly až o 25 % na rekordní minima po oznámení čisté ztráty za třetí čtvrtletí, kterou přičetla americkým clům a sílící konkurenci čínských výrobců elektromobilů. Společnost oznámila program úspor ve výši 5 mld. SEK a propuštění 2 500 zaměstnanců.
Asijské trhy uzavřely týden bez jasného směru. Nikkei klesal kvůli obavám ze zvyšování sazeb ze strany BoJ, zatímco Šanghaj a Hongkong mírně posílily díky selektivním nákupům zlevněných technologických titulů.
Zprávy z jednotlivých společností:
- Akcie General Motors směřují k nejhoršímu týdnu od ledna 2025 (-8 %) v návaznosti na opatrný komentář vedení ohledně „vnějších nepříznivých vlivů“.
- Trhy také sledují zprávy, že společnost SpaceX usiluje o zajištění nejméně 80 000 základnových stanic pro svou vlastní mobilní síť. To vyvolalo zájem o provozovatele vysílacích věží (Crown Castle +11 %, American Tower +8 %) na úkor tradičních operátorů (AT&T -4 %, T-Mobile -5 %).
- Společnost Lockheed Martin posílila o 7,8 % poté, co zvýšila svůj celoroční výhled EPS na 30,35–30,75 USD.
🪙 Drahé kovy
Zlato v rozporu se svou obvyklou rolí bezpečného přístavu kleslo pod hranici 4 000 USD za unci, což představuje týdenní pokles přibližně o 4 %, nejprudší od začátku června. Tento paradox vysvětluje souběh faktorů: vysoké ceny ropy a rostoucí inflační očekávání v USA posilují sázky na další zvyšování sazeb ze strany Fedu. Zvláštností zůstává rozpor mezi cenovým vývojem a dlouhodobou poptávkou, jelikož ETF kryté zlatem zaznamenávají příliv kapitálu již čtrnáctý týden v řadě.
🌍 Makroekonomická data a měnová politika
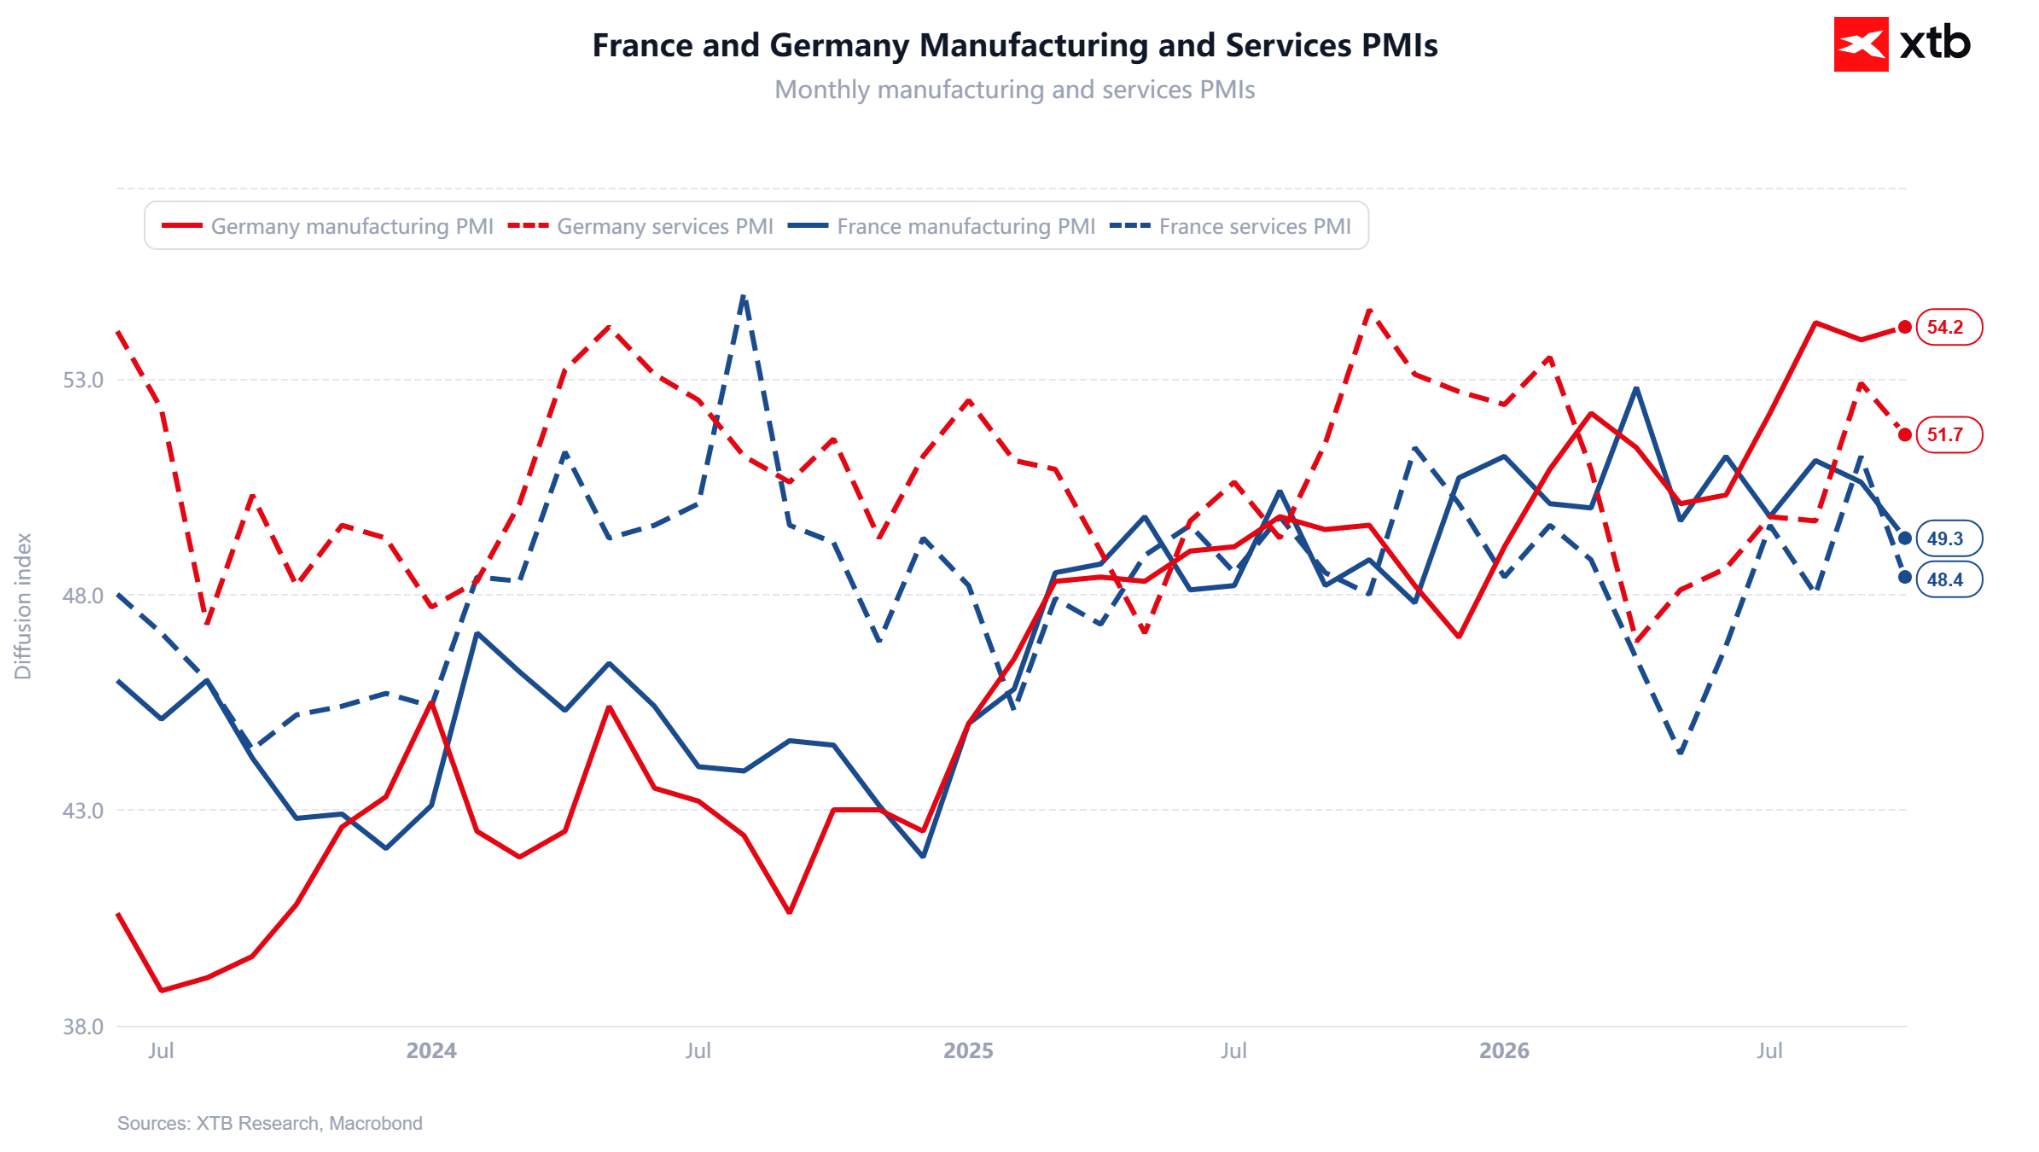
Evropské ukazatele PMI zklamaly. Souhrnný index pro eurozónu klesl na 51,9 bodu, a to především vlivem slabosti ve Francii, kde kompozitní ukazatel spadl na 48,4 bodu.
Graf 1: PMI ve výrobě a službách v Německu a Francii (2024–2026)
Zdroj: XTB Research, 23. 10. 2026
- S výjimkou období pandemie klesla důvěra francouzských podniků na nejnižší úroveň od dluhové krize v roce 2012.
- Zaměstnanost ve Francii klesala, zatímco v Německu a ve zbytku eurozóny rostla.
- Tempo růstu nákupu surovin vystoupalo na 4,5leté maximum (obnova zásob, podobně jako v dubnu).
- Ceny vstupů dosáhly nejvyšší úrovně od května, zatímco ceny výstupů ve srovnání se zářím klesly (což naznačuje stlačení marží).
- Data zůstávají v souladu s dalším zpřísňováním měnové politiky, překážkou však mohou být ekonomické potíže ve Francii.
Ve Spojeném království se údaj ukázal jako nečekaně odolný na úrovni 53,1 bodu.
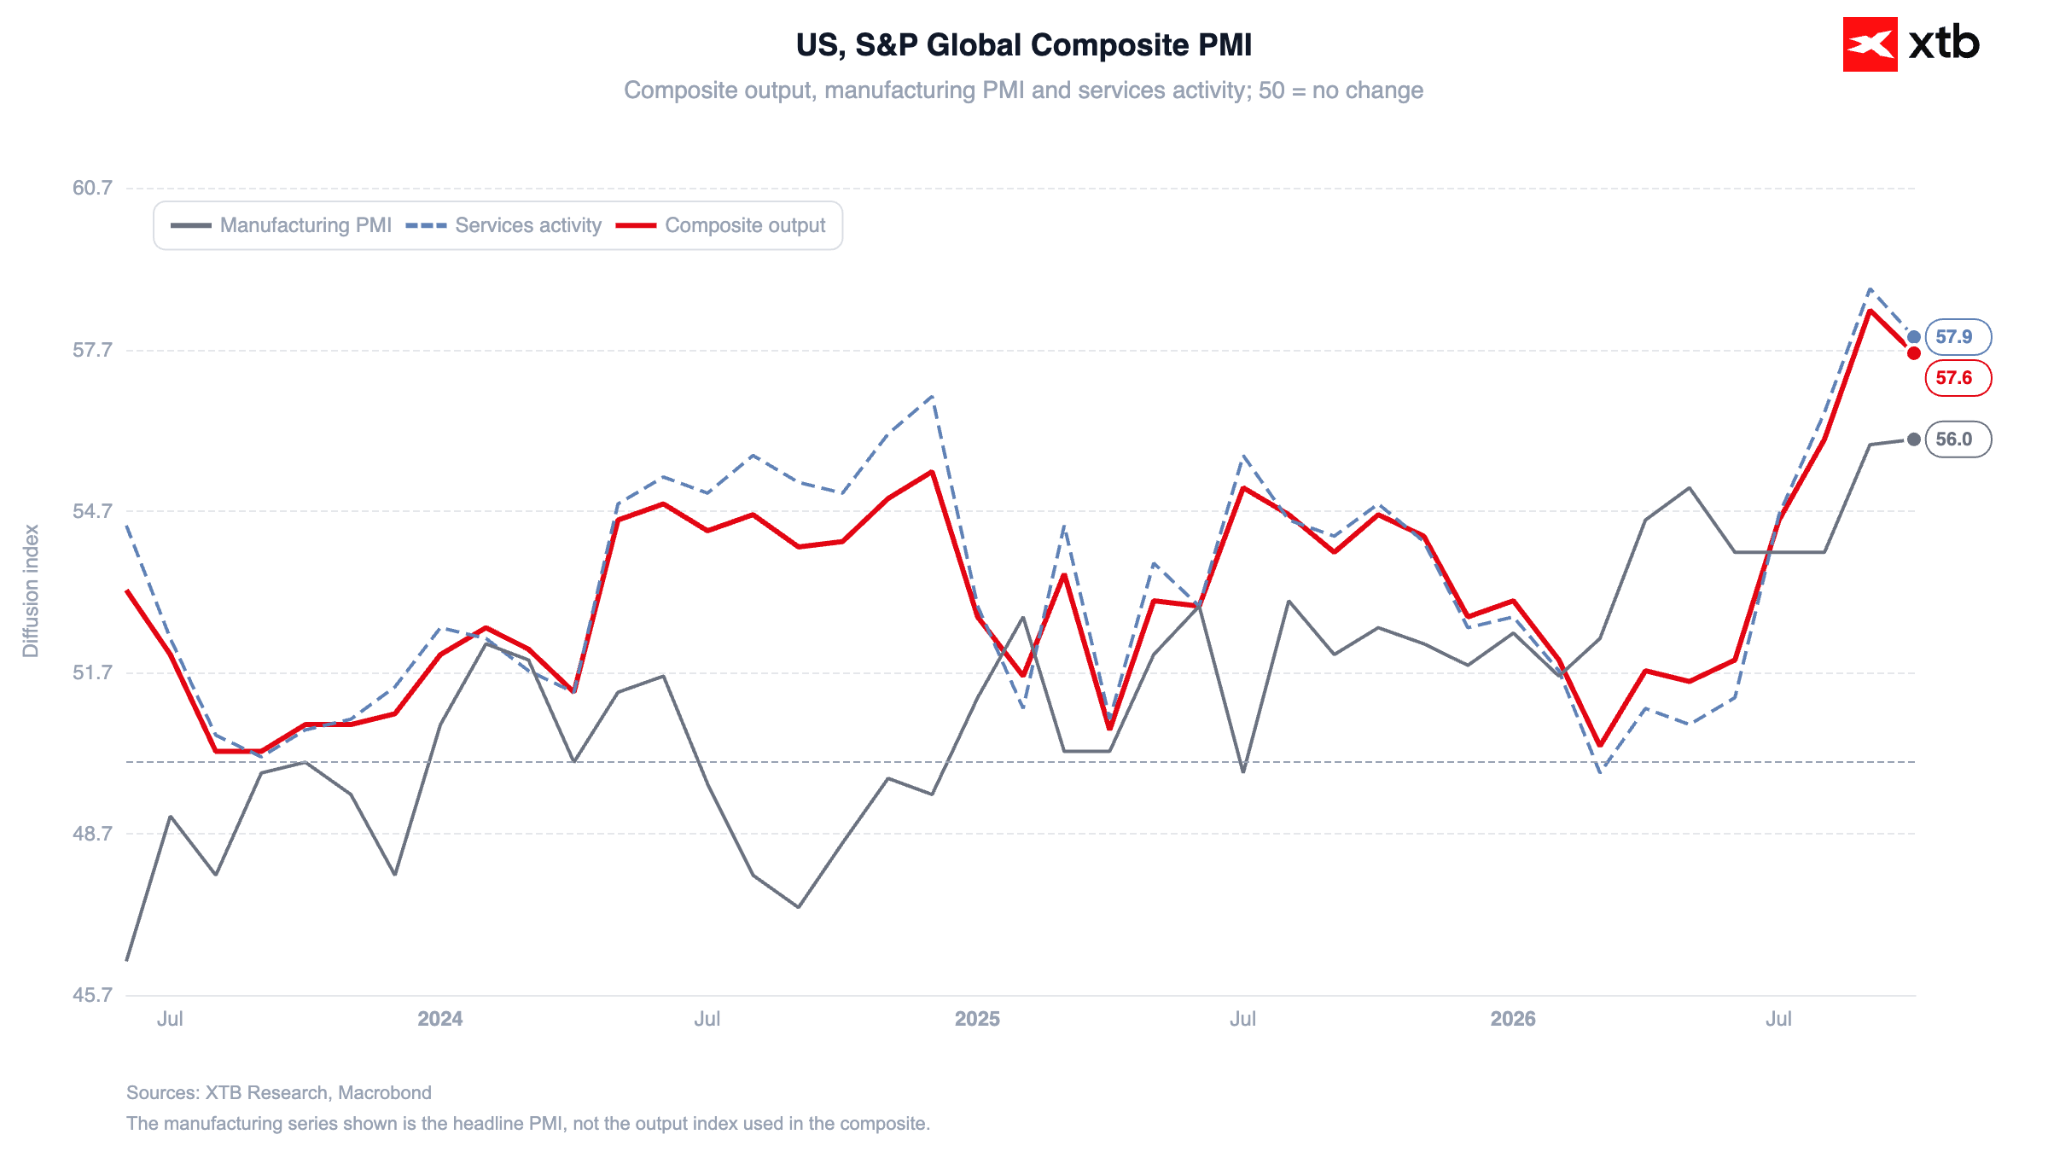
Data z USA zpomalila, ale nadále poukazují na růst HDP kolem 4 % (Nowcast pro 3. čtvrtletí činí 3,5 %). Zpracovatelský sektor (56,0) zaostal za službami (57,9).
Graf 2: Souhrnný PMI S&P Global v USA (2024–2026)
Zdroj: XTB Research, 23. 10. 2026
- V dvanáctiměsíčním výhledu se však trend obrací. Navíc zaměstnanost ve výrobě roste nejrychlejším tempem od března 2012.
- Ceny rostou ve výrobě rychleji než ve službách, což odpovídá výraznému růstu cen ropy.
- Nové exportní zakázky na zboží vzrostly poprvé od loňského června, zatímco export služeb rostl nejrychleji od července 2023.
Spotřebitelský sentiment v USA podle indexu Michiganské univerzity klesl v říjnu na pětiměsíční minimum, což odráží tlak vysokých životních nákladů a zvýšených úrokových sazeb. Krátkodobá inflační očekávání se opět posunula směrem nahoru, což komplikuje situaci Federálnímu rezervnímu systému před jeho zasedáním naplánovaným na 28. října. Trhy v současnosti zaceňují pouze 10% pravděpodobnost zvýšení sazeb na nadcházejícím zasedání. Vzhledem k rostoucím cenám energií však šance na zpřísnění politiky v prosinci vzrostly na téměř 80 %.
📊 Dluhopisový trh
Pokles výnosů desetiletých amerických státních dluhopisů se zastavil poblíž psychologické úrovně 5 % a den uzavřel na 4,99 % pod vlivem obnoveného růstu cen ropy a rostoucí inflační nejistoty. Na evropských trzích vzrostly výnosy desetiletých německých Bundů na 3,35 %, zatímco britské benchmarky dosáhly 5,36 %.
Globální kreditní spready podnikových dluhopisů investičního stupně se rozšířily na 129 bazických bodů a dosáhly nejvyšší úrovně od května 2025 kvůli obavám z nároků na dluhové financování projektů umělé inteligence. Rostoucí pochybnosti investorů přiživily plány společnosti Meta Platforms získat stovky miliard dolarů na infrastrukturní výdaje, které se rozšířily na 825 mld. USD. To vyvolává otázky ohledně návratnosti projektů při zvýšených kapitálových nákladech.
💱 Devizový trh
Polský zlotý se dostal pod silný tlak v důsledku rostoucích cen ropy a zhoršení globální obchodní bilance dovozců energií, což posunulo měnový pár USD/PLN nad úroveň 3,92 a poslalo EUR/PLN k úrovni 4,40.
Pár EUR/USD klesl pod hranici 1,12 v reakci na prudký pokles dat z francouzského průmyslu a přetrvávající sílu americké ekonomiky.
🪙 Kryptoměny
Hlavní digitální aktiva vykázala uprostřed pátečních turbulencí na tradičních trzích relativní stabilitu, přičemž Bitcoin se držel poblíž 81 400 USD.
Na regulatorní scéně požadoval americký senátor Richard Blumenthal vysvětlení od společnosti Tether, emitenta stejnojmenného stablecoinu, ohledně mnohamilionových plateb subjektu napojenému na bývalého poradce Bílého domu. To znovu zaměřilo pozornost trhu na transparentnost v celém sektoru digitálních aktiv.


🚨 BREAKING: Francie zpomaluje, Německo se drží. Euro kleslo pod 1,12 USD.



Denní shrnutí: Ocenění pod tlakem, kapitál odtéká z technologického sektoru

Shrnutí trhů: „Slušné“ výsledky nestačí – technologické akcie dál klesají, ropa je nejvýše od května 📈 (22.10.2026)



📊 Denní shrnutí: SpaceX a technologický sektor táhnou Wall Street, ropa prudce klesá pod 97 USD
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.