


Dnešnímu obchodování dominuje očekávání klíčové zprávy o americké inflaci CPI, která určí budoucí trajektorii sazeb Fedu. Prosincové zvýšení sazeb se sice zdá jisté, ale pokud se neobjeví silnější inflační tlaky, další zvyšování už nemusí být potřeba.
Tržní sentiment zůstává opatrný kvůli rostoucím geopolitickým rizikům na Blízkém východě (zachycené raketové a dronové útoky na Saúdskou Arábii a evakuace amerických letadel z britských základen) a v oblasti Černého moře. Na druhou stranu včerejší odraz na Wall Street a prudký pokles cen ropy naznačují, že trh může přecházet z fáze paniky do fáze euforie.
Z Asie už dorazila řada smíšených dat: japonské spotřebitelské výdaje domácností propadly o -6,8 % meziročně oproti prognóze -3,1 % meziročně, běžný účet Japonska výrazně zaostal za očekáváním (1,82 bilionu JPY oproti 2,81 bilionu JPY) a spotřebitelská i podniková nálada v Austrálii zůstává hluboko v defenzivním pásmu. Čína zveřejnila obchodní přebytek pod úrovní konsenzu (105,3 miliardy USD oproti 126,5 miliardy USD), i když samotný růst vývozu si udržel solidní tempo. Odpoledni bude dominovat americký index spotřebitelských cen (CPI) ve 14:30 a řada projevů představitelů FOMC a BoE.
Klíčová data z asijské seance
- Čína: Přebytek obchodní bilance v dolarovém vyjádření klesl v říjnu na 105,3 miliardy USD (konsenzus: 126,5 miliardy USD; předchozí: 133,5 miliardy USD), v jüanovém vyjádření na 713 miliard CNY (prognóza: 855 miliard CNY). Navzdory dynamickému vývozu se celková obchodní bilance zřetelně zpomalila vlivem cen komodit a změn v poptávce po dovozu.
- Japonsko: Spotřebitelské výdaje domácností se v září propadly dokonce o -6,8 % meziročně oproti prognóze poklesu o -3,1 % meziročně (předchozí: -3,1 % meziročně), což potvrzuje stále křehkou kondici japonského spotřebitele. Přebytek běžného účtu se zmenšil na 1,82 bilionu JPY (očekáváno 2,81 bilionu JPY).
- Japonsko: Index nálady Economy Watchers klesl na 46,1 bodu (konsenzus: 47,1 bodu; předchozí: 47,0 bodu). Bankovní úvěry vzrostly o 5,2 % meziročně (pod prognózovanými 5,4 % meziročně).
- Austrálie: Index spotřebitelské důvěry Westpac se mírně zlepšil na -2,7 % meziměsíčně (předchozí: -4,7 % meziměsíčně), index podnikatelské důvěry NAB se však dále zhoršil a klesl na -15 bodů (předchozí: -14 bodů).
- Spojené království: Index maloobchodních tržeb BRC vzrostl o 1,1 % meziročně, mírně pod tržním konsenzem 1,2 % meziročně (předchozí: 1,0 % meziročně).
Makroekonomický kalendář (SEČ)
- 09:30 Spojené království - Projev člena MPC (Sarah Breeden)
- 10:00 USA - Projev člena rady FOMC (Christopher Waller)
- 12:00 USA - Index optimismu malých podniků NFIB. Konsenzus: 98,0 bodu. Předchozí hodnota: 97,9 bodu.
- 13:30 Spojené království - Projev náměstkyně guvernéra BoE (Clare Lombardelli)
- 14:15 USA - Týdenní změna zaměstnanosti ADP
- 14:30 USA - Jádrová inflace CPI meziměsíčně. Konsenzus: 0,2 %. Předchozí hodnota: 0,3 %.
- 14:30 USA - Index spotřebitelských cen (CPI) meziměsíčně. Konsenzus: 0,3 %. Předchozí hodnota: 0,6 %.
- 16:50 USA - Projev prezidentky Fedu v Dallasu (Lorie Logan)
- 19:01 USA - Aukce 10letých státních dluhopisů. Předchozí hodnota: výnos 5,30 %, poměr poptávky a nabídky (bid-to-cover) 2,8.
- 19:30 Kanada - Souhrn jednání Bank of Canada (BOC)
- 19:30 Spojené království - Projev hlavního ekonoma BoE (Huw Pill)
- 19:30 USA - Projev prezidenta Fedu v Kansas City (Jeffrey Schmid)
- 21:30 USA - Projev členky rady FOMC (Michelle Bowman)
- 22:30 USA - Týdenní zpráva o zásobách ropy API
- Během dne: Čína - Peněžní zásoba M2 meziročně. Konsenzus: 7,2 %. Předchozí hodnota: 7,2 %.
- Během dne: Čína - Nové úvěry v jüanech. Konsenzus: 80 miliard CNY. Předchozí hodnota: 1080 miliard CNY.
- Celý den, globálně - Jednání G7 (2. den)
Firemní výsledky
- Petroleo Brasileiro S.A. - Petrobras (PBR) — po uzavření trhu, prognóza EPS: 1,38 USD; klíčový ukazatel ziskovosti v ropném sektoru rozvíjejících se trhů a dividendové politiky.
- Vodafone Group Plc (VOD) — před otevřením trhu, bez oficiální prognózy EPS; indikátor stavu evropského telekomunikačního sektoru a pokroku v restrukturalizaci aktiv.
- Ecopetrol S.A. (EC) — po uzavření trhu, prognóza EPS: 0,62 USD; zástupce latinskoamerického těžebního sektoru uprostřed rostoucí nejistoty ohledně cen ropy.
- Venture Global, Inc. (VG) — před otevřením trhu, prognóza EPS: 0,50 USD; klíčový subjekt v segmentu amerického vývozu zkapalněného zemního plynu (LNG) do Evropy a Asie.
- CoreWeave, Inc. (CRWV) — po uzavření trhu, prognóza EPS: -1,45 USD; klíčový představitel cloudové infrastruktury pro umělou inteligenci (AI).
- On Holding AG (ONON) — před otevřením trhu, prognóza EPS: 0,42 USD; ukazatel odolnosti spotřebitelů v segmentu luxusního a sportovního zboží vůči globálním inflačním tlakům.
- Telefonica Brasil S.A. (VIV) — po uzavření trhu, prognóza EPS: 0,24 USD; barometr poptávky po telekomunikačních službách na největším trhu Latinské Ameriky.
- Embraer S.A. (EMBJ) — před otevřením trhu, prognóza EPS: 0,87 USD; pohled na stav objednávek a poptávku po regionálních letadlech.
Trhy, které stojí za sledování
- Ropa (WTI / Brent) — Vojenské napětí na Blízkém východě (dronové útoky v Saúdské Arábii) a útok na tanker v Černém moři vytvářejí silnou geopolitickou rizikovou prémii, zatímco večerní zpráva o zásobách API v USA poskytne směr ohledně fyzické poptávky.
- USD (americký dolar / DXY) — Hlavním katalyzátorem dnešní seance budou ve 14:30 zveřejněná jádrová a celková data CPI; nižší hodnota upevní očekávání snižování sazeb Fedu a oslabí dolar, zatímco vyšší hodnota, než se čekalo, vyvolá dynamický růst americké měny.
- Výnosy amerických desetiletých státních dluhopisů (US10Y) — Budou reagovat přímo na zprávu o inflaci CPI a večerní aukci desetiletých státních dluhopisů (19:01), čímž určí tón celkového sentimentu na globálních akciových trzích.
Technický výhled na index amerického dolaru
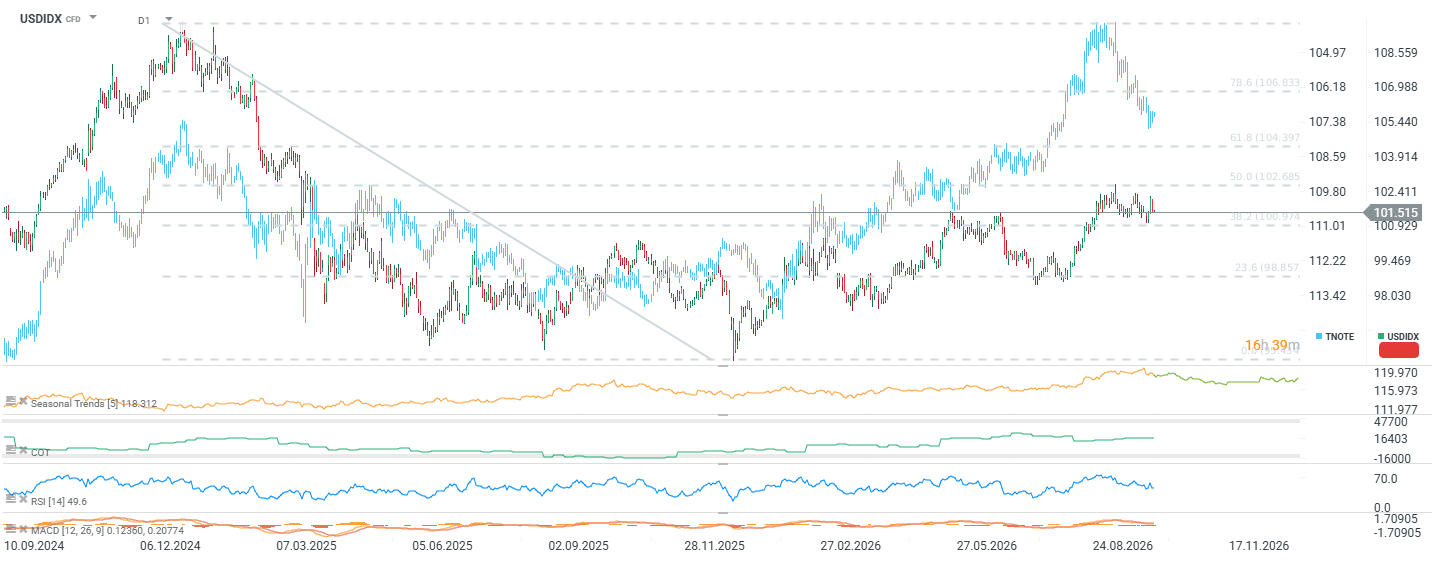
Index dolaru se obchoduje poblíž 101,5 bodu a už několik týdnů konsoliduje mezi retracementy 38,2 % (100,97 bodu) a 50,0 % (102,69 bodu) poklesu z konce roku 2024 a začátku roku 2025. Odraz od listopadového minima 2025 (kolem 95,5 bodu) se zastavil těsně pod úrovní retracementu 50,0 %, kterou prodávající zřetelně brání od září. RSI(14) na úrovni 49,6 je neutrální a linie MACD se vyrovnávají poblíž nuly, což naznačuje, že hybnost vyprchala a žádná ze stran nemá převahu. Dolar se dlouhodobě pohyboval v těsné vazbě na výnosy amerických státních dluhopisů (TNOTE invertovaně), takže jejich nedávný pokles z letošních maxim vysvětluje, proč se proražení zastavilo. Býčí scénář ovšem podporuje pozicování COT, které zůstává čisté dlouhé a rostoucí, spolu se sezónností, jež má tendenci do konce roku dolaru nahrávat. Klíčová podpora leží na úrovni 100,97 bodu: její proražení směrem dolů by otevřelo cestu k retracementu 23,6 % (98,86 bodu). Naopak proražení nad 102,69 bodu by přesunulo pozornost k retracementu 61,8 % na úrovni 104,40 bodu.



Ranní shrnutí: Technologické akcie se zotavují a ropa prudce zlevňuje po signálech deeskalace kolem Íránu 📈


Denní shrnutí: Od paniky k euforii. Trh umazává ztráty


Shrnutí trhů: Silný bankovní sektor, prudký pokles ropy

Ekonomický kalendář: Nvidia v centru špionážního skandálu, ceny ropy po Trumpových výrocích klesají 📆
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.