


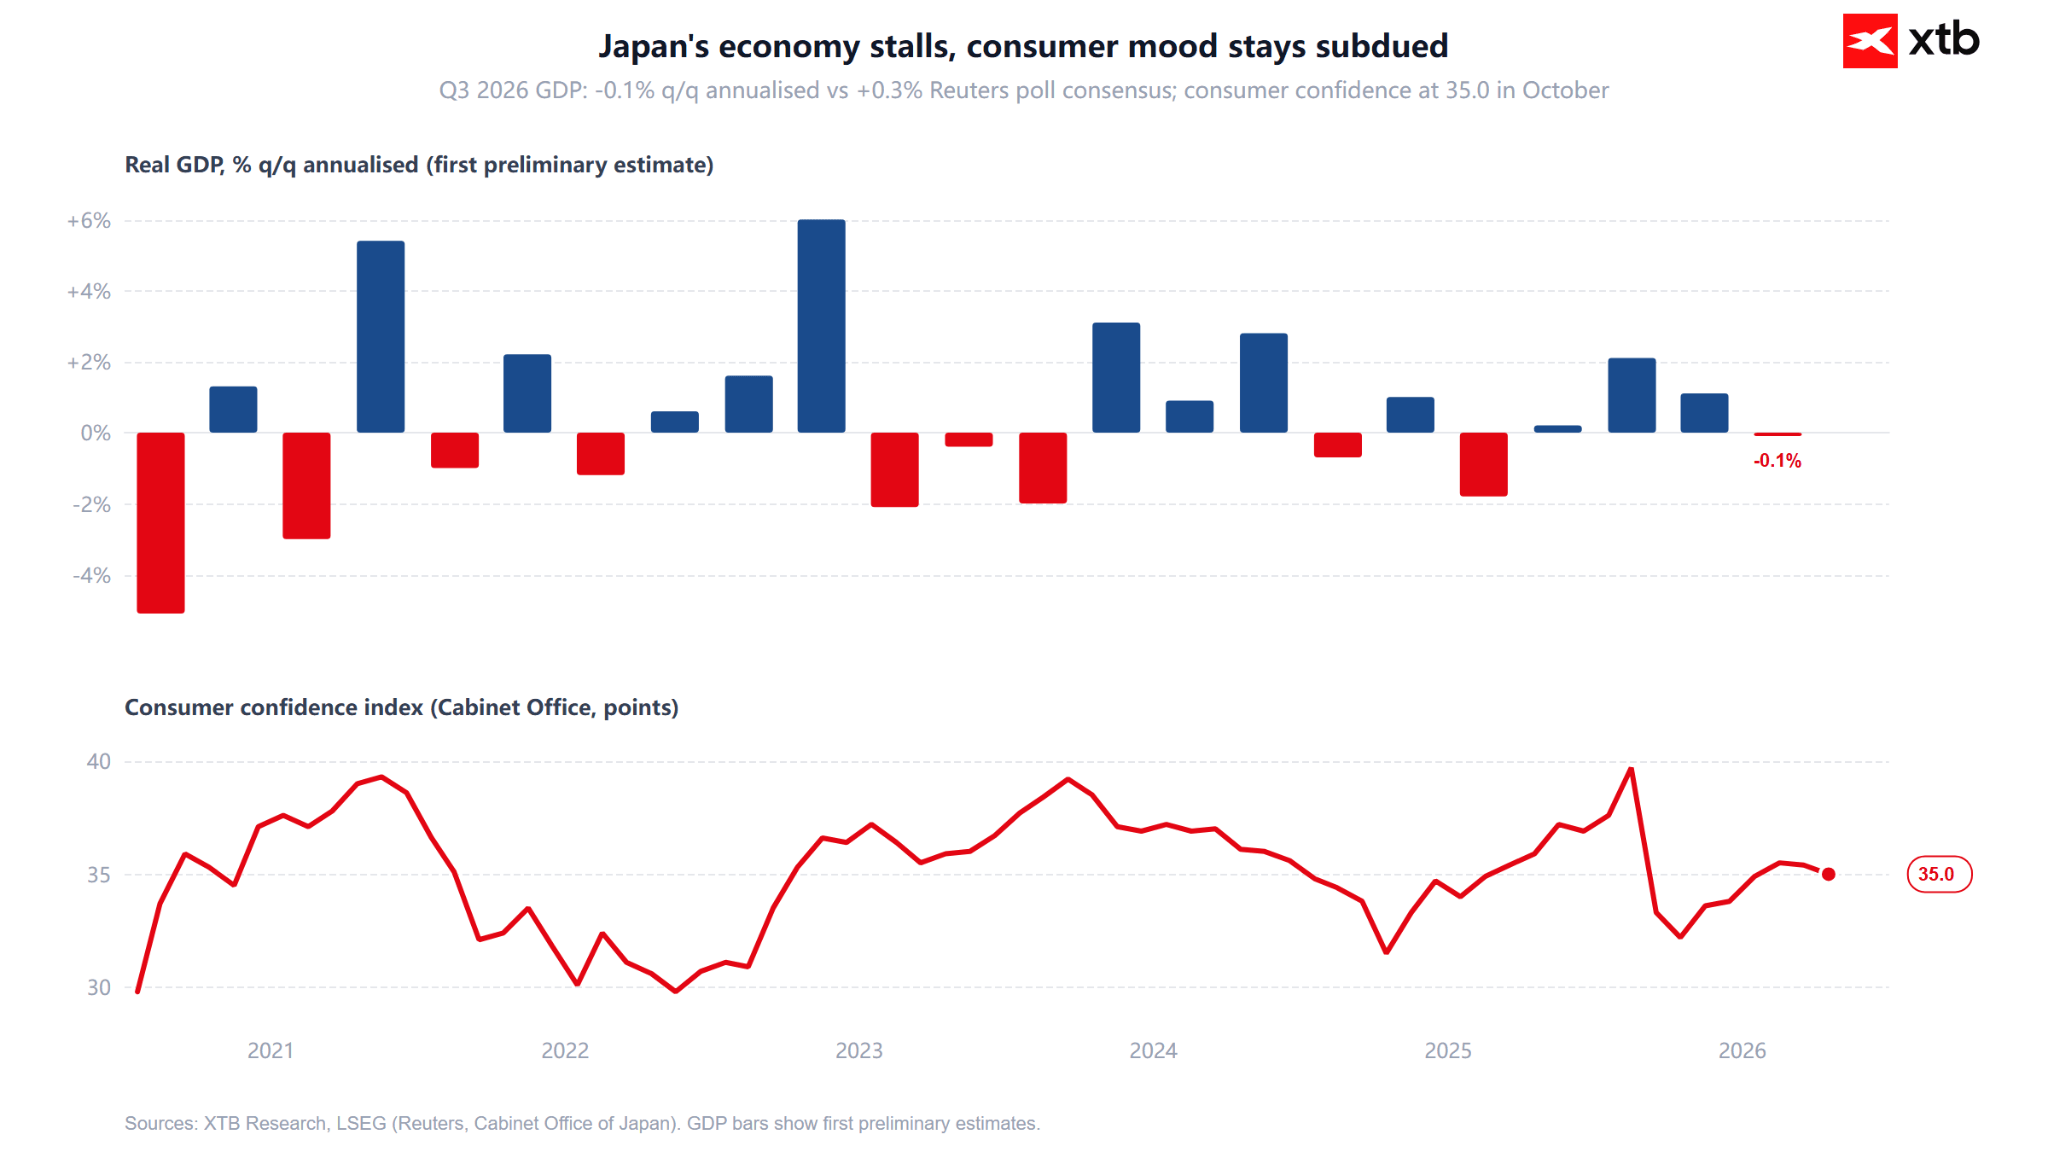
Začátek týdne je poznamenán zřetelným ochlazením makroekonomických dat z Asie a rostoucím geopolitickým napětím. Zveřejněný balíček dat z Číny se ukázal jako zklamání: růst průmyslové výroby a maloobchodních tržeb výrazně zpomalil a pokles investic do fixních aktiv se prohloubil, což signalizuje slábnoucí domácí poptávku navzdory vládním stimulačním opatřením. Předběžný HDP Japonska za uplynulé čtvrtletí mezitím naznačil stagnaci ekonomiky (0,0 % q/q), přestože jestřábí vyjádření člena bankovní rady Bank of Japan Hajimeho Takaty naznačují připravenost k dalšímu zvyšování úrokových sazeb s cílem přiblížit je neutrální úrovni.
Na trhu komodit se pozornost soustředí na zprávy z Blízkého východu, kde ve východní části Hormuzského průlivu došlo k incidentům, při nichž ropné tankery narazily na námořní miny, což zvýšilo rizikovou prémii na trhu s ropou. Investoři se dnes dále zaměří na evropskou průmyslovou výrobu, balíček dat o inflaci CPI z Kanady (klíčový pro směřování úrokových sazeb Bank of Canada) a řadu vystoupení představitelů Federálního rezervního systému, včetně večerního projevu předsedy Fedu.
Klíčová čísla z asijské seance
- Japonsko: Předběžný HDP za 3. čtvrtletí zpomalil na 0,0 % q/q (konsenzus: 0,1 %, předchozí: 0,4 %), což signalizuje chybějící hospodářský růst a slábnoucí soukromou spotřebu.
- Japonsko: Předběžný cenový index HDP vzrostl o 2,4 % r/r, pod tržním očekáváním 2,6 % r/r (předchozí: 2,6 % r/r), což naznačuje mírně slabší cenový tlak v ekonomice.
- Japonsko: Revidovaná průmyslová výroba v září vzrostla o 2,0 % m/m (konsenzus i předběžné čtení: 2,2 % m/m), což potvrzuje mírné oživení ve zpracovatelském sektoru, avšak pod úrovní prvotních odhadů.
- Čína: Maloobchodní tržby v říjnu vzrostly jen o 0,4 % r/r oproti očekávaným 0,8 % r/r a předchozím 1,1 % r/r, což potvrzuje přetrvávající slabost čínské spotřebitelské nálady.
- Čína: Průmyslová výroba vzrostla o 4,8 % r/r, pod prognózami 5,3 % r/r (předchozí: 5,5 % r/r), což odráží zpomalení zahraniční i domácí poptávky.
- Čína: Investice do fixních aktiv klesly od začátku roku o 8,1 % r/r (konsenzus: -7,0 % r/r, předchozí: -7,2 % r/r), což ukazuje na prohlubující se investiční krizi v sektoru nemovitostí a průmyslu.
- Čína: Ceny nových bytů v říjnu klesly o 0,15 % m/m (předchozí: -0,14 % m/m), což potvrzuje chybějící stabilní dno na trhu nemovitostí.
- Čína: Míra nezaměstnanosti ve městech mírně klesla na 5,1 % (konsenzus i předchozí: 5,2 %), což je jediný relativně stabilní prvek dnešního souboru dat.
Makroekonomický kalendář
- 03:00 Čína - Tisková konference Národního statistického úřadu (NBS)
- 11:00 Eurozóna - Průmyslová výroba m/m. Konsenzus: 0,3 %. Předchozí čtení: -0,5 %.
- 11:00 USA - Projev člena rady Fedu (Michael Barr)
- 14:30 Kanada - Index spotřebitelských cen (CPI) m/m. Konsenzus: 0,3 %. Předchozí čtení: 0,1 %.
- 14:30 Kanada - Medián CPI r/r. Konsenzus: 2,0 %. Předchozí čtení: 1,9 %.
- 14:30 Kanada - Trimmed CPI r/r. Konsenzus: 1,9 %. Předchozí čtení: 1,8 %.
- 14:30 Kanada - Common CPI r/r. Konsenzus: 2,5 %. Předchozí čtení: 2,4 %.
- 14:30 Kanada - Jádrová inflace CPI m/m. Konsenzus: 0,2 %. Předchozí čtení: 0,0 %.
- 14:30 USA - Index výrobní aktivity New York Empire State. Konsenzus: 17,6. Předchozí čtení: 25,5.
- 15:05 USA - Projev prezidenta newyorského Fedu (John Williams)
- 18:00 USA - Projev předsedy Fedu (Kevin Warsh)
- 20:15 USA - Projev prezidentky clevelandského Fedu (Beth Hammack)
- 21:00 Nový Zéland - Zpráva RBNZ o finanční stabilitě
- 22:45 Nový Zéland - Index cen potravin (FPI) m/m. Předchozí čtení: 0,0 %.
23:50 Austrálie - Projev guvernérky RBA (Michele Bullock)
Firemní výsledky
- Trip.com Group Limited (TCOM) – zveřejnění během dne, prognóza EPS: $1.07; klíčový barometr čínských spotřebitelských výdajů na cestovní ruch a mezinárodní cestování.
- Baidu, Inc. (BIDU) – před otevřením trhu, prognóza EPS: $0.57; důležitý test monetizace AI technologií a poptávky po online reklamě v Číně.
- Tyson Foods, Inc. (TSN) – před otevřením trhu, prognóza EPS: $0.65; ukazatel nákladového tlaku na trhu s potravinami a stavu rozpočtů amerických domácností.
Trhy, na které je třeba dávat pozor
- Ropa (Brent / WTI) – výbuchy dvou tankerů v oblasti Hormuzského průlivu způsobené nárazem na námořní miny vytvářejí přímé riziko narušení klíčového globálního přepravního bodu, což podporuje ceny ropy a vyvolává otázky ohledně bezpečnosti námořních tras.
- Kanadský dolar (CAD / USDCAD) – zveřejnění komplexního říjnového balíčku inflačních dat bude klíčové pro očekávání ohledně dalších kroků Bank of Canada; pokud jádrové ukazatele (medián a trimmed CPI) vzrostou nad konsenzus, mohlo by to omezit očekávání dalšího agresivního snižování sazeb a posílit „Loonie".
- Americký dolar (USD) a výnosy amerických dluhopisů – řada naplánovaných vystoupení představitelů Federálního rezervního systému, v čele s Williamsem a Warshem, spolu s regionálním čtením Empire State, prověří tržní očekávání ohledně prosincového rozhodnutí FOMC o sazbách.


🎥 Týden na trzích: Kdo bude nový šéf Nvidie a jaké budou výsledky?



Denní shrnutí: Inflace PPI zpomaluje, EURUSD se však blíží k 1,10



Tři trhy, které sledovat příští týden (13.11.2026)


📅 Ekonomický kalendář: Do popředí se dostává inflace PPI v USA. Co přinese dnešní obchodní seance❓
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.