


Obchodní vztahy mezi Evropskou unií a Čínou se dál zhoršují. Podle ekonomů Goldman Sachs by již zavedená a připravovaná evropská obchodní opatření mohla zasáhnout přibližně 27 % nominální hodnoty čínského exportu do EU. Přímý dopad na skutečný objem vývozu ale bude záviset na konečné podobě jednotlivých opatření a způsobu jejich zavedení.
Napětí přichází v době, kdy obchodní přebytek Číny vůči Evropské unii dosahuje rekordních hodnot. Brusel stále častěji označuje rostoucí nerovnováhu za strategický problém a snaží se chránit domácí průmysl před levnější čínskou konkurencí.
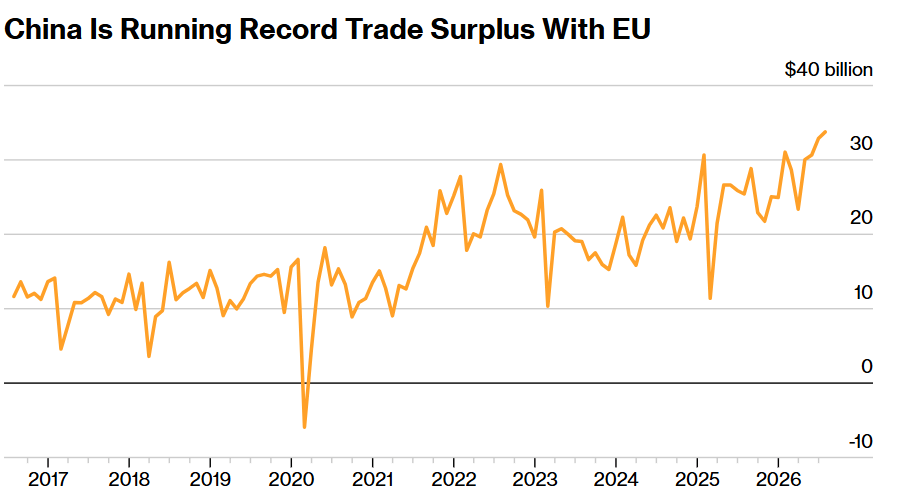
Čínský obchodní přebytek s EU je na rekordu
Zdroj: Bloomberg
Čínský obchodní přebytek vůči Evropské unii v posledních letech výrazně narostl. Zatímco ještě v letech 2017 až 2020 se měsíční přebytek většinou pohyboval kolem 5–15 miliard USD, od roku 2021 začal trend výrazně zrychlovat.
V posledních měsících se přebytek dostal nad 30 miliard USD, což představuje nejvyšší hodnoty za celé sledované období. Vývoj ukazuje, že čínský export do Evropy roste výrazně rychleji než evropský vývoz do Číny. Právě tato nerovnováha je jedním z hlavních důvodů, proč Brusel připravuje tvrdší obchodní opatření.
EU může rozšířit cla i uhlíkové poplatky
Jedním z hlavních rizik jsou nová cla na plug-in hybridní automobily, která Evropská unie zvažuje jako další krok po předchozích opatřeních vůči čínskému automobilovému sektoru.
Ještě významnější může být případné rozšíření mechanismu CBAM, tedy uhlíkového vyrovnání na hranicích. Ten je navržen tak, aby znevýhodňoval levnější dovoz vyráběný v zemích s méně přísnými environmentálními pravidly.
Podle Goldman Sachs by rozšíření CBAM mohlo zasáhnout další čínský export v hodnotě přibližně 58 miliard USD. Největšímu riziku by čelila elektrická a dopravní zařízení spolu se strojírenskými výrobky.
Tyto tři sektory přitom podle banky přispěly zhruba 4,9 procentního bodu k loňskému 8,5% růstu nominálního čínského exportu do EU. Případná omezení by proto mohla citelně zasáhnout právě oblasti, které nyní táhnou čínský vývoz do Evropy.
Dopad ale nemusí být okamžitý
Goldman Sachs zároveň upozorňuje, že samotný rozsah evropských opatření automaticky neznamená stejný pokles čínského exportu. Výsledný dopad bude záležet na konkrétní podobě cel, výjimkách a rychlosti jejich zavádění.
Například širší aplikace CBAM se podle banky pravděpodobně neuskuteční dříve než v roce 2028. Navíc výsledná uhlíková daň může u některých hotových výrobků představovat pouze malou část konečné exportní ceny.
Čínské firmy mají stále významnou výhodu v podobě nižších výrobních nákladů a rostoucí kvality produktů, což jim může umožnit absorbovat část dodatečných nákladů nebo si zachovat konkurenceschopnost i po zavedení nových bariér.
Evropa má zároveň důvod postupovat opatrně
Brusel se nachází v komplikované pozici. Na jedné straně chce chránit evropský průmysl a omezit rostoucí obchodní nerovnováhu, na druhé straně je Evropa v některých strategických oblastech na Číně stále silně závislá.
EU například získává z Číny více než 90 % svého dovozu vzácných zemin podle hmotnosti. Tyto suroviny jsou přitom klíčové pro výrobu elektromobilů, elektroniky, obnovitelných zdrojů i obranných technologií.
Goldman Sachs proto očekává, že evropská obchodní politika vůči Číně bude postupně přísnější, ale pravděpodobně se zastaví před opatřeními, která by mohla vyvolat tvrdou odvetu Pekingu.
Čína už v minulosti ukázala, že je ochotná využívat svou pozici v kritických surovinách jako vyjednávací nástroj. Příliš agresivní postup EU by proto mohl poškodit i evropské firmy a dodavatelské řetězce.
Pro čínský export jde o rostoucí riziko
Evropská unie loni absorbovala přibližně 15 % čínského exportu, takže další zpřísňování obchodních podmínek představuje pro čínskou ekonomiku významné riziko. Export přitom zůstává jedním z důležitých pilířů růstu v době, kdy domácí spotřeba a realitní sektor zůstávají slabší.
Pokud by EU skutečně rozšířila cla a uhlíkové poplatky na širší skupinu čínského zboží, mohlo by to zpomalit další růst čínského podílu na evropském trhu. Na druhou stranu vysoká cenová konkurenceschopnost čínských výrobců a závislost Evropy na některých dodávkách pravděpodobně zabrání úplnému obchodnímu střetu.


EU chce omezit vývoz kovového odpadu. Indie může od roku 2027 přijít o evropský hliníkový šrot ♻️

Čína chce posílit kontrolu nad vzácnými zeminami. Ve hře je i podíl v americké MP Materials ⛏️


Japonský jen po rozhodnutí BoJ oslabuje 📉

Jestřábí komentáře guvernéra BoJ posilují japonský jen – klíčové závěry
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.