


Bank of Japan dnes následovala kroky Federálního rezervního systému a zvýšila úrokové sazby o 25 bazických bodů na nejvyšší úroveň za 31 let. Základní sazba tak dosáhla 1,25 %.
Graf 1: Úroková sazba BoJ a jádrová inflace CPI v Japonsku (1995–2026)
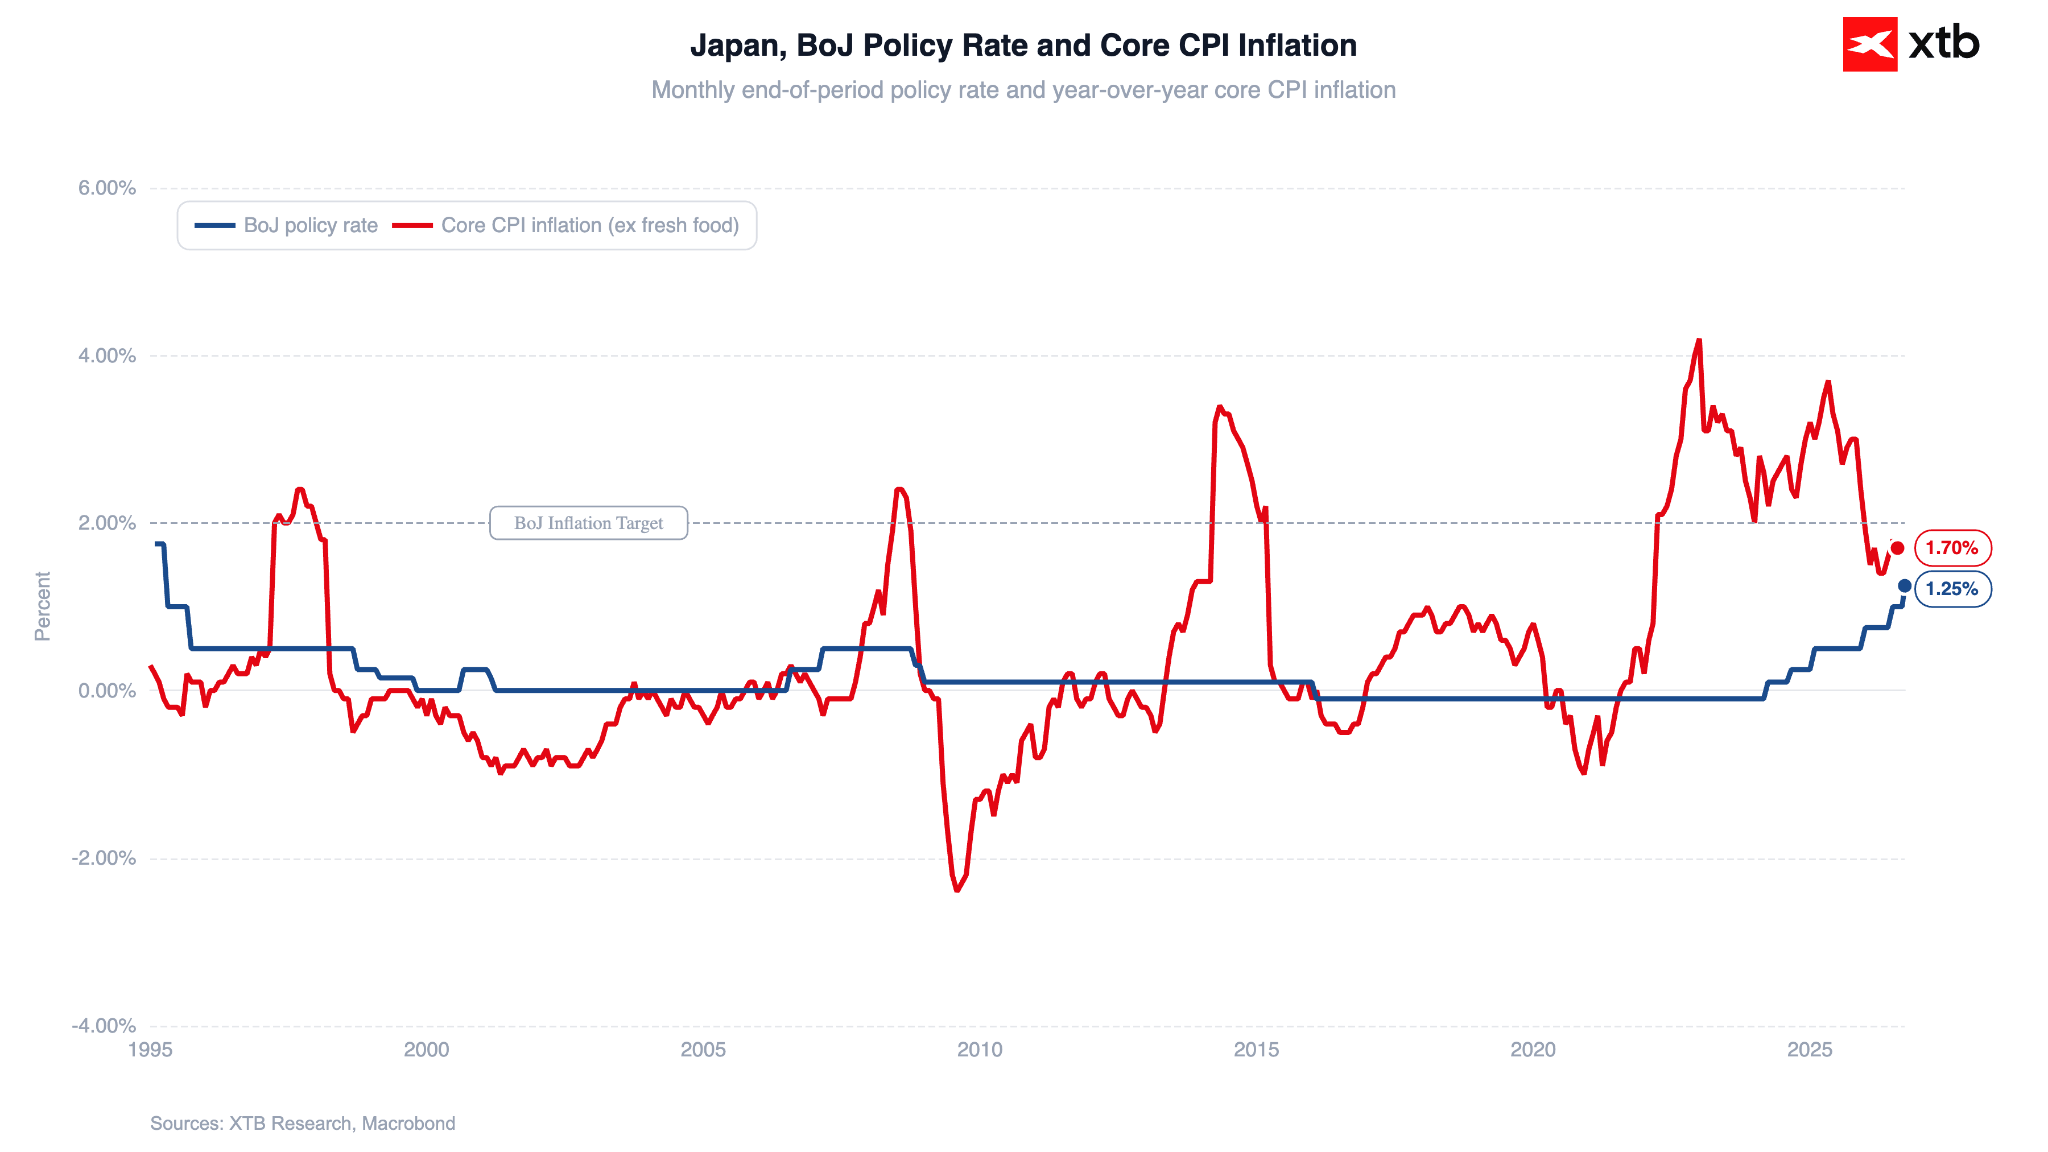
Zdroj: XTB Research, 18. 9. 2026
Na rozdíl od dolaru, který po zasedání FOMC posílil, dnes japonský jen odevzdává část zisků, které si připsal v posledních týdnech.
Graf 2: Hlavní měny vůči USD (14. 9. 2026–19. 9. 2026)
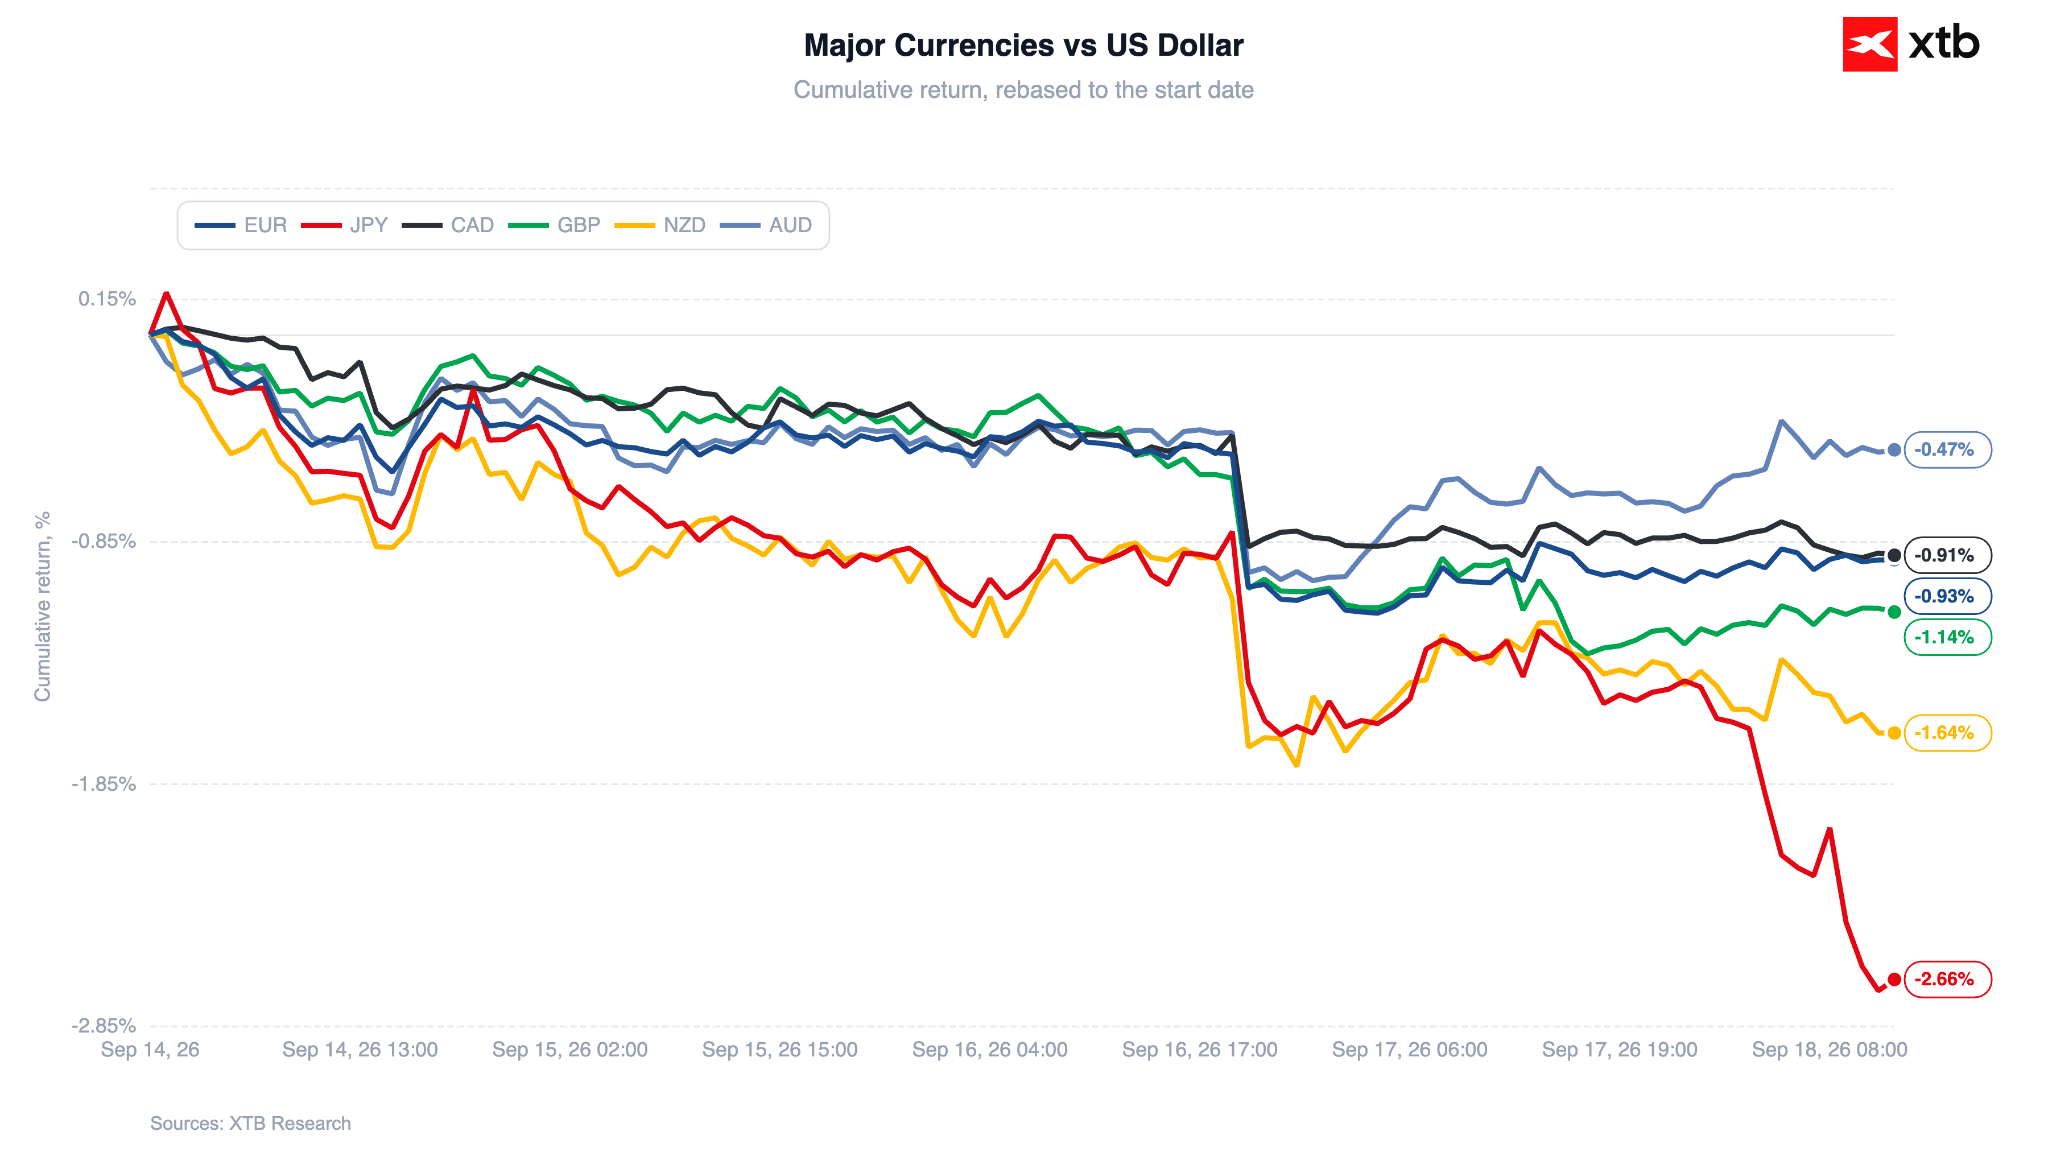
Zdroj: XTB Research, 18. 9. 2026
Za tímto pohybem stojí hned několik důvodů. Všechny se však soustředí kolem jednoho klíčového problému: BoJ nenaplnila očekávání trhu ohledně svého budoucího výhledu.
Graf 3: Trhem implikovaný vývoj úrokových sazeb BoJ (2026–2027)
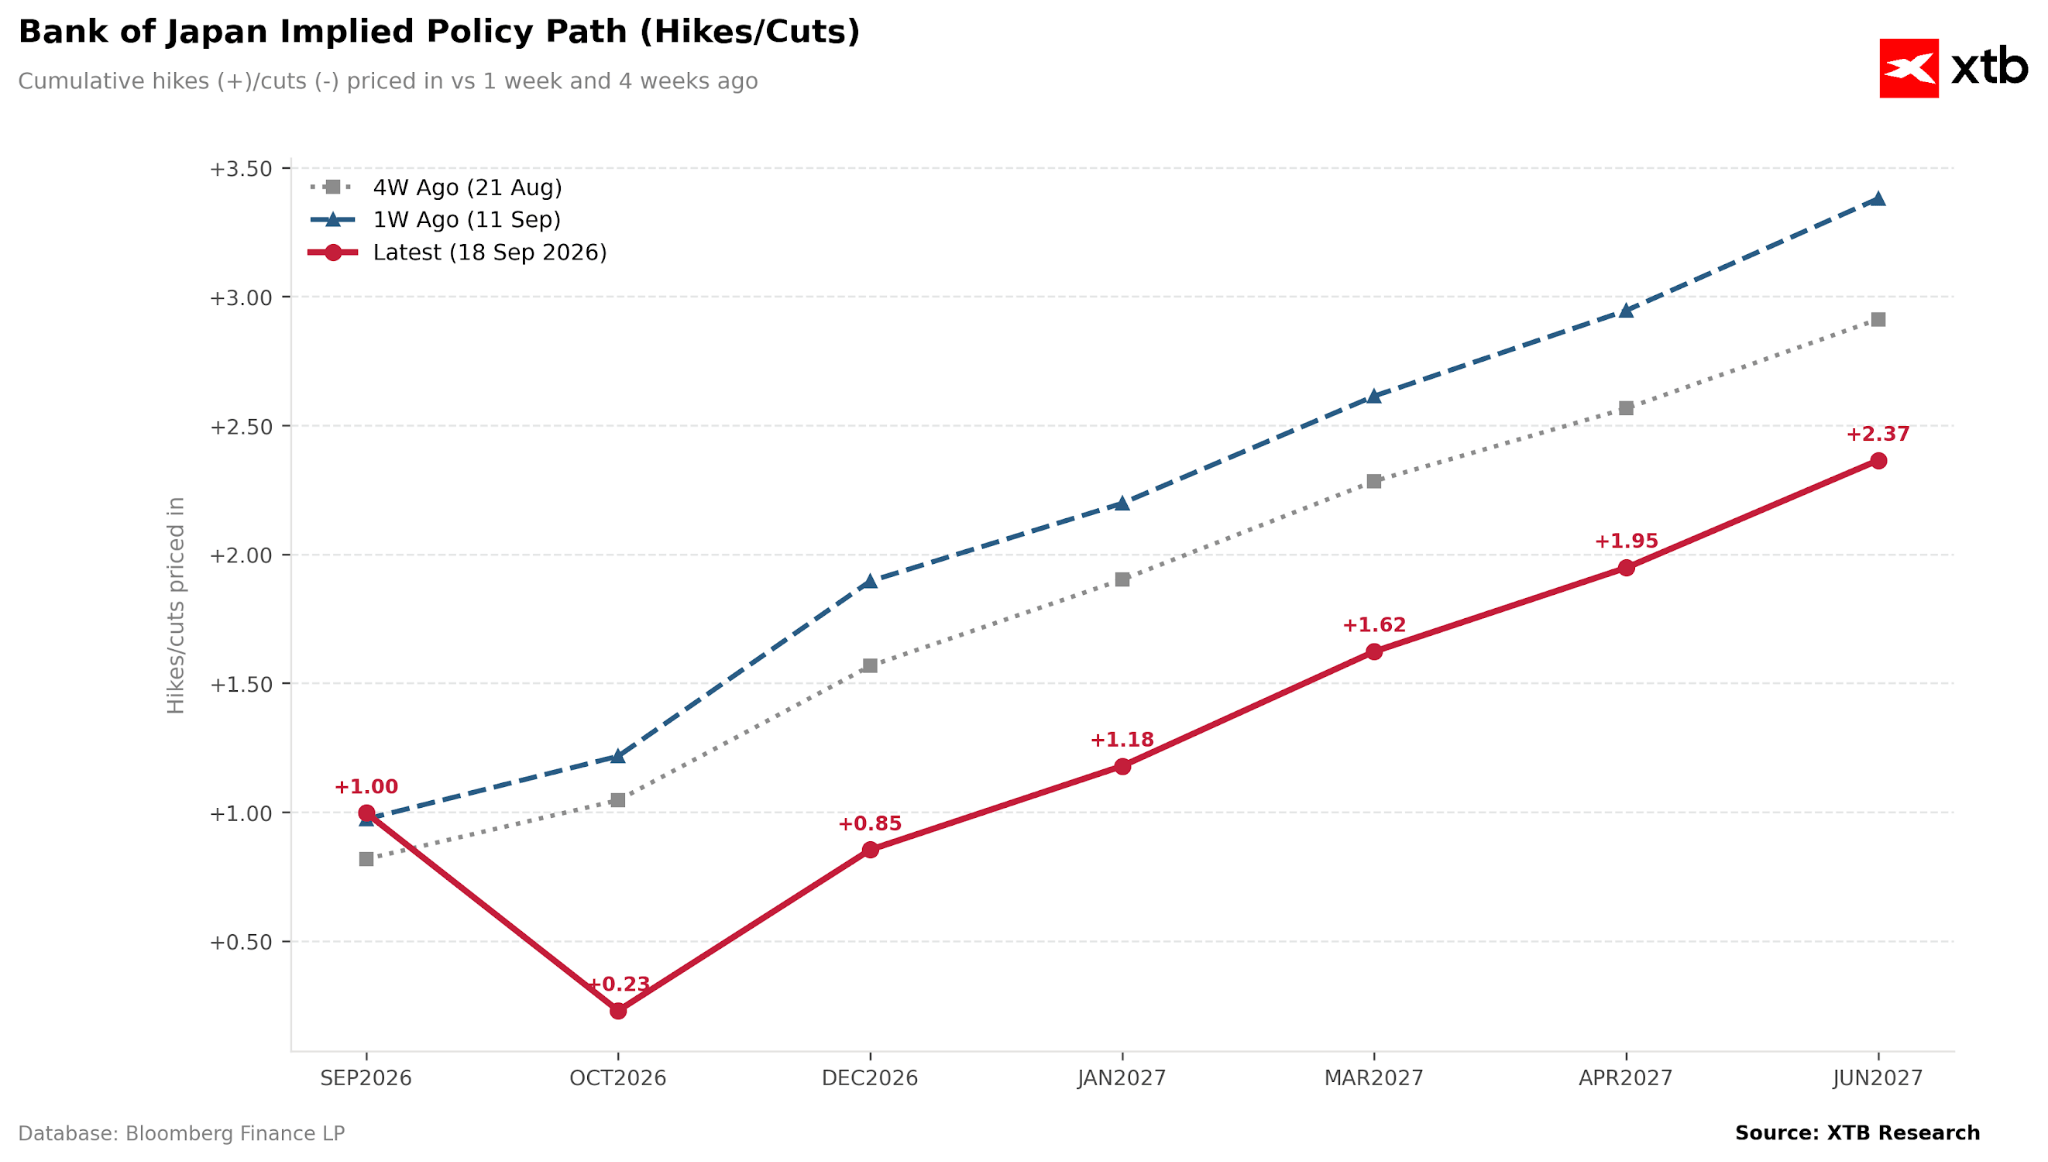
Zdroj: XTB Research, 18. 9. 2026
Poznámka: Aktuální ocenění vycházejí z vyšší základní úrovně, tedy z úrovně úrokových sazeb po dnešním zvýšení.
Nedostatek jednomyslnosti
Nejdůležitější je, že rozhodnutí nebylo jednomyslné (7:2). Proti zvýšení sazeb hlasovali členové rady jmenovaní v březnu vládou Sanae Takaichi: Toichiro Asada a Ayano Sato.
To je obzvlášť významné vzhledem k tomu, že Naoki Takamura a Hajime Takata, kteří patří mezi nejvíce jestřábí členy rady, ukončí své funkční období již v červenci příštího roku. Kandidáty bude znovu nominovat vláda, což znamená, že vnitřní rovnováha sil v radě by se mohla posunout směrem k výrazně holubičtějšímu postoji.
Na rozdíl od běžných zákonů, kde ústavní většina ve Sněmovně reprezentantů, tedy dvě třetiny křesel, umožňuje přehlasovat veto Sněmovny poradců, vyžaduje výběr členů rady souhlas obou komor. To omezuje prostor vlády pro manévrování a může zabránit schválení výrazně holubičích nominací.
Samotná Takaichi je vnímána jako zastánkyně reflace, tedy hospodářské politiky zaměřené na záměrné vyvolání mírné inflace s cílem podpořit poptávku. Její politika do určité míry navazuje na Abenomiku, ekonomickou vizi bývalého premiéra Shinza Abeho, která počítá s uvolněnou fiskální politikou, slabým jenem podporujícím export a aktivní stimulací ekonomiky prostřednictvím státních výdajů.
Ueda nebyl dostatečně jestřábí
Tisková konference guvernéra Uedy zpočátku přinesla určitou korekci směrem dolů na páru USDJPY, nakonec však japonskému jenu nepomohla znovu získat pevnější půdu pod nohama. Guvernér uvedl, že „až dosud bylo naším krátkodobým cílem měnové politiky dostat jádrovou inflaci z úrovní pod 2 %; nyní se jádrová inflace přibližuje ke 2 %, což [...] znamená, že se fáze měnové politiky změnila“.
Zároveň ale uvedl, že banka nemá předem stanovený plán ani pevné tempo dalšího zvyšování sazeb, například jednou za čtvrtletí. Každý další krok bude záviset na aktuálních makroekonomických datech, zejména na vývoji inflace.
Snažil se také uklidnit investory a zdůraznil, že ačkoli měnová politika již není ultra uvolněná, finanční podmínky v zemi zůstávají akomodativní. Při hodnocení současné ekonomické situace použil výraz „mírné oživení“.
Potvrdil také, že banka musí pozorně sledovat výkyvy měnového kurzu. Slabý japonský jen podporuje takzvanou dováženou inflaci, zejména v prostředí vysokých cen energetických komodit. Japonsko totiž pokrývá přibližně 90 % své energetické spotřeby dovozem.
Více o Forexu:
- Forex a trh s úrokovými sazbami
- Forexový broker: Jak začít cestu na měnových trzích
- Obchodování Forexu – Jak investovat do Forex CFD?
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 70 CFD na globální měnové páry!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:


Jestřábí komentáře guvernéra BoJ posilují japonský jen – klíčové závěry
🏯 Graf dne: Japonský jen v pasti. Zvýšení sazeb BoJ, které oslabilo měnu (18. 9. 2026)


Makroekonomický kalendář – Holubičí obrat BoJ a klíčová data z Evropy a USA



📊 Ranní shrnutí: BoJ zvyšuje sazby, jen však paradoxně oslabuje (18. 9. 2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.