


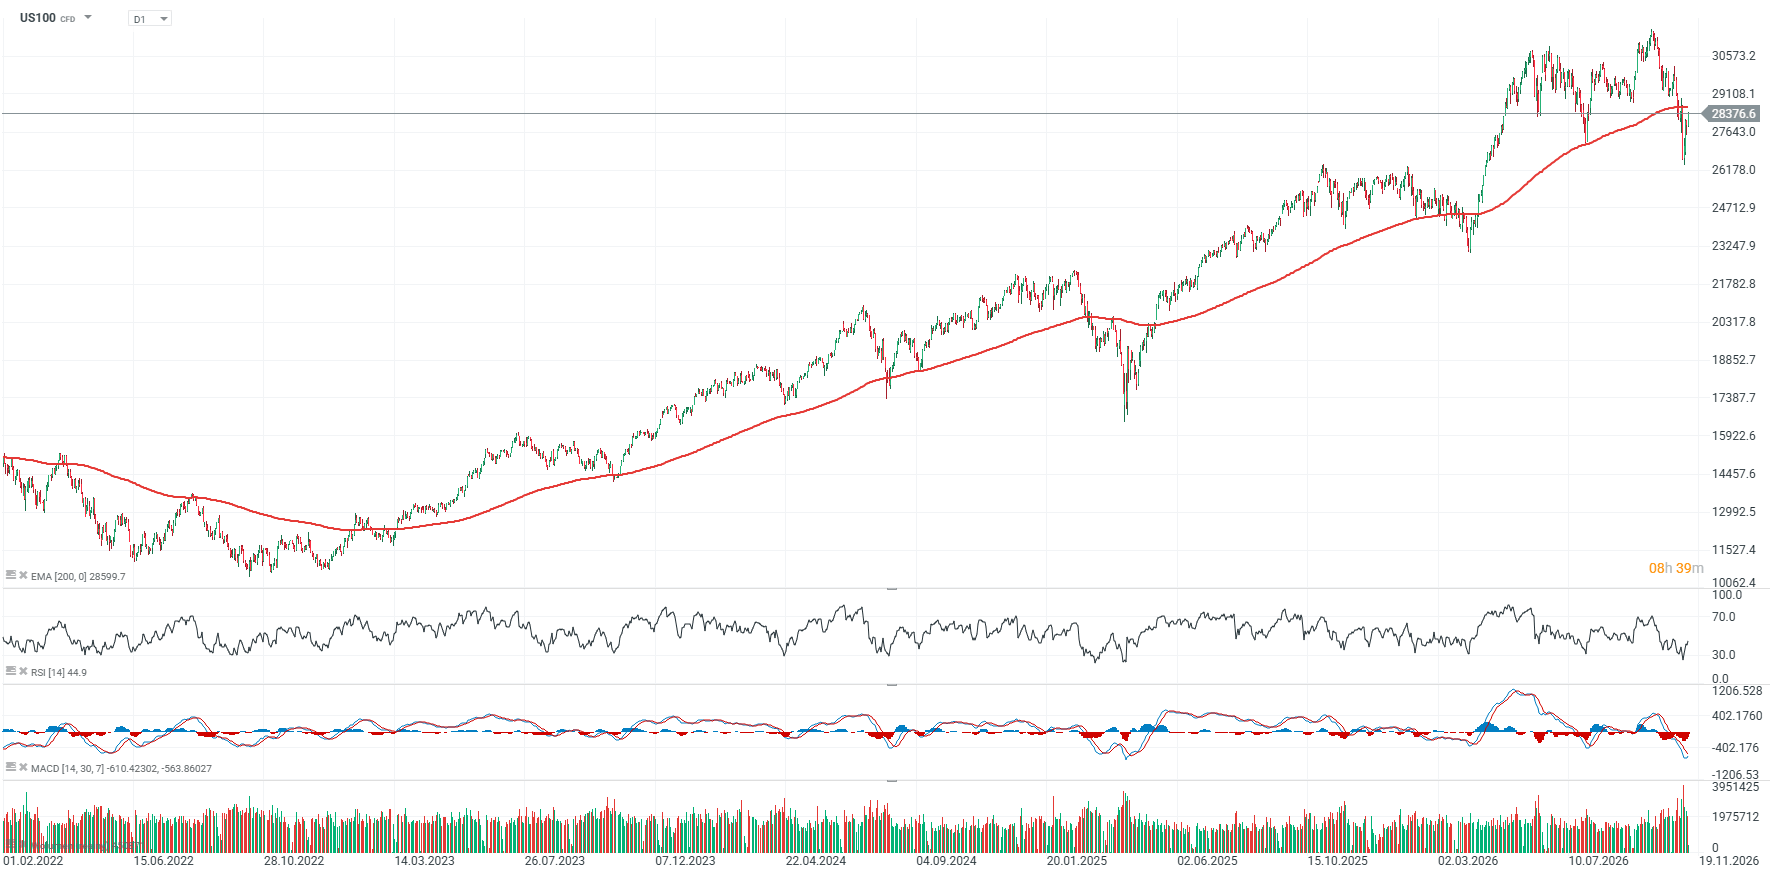
Futures na americké indexy se ve středu obchodují výše, podpořeny silným růstem akcií CoreWeave a zotavením Nvidia po dvou po sobě jdoucích poklesových seancích výrobce čipů. Nasdaq 100 zahájil obchodování o téměř 2 % výše, zatímco S&P 500 posiluje o 1 %. Futures na Dow Jones Industrial Average rostou o 0,3 %, a to navzdory silnějšímu americkému dolaru a růstu výnosů o více než 5 %.
-
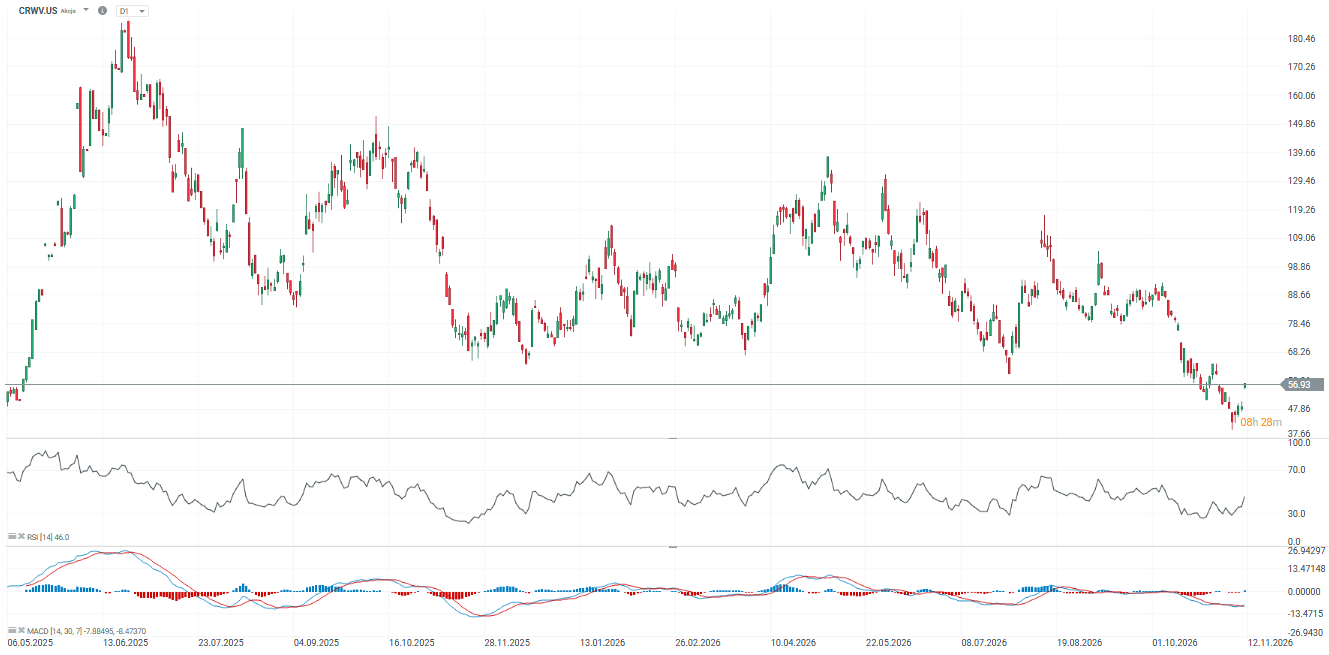
Akcie neocloudové společnosti CoreWeave posilují o více než 10 % poté, co firma vykázala tržby za třetí čtvrtletí nad očekáváním analytiků. CoreWeave zároveň zvýšil výhled tržeb a provozního zisku pro rok 2026.
-
Nvidia se zotavuje o více než 5 % poté, co od začátku týdne ztratila téměř 10 % v návaznosti na potvrzení generálního ředitele Jensena Huanga o vztahu se ženou podezřelou z vazeb na čínskou rozvědku. Pokles Nvidia v úterý zatížil celý trh, kdy hlavní americké indexy ukončily seanci v mínusu.
-
Výsledky CoreWeave podpořily i asijský technologický sektor. Jihokorejský index Kospi ukončil seanci o 2,6 % výše, přičemž SK Hynix posílil o 5,36 % a Samsung Electronics o 3,57 %. Růst se přenesl i na evropské technologické akcie – Infineon přidal 6,3 %, ASMI 5,5 %, STMicroelectronics 4 % a ASML kolem 3 %.
Graf US100 (interval D1)
 Zdroj: XTB
CoreWeave po výsledcích: rekordní zásoba zakázek a silná poptávka po AI, dluh však zůstává klíčovým rizikem
CoreWeave zveřejnil výsledky za třetí čtvrtletí 2026, které jednoznačně potvrdily pokračující velmi silnou poptávku po AI infrastruktuře. Společnost zároveň zvýšila výhled na celý rok a částečně uklidnila investory ohledně financování dalšího růstu. Tržby meziročně vzrostly o 168 % na 3,66 miliardy USD oproti přibližně 3,55 miliardy USD očekávaným analytiky, zatímco zásoba zakázek (backlog) vzrostla na 132,5 miliardy USD. Akcie CoreWeave před otevřením Wall Street posilovaly o 15–17 %, přičemž pozitivní reakce se přenesla i na další neocloudové společnosti.
Klíčová čísla za 3. čtvrtletí 2026
-
Tržby za 3. čtvrtletí: 3,66 miliardy USD, +168 % meziročně, oproti konsenzu kolem 3,55 miliardy USD a předchozímu výhledu společnosti pro 3. čtvrtletí ve výši 3,45–3,60 miliardy USD. Jde o překonání tržních očekávání přibližně o 3 % a výsledek mírně nad horní hranicí vlastní prognózy CoreWeave.
-
Čistá ztráta: 709 milionů USD oproti ztrátě 626 milionů USD ve 2. čtvrtletí a ztrátě 110 milionů USD před rokem.
-
Ztráta na akcii: 1,27 USD oproti trhem očekávané ztrátě kolem 1,55 USD; před rokem činila ztráta 0,22 USD na akcii. EPS tak bylo jednoznačně lepší než konsenzus, a to navzdory hlubší meziroční čisté ztrátě.
-
Zásoba zakázek (backlog): 132,5 miliardy USD, +138 % meziročně, oproti 104 miliardám USD na konci 2. čtvrtletí. CoreWeave navíc po 2. čtvrtletí uvedl, že na začátku 3. čtvrtletí již podepsal nové zakázky zákazníků v hodnotě přes 25 miliard USD, které ještě nebyly zahrnuty v předchozím údaji o backlogu.
-
Výhled tržeb na rok 2026: zvýšen na 13,0–13,3 miliardy USD z dříve uváděných 12,4–13,2 miliardy USD. Střed rozpětí se zvýšil z 12,8 miliardy USD na 13,15 miliardy USD.
-
Výhled upraveného provozního zisku na rok 2026: zvýšen na 1,275–1,375 miliardy USD z dříve uváděných 960 milionů USD–1,15 miliardy USD. Střed rozpětí vzrostl přibližně o 26 %, v souladu s vlastním výpočtem společnosti.
-
Kapitálové výdaje (CAPEX) na rok 2026: nyní se očekávají ve výši 37–39 miliard USD oproti dříve uváděným 35–39 miliardám USD. Horní hranice zůstala zachována, spodní hranice byla zvýšena o 2 miliardy USD, jelikož CoreWeave chce zákazníkům nasazovat smluvně dohodnutou infrastrukturu rychleji.
-
Výstupní ARR / anualizované tržby: zvýšeny na 20–21 miliard USD z dříve uváděných 18,5–19,5 miliardy USD. Střed rozpětí vzrostl z 19,0 miliardy USD na 20,5 miliardy USD, tedy přibližně o 7,9 %.
-
Úrokové náklady za 4. čtvrtletí: nový výhled činí 1,05–1,15 miliardy USD; předchozí výhled pro 3. čtvrtletí byl 860–940 milionů USD, což poukazuje na pokračující prudký nárůst nákladů na financování.
Poptávka po výpočetním výkonu zůstává výrazně silnější než nabídka
Nejdůležitějším prvkem výsledkové zprávy není samotný růst tržeb, ale rozsah smluvně zajištěných budoucích obchodů. Zásoba zakázek už dosáhla přibližně 132,5 miliardy USD, což ukazuje, že velké AI laboratoře, hyperscalery a podniky nadále agresivně rezervují přístup ke GPU a infrastruktuře datových center. CoreWeave zvýšil aktivní výkonovou kapacitu na více než 1,7 GW, tedy dvojnásobek úrovně na začátku roku, zatímco smluvně zajištěná výkonová kapacita přesáhla 4,6 GW.
Společnost také zdůraznila, že nové smlouvy na výpočetní kapacitu podepisuje za stále vyšší ceny. CoreWeave dříve uvedl, že krátkodobé smlouvy podepsané ve 3. čtvrtletí dosahovaly ročních tržeb kolem 40 milionů USD na megawatt výkonu, což naznačuje velmi vysokou ekonomickou hodnotu nejpokročilejších AI clusterů. Poptávka tedy zůstává natolik silná, že hlavním omezením růstu CoreWeave aktuálně není získávání zákazníků, ale tempo, jakým lze infrastrukturu vybudovat a uvést do provozu.
CoreWeave se snaží řešit největší obavu trhu: financování
Struktura financování byla hlavním důvodem, proč akcie CoreWeave za poslední měsíc propadly o více než 40 %. Obchodní model vyžaduje obrovské výdaje na GPU, datová centra, energetickou infrastrukturu a leasingové smlouvy, zatímco společnost na úrovni čistého zisku zůstává ztrátová a čelí velmi vysokým úrokovým nákladům. Jen ve 3. čtvrtletí dosáhly úrokové náklady 846 milionů USD, téměř třikrát více než před rokem.
Společnost se nicméně snaží snížit svou závislost na drahém nezajištěném dluhu. CoreWeave očekává v příštích třech měsících přibližně 9 miliard USD v podobě předplateb a záloh od zákazníků a neplánuje do konce roku 2027 vydávat další nezajištěný dluh na úrovni mateřské společnosti za současných výnosů. Financování by se mělo více opírat o struktury zajištěné smlouvami se zákazníky, aktivy jako GPU a přímými zálohami zákazníků.
Tato část zprávy pravděpodobně stojí za velkou částí dnešního zotavení akcií. Trh dostal signál, že další růst nemusí být financován výhradně stále dražším dluhem s vysokým výnosem, jehož výnosy v posledních týdnech vzrostly nad 15 %.
Úrokové náklady zůstávají enormní
Optimismus má však jasnou hranici. CoreWeave očekává úrokové náklady ve výši 1,05–1,15 miliardy USD jen ve 4. čtvrtletí, což by mohlo představovat téměř třetinu čtvrtletních tržeb. Společnost zároveň zvýšila spodní hranici ročního výhledu kapitálových výdajů na 37 miliard USD, jelikož chce zrychlit nasazování infrastruktury pro zákazníky.
To dokládá zásadní dilema CoreWeave. Společnost má obrovskou poptávku, rychle rostoucí tržby a jednu z největších zásob zakázek v celém AI sektoru, ale musí průběžně investovat desítky miliard dolarů dříve, než její infrastruktura začne generovat plné tržby. Dluh a náklady na kapitál proto zůstávají pro ocenění společnosti stejně důležité jako tempo růstu tržeb.
CoreWeave táhne celý neocloudový sektor
Trh interpretoval výsledkovou zprávu také jako pozitivní signál pro konkurenty CoreWeave. V předobchodním obchodování posilovaly akcie Nebius o přibližně 11–15 %, Applied Digital o přibližně 7–10 % a IREN o téměř 8 %, jelikož silný backlog CoreWeave zmírnil obavy, že investiční boom kolem AI začíná prudce slábnout. Nvidia, která je pro CoreWeave zároveň dodavatelem i významným akcionářem, posilovala o přibližně 4 %.
Pro širší sektor je klíčovým signálem, že hlavním problémem neocloudových firem aktuálně nejspíš není nedostatek zákazníků, ale náklady na financování obrovské infrastruktury potřebné k jejich obsluze. Výsledky CoreWeave tak ukazují, že poptávka po AI zůstává mimořádně silná, investoři se však pravděpodobně budou stále více zaměřovat nejen na růst tržeb, ale i na strukturu dluhu, peněžní toky a ekonomiku nových datových center.
Zdroj: XTB
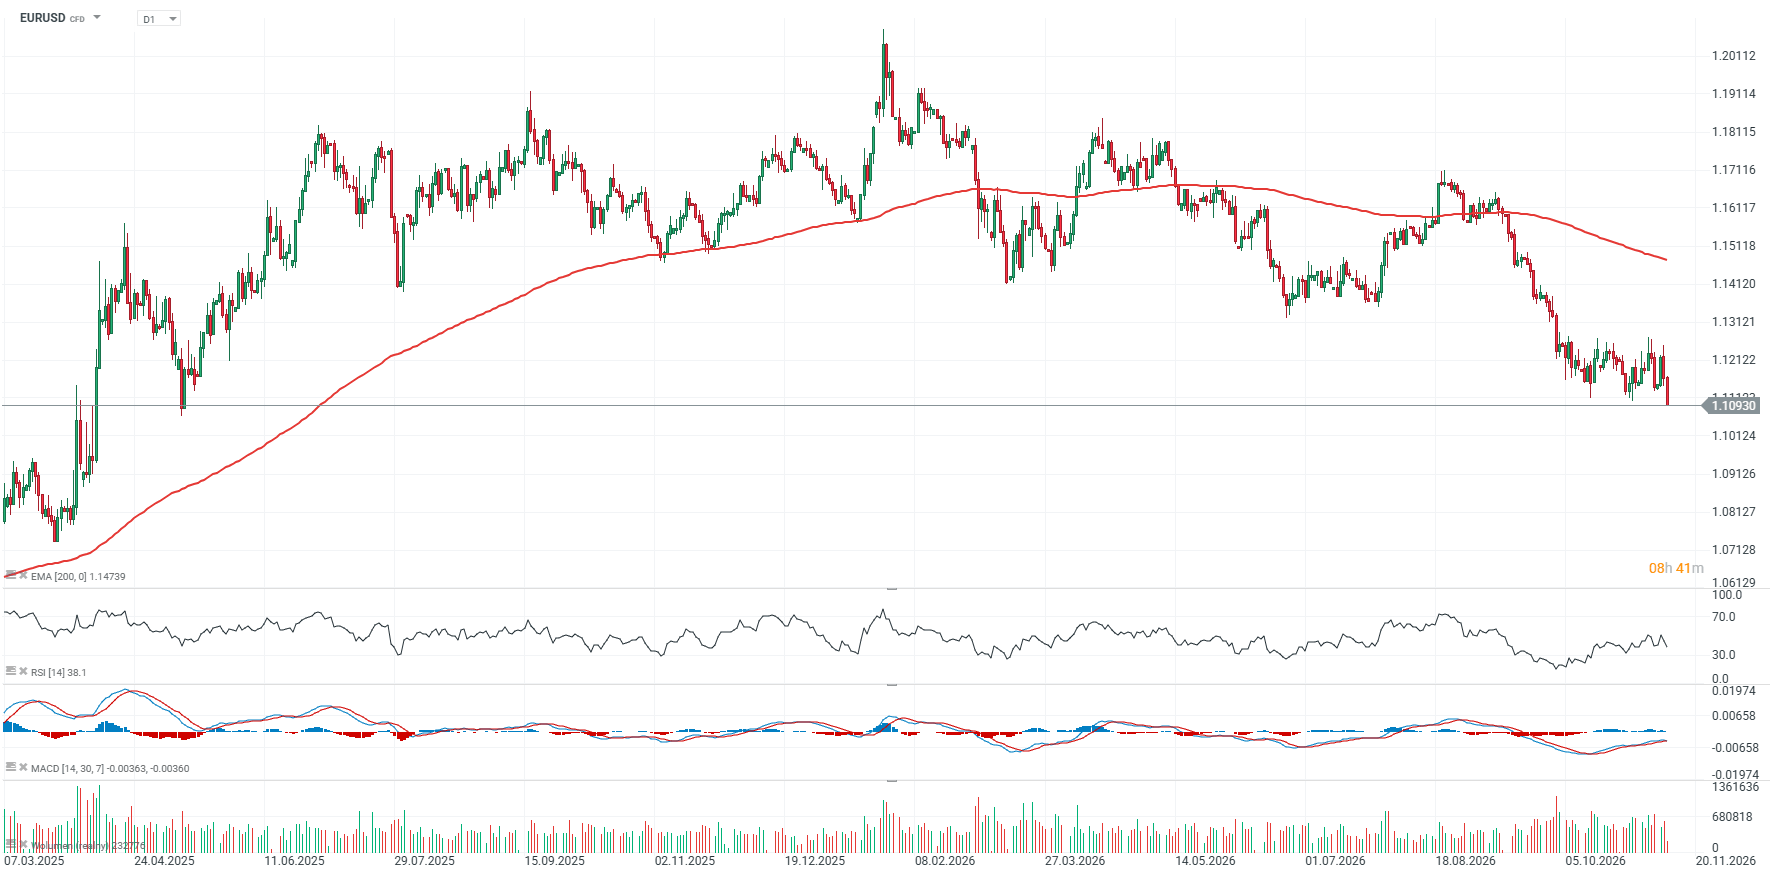
Goldman a UBS očekávají po prosincovém kroku další zvýšení sazeb Fedu v březnu
Goldman Sachs nyní očekává, že Federální rezervní systém zvýší úrokové sazby nejen v prosinci, ale i v březnu. Vyšší než očekávaná říjnová inflace CPI, která meziměsíčně vzrostla o 0,4 % oproti očekávaným 0,3 %, posílila přesvědčení trhu, že Fed bude možná muset déle udržovat restriktivnější nastavení politiky.
-
Podle scénáře Goldman Sachs je možné zvýšení sazeb už v lednu, pravděpodobnější termín je ale březen. Banka předpokládá, že inflační data za listopad a prosinec mohou být o něco mírnější, ale obnovené nákladové tlaky na začátku roku 2027 by mohly inflaci znovu zvýšit a přimět Fed k dalšímu zvýšení o 25 bazických bodů.
-
UBS rovněž očekává zvýšení sazeb o 25 bazických bodů v prosinci a březnu, uvnitř FOMC ale vidí jen omezenou podporu pro krok o 50 bazických bodů. Nejnovější data zároveň zvýšila riziko rychlejšího nebo agresivnějšího měnového utahování, pokud inflace nezačne výrazněji zpomalovat.
Navzdory určité technické nejistotě by inflace přetrvávající nad žádoucí úrovní měla u Fedu udržovat nespokojenost s tempem snižování cenových tlaků, a proto prosincové zvýšení sazby federálních fondů zůstává základním scénářem jak pro nás, tak pro trh. Komentáře člena rady guvernérů Fedu Christophera Wallera rovněž posílily tržní očekávání kroku o 25 bazických bodů. Americký trh dluhopisů zůstane ve středu uzavřen kvůli svátku Veterans Day.
 Zdroj: XTB

📊 Michael Burry odhalil své portfolio: Nvidia, Adobe i sázky na pokles akcií

Shrnutí trhů: Siemens Energy po výsledcích posiluje o 9 % 📈 Evropská výsledková sezóna v centru pozornosti


Obrat na Wall Street: CoreWeave vystřelil o 15 %, Nvidia se vzpamatovává z miliardového výprodeje📈🤖


Novinky z energetiky: Napětí na trzích a smíšené výsledky gigantů ⚡
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.