

- El IPC de Estados Unidos repuntó un 0,4% mensual en octubre, superando las previsiones del mercado.
- La persistencia inflacionaria abre la puerta a una subida de tipos de 50 puntos básicos por parte de la Fed en diciembre.
- El gasto de los hogares en Japón se desplomó un 6.8% interanual en septiembre, complicando la estrategia del BoJ.

- El IPC de Estados Unidos repuntó un 0,4% mensual en octubre, superando las previsiones del mercado.
- La persistencia inflacionaria abre la puerta a una subida de tipos de 50 puntos básicos por parte de la Fed en diciembre.
- El gasto de los hogares en Japón se desplomó un 6.8% interanual en septiembre, complicando la estrategia del BoJ.
Los datos publicados ayer por la Oficina de Estadísticas Laborales (BLS) han sido peores de lo esperado. El índice de precios al consumo (IPC) de Estados Unidos repuntó un 0,4% mensual, superando las previsiones, mientras que la tasa subyacente marcó un 0,3%. En un contexto donde la energía, los alquileres y equipos tecnológicos se resisten a caer, surge la gran pregunta en las mesas de inversión: ¿qué motivos concretos hay detrás de este movimiento y qué implica para el ritmo de la política monetaria a pocos días de las fechas navideñas?
¿Puede el IPC de EE.UU. impulsar una mayor subida de tipos parte de la FED?
El informe de octubre de IPC de EE.UU. sugiere que las presiones inflacionistas vuelven a coger fuerza justo cuando el mercado laboral había empezado a recuperar impulso. Hasta la semana pasada, el mercado tenía descontada una subida estándar de 25 puntos básicos por parte de la FED para la reunión del 8 y 9 de diciembre. Sin embargo, la persistencia de la inflación subyacente ha provocado que miembros del FOMC, como Christopher Waller, pongan sobre la mesa un escenario mucho más duro: duplicar la apuesta a 50 puntos básicos. Si los efectos de segunda ronda derivados del coste energético y los fletes no remiten, la Fed se verá obligada a acelerar su ritmo de subidas para no perder su credibilidad ante un evidente sobrecalentamiento de la economía.
En concreto, las expectativas de una política monetaria más restrictiva ya está haciendo mella en la renta fija, donde los rendimientos de los bonos del Tesoro americanos a corto plazo han experimentado una subida importante. Si el banco central estadounidense encarece el precio del dinero durante un periodo mucho más prolongado del que se estimaba a principios de otoño, los sectores bursátiles más sensibles al crédito, como el inmobiliario o las empresas tecnológicas de alto crecimiento, se enfrentarían a un encarecimiento de su financiación, que amenaza con reducir sus márgenes y aumentar el coste de su deuda. Situación que podría ser preocupante, ya que estas empresas tienen un ratio de deuda muy elevado.
Más allá del impacto en las bolsas, la nueva posición de la Reserva Federal dificulta y prácticamente imposibilita su objetivo de lograr un aterrizaje suave para la economía estadounidense. Un incremento de medio punto porcentual en la recta final del año encarecería de forma directa el crédito al consumo, golpeando el bolsillo de las familias y las nuevas hipotecas justo en plena temporada clave de gasto navideño.
El diferencial con Japón: dos datos económicos opuestos
Mientras los últimos datos económicos de Estados Unidos sugieren que la economía se está sobrecalentando, exigiendo un dólar fuerte y tipos más altos, los datos más recientes en Japón ilustran una realidad diametralmente opuesta. Los informes del BOJ de ayer muestran un desplome del 6,8% interanual en el gasto de los hogares nipones en septiembre, el peor retroceso desde 2020 y muy por debajo del 3% esperado por los economistas.
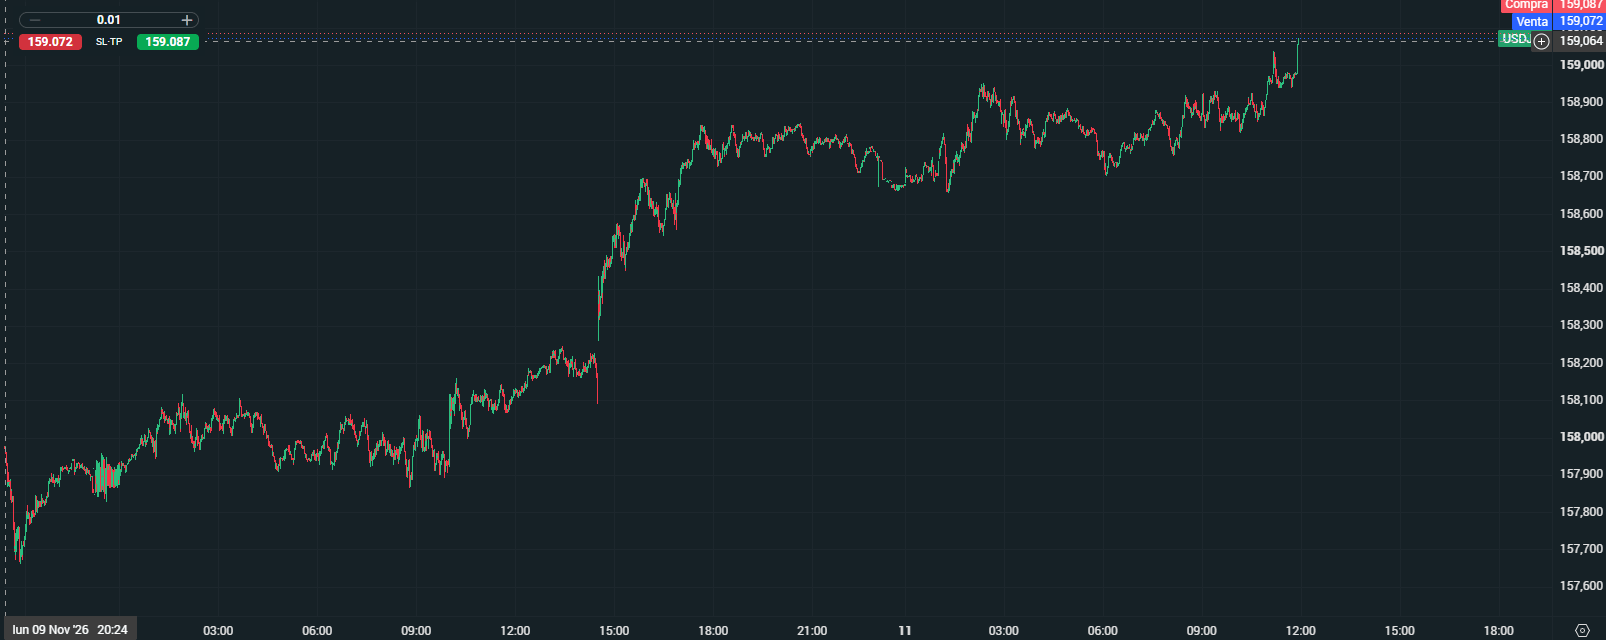
Aunque los salarios nominales y reales suben, la vulnerabilidad del consumidor supone un enorme dilema para el Banco de Japón (BoJ). Con sus tipos de interés de referencia actualmente en el 1,25%, esta debilidad del consumo complica la hoja de ruta restrictiva marcada tras los datos de inflación de septiembre (2,1%), por encima del objetivo del 2%. Este contraste macroeconómico favorece a las estrategias de carry trade, ya que, si todo se mantiene igual, aumentaría de nuevo el diferencial de rendimiento a favor de los bonos del Tesoro de EE.UU., ejerciendo una mayor presión bajista sobre el yen frente al dólar debido. El yen se ha depreciado frente al dólar casi un 1% desde el dato de ayer, llegando a los 159 yenes por dólar.
Gráfico del USD/JPY
¿Cómo puedo invertir en acciones japonesas y estadounidenses?
Dentro de la amplia oferta de instrumentos financieros de XTB, nuestros usuarios pueden encontrar ETFs del Nikkei 225 (TTPX.DE) y ETFs del S&P 500 (P500.DE) y el Nasdaq (EQQB.DE). Al igual que ocurre con el resto de ETFs o acciones de nuestra cartera, los primeros 100.000 euros de negociación mensual no tienen comisión de compra ni de venta. Además, aquellos que quieran invertir en varios tipos de activos a la vez pueden hacerlo a través de nuestros planes de inversión, una funcionalidad que permite combinar distintos títulos, programando las aportaciones de manera periódica y eligiendo tanto el importe como el plazo o método de pago. En concreto, nuestros usuarios pueden crear su plan de inversión a partir de tan sólo 15 euros, pudiendo elegir hasta 9 ETFs diferentes en cada uno de sus planes.
¿Se aumentará el precio fijado para la salida a bolsa de Anthropic?


📈El S&P 500 continúa su rebote

Las acciones de CoreWeave se disparan tras la presentación de sus resultados trimestrales


Calendario económico: la temporada de resultados en Europa acapara la atención
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.