


Ferrari ha publicado sus resultados del tercer trimestre de 2026, ligeramente superiores a las expectativas, a pesar del estancamiento de las ventas de automóviles. La compañía de Maranello eleva sus previsiones para el conjunto del año por tercera vez en 2026.
Ferrari vuelve a generar más beneficios vendiendo prácticamente la misma cantidad de automóviles. En el tercer trimestre, entregó 3.368 vehículos a sus clientes, un 1% menos que hace un año. A pesar de ello, los ingresos aumentaron un 7% y el beneficio operativo un 12%. Tres factores explican esta diferencia: la combinación de productos, las personalizaciones y el superdeportivo F80.
Resultados frente a las expectativas
-
Entregas: 3.368 unidades (consenso: 3.371 unidades), -1% interanual.
-
Ingresos: 1.896 millones de euros (consenso: 1.890 millones de euros), +7% interanual y +10% a tipos de cambio constantes.
-
EBITDA: 753 millones de euros (consenso: 734–739 millones de euros), +12% interanual.
-
Margen EBITDA: 39,7%, +180 puntos básicos interanuales.
-
EBIT: 563 millones de euros (consenso: 547–553 millones de euros), +12% interanual y +23% a tipos de cambio constantes.
-
Margen EBIT: 29,7%, +130 puntos básicos interanuales.
-
Beneficio neto: 431 millones de euros (consenso: 419 millones de euros), +13% interanual.
-
Beneficio por acción (BPA) diluido: 2,44 euros (consenso: 2,38–2,40 euros), +14% interanual.
-
Flujo de caja libre industrial (FCF): 567 millones de euros, +43% interanual.
-
Previsión de ingresos para 2026: Aproximadamente 7.650 millones de euros (consenso: 7.650 millones de euros).
¿Qué impulsa los resultados? Los precios y la combinación de productos, no el volumen
El F80 y los superdeportivos. Los superdeportivos representan apenas el 1% de las entregas trimestrales, es decir, unas pocas decenas de vehículos. Sin embargo, con un precio de varios millones de euros por unidad para el F80, su impacto sobre los ingresos y los márgenes es significativamente mayor que sobre el volumen de unidades vendidas. El director ejecutivo, Benedetto Vigna, menciona explícitamente las entregas del F80 como uno de los pilares del trimestre.
Ediciones especiales y personalizaciones. Las ediciones especiales, principalmente la familia 296 Speciale, representan el 22% de las entregas. A esto se suman las personalizaciones, que, según Ferrari, han sido «más sólidas de lo previsto inicialmente». Se trata de la misma estrategia que ha construido la ventaja competitiva de la compañía durante años: los clientes pagan por la exclusividad y los cargos adicionales por acabados personalizados generan márgenes cercanos al beneficio puro.
Renovación de la gama de modelos. Ferrari se encuentra en medio de una importante renovación de su catálogo. Se están introduciendo el 849 Testarossa (en versiones coupé y Spider) y el 296 Speciale A. Los modelos 296 GTS, Roma Spider y SF90 XX están siendo retirados progresivamente. El Amalfi, el 12Cilindri y el Purosangue ya se encuentran en plena producción. Los nuevos modelos son más caros que aquellos a los que reemplazan, por lo que la renovación de la gama está elevando el precio promedio.
Las fluctuaciones cambiarias frenan el crecimiento. A tipos de cambio constantes, los ingresos habrían aumentado un 10% y el EBIT hasta un 23%, en lugar del 7% y el 12% registrados. La debilidad del dólar está reduciendo significativamente los resultados reportados. Sin embargo, la dirección señala que el impacto de las fluctuaciones cambiarias, considerando las coberturas, es menor de lo que se temía a principios de año.
Efectivo. El aumento del 43% en el flujo de caja libre industrial, hasta los 567 millones de euros, es quizás el aspecto más sólido del informe. Demuestra que los beneficios se están convirtiendo en efectivo a pesar del mayor gasto en nuevos modelos.
La cartera de pedidos ya se extiende hasta 2028 y están previstos otros dos lanzamientos de productos antes de finales de año. Por lo tanto, la compañía cuenta con una visibilidad de ingresos muy elevada, algo poco frecuente en la industria automotriz.
Estructura de entregas y renovación de modelos
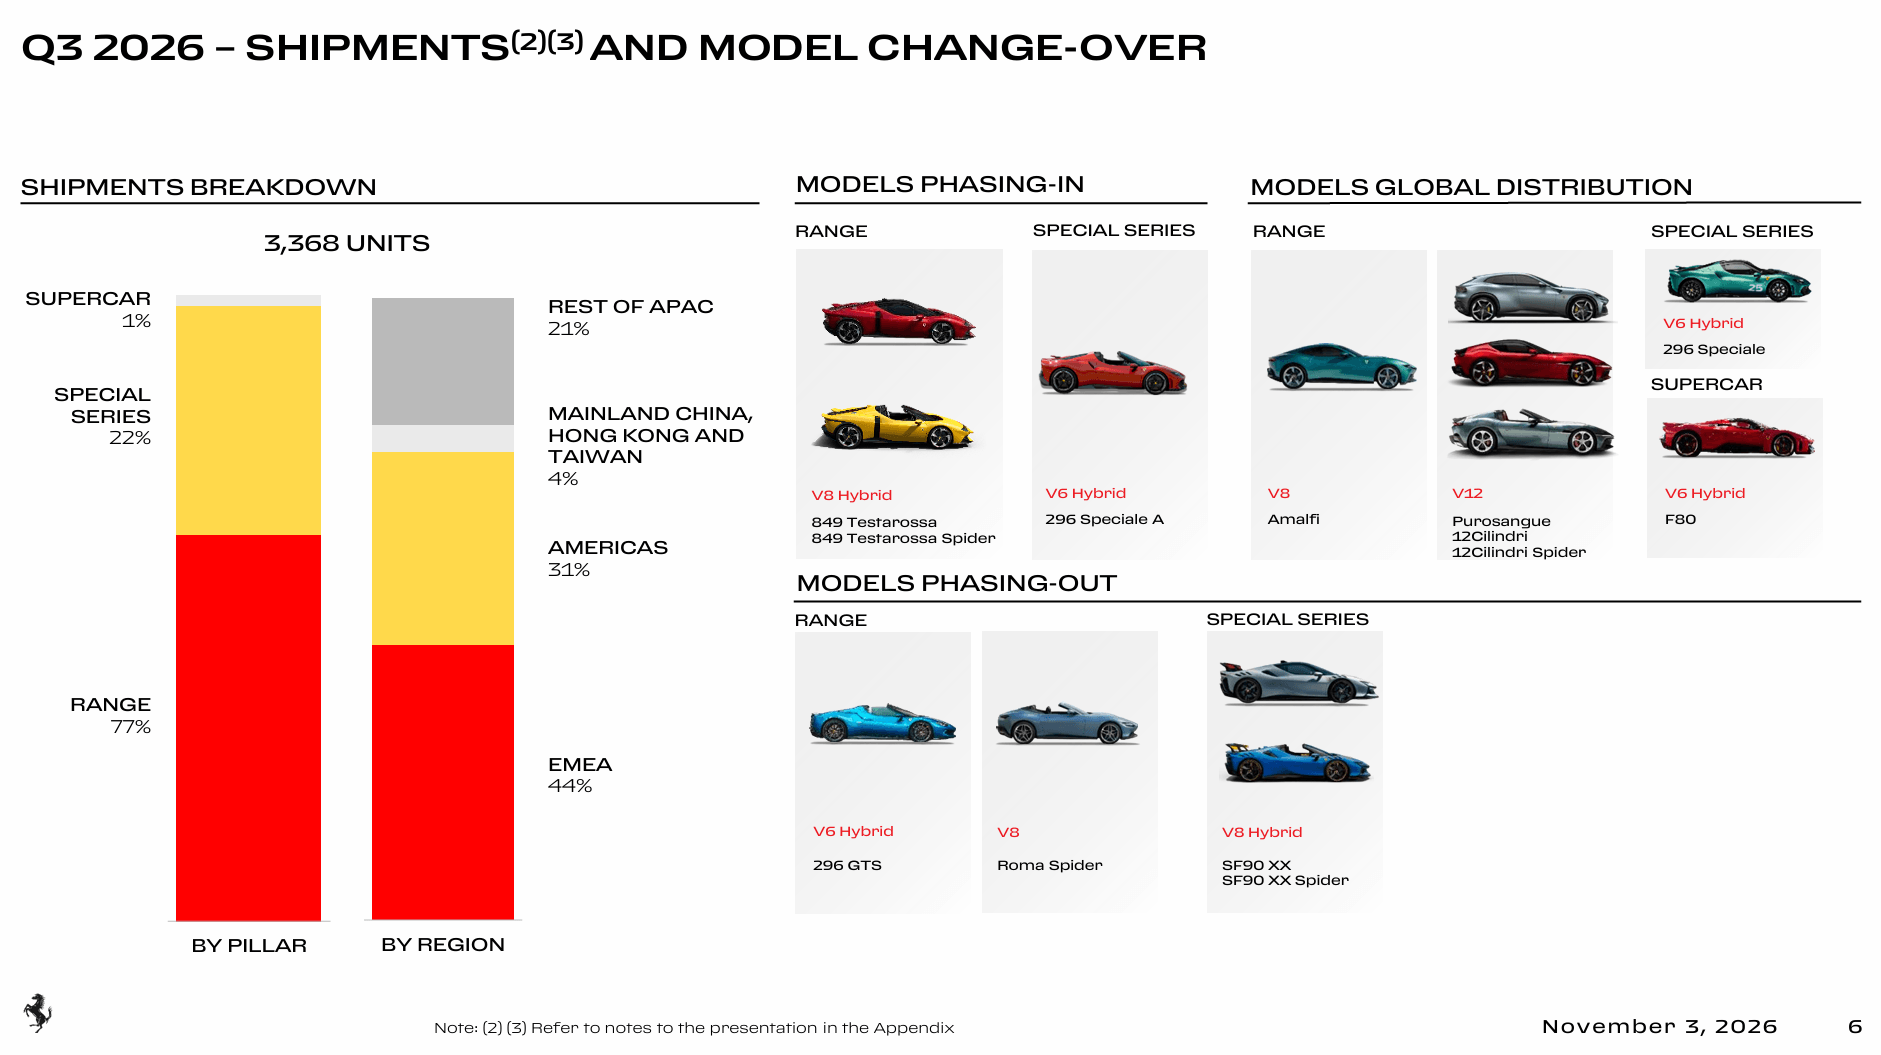
Las entregas del tercer trimestre de 2026 totalizaron 3.368 unidades. La gama principal representó el 77% del volumen, las ediciones especiales el 22% y el superdeportivo F80 el 1%. Por regiones: Europa, Oriente Medio y África (EMEA), 44%; América, 31%; resto de Asia-Pacífico, 21%; y China continental, Hong Kong y Taiwán, apenas el 4%. A la derecha se muestran los modelos que están siendo introducidos y retirados.
La reducida participación de China (4%) demuestra que Ferrari está mucho menos expuesta a la debilidad de la demanda china de bienes de lujo que los fabricantes europeos de automóviles prémium. Los resultados se sustentan principalmente en Europa y Estados Unidos.
Fuente: Ferrari Investor Relations.
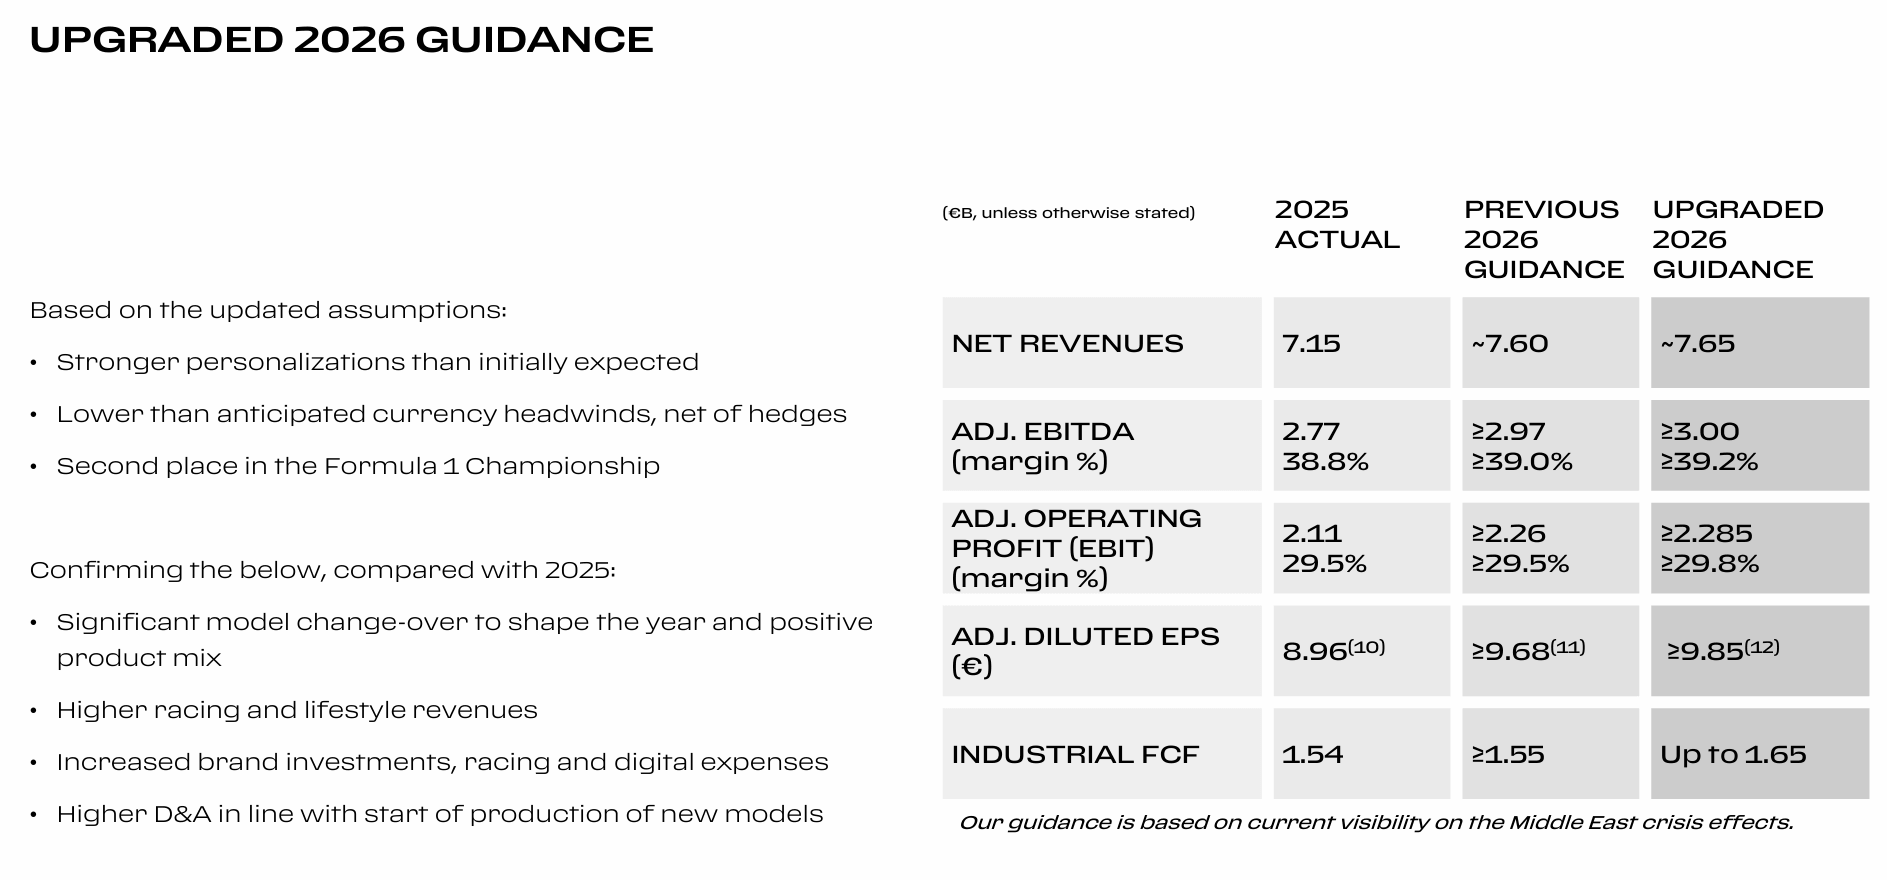
Ferrari eleva todos los indicadores clave de sus previsiones para el conjunto del año. Ingresos: aproximadamente 7.650 millones de euros (anteriormente, unos 7.600 millones). EBITDA: al menos 3.000 millones de euros, con un margen mínimo del 39,2% (anteriormente, 2.970 millones y 39,0%). EBIT: al menos 2.285 millones de euros, con un margen mínimo del 29,8% (anteriormente, 2.260 millones y 29,5%). BPA diluido: al menos 9,85 euros (anteriormente, 9,68 euros). Flujo de caja libre industrial: hasta 1.650 millones de euros (anteriormente, al menos 1.550 millones).
La dirección atribuye esta revisión al alza a una mayor demanda de personalizaciones, un impacto de las fluctuaciones cambiarias menor de lo previsto y el segundo puesto en el campeonato de Fórmula 1, que se traduce en ingresos por patrocinios y licencias.
La compañía señala que sus previsiones se basan en la evaluación actual de los efectos de la crisis en Oriente Medio. Este es un factor de riesgo significativo, ya que la región constituye un mercado clave para los automóviles de alta gama.
Con un BPA proyectado de 9,85 euros, las acciones cotizan a aproximadamente 37 veces los beneficios previstos para este año. Esta valoración es característica de las marcas de lujo, no de los fabricantes de automóviles, por lo que deja poco margen para decepciones.
Fuente: Ferrari Investor Relations.
Análisis técnico: El precio pone a prueba la resistencia
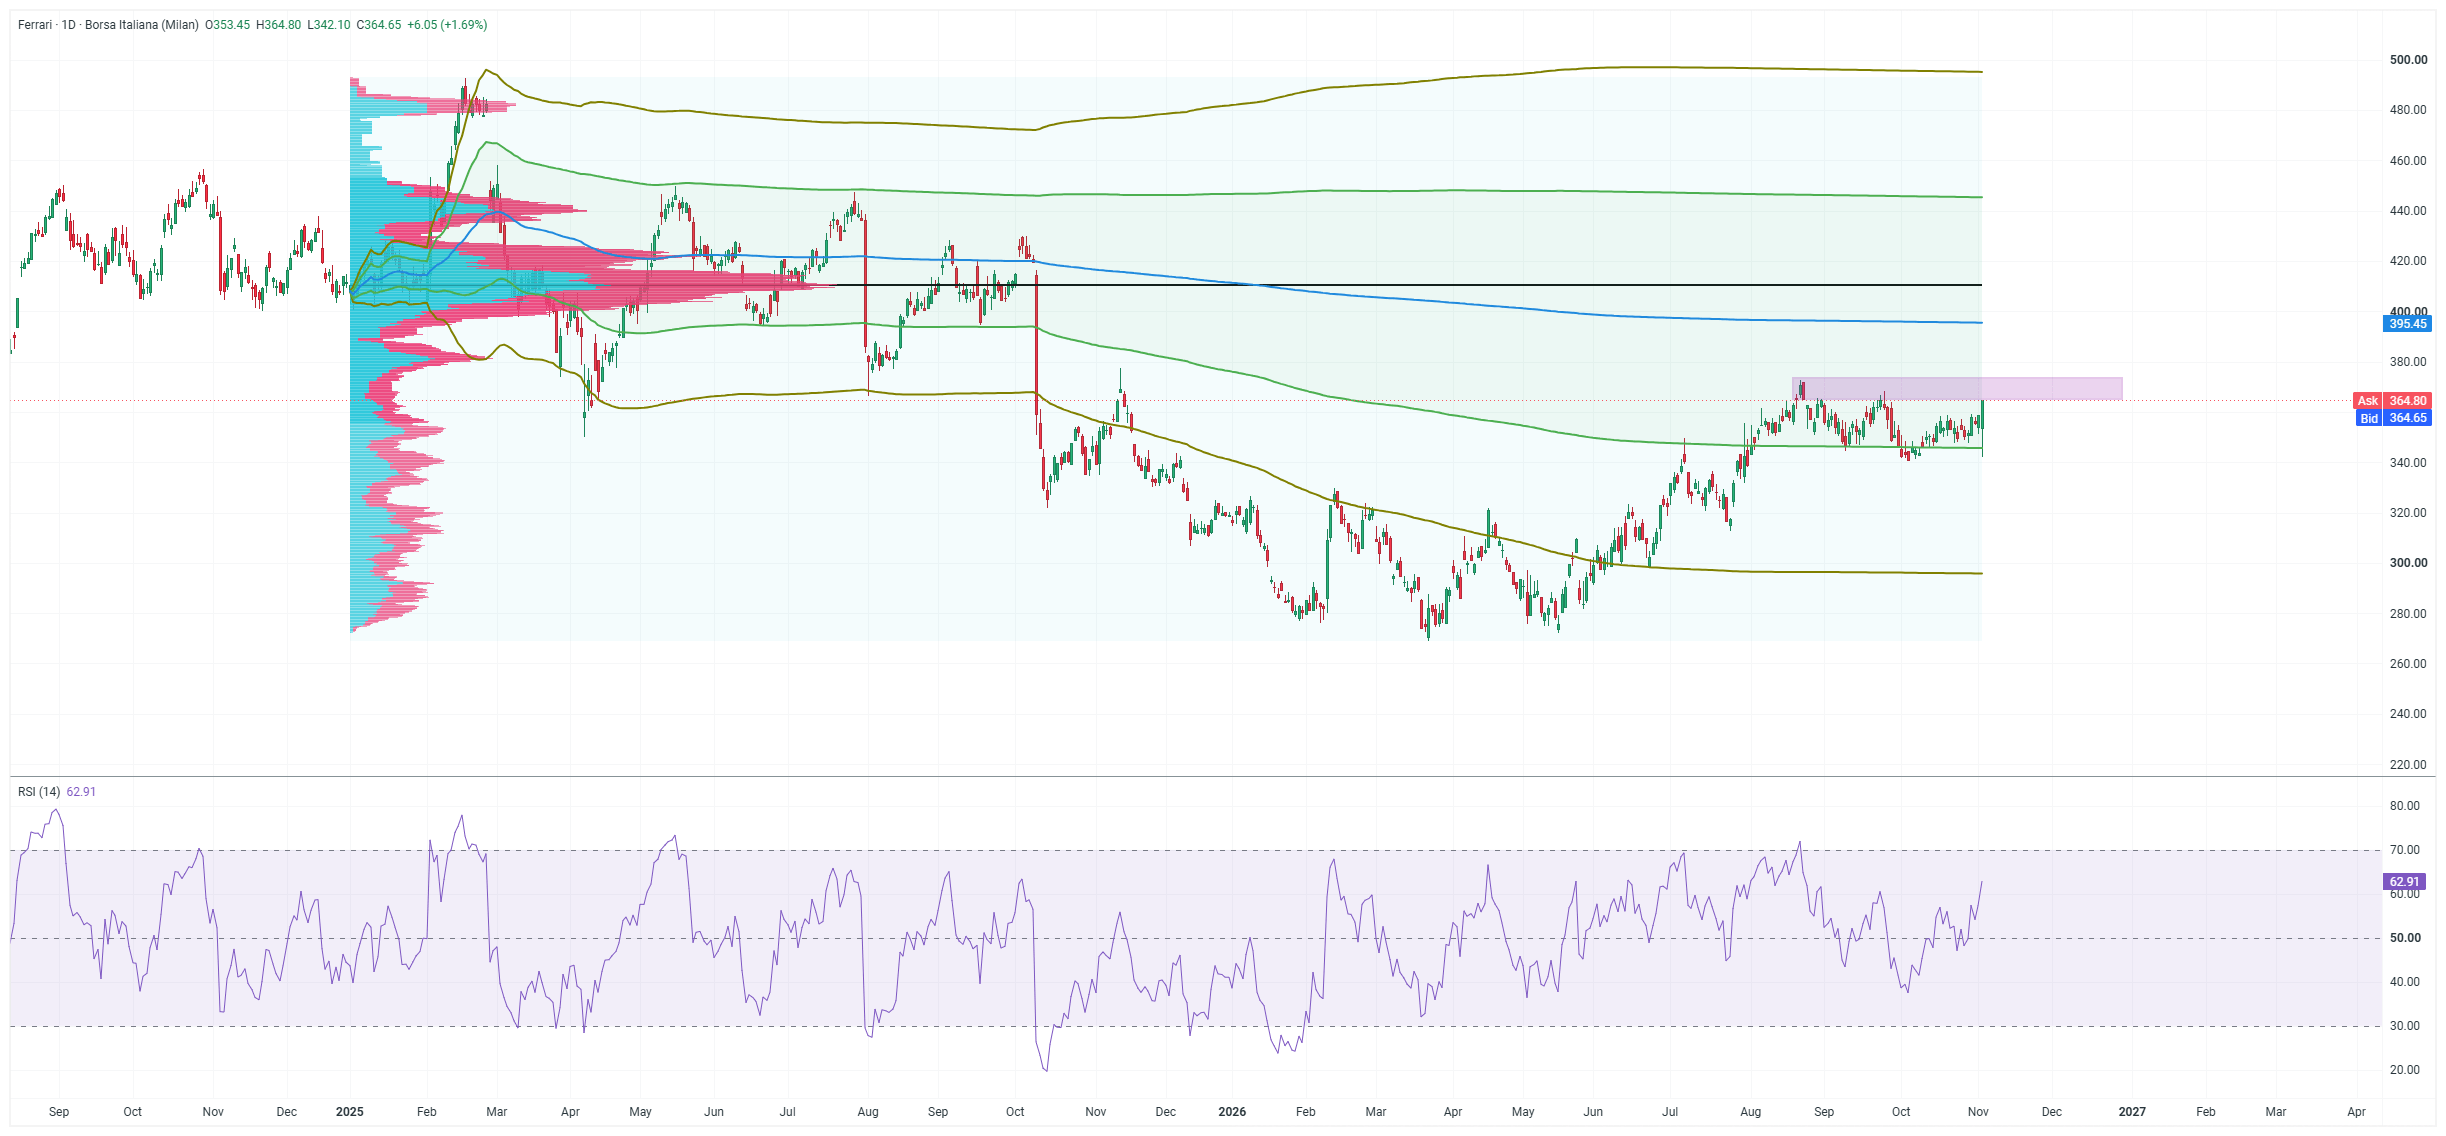
El gráfico diario muestra que las acciones de Ferrari todavía se están recuperando de dos fuertes caídas registradas en 2025. La primera ocurrió tras la publicación de los resultados de julio. La segunda, más pronunciada, tuvo lugar en octubre, después del Día del Mercado de Capitales (Capital Markets Day), cuando el mercado reaccionó negativamente a los objetivos de mediano plazo de la compañía. Los mínimos se alcanzaron en marzo y mayo de 2026, alrededor de los 270–275 euros. En esa zona se formó un doble suelo, a partir del cual se ha mantenido una clara tendencia alcista desde junio.
Desde agosto, el precio se ha consolidado entre aproximadamente 345 y 372 euros. La sesión de hoy es técnicamente significativa. Esta mañana, el precio cayó hasta los 342 euros, por debajo de la línea inferior del precio promedio ponderado por volumen (VWAP), calculada desde principios de 2025 (aproximadamente 346–347 euros). Sin embargo, cerró en su máximo de 364,65 euros. Una sombra inferior tan larga en la vela indica que los compradores están defendiendo con fuerza la zona de soporte.
El precio acaba de entrar en la zona de resistencia de 365–373 euros (rectángulo morado), definida por los máximos de agosto y septiembre. Si logra romper esta zona al cierre, los próximos objetivos se situarán alrededor de 377–380 euros (máximo de noviembre de 2025), seguidos por el VWAP en aproximadamente 395 euros y, posteriormente, la zona de 410 euros.
En los 410 euros se encuentra el mayor volumen negociado en el gráfico del punto de control (POC), y es allí donde comienza el hueco de cotización generado tras la caída de octubre de 2025. Si la ruptura alcista fracasa, el soporte se mantiene en 345–347 euros, seguido por los 340 euros y la zona de 315–320 euros (mínimo de julio).
El RSI de 14 períodos se sitúa alrededor de 63 puntos y continúa aumentando. Por lo tanto, el impulso es positivo, pero el indicador todavía no ha entrado en territorio de sobrecompra, lo que deja margen para nuevas alzas. Las próximas sesiones bursátiles mostrarán si la reacción de hoy a los resultados será suficiente para romper la consolidación de los últimos tres meses.


Resumen de mitad de sesión: Wall Street y las bolsas globales bajo presión

Previa de resultados de AMD: ¿Podrá la compañía reavivar el optimismo por la IA?

Las acciones de Berkshire Hathaway se mantienen neutras a la espera de la publicación de sus resultados trimestrales

Las acciones de esta empresa han triplicado su valor en un día. ¿Por qué ha ocurrido?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.