

-
La subida de tipos de la Fed reforzó la credibilidad de Kevin Warsh mientras la caída del petróleo alivió la presión sobre los bonos.
-
La independencia de la Reserva Federal continúa bajo presión política tras las exigencias de Donald Trump de recortar tipos al 1%.
-
El escenario base anticipa un soft landing con tres subidas adicionales, condicionado a los riesgos geopolíticos y energéticos.

-
La subida de tipos de la Fed reforzó la credibilidad de Kevin Warsh mientras la caída del petróleo alivió la presión sobre los bonos.
-
La independencia de la Reserva Federal continúa bajo presión política tras las exigencias de Donald Trump de recortar tipos al 1%.
-
El escenario base anticipa un soft landing con tres subidas adicionales, condicionado a los riesgos geopolíticos y energéticos.
La reestructuración de hoy en el mercado de renta variable puede parecer algo sorprendente. En condiciones normales, un aumento de los tipos de interés debería pesar sobre el mercado bursátil, principalmente como resultado del aumento de los rendimientos de los bonos.
Reunión de la Fed del miércoles
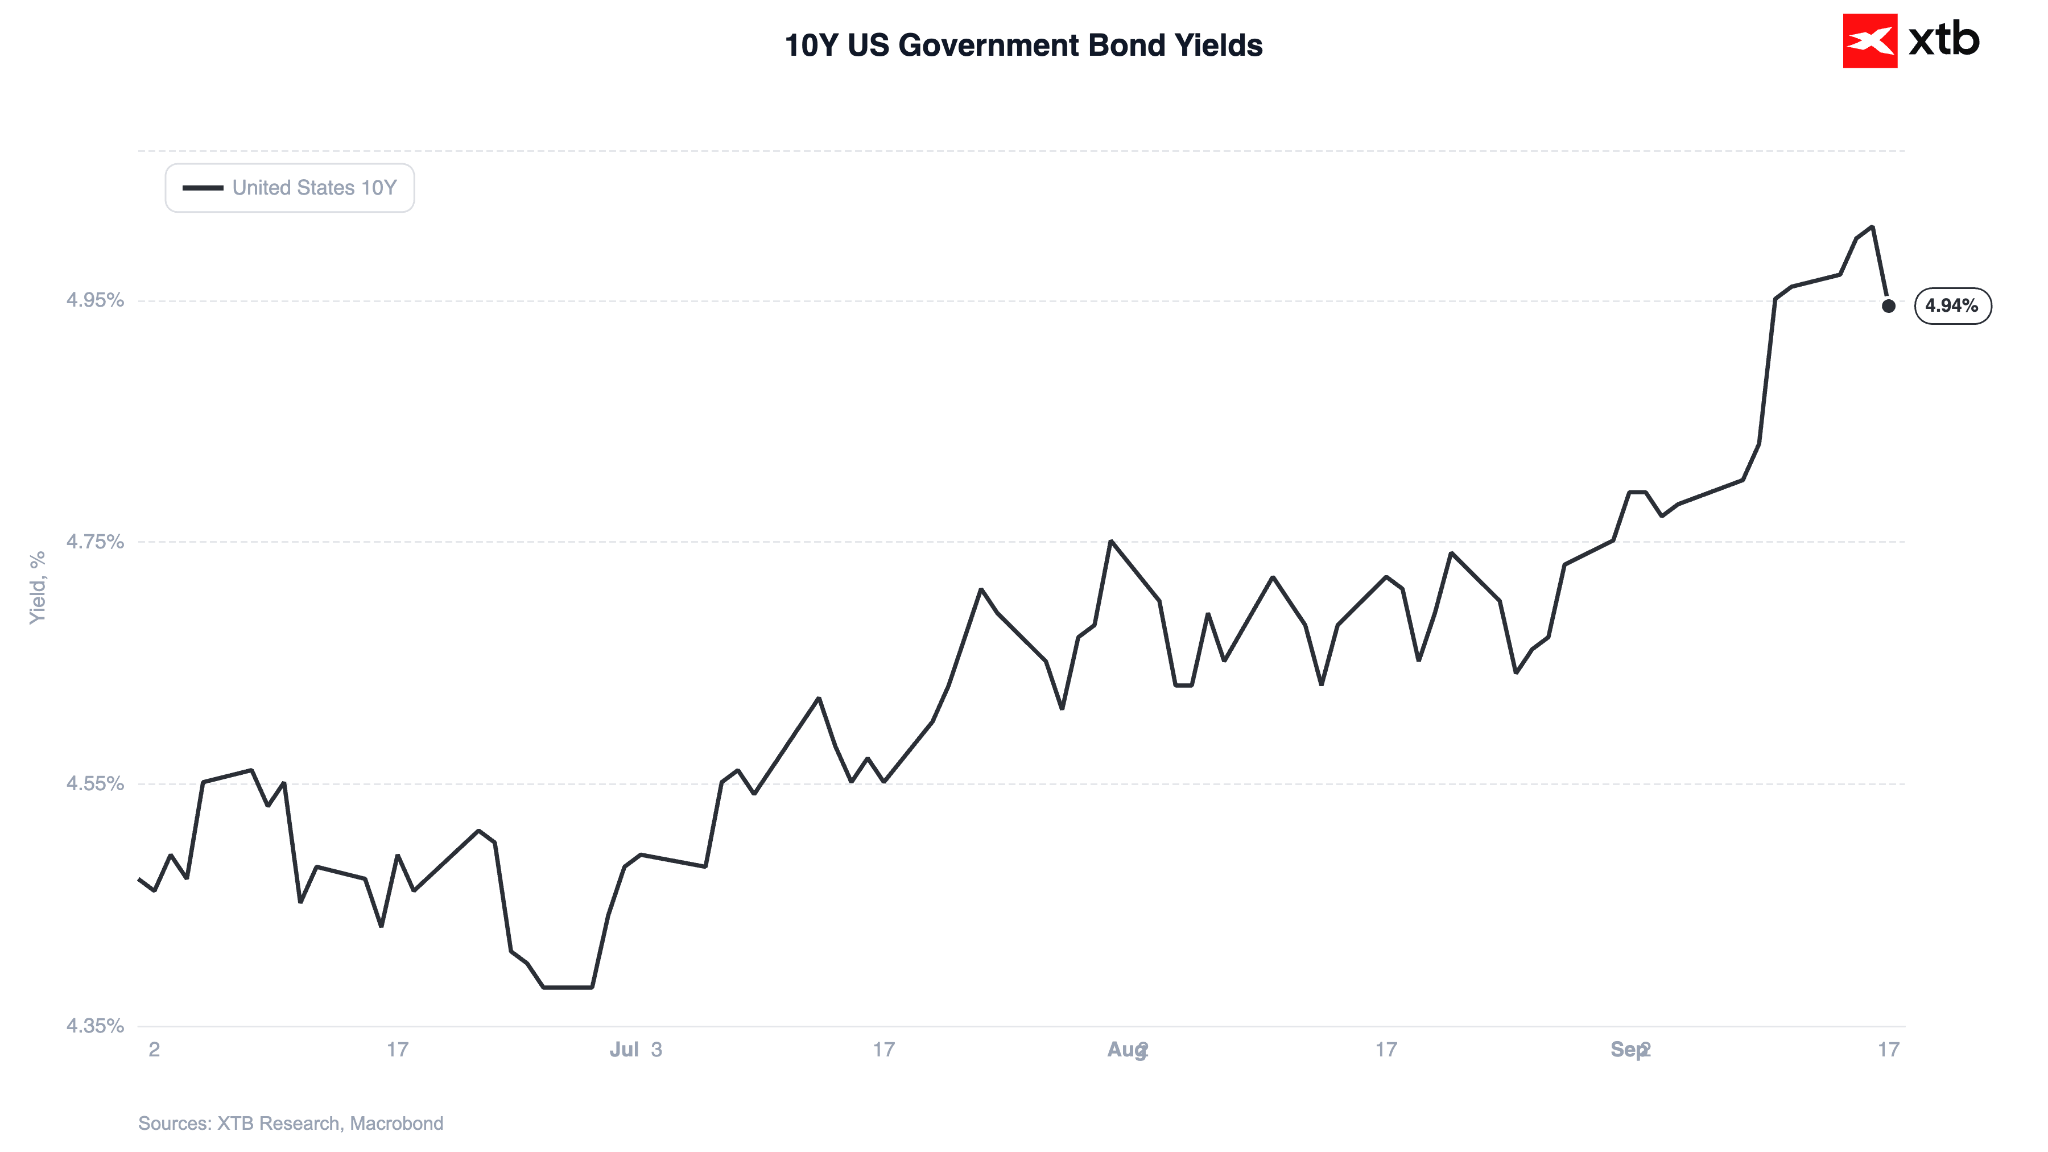
Los rendimientos de los bonos del Tesoro de EE. UU. a 10 años efectivamente subieron ayer, aumentando casi un 1,5%. El principal impulsor del movimiento no fue la subida de tipos en sí, ya que el mercado ya la había descontado casi por completo, lo que significa que ya debería haber estado reflejada en los precios de los activos.
La atención se centró en el Dot Plot, que proyecta los niveles de tipos de interés de la Fed para los próximos años, así como en la retórica de Kevin Warsh. El tono de las declaraciones del nuevo presidente de la Fed fue percibido como hawkish, lo que sugiere nuevas subidas de tipos en este contexto.
¿Por qué suben los índices entonces?
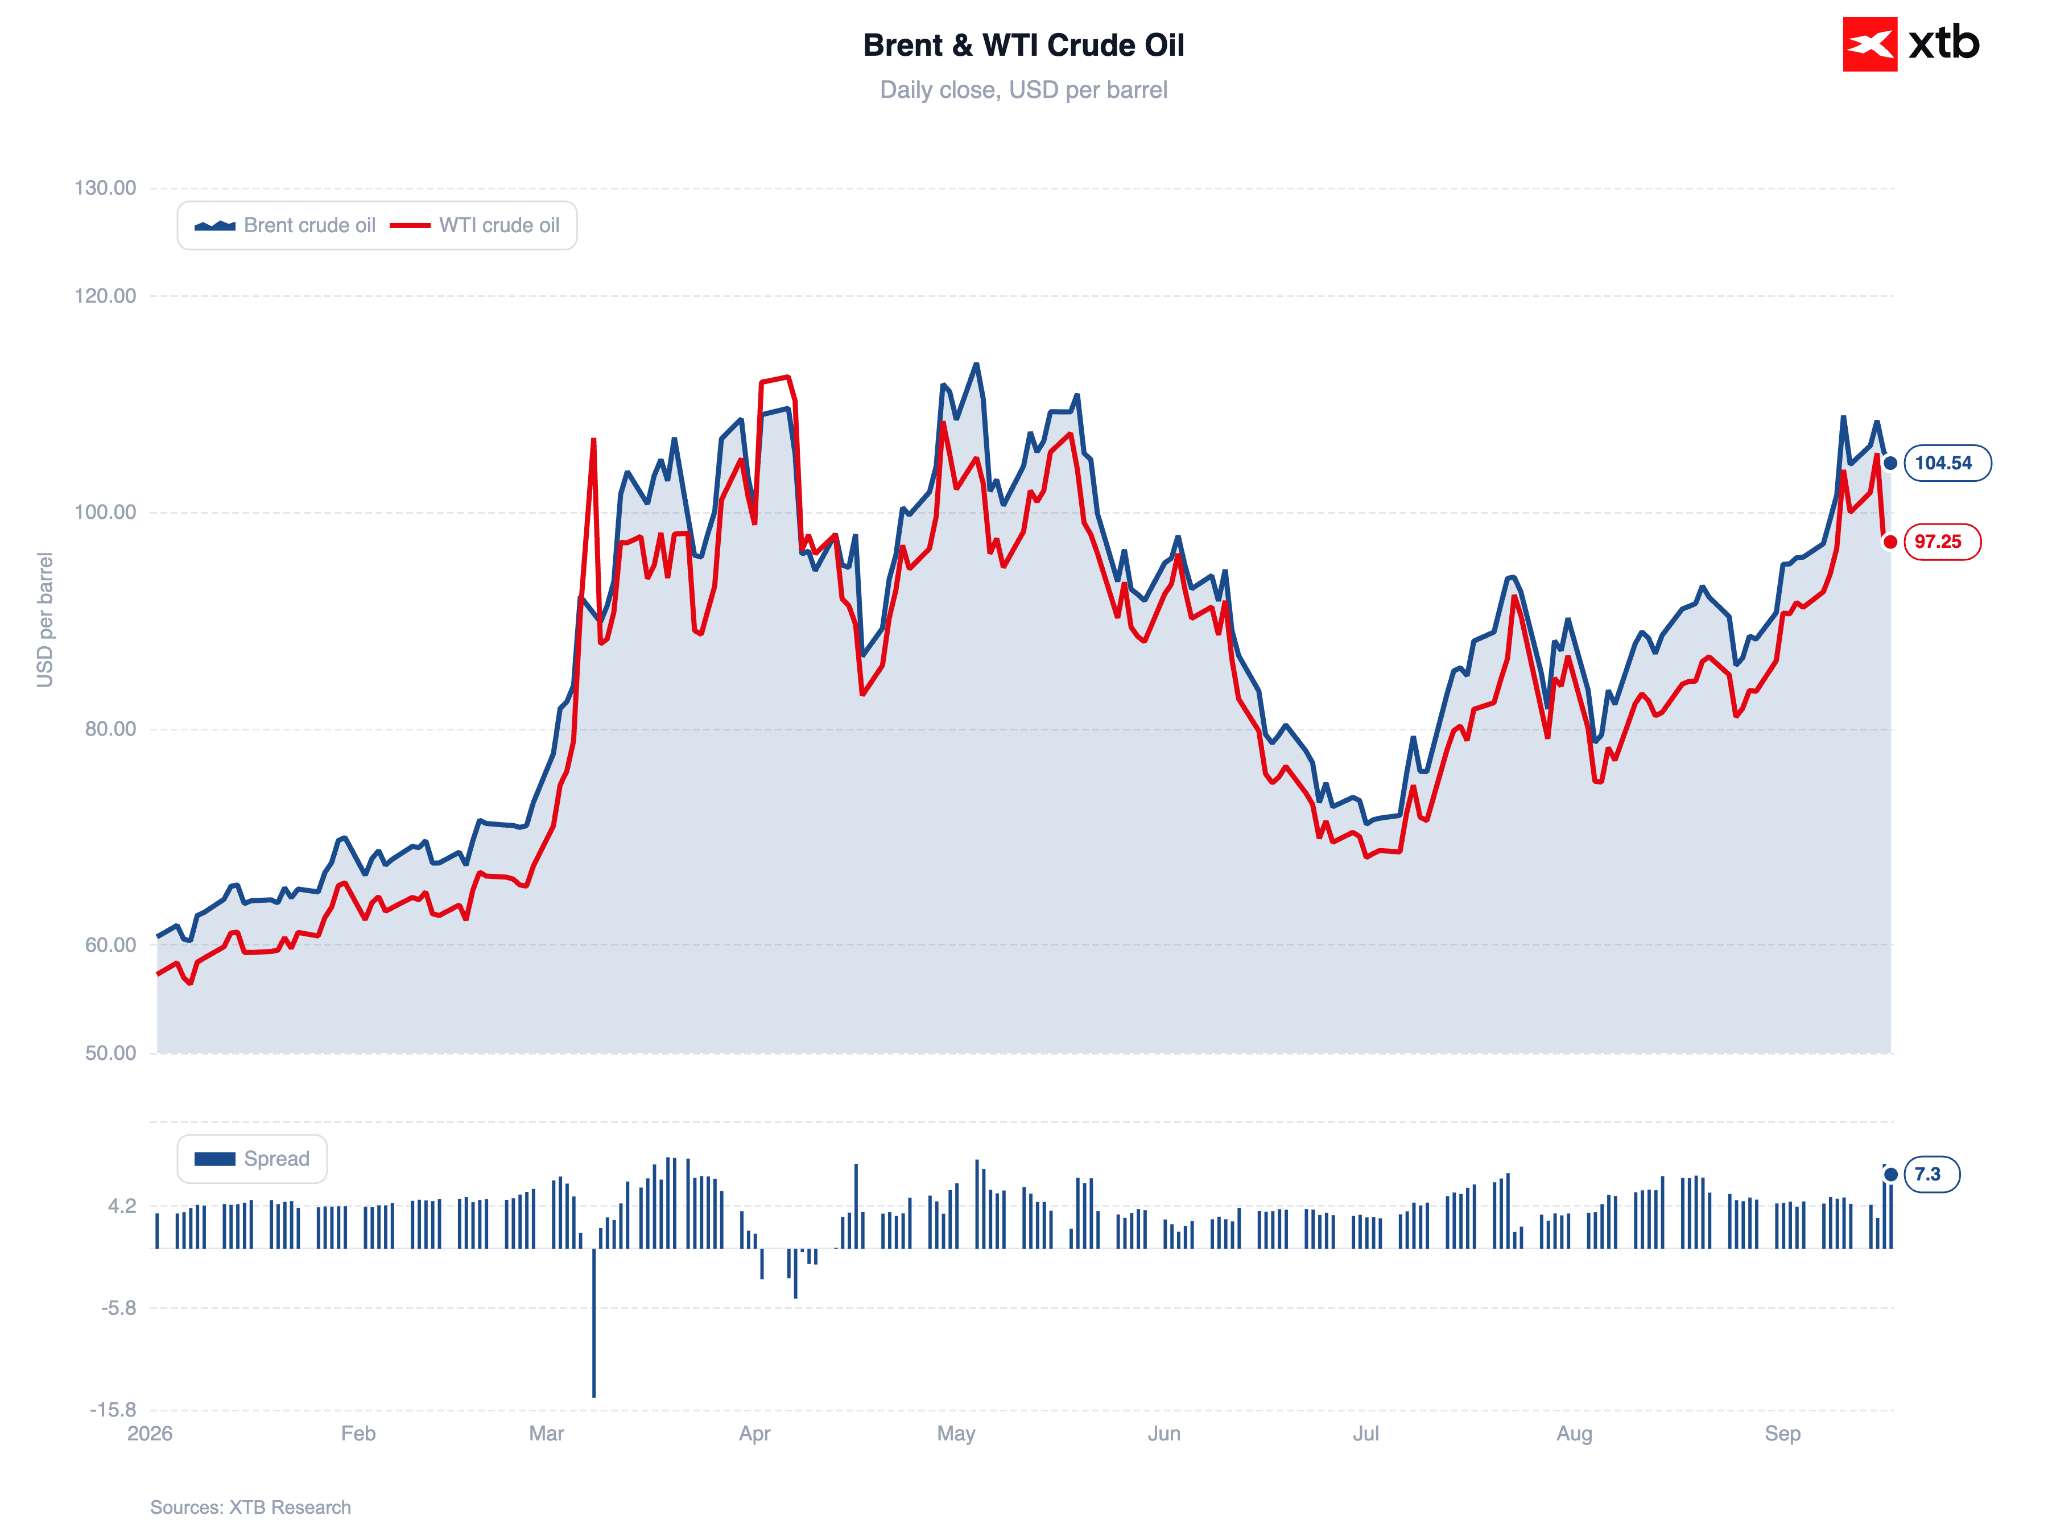
Hoy, los rendimientos de esos bonos comenzaron a caer drásticamente, volviendo a los niveles previos a la decisión (alrededor del 1,95% para los bonos a 10 años). El principal catalizador de este movimiento parece ser una drástica caída en los precios del petróleo crudo. Alrededor de las 14:00 horas, el crudo Brent cotizaba por debajo de los 102 dólares por barril.
Figura 1: Rendimientos de los bonos del gobierno de EE. UU. a 10 años (06.2026 - 09.2026)
 Fuente: XTB Research, 17.09.2026
Actualmente estamos viendo un rebote hacia niveles más altos cerca de los 105 dólares. La corrección en el mercado de bonos es notablemente más débil. Parece que tan importante como la caída de los precios de las materias primas energéticas fue la moderación de las preocupaciones del mercado sobre la pérdida de independencia de la Fed, lo que habría desanclado las expectativas de inflación (y requerido un endurecimiento monetario agresivo en el futuro). Desde este punto de vista, la subida de tipos de interés puede ser vista por los inversores como el "menor de dos males".
Figura 2: Petróleo crudo Brent y WTI (2026)
 Fuente: XTB Research, 17.09.2026
Vale la pena señalar que, a pesar de su pasado hawkish (mientras prestaba servicio en el FOMC entre 2006 y 2011, abogó por tipos de interés más altos a pesar de la Gran Crisis Financiera), Warsh a menudo había sugerido su apoyo a recortes de tipos antes de asumir el cargo. Hace poco más de un año, respaldó abiertamente al presidente, declarando en FOX News que la frustración de Trump con la gestión de la política monetaria por parte de Powell estaba totalmente justificada. En ese momento, criticó a la institución por bajar los tipos demasiado despacio y depender en exceso de datos económicos retroactivos.
La subida de ayer y la retórica que la acompañó redujeron las filas de los escépticos, otorgando a Warsh un voto de confianza significativo. Esto era algo que tanto la Fed como el mercado necesitaban desesperadamente.
Presión de Trump
La reacción de Donald Trump a la subida de tipos fue sorprendentemente "tranquila", si es que se puede llamar tranquila a una publicación cargada de mayúsculas exigiendo que los tipos de interés se reduzcan al 1% (o menos).
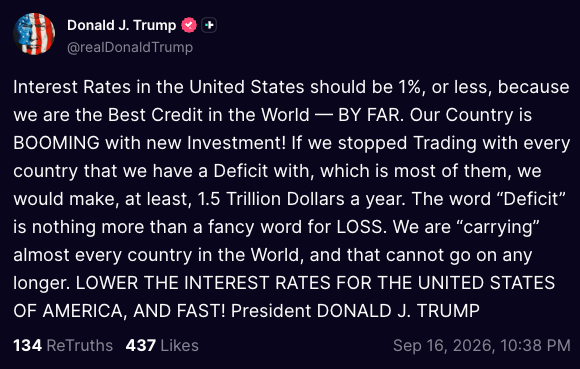
Fuente: Truth Social, 16.09.2026
El cuestionamiento de Donald Trump a la independencia de la Reserva Federal sigue siendo, lamentablemente, un problema continuo. Los mercados recuerdan bien la presión a la que se enfrentó durante los últimos meses de su mandato el expresidente de la Fed, Jerome Powell, quien a juicio de Trump mantuvo los tipos de interés insuficientemente bajos. Tampoco se puede pasar por alto la situación que involucra a Lisa Cook, habiendo sido "destituida" por el presidente Trump. Las comillas son intencionadas aquí: el Tribunal Supremo anuló posteriormente la decisión y Cook sigue siendo miembro del FOMC, dispuesta a participar en la reunión del miércoles.
Perspectiva macroeconómica
Los mercados están descontando actualmente un ciclo de subidas de tipos relativamente dinámico. El escenario base prevé tres movimientos al alza adicionales antes del final de la primera mitad del próximo año.
Figura 3: Trayectoria del tipo de interés de la Fed implícita en el mercado (2026 - 2027)
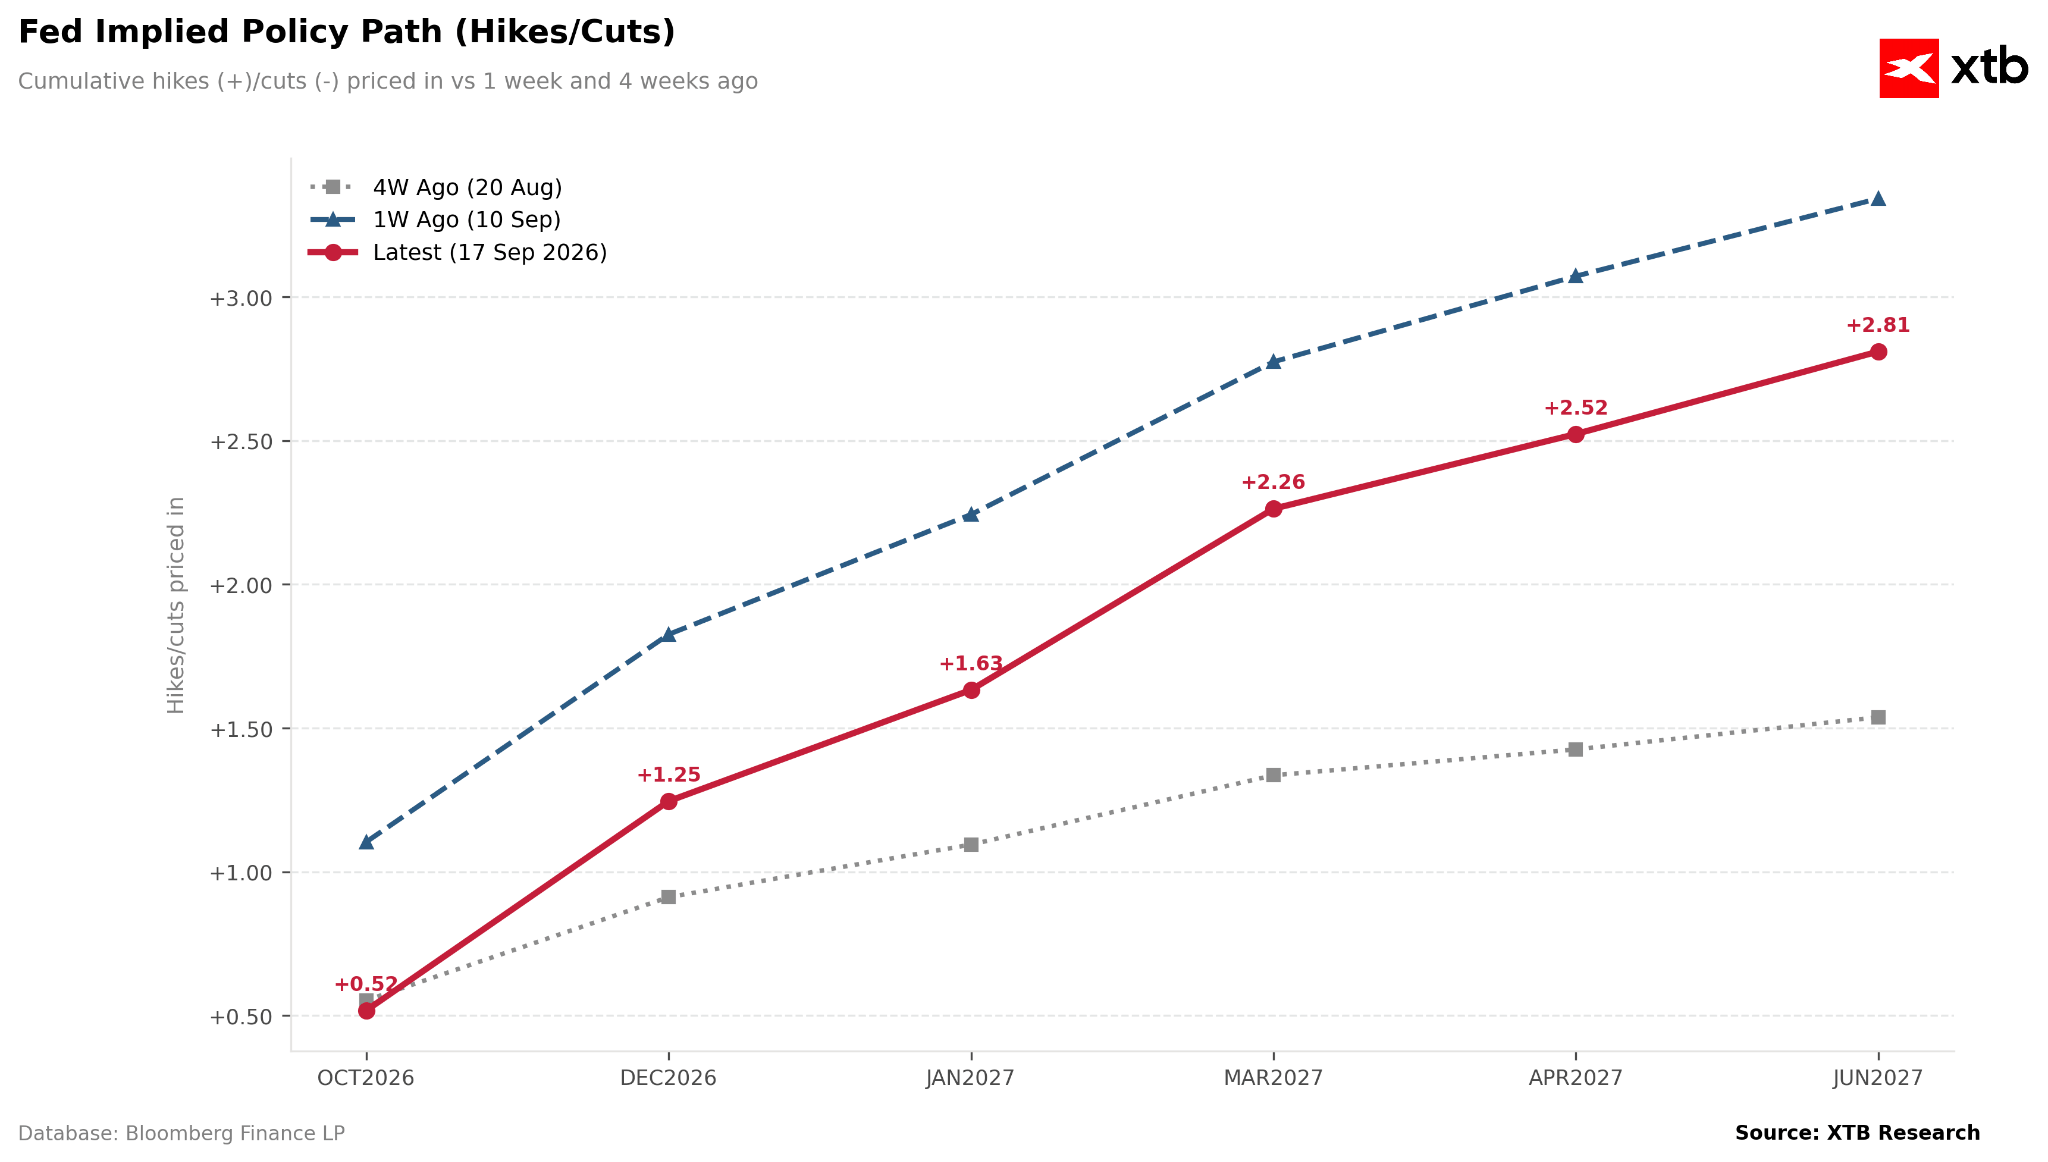 Fuente: XTB Research, 17.09.2026
NOTA: La trayectoria actual toma como referencia un nivel base más alto (es decir, el nivel de tipos tras la subida de ayer)
El FOMC disfruta de un margen de confort considerable, ya que la economía se mantiene sorprendentemente resistente y el mercado laboral permanece en un estado de "low fire, low hire" (pocos despidos y pocas contrataciones). Por lo tanto, parece probable un escenario de "soft landing", donde un endurecimiento monetario modesto enfríe el consumo dinámico y las crecientes expectativas de inflación sin mermar significativamente el impulso del crecimiento.
Figura 4: Solicitudes iniciales de subsidio de desempleo en EE. UU. (2025 - 2027)
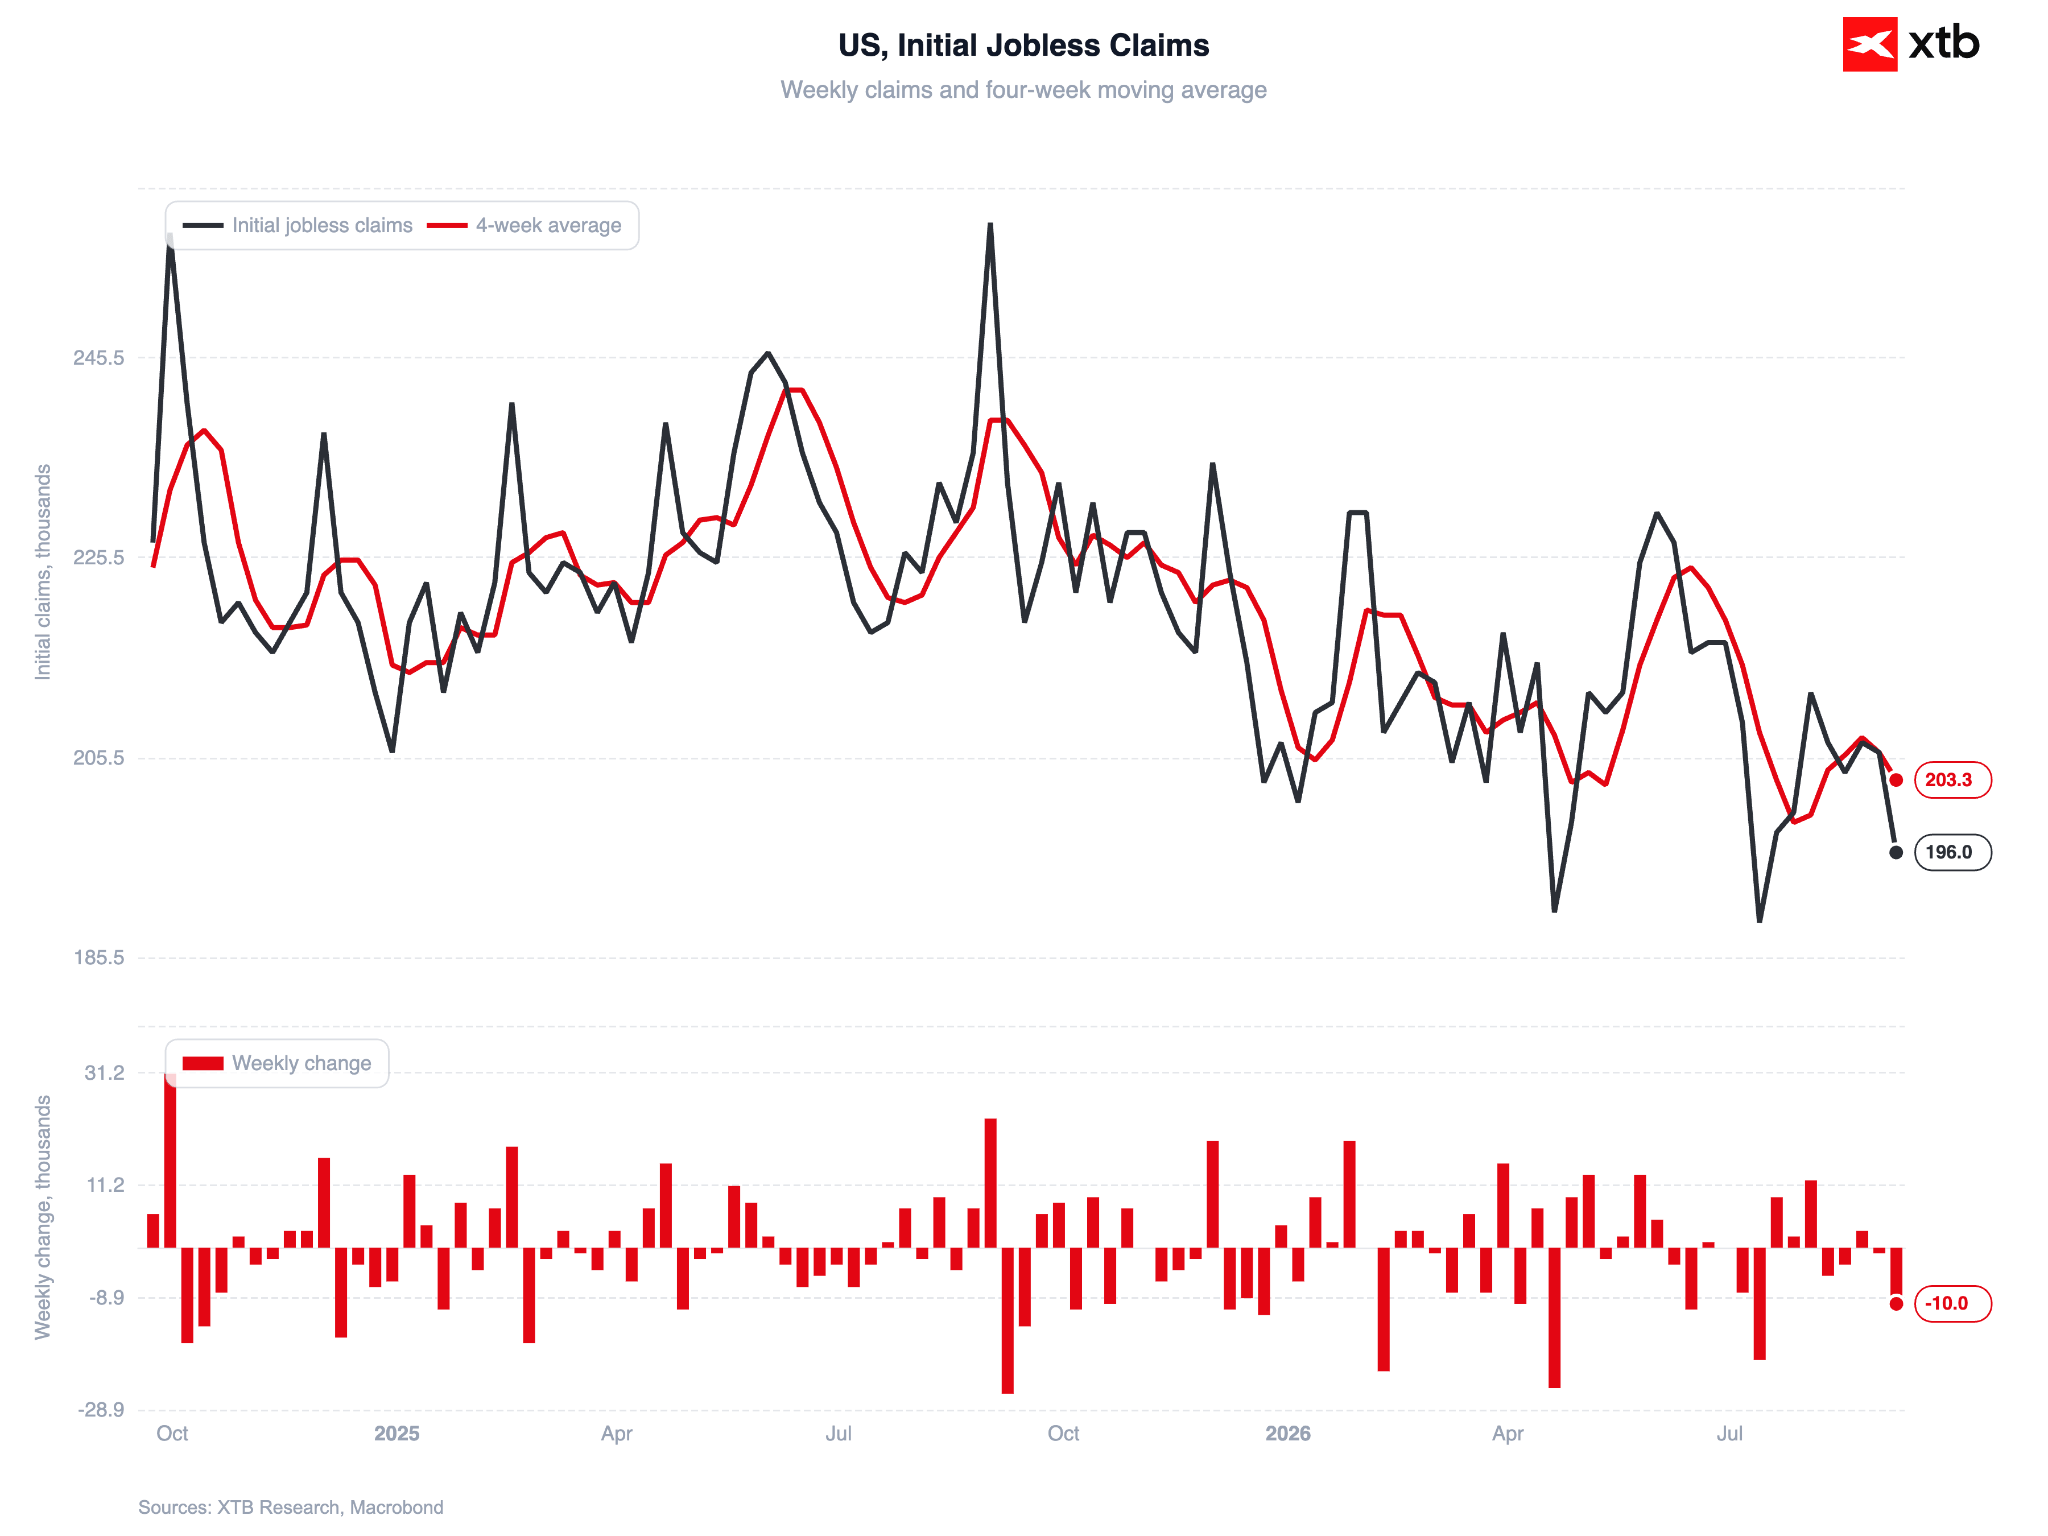 Fuente: XTB Research, 17.09.2026
El Oriente Medio sigue en el centro de atención
Una corrección potencial en los precios de las materias primas energéticas podría, por supuesto, desencadenar una fuerte revalorización (es decir, el desmantelamiento de las apuestas sobre más subidas de tipos), como se observó a finales de mayo y principios de junio. La atención se centra no solo en el suministro de petróleo crudo y GNL (donde la situación en el estrecho de Ormuz y, cada vez más, en el estrecho de Bab-el-Mandeb sigue siendo crítica), sino también en la capacidad de refinado.
La cuestión de la guerra en Irán volverá al centro de atención en las próximas semanas, dado el rápido acercamiento de las elecciones de medio término de EE. UU. Desde una perspectiva política, rebajar los precios del combustible en la gasolinera es de primordial importancia.


Las tecnológicas se dispararon: ESTO ha dicho el CEO de Nvidia

APERTURA DE EE. UU.: Nasdaq, oro y plata se disparan tras... una subida de tasas (17.09.2026)
🔎¿Cómo ha cambiado la nube de puntos de la FED y sus proyecciones macro?


¿Se recuperará la libra tras la decisión del Banco de Inglaterra?
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.