

-
Subida histórica de tipos: El Banco de Japón elevó el tipo de interés 25 pbs hasta el 1,25 %, alcanzando su nivel más alto en 31 años.
-
Orientación prudente (forward guidance): La falta de un ritmo predefinido de alzas y la división interna (7-2) provocaron la caída del yen.
-
Perspectiva política: La renovación de miembros hawkish en 2027 y el sesgo del gobierno podrían orientar al BoJ hacia una postura más dovish.

-
Subida histórica de tipos: El Banco de Japón elevó el tipo de interés 25 pbs hasta el 1,25 %, alcanzando su nivel más alto en 31 años.
-
Orientación prudente (forward guidance): La falta de un ritmo predefinido de alzas y la división interna (7-2) provocaron la caída del yen.
-
Perspectiva política: La renovación de miembros hawkish en 2027 y el sesgo del gobierno podrían orientar al BoJ hacia una postura más dovish.
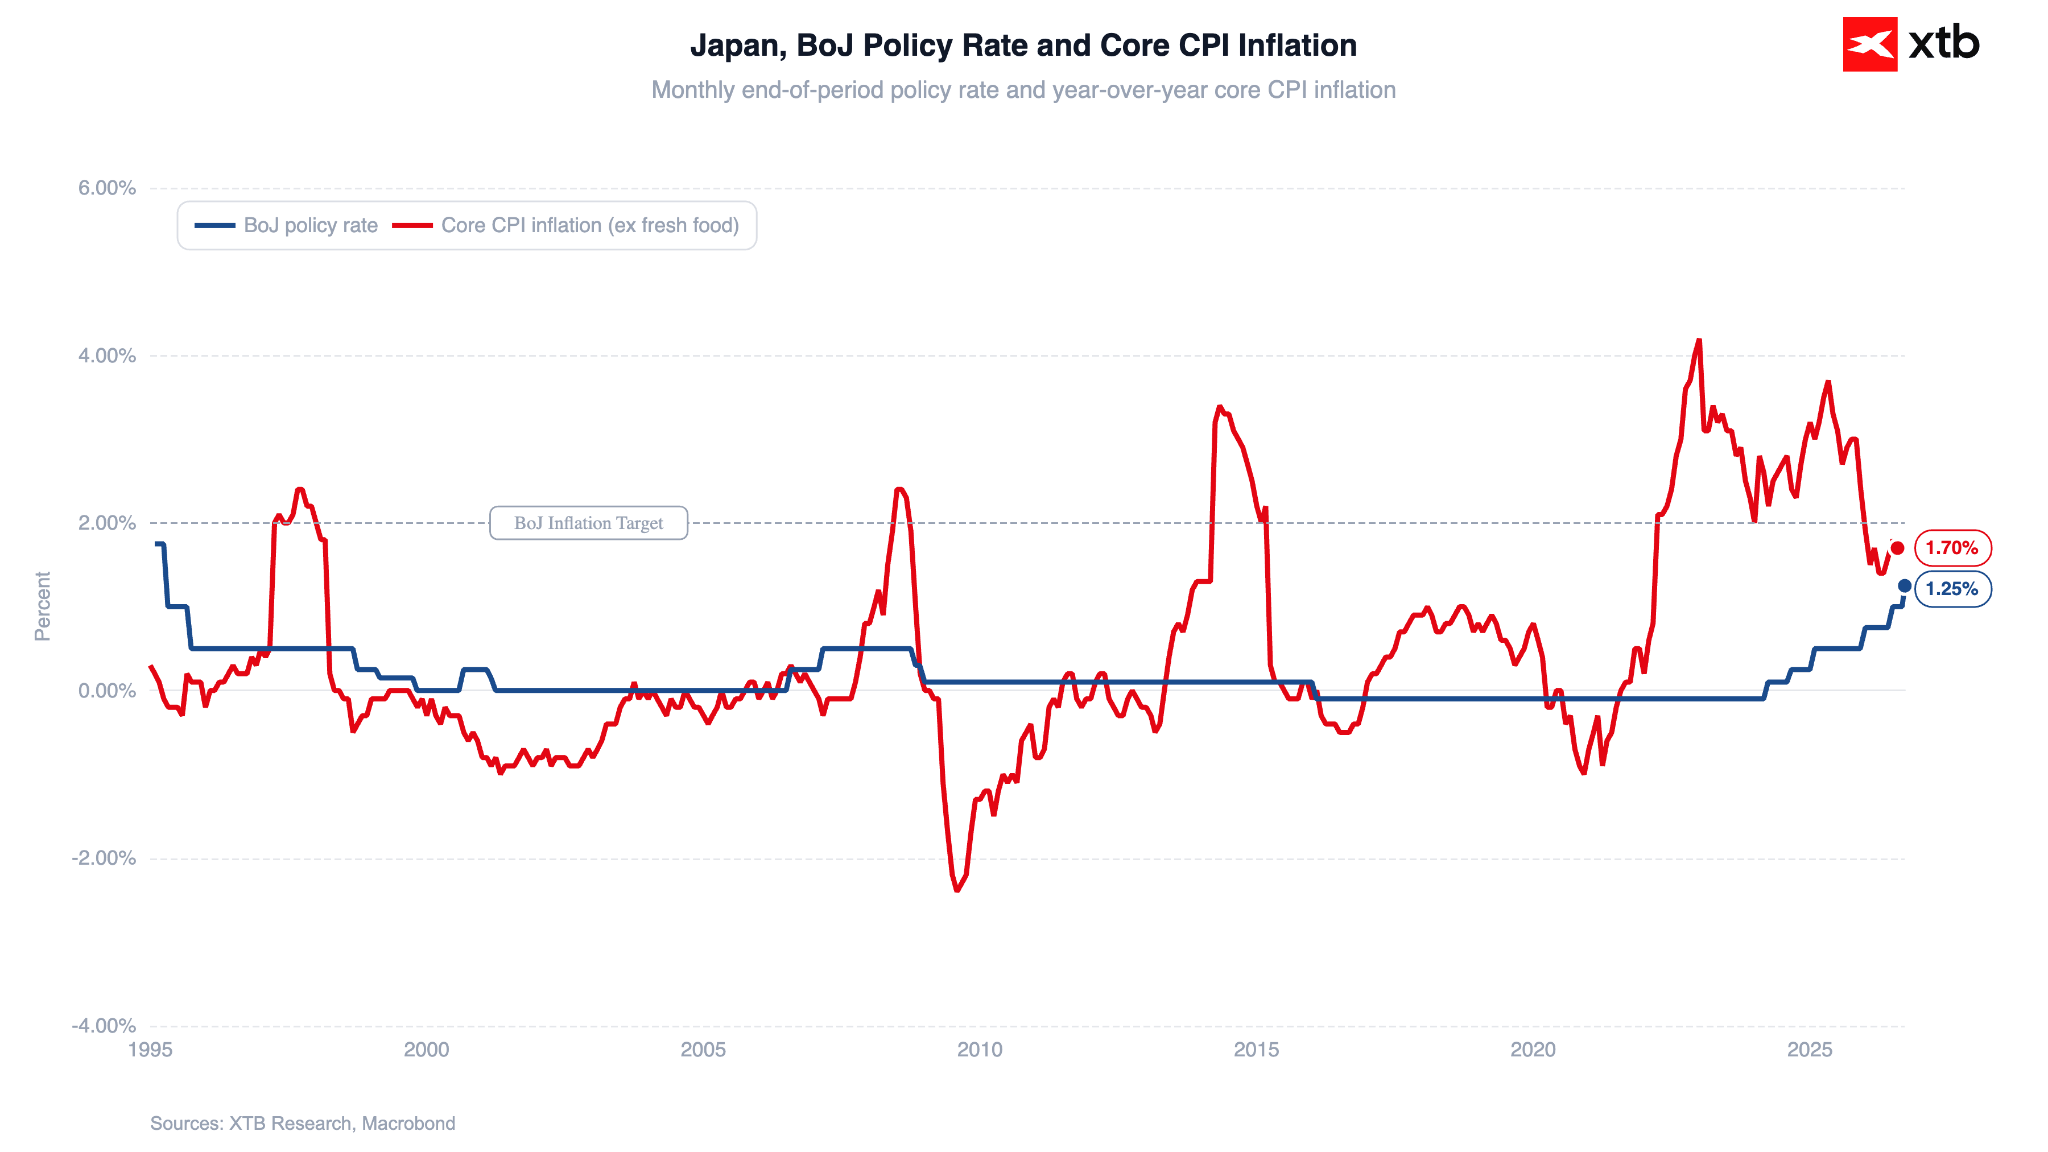
El Banco de Japón ha seguido hoy los pasos de la Reserva Federal, elevando los tipos de interés en 25 pbs hasta el nivel más alto en 31 años (el tipo de referencia en el 1,25 %).
Figura 1: Tipo de interés del BoJ e inflación del IPC subyacente en Japón (1995 - 2026)
Fuente: XTB Research, 18.09.2026
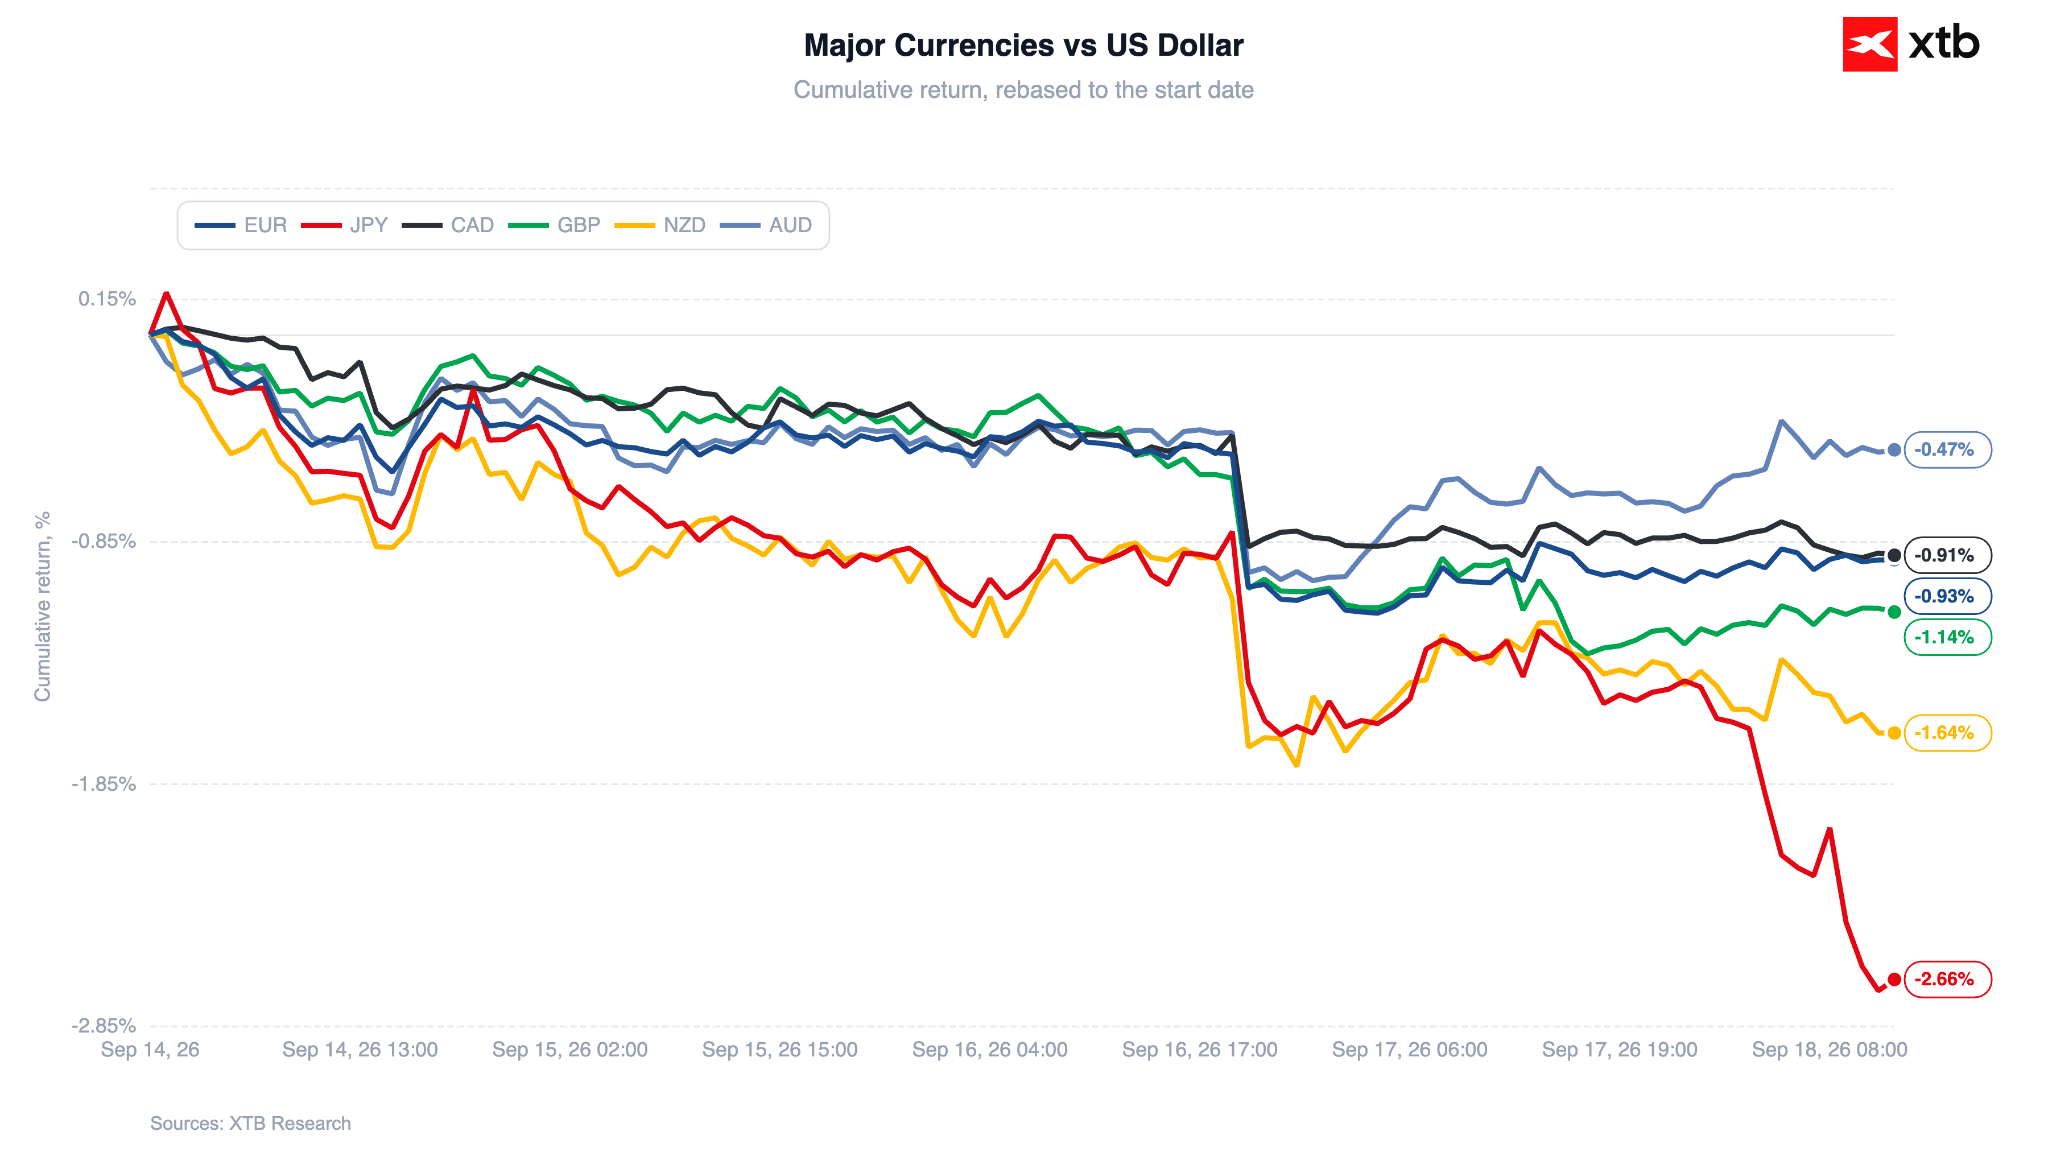
A diferencia del dólar, que ganó terreno tras la reunión del FOMC, el yen está cediendo hoy parte de las ganancias acumuladas durante las últimas semanas.
Figura 2: Principales divisas frente al USD (14.09.2026 - 19.09.2026)
Fuente: XTB Research, 18.09.2026
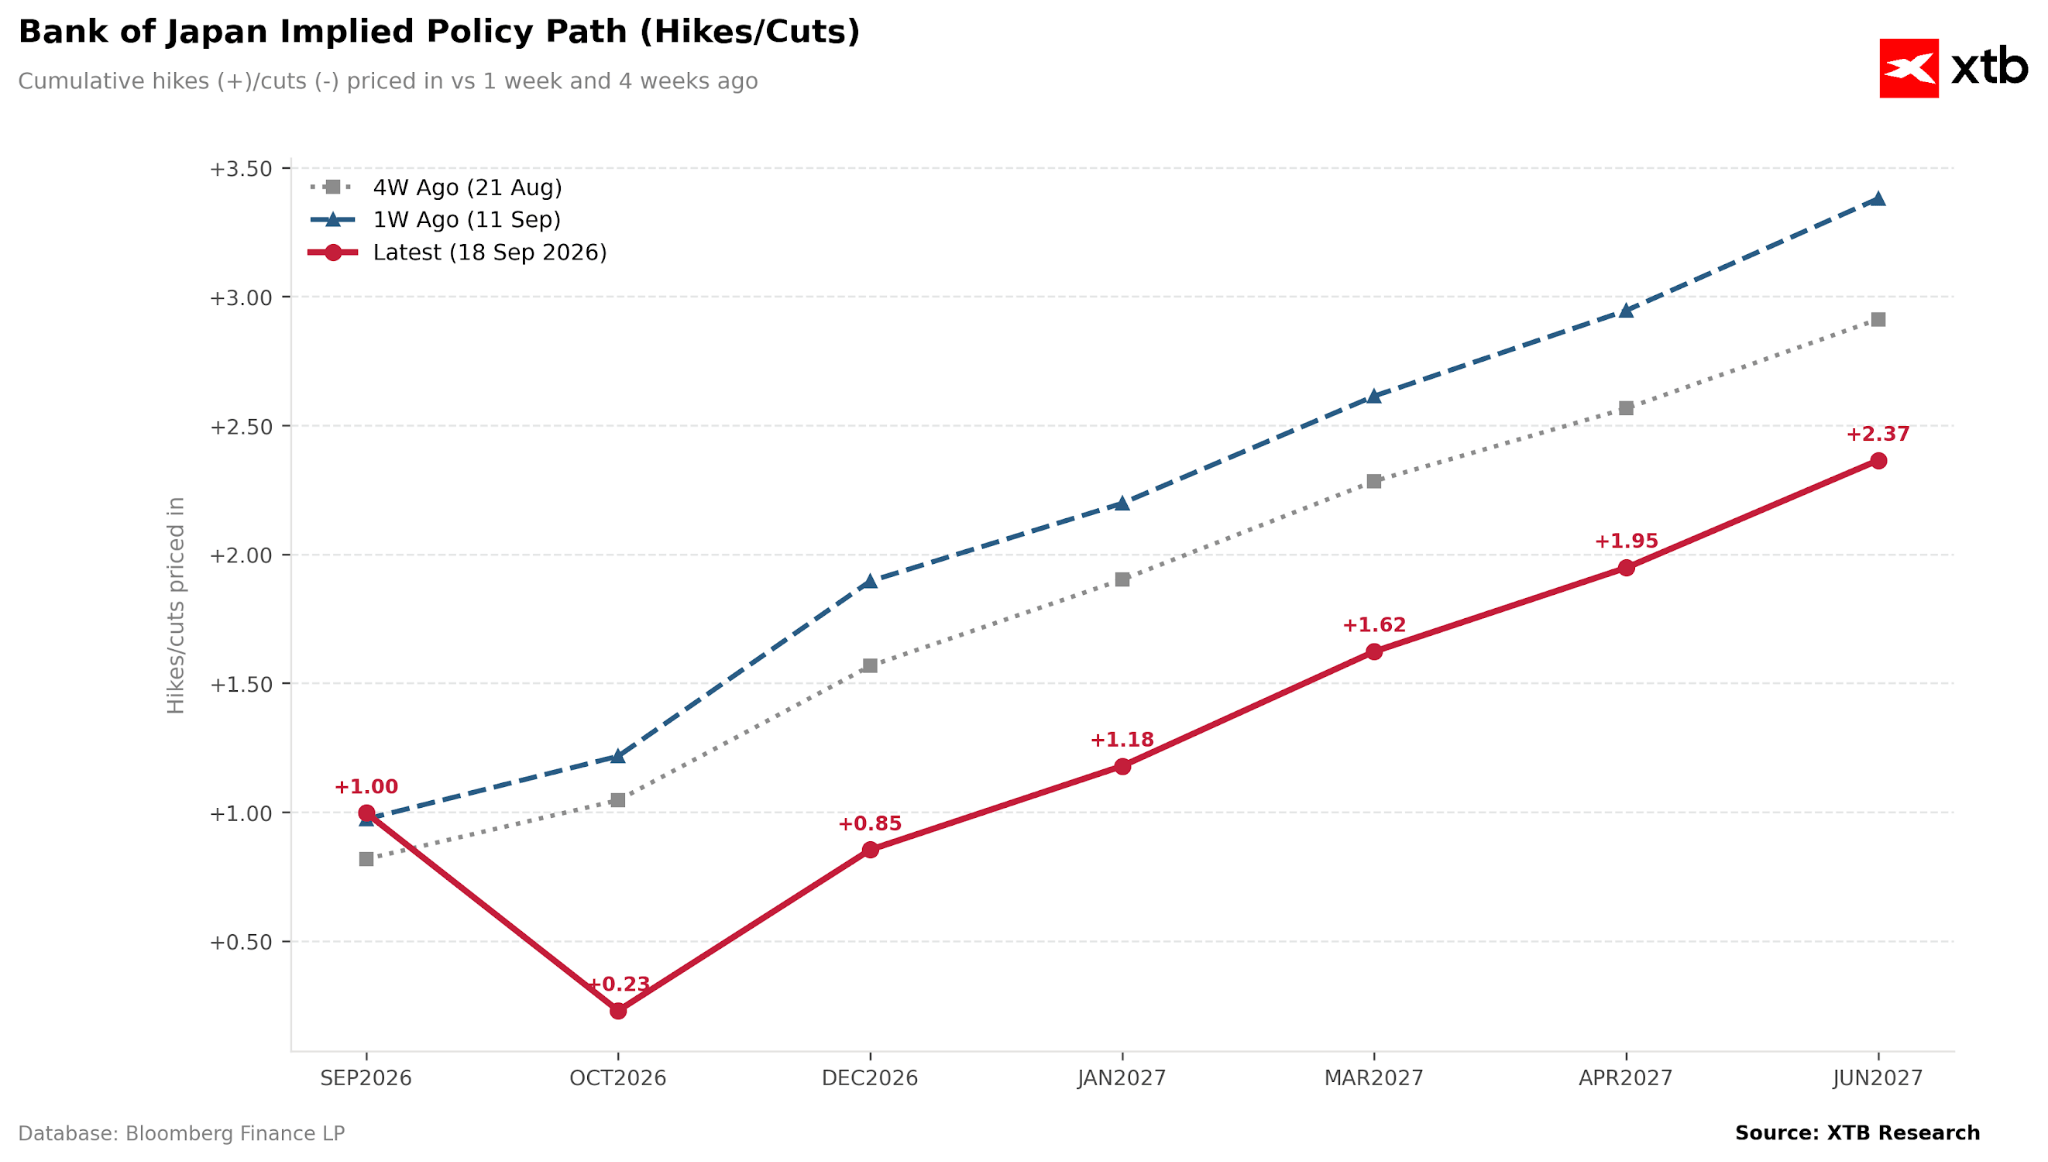
Existen al menos varias razones detrás de este movimiento; sin embargo, todas se centran en una cuestión clave: el BoJ no cumplió con las expectativas del mercado con respecto a sus orientaciones futuras (forward guidance).
Figura 3: Trayectoria del tipo de interés del BoJ implícita en el mercado (2026 - 2027)
 Fuente: XTB Research, 18.09.2026
Nota: Las valoraciones actuales se refieren a una base más alta (es decir, el nivel del tipo de interés tras la subida de hoy).
Falta de unanimidad
Lo más importante es que la decisión no fue unánime (7-2). La subida de tipos contó con la oposición de los miembros del Consejo nombrados en marzo por el gobierno de Sanae Takaichi: Toichiro Asada y Ayano Sato.
Esto es especialmente significativo dado que Naoki Takamura y Hajime Takata, los más hawkish entre los miembros del Consejo, finalizarán sus mandatos en julio del próximo año. El gobierno volverá a nombrar a los candidatos, lo que significa que el centro de gravedad interno del Consejo podría desplazarse hacia una postura mucho más dovish.
A diferencia de los proyectos de ley ordinarios, donde una mayoría constitucional (dos tercios de los escaños) en la Cámara de Representantes permite eludir el veto de la Cámara de Consejeros, la selección de los miembros del Consejo requiere el consentimiento de ambas Cámaras. Esto restringe la libertad de acción del gobierno y puede impedir la aprobación de nombramientos ultra-dovish.
La propia Takaichi es percibida como una reflationist, es decir, partidaria de políticas económicas encaminadas a inducir deliberadamente una inflación moderada para estimular la demanda. Su política se alinea hasta cierto punto con los Abenomics, la visión económica del ex primer ministro Shinzo Abe, que asume una política fiscal acomodaticia, un yen débil para apoyar las exportaciones y un estímulo económico activo mediante el gasto público.
Ueda no es lo suficientemente hawkish
La rueda de prensa del gobernador Ueda provocó inicialmente una cierta corrección a la baja en el par USDJPY; sin embargo, en última instancia no logró ayudar al yen a recuperar el terreno perdido. El Gobernador señaló que "hasta ahora, nuestro objetivo de política a corto plazo ha sido sacar la inflación subyacente de niveles inferiores al 2 %; actualmente, la inflación subyacente se acerca al 2 %, lo que [...] significa que la fase de la política [nota de la redacción: política monetaria] ha cambiado".
Mencionó, sin embargo, que el banco no tiene un plan predeterminado ni un ritmo preestablecido para las subidas (por ejemplo, una vez al trimestre). Cada movimiento posterior dependerá de los datos macroeconómicos actuales, particularmente de las condiciones de inflación vigentes.
También buscó tranquilizar a los inversores, enfatizando que, aunque la política monetaria ya no es ultraacomodaticia, las condiciones financieras en el país siguen siendo acomodaticias. Al evaluar la situación económica actual, utilizó la frase "recuperación moderada".
Confirmó que el banco debe vigilar de cerca las fluctuaciones del tipo de cambio. Un yen débil alimenta la llamada inflación importada, especialmente ante los altos precios de las materias primas energéticas, dado que Japón cubre aproximadamente el 90 % de su demanda energética mediante importaciones.


La firmeza del gobernador del Banco de Japón refuerza temporalmente el yen: puntos clave
🏯Gráfico del día: La trampa del yen. La subida de tipos del Banco de Japón que debilitó la moneda (18/09/2026)


Calendario económico – Giro hacia una política monetaria más flexible del Banco de Japón y los datos clave de Europa y EE. UU.


📊 Resumen de la mañana: El Banco de Japón sube los tipos, pero el yen se debilita (18.09.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.