

-
La subida de tasas del BoJ al 1.25 % provocó el debilitamiento del yen al revelarse una junta dividida (7-2) y menos comprometida con un ajuste rápido.
-
El fuerte tono de la Fed mantiene elevado el diferencial de tasas entre EE. UU. y Japón, prolongando el atractivo del carry trade a favor del dólar.
-
La rotura de niveles técnicos clave en el USD/JPY apoya la continuidad alcista del par, respaldada por un z-score neutral que descarta sobrecompra extrema.

-
La subida de tasas del BoJ al 1.25 % provocó el debilitamiento del yen al revelarse una junta dividida (7-2) y menos comprometida con un ajuste rápido.
-
El fuerte tono de la Fed mantiene elevado el diferencial de tasas entre EE. UU. y Japón, prolongando el atractivo del carry trade a favor del dólar.
-
La rotura de niveles técnicos clave en el USD/JPY apoya la continuidad alcista del par, respaldada por un z-score neutral que descarta sobrecompra extrema.
El Banco de Japón hizo exactamente lo que el mercado esperaba, elevando la tasa de interés en 25 puntos básicos hasta el 1.25 %, el nivel más alto desde 1995. En un escenario de manual, tal endurecimiento debería apoyar a la divisa. Mientras tanto, el yen reaccionó con un debilitamiento, y el par USDJPY regresó dinámicamente por encima de la barrera de 157. Esta es la mejor prueba de que al mercado hoy no le importa la decisión en sí, sino la señal respecto a la trayectoria futura, y esta resultó ser decepcionantemente dovish.
Dos disidentes arruinan la narrativa
La clave es el desglose de la votación, que fue de 7 a 2. Votando en contra del alza estuvieron Toichiro Asada y Ayano Sato, los dos miembros más recientes de la junta nominados por la primera ministra Sanae Takaichi, conocidos por su inclinación hacia una política monetaria y fiscal laxa. El mercado leyó esto de manera inequívoca. Surgieron dos campos claramente diferenciados dentro del Banco de Japón, y el banco está menos unido sobre el ritmo de un mayor endurecimiento de lo que se asumía hace solo unos días. El listón para futuros movimientos acaba de elevarse, y el tono hawkish del comunicado se vio diluido eficazmente por la mera existencia de la división.
La Fed gana el duelo de retórica
El trasfondo sigue siendo implacable para el yen. Dos días antes, la Fed no solo subió las tasas, sino que, a través de Kevin Warsh, comunicó una postura firme en la línea de "higher for longer", impulsando los rendimientos de los bonos de EE. UU. hacia el 5 por ciento. El efecto es simple. La divergencia de tasas entre Estados Unidos y Japón sigue favoreciendo fuertemente al dólar, y el carry trade —pedir prestado yenes baratos para invertir en activos de mayor rendimiento en el extranjero— sigue siendo atractivo. Un Fed hawkish combinado con un BoJ menos hawkish es una receta simple para un yen débil, a pesar del alza formal en Tokio.
Proyecciones del BoJ: la paradoja de una divisa débil
Vale la pena profundizar en las proyecciones del banco, porque ahí es donde reside la mayor paradoja. El BoJ prevé que la inflación subyacente, excluyendo alimentos frescos, se acelerará claramente por encima del 2 por ciento a partir del segundo semestre del año fiscal 2026, impulsada por el pass-through de los incrementos previos del precio del petróleo, el aumento de componentes vinculados a los semiconductores y al boom de la IA y, lo que es más importante, la depreciación del yen trasladándose a los precios de bienes duraderos. El banco espera que la inflación regrese al objetivo del 2 por ciento solo más adelante en el horizonte de proyección. Además, existen crecientes expectativas de inflación y el riesgo de que las empresas aumenten los salarios y precios de forma cada vez más decidida.
Análisis técnico y Z-Score
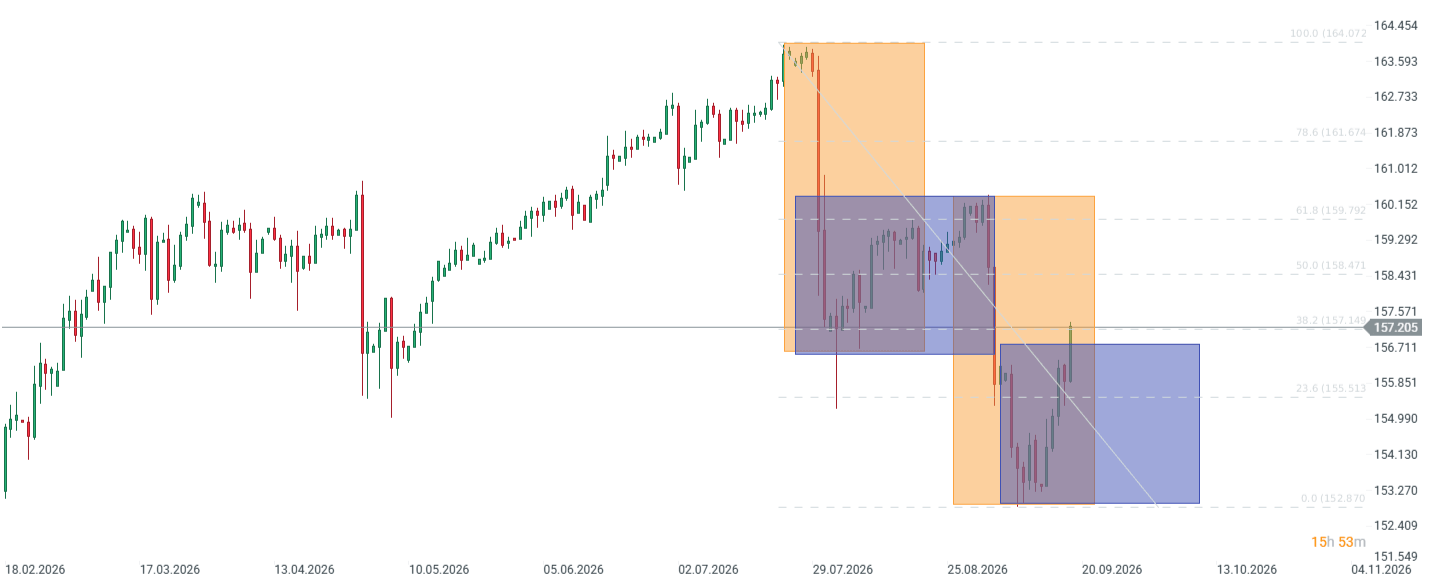
En el gráfico diario del USDJPY, las cotizaciones alrededor de 157.2 acaban de romper por encima del retroceso de Fibonacci del 38.2 por ciento en 157.15, determinado para el movimiento bajista desde la región de 164.07 a 152.87. Mantenerse por encima de este nivel abre el camino hacia el retroceso del 50 por ciento en 158.47, y luego hacia la resistencia clave del 61.8 por ciento en la región de 159.79. Aquí es donde pasa la barrera que decidirá el retorno a la tendencia alcista más amplia. El soporte se mantiene en el retroceso del 23.6 por ciento en 155.51, cuya ruptura dirigiría la atención de nuevo hacia los mínimos en torno a 152.87.
Figura 1: Cotización del par de divisas USD/JPY (18/02/2026 - 20/09/2026)
 Fuente: xStation
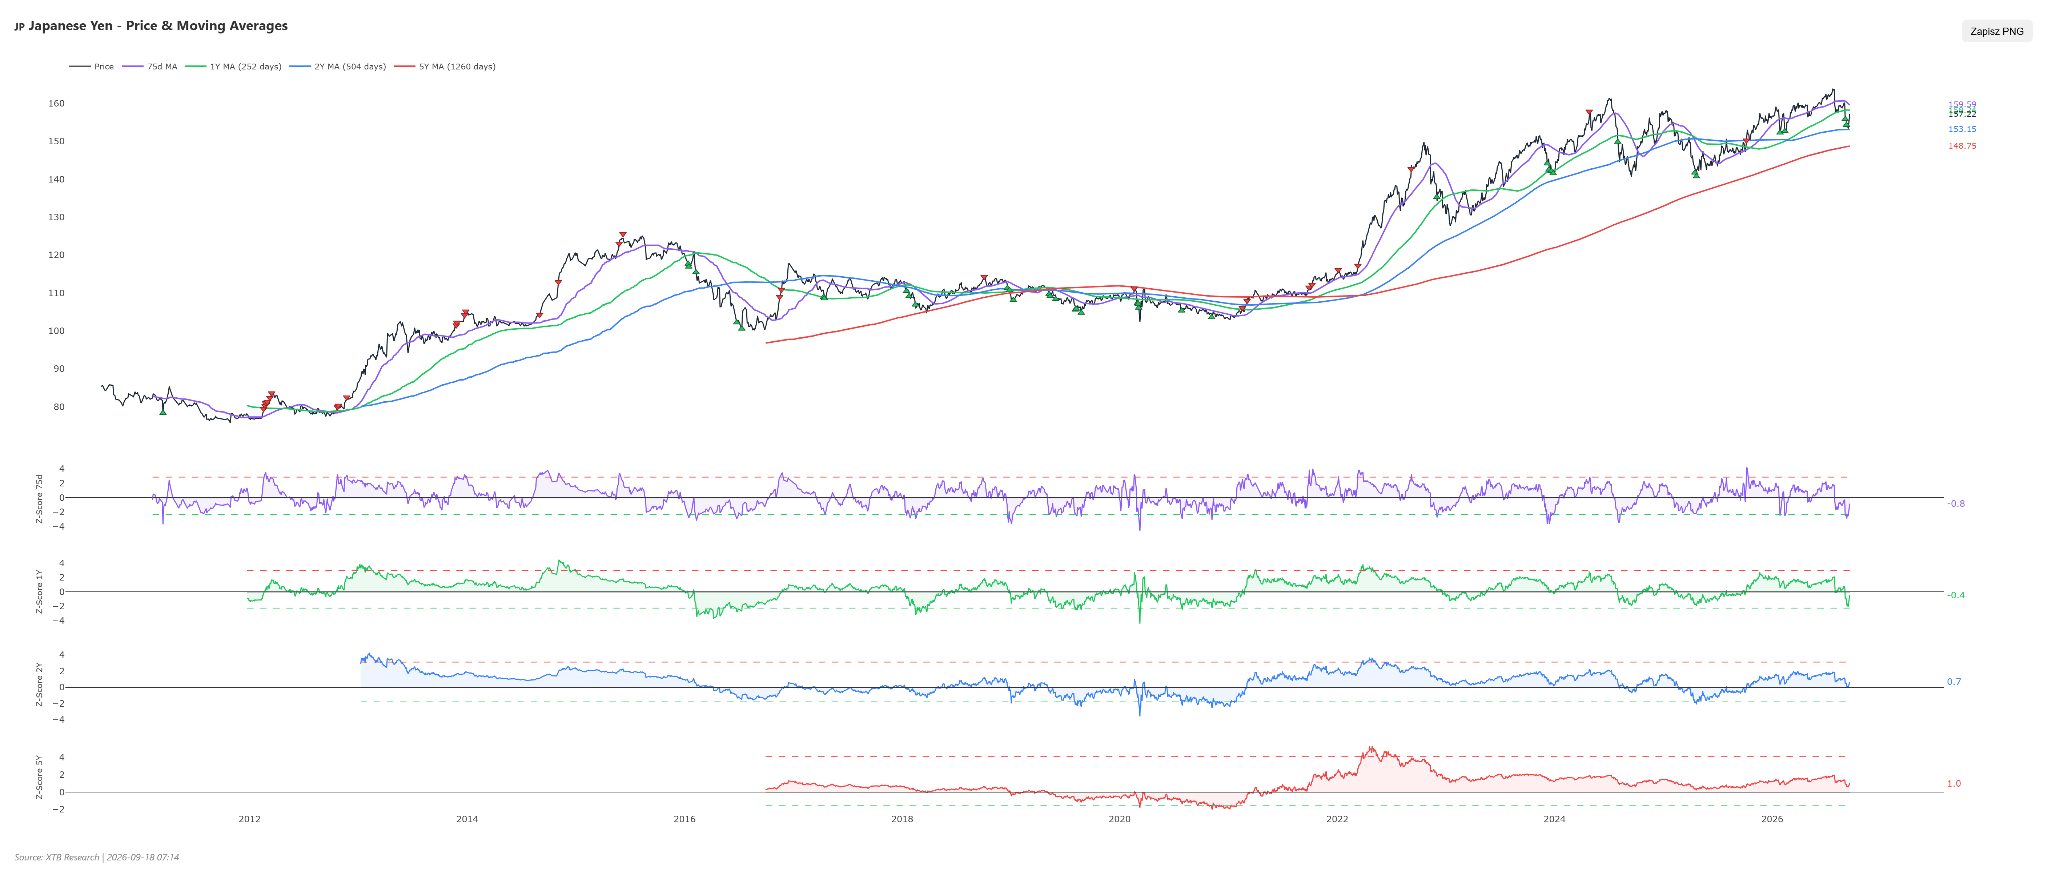 Le queda una salvación al yen. Ueda tendría que presentar una perspectiva significativamente más hawkish en un futuro cercano, lo que podría anular el impacto de los dos miembros dovish del BoJ. Sin este apoyo, frente a una Fed tan fuerte, la divisa japonesa podría tener dificultades para lograr un fortalecimiento duradero


La firmeza del gobernador del Banco de Japón refuerza temporalmente el yen: puntos clave


Calendario económico – Giro hacia una política monetaria más flexible del Banco de Japón y los datos clave de Europa y EE. UU.


📊 Resumen de la mañana: El Banco de Japón sube los tipos, pero el yen se debilita (18.09.2026)

Resumen de ayer: Una FED más firme no logra asustar a los mercados
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.