

- Airbnb registró unos ingresos de 4.900 millones de USD en el tercer trimestre de 2026, un 19 % más interanual.
- El valor bruto de las reservas avanzó un 21 %, alcanzando los 27.700 millones de USD.
- La dirección autorizó un nuevo programa de recompra de acciones de hasta 12.000 millones de USD.

- Airbnb registró unos ingresos de 4.900 millones de USD en el tercer trimestre de 2026, un 19 % más interanual.
- El valor bruto de las reservas avanzó un 21 %, alcanzando los 27.700 millones de USD.
- La dirección autorizó un nuevo programa de recompra de acciones de hasta 12.000 millones de USD.
Las acciones de Airbnb suben un 12% tras la publicación de los resultados del tercer trimestre de 2026, en el que la compañía registró su mayor crecimiento de ingresos en más de tres años. Los ingresos aumentaron un 19% interanual, hasta los 4.900 millones de dólares, mientras que el valor bruto de las reservas (GBV) avanzó un 21%, hasta los 27.700 millones de dólares, confirmando una aceleración de la demanda por los servicios de la plataforma.
Es importante destacar que el crecimiento fue generalizado en todas las regiones operativas, incluidos los mercados maduros de Norteamérica, donde las noches reservadas aumentaron a su ritmo más rápido en cuatro años. Airbnb también está aprovechando cada vez más la inteligencia artificial para reducir los costos de atención al cliente y desarrollar nuevas funcionalidades sin incrementar proporcionalmente sus gastos operativos.
Las perspectivas positivas se ven reforzadas por una mejora de las previsiones para el conjunto del año y la autorización de un nuevo programa de recompra de acciones de hasta 12.000 millones de dólares.
Principales resultados financieros de Airbnb del tercer trimestre de 2026
-
Ingresos: 4.900 millones de dólares, un aumento interanual del 19%, que representa el crecimiento más rápido en más de tres años.
-
Valor bruto de las reservas (GBV): 27.700 millones de dólares, un aumento interanual del 21%, respaldado por un mayor volumen de reservas y un incremento moderado de las tarifas diarias promedio (ADR).
-
Noches y plazas reservadas: aumentaron un 16% interanual.
-
Beneficio neto: 1.900 millones de dólares, lo que representa un margen de beneficio neto de aproximadamente el 39%.
-
EBITDA ajustado: 2.500 millones de dólares, un aumento interanual del 22%.
-
Margen de EBITDA ajustado: 52%, lo que refleja una rentabilidad excepcionalmente sólida durante un trimestre de gran importancia estacional.
-
Nuevos usuarios: las reservas realizadas por primera vez aumentaron un 13% interanual, el crecimiento más rápido desde principios de 2022.
-
Recompra de acciones: la dirección autorizó un programa adicional de recompra de acciones de hasta 12.000 millones de dólares.
Previsiones de Airbnb para el cuarto trimestre y el conjunto de 2026
-
Ingresos del cuarto trimestre: entre 3.220 y 3.280 millones de dólares, lo que representa un crecimiento interanual esperado de entre el 16% y el 18%. La compañía también elevó sus previsiones para el conjunto del año y ahora espera un crecimiento de ingresos en la parte alta del rango de entre el 10% y el 20%.
-
Valor bruto de las reservas (GBV): se espera un crecimiento interanual de aproximadamente entre el 14% y el 16%.
-
Volumen de reservas: se espera un aumento interanual de al menos un porcentaje de dos dígitos en su rango inferior, acompañado de un incremento moderado de las tarifas diarias promedio.
-
EBITDA ajustado del cuarto trimestre: se espera un aumento interanual, aunque el margen de EBITDA podría disminuir ligeramente en comparación con el cuarto trimestre de 2025, en parte debido al calendario de gastos de marketing.
-
Margen de EBITDA ajustado para el conjunto de 2026: aproximadamente un 36%, lo que implica una mejora de la rentabilidad respecto al año anterior.
-
Impacto cambiario: se espera que los movimientos favorables de los tipos de cambio contribuyan aproximadamente 2 puntos porcentuales al crecimiento de los ingresos del cuarto trimestre, considerando el programa de cobertura cambiaria de la compañía.
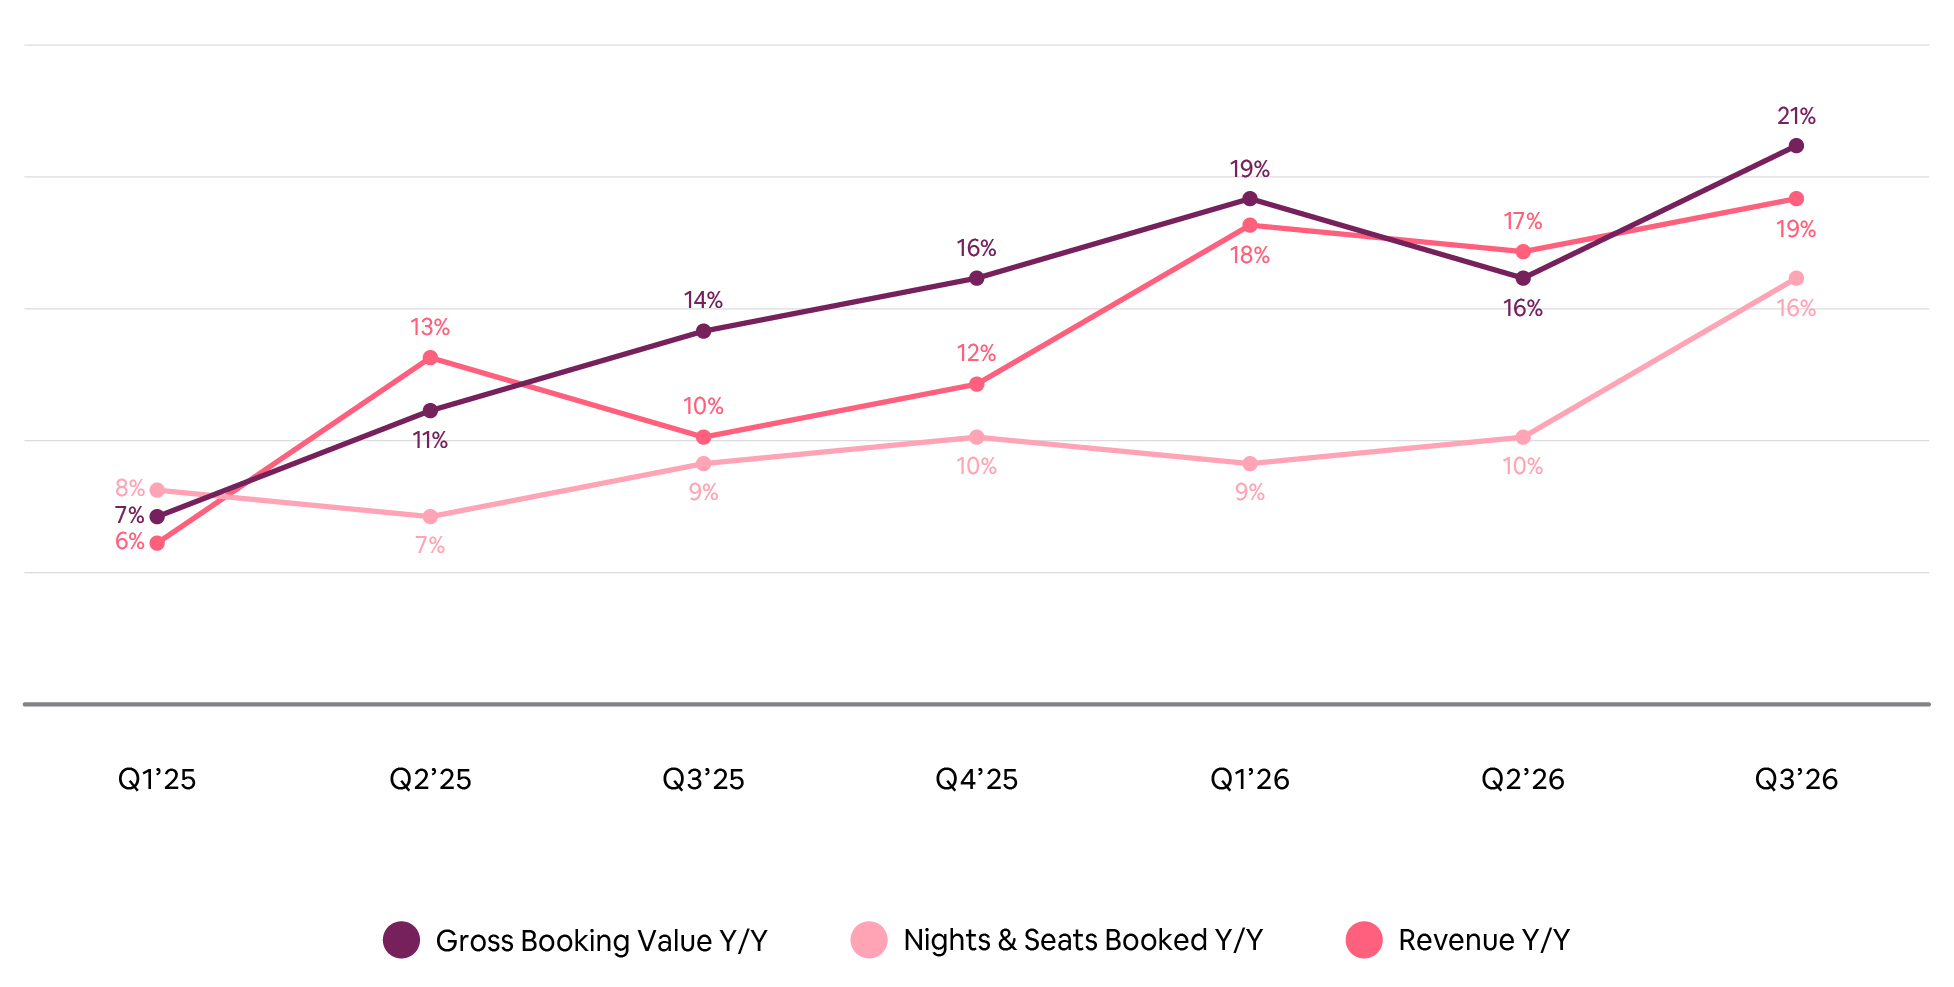
El siguiente gráfico destaca la clara aceleración del impulso comercial de Airbnb durante el tercer trimestre de 2026, con un aumento interanual del 21% en el valor bruto de las reservas (GBV), un crecimiento del 19% en los ingresos y un incremento del 16% en las noches y plazas reservadas. Resulta especialmente destacable la aceleración del crecimiento del volumen de reservas, que pasó del 10% en el trimestre anterior al 16%. Esto sugiere que la mejora de los resultados no está impulsada únicamente por precios más altos, sino, principalmente, por una mayor actividad de los usuarios. Al mismo tiempo, el hecho de que el crecimiento del GBV supere al del volumen de reservas apunta a un mayor valor promedio por reserva, lo que confirma mejoras tanto en la escala del negocio como en el valor de las transacciones procesadas a través de la plataforma.
Airbnb recupera un fuerte crecimiento: ¿Vuelven los clientes a los mercados maduros?
La principal conclusión de los resultados de Airbnb es la aceleración del crecimiento a pesar de la enorme escala de la compañía y la madurez de sus mercados más importantes. Las noches reservadas aumentaron a tasas de dos dígitos en todas las regiones, mientras que los cinco mercados principales de la empresa —Estados Unidos, Francia, Reino Unido, Canadá y Australia— registraron una aceleración del crecimiento de las reservas. Especialmente significativa es la mejora en Norteamérica, donde las noches reservadas crecieron a su ritmo más rápido en cuatro años. Esto demuestra que la expansión de Airbnb ya no depende únicamente de su crecimiento geográfico, sino también de una renovada demanda en países donde la plataforma ya está ampliamente consolidada.
Otro avance importante es el creciente número de usuarios que utilizan la plataforma por primera vez, especialmente entre los integrantes de la generación Z, que está registrando el crecimiento más rápido de actividad en Airbnb. Desde una perspectiva de largo plazo, esto es relevante para la compañía porque captar nuevos clientes puede traducirse en reservas recurrentes durante muchos años, sin necesidad de realizar gastos de marketing igualmente elevados en cada transacción posterior. No obstante, la empresa sigue siendo sensible al gasto de los consumidores, los costos de viaje y las condiciones económicas generales, particularmente en Europa. Para los inversores, la pregunta clave será si Airbnb puede mantener un sólido crecimiento de las reservas más allá de la tradicionalmente activa temporada de verano.
La inteligencia artificial reduce costos: ¿Desarrollará Airbnb su propio agente de IA?
Airbnb está aprovechando cada vez más la inteligencia artificial no solo para mejorar la experiencia de los usuarios, sino también para aumentar su eficiencia operativa. Durante el tercer trimestre, aproximadamente el 40% de todas las consultas de atención al cliente se resolvieron sin intervención humana, frente a cerca de un tercio en el trimestre anterior. Mientras tanto, los costes de atención al cliente por reserva disminuyeron más de un 17% interanual, lo que demuestra que la implementación de la IA ya está generando beneficios financieros medibles. Solo durante el tercer trimestre, la compañía incorporó más de 50 nuevos productos y funcionalidades, casi un 70% más que un año antes.
La siguiente etapa de desarrollo incluirá el agente de inteligencia artificial propio de Airbnb, cuyo lanzamiento gradual para los usuarios está previsto para el primer semestre de 2027. En lugar de introducir un chatbot tradicional, Airbnb pretende desarrollar un sistema interactivo que ayude a los viajeros a planificar viajes, comparar opciones de alojamiento, gestionar reservas y acceder a servicios adicionales. La ventaja estratégica de la compañía podría provenir de combinar una amplia base de datos sobre el comportamiento de los usuarios con la capacidad de completar transacciones directamente dentro de su plataforma. A largo plazo, una solución de este tipo podría mejorar las tasas de conversión de reservas y reducir los costos de atención al cliente, aunque su éxito dependerá de la calidad de las recomendaciones y de la disposición de los consumidores a adoptar herramientas basadas en inteligencia artificial.
Hoteles, nuevos servicios y un programa de recompra de acciones de 12.000 millones de dólares
Airbnb está ampliando gradualmente su modelo de negocio más allá de los alquileres de corta duración de departamentos y casas. La plataforma ofrece actualmente miles de hoteles independientes y boutique en más de 60 destinos turísticos populares, aunque los hoteles todavía representan un porcentaje de un solo dígito del total de noches reservadas. Curiosamente, aproximadamente el 35% de los clientes cuya primera reserva en Airbnb corresponde a un hotel regresan posteriormente a la plataforma para reservar una casa o un departamento. Esto sugiere que la oferta hotelera puede funcionar como un canal adicional de captación de clientes, en lugar de competir simplemente con el negocio principal de Airbnb.
Airbnb también está ampliando su oferta hacia el alquiler de automóviles, la entrega de productos de supermercado, los servicios de lavandería y otras comodidades relacionadas con los viajes. Su alianza con American Express permitirá que más de un millón de alojamientos de Airbnb estén disponibles a través de la plataforma Amex Travel, lo que podría ampliar el alcance de distribución de la compañía. Mientras tanto, la nueva autorización de recompra de acciones de hasta 12.000 millones de dólares refleja la confianza de la dirección en las perspectivas financieras de Airbnb, aunque su ejecución se realizará a lo largo del tiempo y no está garantizada. Para los accionistas, la consideración más importante será si estos nuevos servicios generan ingresos adicionales y un mayor beneficio por acción sin incrementar significativamente los costos operativos.
Cotización de las acciones de Airbnb
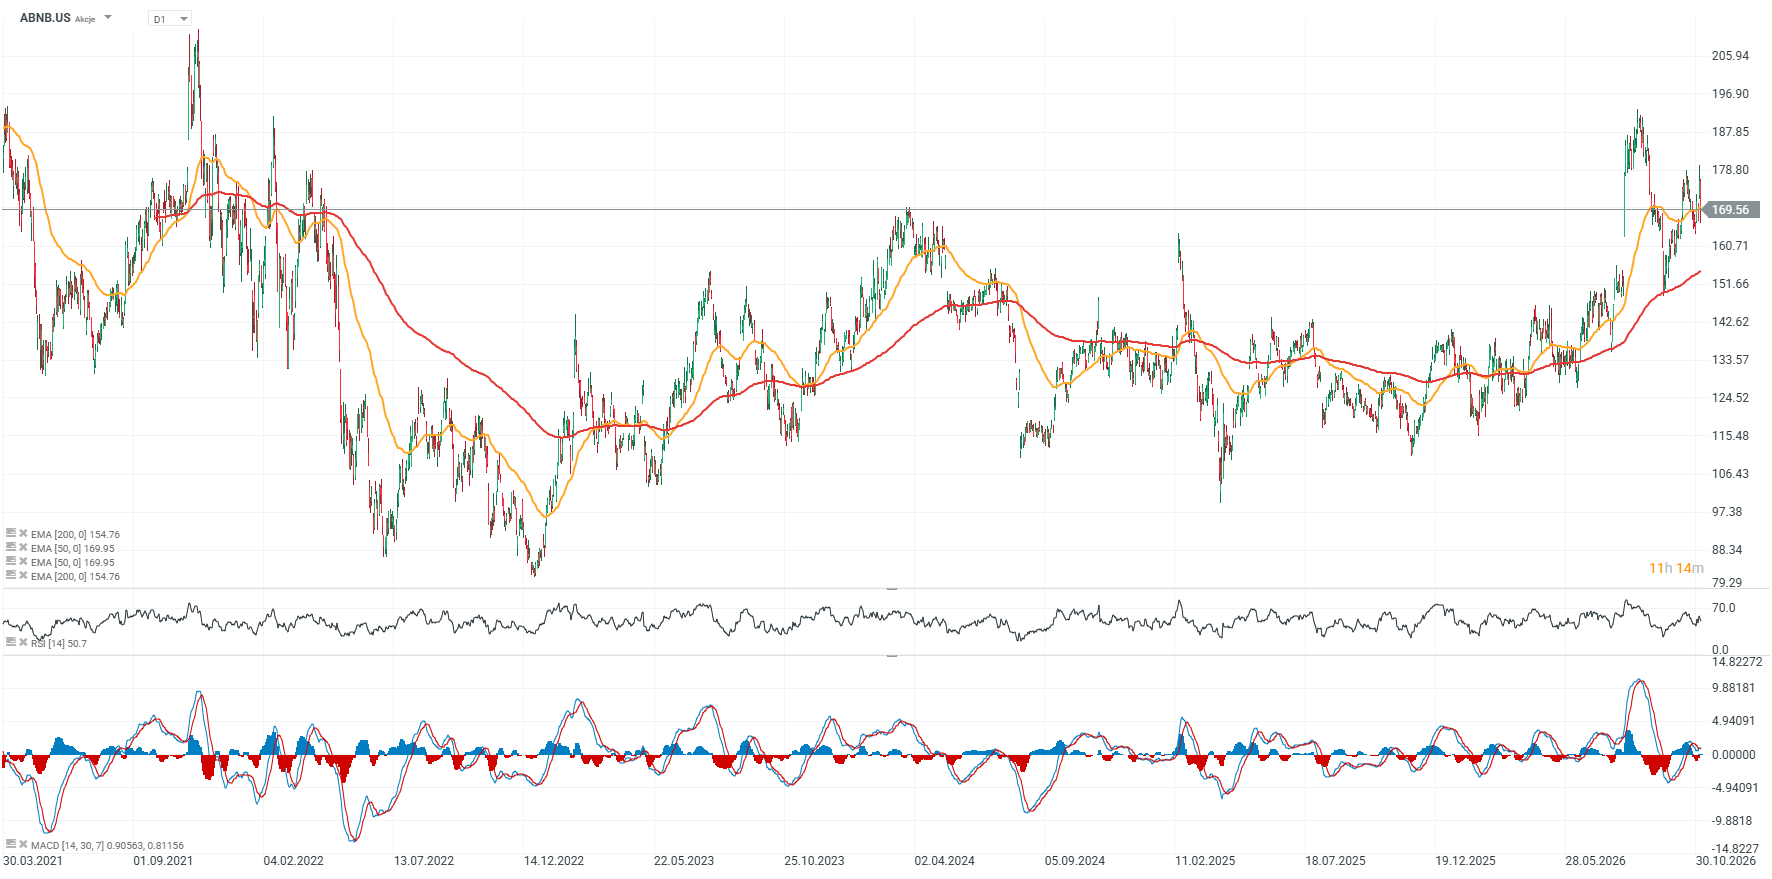
Las acciones de Airbnb detuvieron recientemente su caída alrededor de la media móvil exponencial de 200 días (EMA200, línea roja), mientras que la reacción del mercado al informe de resultados sugiere que es posible un rebote hacia los máximos recientes de aproximadamente 185–187 dólares por acción. Curiosamente, el título ha mostrado una resistencia relativa a pesar del sentimiento extremadamente negativo registrado en Wall Street durante las últimas sesiones. Un nivel de soporte clave se encuentra alrededor de los 190 dólares, y una ruptura por encima de este nivel podría impulsar potencialmente las acciones hacia sus máximos de 2021, cercanos a los 210 dólares por acción.

¿Podrán las acciones de Nvidia volver a subir tras los resultados trimestrales?

Las acciones de Inditex caen tras llegar a máximos históricos

Los ordenadores cuánticos se están convirtiendo en un bien escaso

Pesadilla en Wall Street: El VIX sufre la segunda mayor subida de la historia
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.