

- Bankinter registra un beneficio neto de 295,41 millones de euros en el tercer trimestre de 2026, lo que supone un incremento interanual del 9,49%.
- El margen de intereses alcanza 601,74 millones de euros impulsado por una mayor rentabilidad en los créditos a clientes.
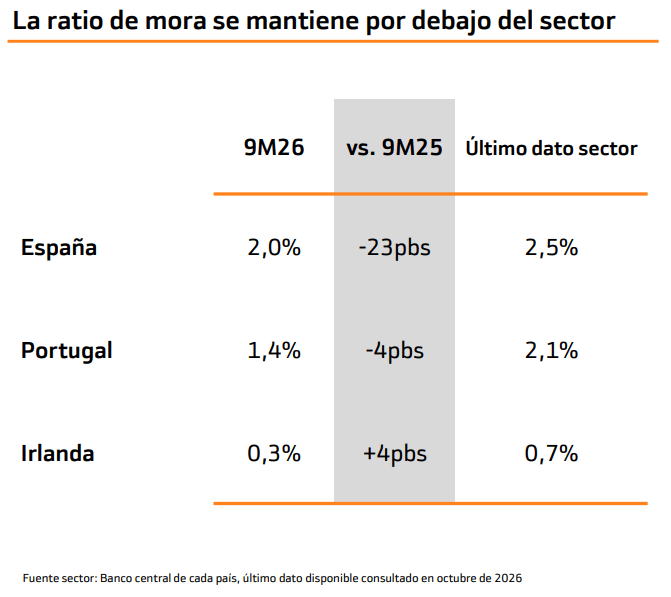
- La ratio de morosidad se reduce hasta el 1,77% a cierre de septiembre de 2026 gracias a una política conservadora de concesión.
- El mercado teme el impacto de la deuda francesa en la banca española
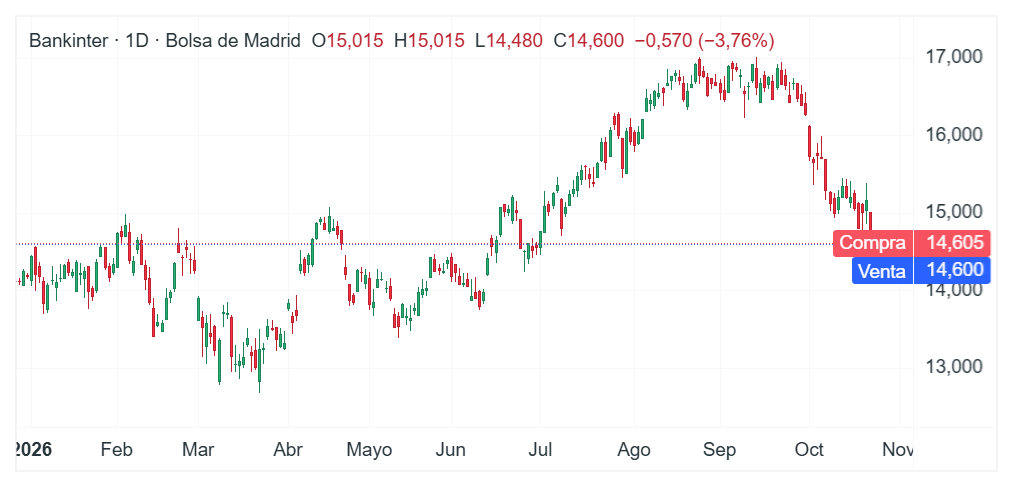
Las acciones de Bankinter están cayendo un 4% en los primeros compases de la sesión después de presentar unas cifras del tercer trimestre del 2026 que no terminan de convencer al mercado. Sin embargo, eso no significa que no haya puntos positivos a destacar. ¿Qué ocurre con Bankinter?
Cifras clave de los resultados de Bankinter del 3T2026:
- Margen de intereses: 601,74 millones de euros, +6,32% interanual y +0,25% frente al consenso
- Comisiones netas: 210,32 millones de euros, +7,07% interanual y -1,67% frente al consenso
- Beneficio neto: 295,41 millones de euros, +9,49% interanual y -0,66% frente al consenso
Opinión del Equipo de Análisis de XTB España de los resultados de Bankinter del 3T2026
Evolución del margen de intereses y la cartera de crédito
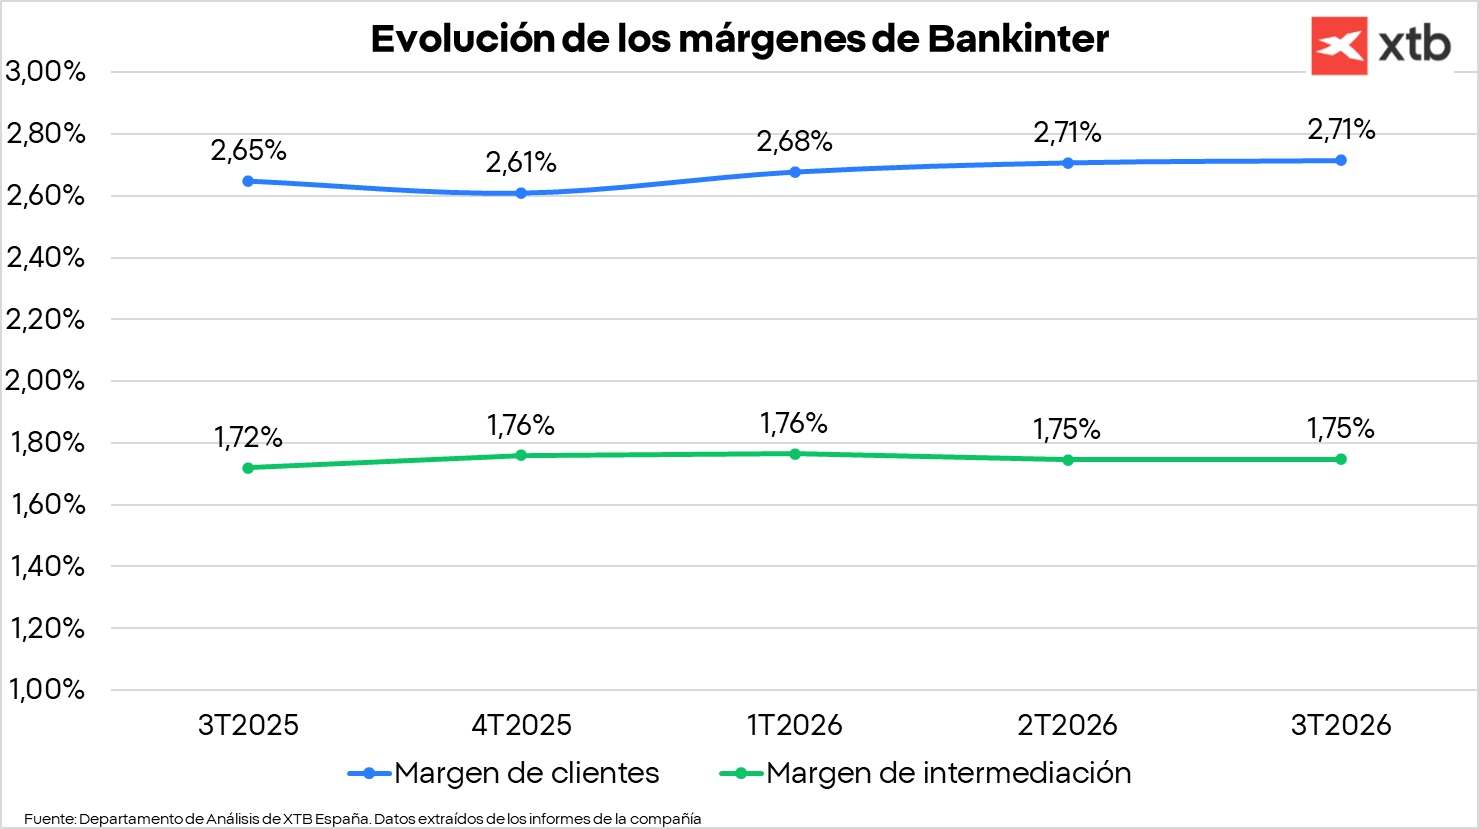
El margen de intereses de Bankinter ha evolucionado de manera positiva, tanto de manera interanual como incluso intertrimestral. Esto se ha debido a que la compañía ha sido capaz de expandir su margen de clientes y de intermediación. En concreto, a pesar de que el coste de los recursos de clientes se ha expandido en 2 puntos básicos, el rendimiento de los créditos a clientes lo ha hecho en 9 puntos básicos.
Todo ello reduciendo la ratio de morosidad desde el 2,05% de hace un año hasta el 1,77% a cierre de septiembre del 2026. De hecho, tan solo en Irlanda hemos visto un ligero incremento.
La generación de nuevos créditos ha ayudado a este crecimiento. Aunque la cartera crediticia se ha quedado plana con respecto al segundo trimestre de este año, ha crecido más de un 5,2% interanual. El impulso viene de un crecimiento de la cartera de crédito al consumo de más del 5%, así como de la cartera hipotecaria por un importe similar. De hecho, la nueva producción hipotecaria ha crecido en un 8% frente al tercer trimestre del 2025. Dicho esto, la nueva producción ha sido menor que la del segundo trimestre de este año, por lo que vemos un ligero impacto del repunte de los tipos de interés de este año. Sin embargo, tenemos que señalar que se trata de algo normal y que aún así la generación de crédito muestra una sólida fortaleza. En cuanto a la banca de empresas, la cartera crediticia ha tenido un crecimiento del 7% interanual, con un crecimiento del 7,6% en España frente al 4,1% de media del sector.
Comisiones, eficiencia y crecimiento del beneficio
La partida de comisiones también ha tenido un gran comportamiento, con un crecimiento del 7,07% interanual gracias a un aumento del 23% de las comisiones por gestión de activos.
Además, la eficiencia ha vuelto a mejorar y en los 9 primeros meses del año se ubica en el 34,8%, frente al 36,1% del 2025 gracias a la contención de costes.
Todo ello ha permitido que el beneficio neto haya crecido un 9,49% interanual.
¿Cómo impacta la subida de los rendimientos de la deuda a la cartera de Bankinter?
La cartera de deuda de Bankinter se compone en un 65% de deuda pública española y un 24% de otra deuda soberana. Sin embargo, a pesar del incremento de los rendimientos, el impacto en el balance es reducido y tan solo ha supuesto 3 puntos básicos de deterioro en el capital. Esto se debe a que tan solo el 7% de la cartera está contabilizada a valor razonable, que es la que repercute las variaciones de precio en el balance de Bankinter y acumula unas pérdidas latentes de 26 millones de euros.
De momento, no vemos peligro para la entidad, ya que aunque la cartera de deuda a coste amortizado acumula unas pérdidas latentes de 643 millones de euros, actualmente el riesgo de que se produzca una fuerte retirada de depósitos es reducida. Por tanto, de momento el aumento de los rendimientos de la deuda tiene un impacto positivo en el margen de intereses de Bankinter porque puede reinvertir a tipos mayores.
Conclusiones de los resultados de Bankinter
Los resultados de Bankinter son aceptables, pero el mercado teme que la situación de los incrementos de tipos pueda acabar teniendo impacto en el crecimiento de la nueva producción de crédito.
Creemos que Bankinter tiene capacidad para beneficiarse de la situación actual porque su política de concesión de crédito es muy conservadora y la tiene la menor ratio de mora del sector, por lo que si se materializa un escenario de empeoramiento económico, la entidad puede tener un mejor comportamiento relativo que el resto del sector.
Sin embargo, ahora mismo los inversores temen todo lo que tenga que ver con la deuda pública y después de las subidas del sector bancario de los últimos años el mercado necesita que se batan expectativas de manera sólida. En definitiva, los inversores penalizan unos resultados que no han cumplido las expectativas en algunas métricas y el miedo a que la situación francesa perjudique a toda la zona euro y al sector bancario.
Las acciones de Bankinter suben un 0,2% en este 2026.
¿Cómo comprar acciones de Bankinter?
Dentro de la amplia oferta de instrumentos financieros de XTB, nuestros usuarios pueden encontrar acciones de Bankinter (ticker: BKT.ES; ISIN: ES0113679I37) para invertir en la compañía. Al igual que ocurre con el resto de ETFs o acciones de nuestra cartera, los primeros 100.000 euros de negociación mensual no tienen comisión de compra ni de venta. Además, aquellos que quieran invertir en varios tipos de activos a la vez pueden hacerlo a través de nuestros planes de inversión, una funcionalidad que permite combinar distintos títulos, programando las aportaciones de manera periódica y eligiendo tanto el importe como el plazo o método de pago. En concreto, nuestros usuarios pueden crear su plan de inversión a partir de tan sólo 15 euros, pudiendo elegir hasta 9 ETFs diferentes en cada uno de sus planes.

Logista sube un 1% y se desmarca del Ibex 35 gracias a Philip Morris: ¿qué hay detrás?


Las acciones de Acciona caen un 2% tras el bloqueo de su nuevo proyecto en Chile


Resultados de Tesla: ¿Seguirá siendo Tesla una empresa de automóviles dentro de un año?


Meta bate récords, aunque registra pérdidas de caja
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.