


El sector de semiconductores ha enfrentado una presión significativa, y las últimas sesiones bursátiles han demostrado lo rápido que puede cambiar el sentimiento de los inversores hacia las empresas vinculadas al auge de la inteligencia artificial. Las previsiones de Intel, inferiores a lo esperado, han intensificado las preocupaciones sobre la salud de la industria, pero el problema de fondo es más amplio. El mercado se concentra cada vez más en determinar si las enormes inversiones en infraestructura de inteligencia artificial realmente se traducirán en ingresos y beneficios, en lugar de limitarse a generar nuevas promesas de una demanda creciente.
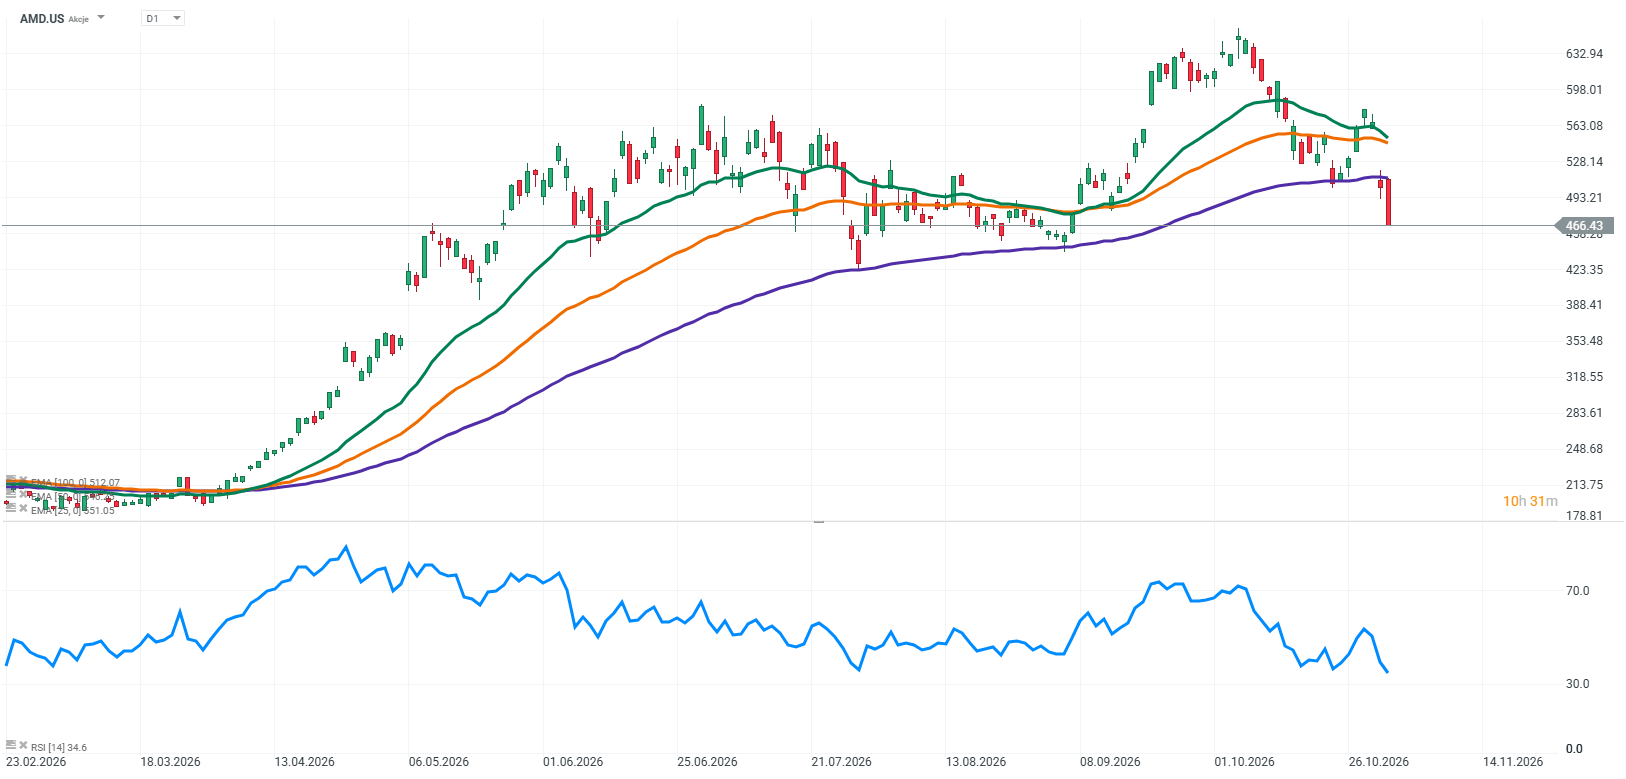
En este contexto, AMD tiene la oportunidad de revertir la tendencia negativa y restaurar la confianza de los inversores en el potencial de crecimiento del sector. Sin embargo, no será una tarea sencilla. Las expectativas sobre la compañía son elevadas, sus acciones ya han registrado un repunte considerable y gran parte del escenario alcista parece estar incorporado en los precios. Por lo tanto, superar las estimaciones podría no ser suficiente. Los inversores buscarán principalmente señales de que el impulso del crecimiento puede mantenerse durante los próximos trimestres.
Principales expectativas del mercado
AMD tiene previsto publicar sus resultados del tercer trimestre después del cierre de Wall Street del martes. Las previsiones anteriores de la compañía y el consenso de los analistas apuntan a un crecimiento muy sólido de los ingresos.
-
Ingresos: Aproximadamente $13.100 millones, un aumento superior al 40% interanual.
-
Beneficio por acción ajustado: Aproximadamente $1,95.
-
Margen bruto no GAAP: Alrededor del 56%, según las previsiones anteriores de la compañía.
-
Segmento de centros de datos: El área clave a seguir, después de que sus ingresos se duplicaran con creces en el segundo trimestre.
El segmento de centros de datos debe mantener su impulso
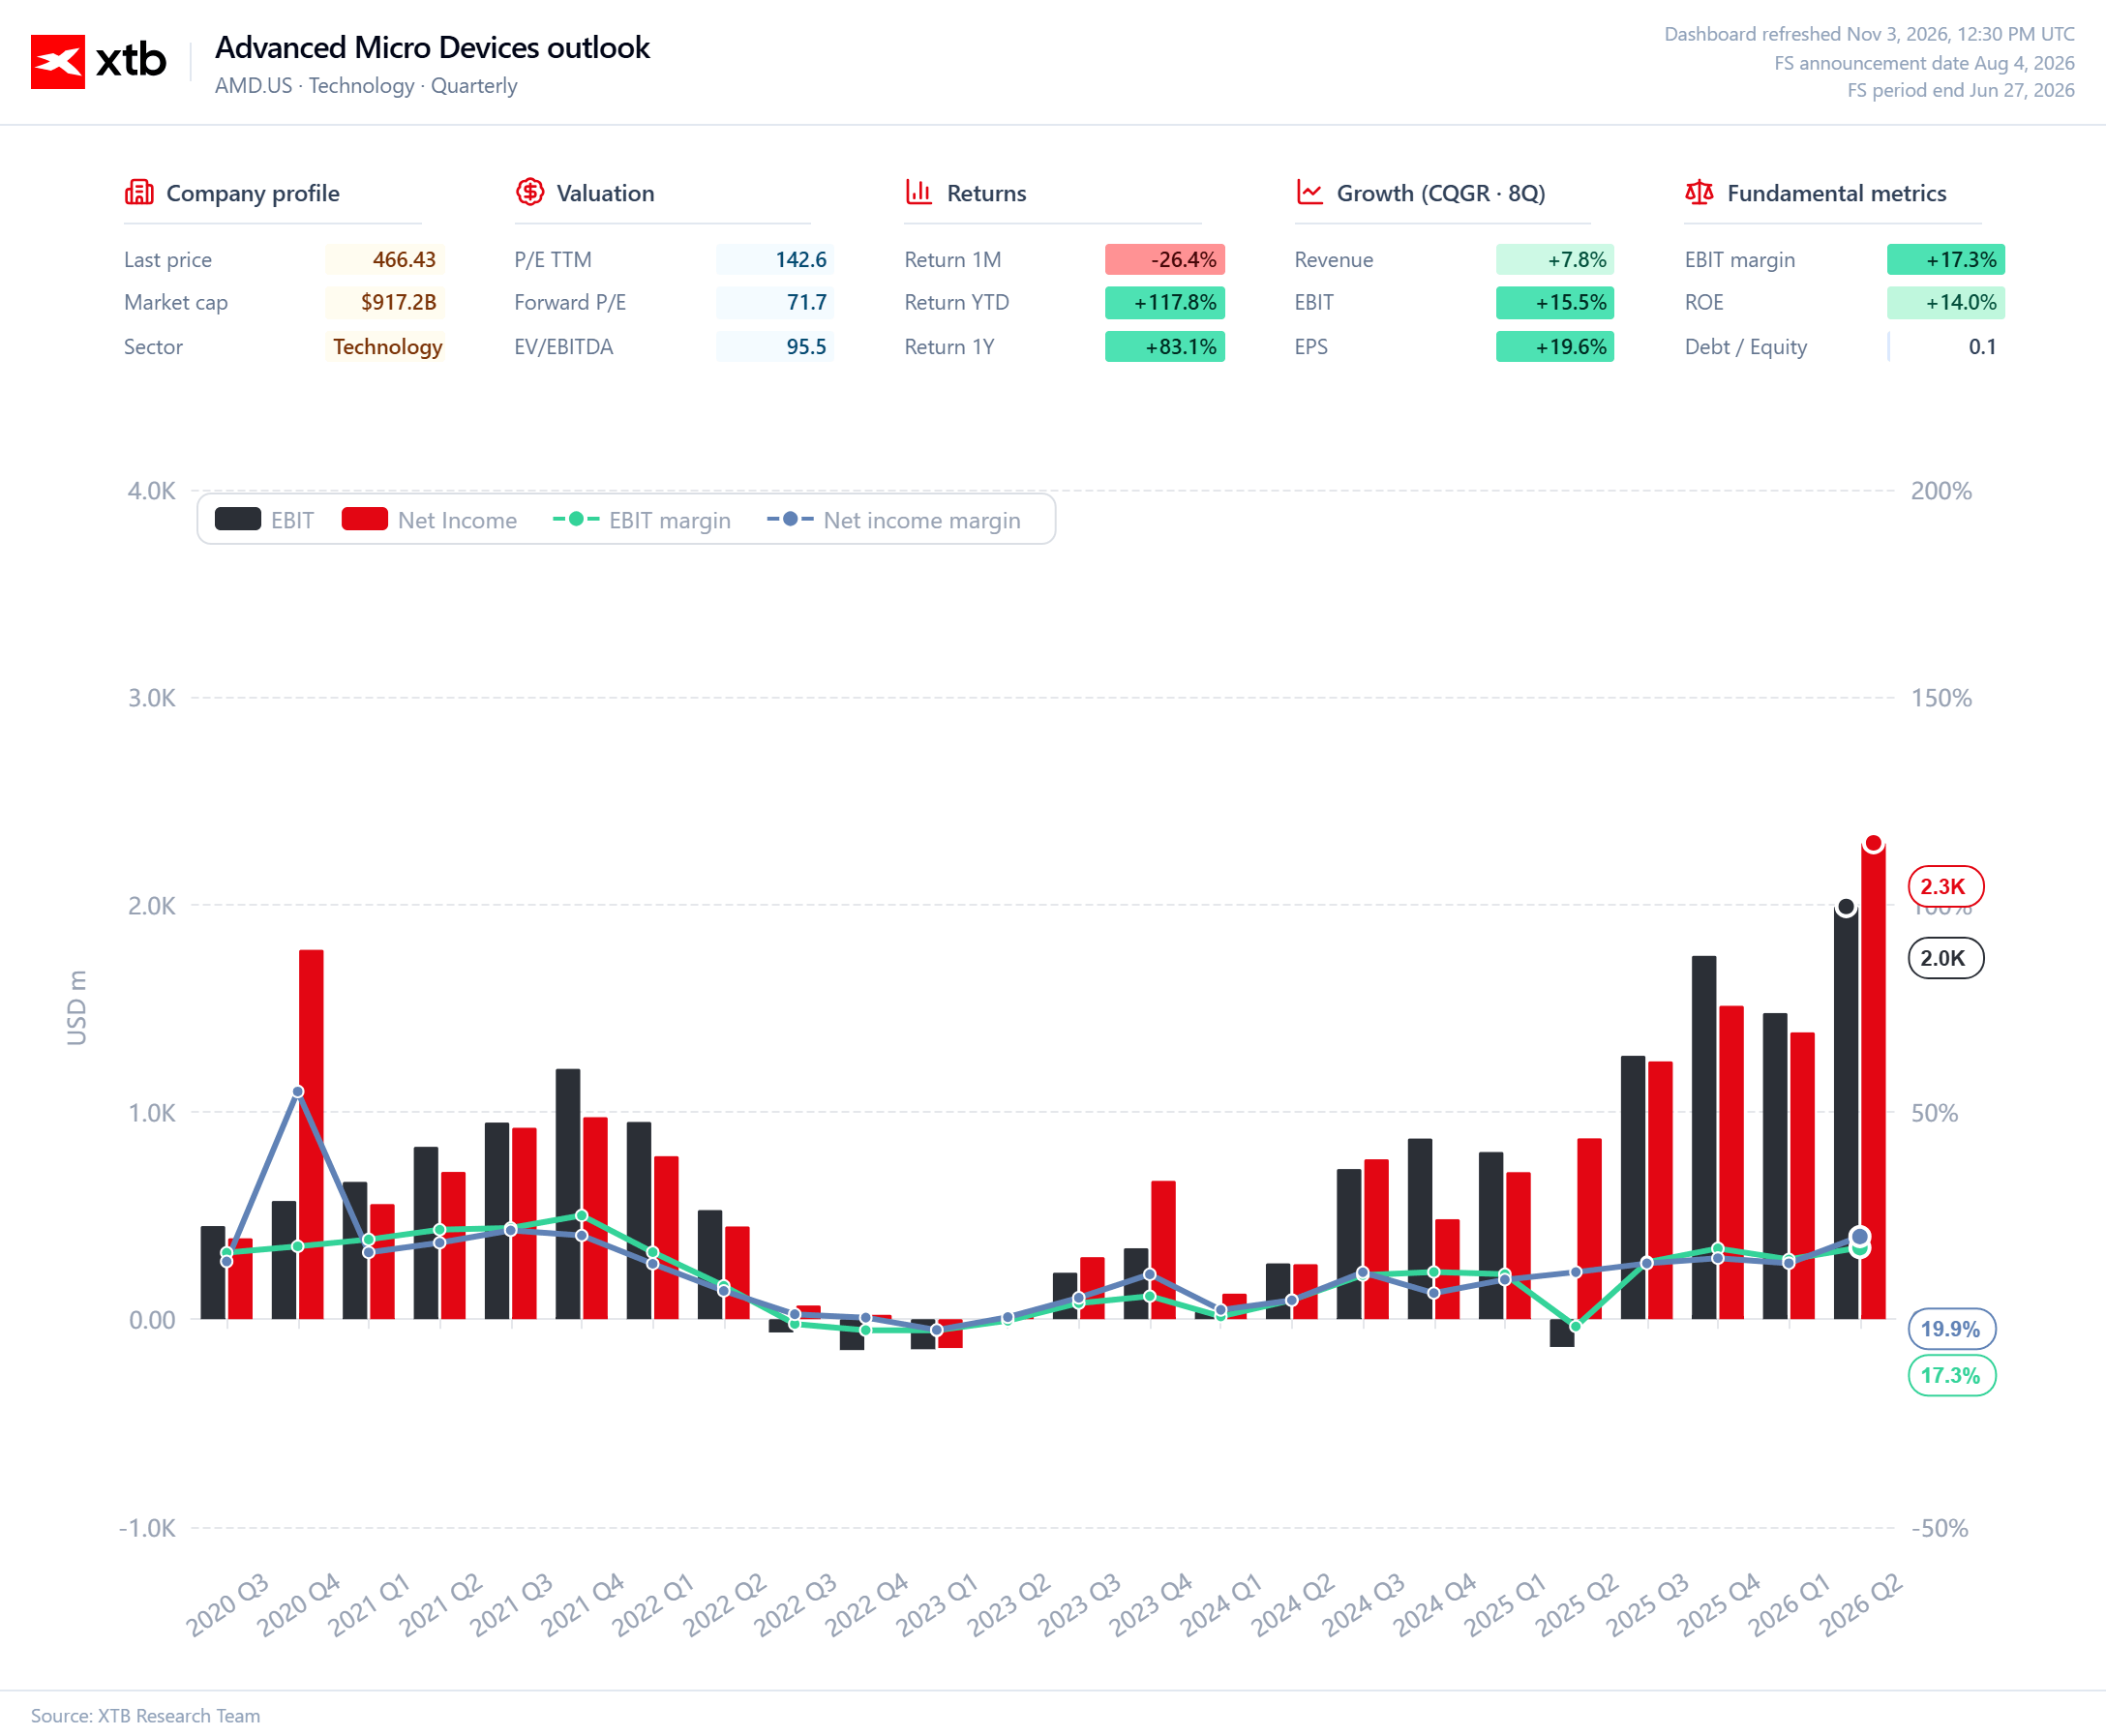
Los centros de datos se han convertido en el componente más importante de la tesis de inversión de AMD. En el segundo trimestre, los ingresos de este segmento aumentaron un 107% interanual, impulsados por la demanda de procesadores para servidores EPYC y aceleradores Instinct. Lisa Su señaló un interés creciente por los procesadores EPYC y una mayor adopción de los productos Instinct. El tercer trimestre debería mostrar si esta tendencia está adquiriendo un carácter sostenible.
Los pedidos de los mayores proveedores de servicios en la nube y de clientes corporativos serán especialmente importantes. El mercado quiere saber si la expansión de la infraestructura de inteligencia artificial sigue traduciéndose en mayores compras de chips de AMD y si la compañía puede continuar asegurando contratos de gran escala. Cualquier desaceleración en el segmento de centros de datos sería difícil de aceptar para los inversores, ya que una parte significativa de la valoración actual de AMD se basa en el supuesto de que la demanda de capacidad de procesamiento seguirá creciendo durante los próximos años.
Instinct y la batalla por el mercado de inteligencia artificial
Los aceleradores Instinct siguen siendo otro componente clave de la estrategia. AMD está fortaleciendo gradualmente su posición en el mercado de chips utilizados para entrenar y ejecutar modelos de inteligencia artificial, aunque la distancia respecto a Nvidia sigue siendo considerable. Los inversores querrán comprobar si las nuevas implementaciones se están traduciendo en ingresos significativos y si la compañía puede conseguir grandes proyectos, en lugar de mantenerse únicamente como un proveedor alternativo para los principales clientes.
Las alianzas con grandes compañías tecnológicas también son relevantes. La ampliación de la colaboración de AMD con Meta a finales de octubre en el ámbito de la infraestructura de inteligencia artificial fortaleció la posición de la empresa, al igual que el desarrollo de su plataforma Helios, diseñada para implementaciones de IA a gran escala. Sin embargo, para el mercado, los factores más importantes serán el ritmo de ejecución y el momento en que estos proyectos comiencen a contribuir significativamente a los resultados financieros.
EPYC podría ser tan importante como los aceleradores
Las conversaciones sobre AMD suelen centrarse casi exclusivamente en los procesadores gráficos. Sin embargo, la expansión de los centros de datos también está aumentando la demanda de procesadores centrales (CPU), encargados de gestionar las cargas de trabajo, las comunicaciones y otras tareas informáticas. Esta es un área en la que AMD ha venido ganando cuota de mercado de manera constante gracias a su familia de procesadores EPYC.
Por lo tanto, un mercado de servidores sólido podría proporcionar a la compañía una fuente adicional de crecimiento, independiente de las ventas de aceleradores de inteligencia artificial. Las restricciones de suministro de sus competidores podrían crear una oportunidad para que AMD capte nuevos pedidos, pero la empresa también debe contar con suficiente capacidad de producción para aprovecharla. La demanda por sí sola no será suficiente si AMD no puede entregar la cantidad de chips requerida.
Intel pone de manifiesto los riesgos de toda la industria
Los últimos resultados de Intel recordaron a los inversores que una fuerte demanda de infraestructura informática no se traduce automáticamente en resultados positivos para todos los fabricantes de semiconductores. Las previsiones más débiles para el próximo trimestre y los problemas de disponibilidad que afectan a algunos productos para servidores provocaron una fuerte reacción del mercado. AMD se encuentra en una posición diferente y tiene una exposición considerablemente mayor al creciente mercado de centros de datos, pero no se puede ignorar la presión generalizada sobre el sector.
Un mercado de computadores personales más débil también podría convertirse en un obstáculo adicional. Los mayores precios de los componentes y un gasto corporativo más cauteloso están afectando la demanda, lo que podría perjudicar al segmento de clientes. AMD depende menos de este mercado que Intel, pero unas ventas de computadores más débiles podrían compensar parcialmente el crecimiento generado por los centros de datos. Por lo tanto, los inversores evaluarán no solo el desempeño del negocio más prometedor de la compañía, sino también la situación de sus demás segmentos.
Las previsiones para el próximo trimestre podrían determinar la reacción de las acciones
La parte más importante del informe de resultados podría no ser el desempeño del trimestre anterior, sino las perspectivas para el cierre del año y los comentarios de la dirección sobre 2027. AMD había proyectado anteriormente ingresos de aproximadamente $13.000 millones para el tercer trimestre, por lo que el mercado buscará una señal clara de que el crecimiento no está perdiendo impulso. Unas previsiones sólidas para el próximo período confirmarían que la demanda de procesadores para servidores y aceleradores de inteligencia artificial sigue siendo sostenible y que los pedidos actuales no son simplemente el resultado de una ola temporal de inversiones.
El margen bruto también será importante. Las previsiones anteriores de la compañía apuntaban a un nivel cercano al 56% en el tercer trimestre. Combinar un rápido crecimiento de los ingresos con una mejora de la rentabilidad indicaría que AMD se está beneficiando de una composición de ventas más favorable y está logrando monetizar cada vez más el aumento de la demanda. Sin embargo, si los ingresos crecen más rápido que los beneficios, los inversores podrían comenzar a cuestionar la calidad de ese crecimiento.
AMD debe convencer al mercado de que lo mejor está por venir
El informe de hoy será mucho más que otra prueba trimestral para AMD. La compañía tiene la oportunidad de demostrar que los desafíos que enfrentan otros fabricantes y el deterioro del sentimiento en el sector no representan el fin del crecimiento de la industria de semiconductores. Al mismo tiempo, las expectativas son elevadas. Tras el fuerte repunte de sus acciones y en medio de las altas expectativas sobre su negocio de inteligencia artificial, incluso unos resultados sólidos podrían considerarse insuficientes.
Por lo tanto, AMD necesita resultados financieros sólidos, pero, sobre todo, unas perspectivas convincentes para los próximos trimestres. Los inversores buscarán un aumento de los pedidos, una mayor expansión del segmento de centros de datos, avances en las ventas de Instinct y la continuidad del impulso de EPYC. Si Lisa Su presenta previsiones que confirmen que el crecimiento podría acelerarse aún más en 2027, AMD podría convertirse en la compañía que vuelva a mejorar el sentimiento en todo el sector de semiconductores. Sin esa señal, el mercado podría concluir que gran parte del escenario alcista ya está incorporado en los precios.
Fuente: XTB Research

Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.


Resumen de la mañana: El petróleo cae tras las conversaciones en Catar. China inyecta liquidez mientras Estados Unidos se prepara para las elecciones.

💥 Resumen diario: desplome tecnológico en Wall Street
Tres mercados a seguir la próxima semana: S&P 500, Bitcoin y EUR/USD (30.10.2026)
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.