

- Los principales índices europeos sufren caídas generalizadas arrastrados por el pesimismo bursátil en Estados Unidos y la debilidad del consumo en la eurozona.
- El banco ING subasta préstamos de centros de datos de IA por 500 millones de USD, trasladando las dudas del sector tecnológico a la banca.
- Las ventas minoristas europeas caen un 0,7% mensual en septiembre, superando las previsiones negativas y reflejando una clara desaceleración económica.
- El dólar gana terreno frente a las principales divisas ante la sólida demanda de la moneda estadounidense y la espera de datos laborales en EE. UU.
- Los precios del petróleo crudo registran caídas superiores al 1% debido al temor generalizado a una menor demanda global.

- Los principales índices europeos sufren caídas generalizadas arrastrados por el pesimismo bursátil en Estados Unidos y la debilidad del consumo en la eurozona.
- El banco ING subasta préstamos de centros de datos de IA por 500 millones de USD, trasladando las dudas del sector tecnológico a la banca.
- Las ventas minoristas europeas caen un 0,7% mensual en septiembre, superando las previsiones negativas y reflejando una clara desaceleración económica.
- El dólar gana terreno frente a las principales divisas ante la sólida demanda de la moneda estadounidense y la espera de datos laborales en EE. UU.
- Los precios del petróleo crudo registran caídas superiores al 1% debido al temor generalizado a una menor demanda global.
El rojo se extiende por casi todos los principales parqués: el DAX alemán cae alrededor de un 1,8%, el CAC 40 francés pierde cerca de un 1,2%, el amplio índice Euro Stoxx 50 baja casi un 0,8% y el WIG 20 de Varsovia retrocede alrededor de un 1,7%. Además, las ventas minoristas europeas se desplomaron alrededor de un 0,7% mensual en septiembre, frente a las expectativas de una ligera corrección de alrededor de -0,1%, lo que pone de relieve una clara desaceleración del consumo en la eurozona. Las ventas masivas del jueves al otro lado del Atlántico golpearon directamente el sentimiento en el Viejo Continente.
La ansiedad de los inversores está alimentada por el mercado de deuda tecnológica. El banco neerlandés ING ha sacado a subasta una cartera de préstamos valorada en unos 500 millones de dólares, concedidos para la construcción de centros de datos de inteligencia artificial, incluido un tramo de unos 25 millones de dólares vinculado al enorme proyecto Stargate en Nuevo México. Se trata de una señal sin precedentes de que las preocupaciones sobre el retorno de las enormes inversiones de capital en infraestructura de IA y un posible endurecimiento regulatorio tras las elecciones en EE. UU. se están trasladando de la renta variable directamente a los balances de las entidades financieras. A pesar del pesimismo en Europa, los futuros estadounidenses intentan recuperarse hoy, con la excepción de los futuros del Dow Jones, que siguen mostrando una debilidad relativa.
Mercado de divisas
- EUR/USD: Las cotizaciones caen debido a unas ventas minoristas más débiles en la eurozona y a la expectativa previa a los datos del mercado laboral de EE. UU. (descenso de alrededor de un 0,5%).
- USD/JPY: El dólar gana frente al yen por la amplia demanda de la divisa estadounidense, lo que relega a un segundo plano la especulación sobre un endurecimiento monetario del BoJ (subida de más de un 0,5%).
- USD/PLN: El zloty pierde terreno tras la apreciación global del dólar y el deterioro del sentimiento en los mercados emergentes (debilitamiento del PLN de casi un 0,5%).
Mercado de materias primas
- Petróleo crudo (Brent y WTI registran caídas superiores al 1%): La presión vendedora vuelve a cobrar impulso, profundizando la venta masiva que dura ya una semana. Las preocupaciones por la debilidad de la demanda global superan a los factores de riesgo por el lado de la oferta, como las tensiones en torno al estrecho de Ormuz y los ataques con drones a otra refinería rusa.
- Gas natural: En Europa, la venta masiva continúa, con la materia prima bajando alrededor de un 3% hoy (lo que amplía su caída semanal a alrededor de -15%), mientras que en EE. UU. el contrato Henry Hub Natural Gas registra un modesto rebote de alrededor de +1,5%.
- Metales preciosos: El oro se consolida cerca de los 4070 dólares por onza (baja alrededor de un 0,4% tras una fuerte subida semanal de más del 5%), mientras que la plata gana alrededor de un 0,5%, defendiendo el nivel de los 52 dólares.
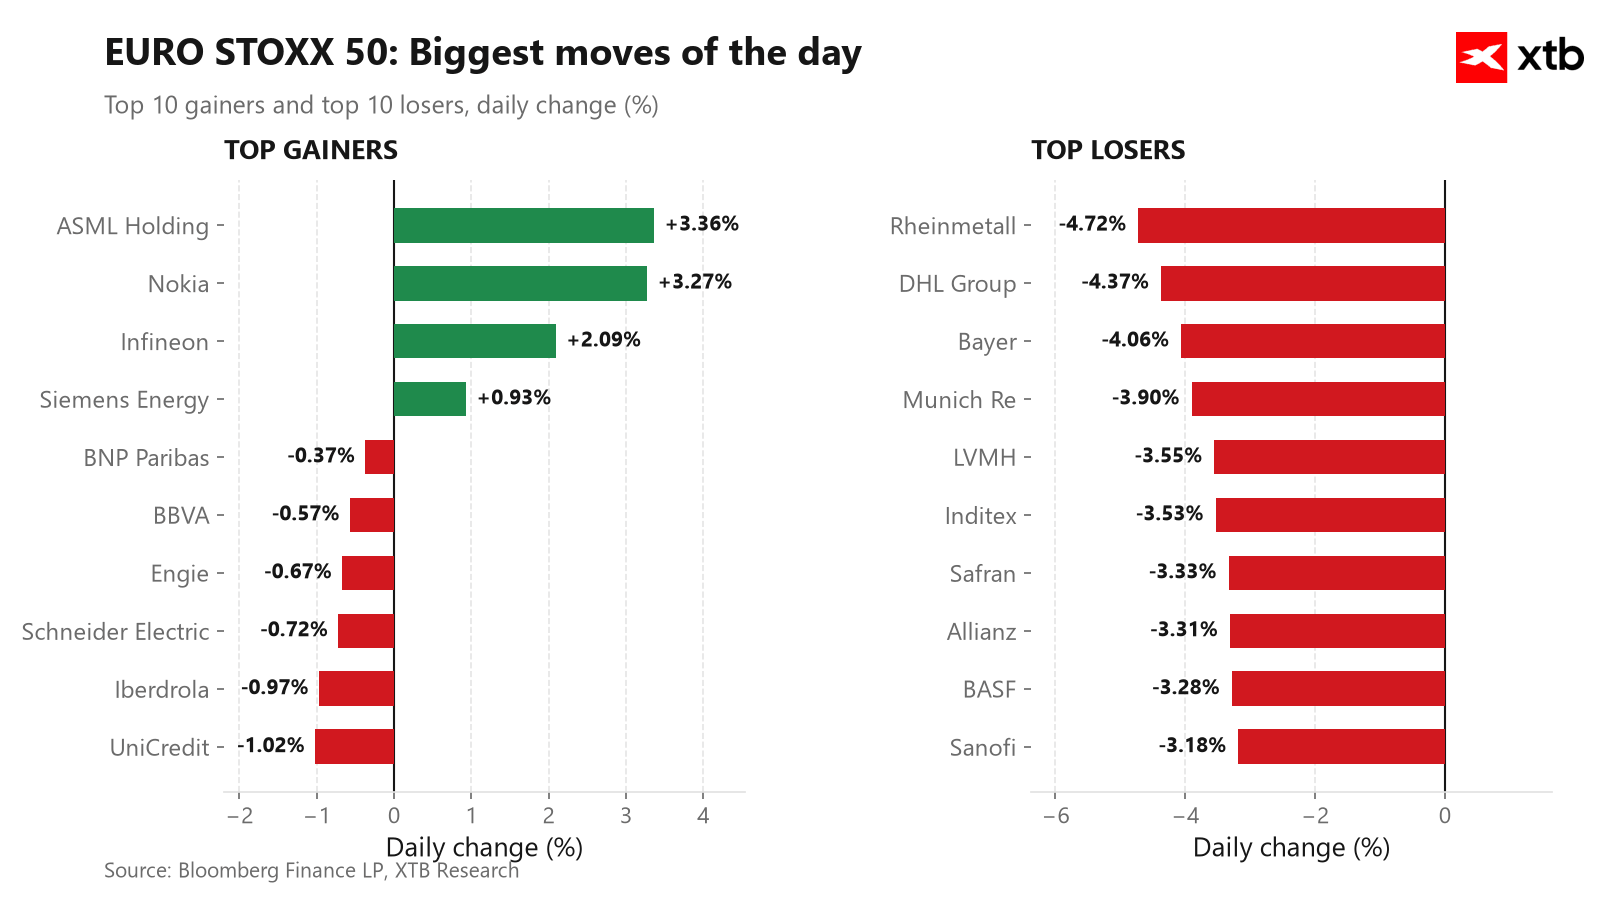
Principales subidas:
- ASML Holding (ASML.NL): Rebote dinámico tras la venta masiva tecnológica, con los inversores regresando al monopolio de la litografía en medio de una demanda que sigue siendo fuerte para los sistemas relacionados con la IA. El mercado está aprovechando la caída anterior como oportunidad de compra (subida de más de un 3,5%).
- Nokia (NOKIA.FI): Optimismo en torno a la comercialización de soluciones de telecomunicaciones basadas en IA y las previsiones de fuertes aumentos del tráfico de red. La compañía se perfila como una alternativa defensiva y más barata para apostar por el auge de la infraestructura de IA (subida de alrededor de un 3%).
- Infineon (IFX.DE): Rebote junto con el mercado europeo de semiconductores en general tras el desplome del jueves, respaldado por unas perspectivas estables para el sector automotriz. El capital regresa de forma selectiva a los líderes de la electrónica industrial que estaban sobrevendidos (acciones suben más de un 1%).
Principales caídas:
- Rheinmetall (RHM.DE): Recorte de las previsiones de ingresos y márgenes para todo el año a causa de retrasos en las entregas de munición y equipamiento (venta masiva que alcanza el 4,5%).
- DHL Group (DHL.DE): Toma de beneficios tras la publicación del informe financiero del tercer trimestre, en un contexto de datos débiles de ventas minoristas europeas. Ni siquiera unas cifras operativas sólidas lograron proteger a este valor cíclico de las salidas de capital (caída cercana al 4,5%).
- Bayer (BAYN.DE): Debilidad en la división agrícola Crop Science, unida a la persistente preocupación por los enormes gastos derivados de litigios en EE. UU. La falta de una resolución rápida de las disputas legales sigue lastrando la cotización (caída de alrededor de un 4%).
Datos macroeconómicos
Los mercados esperan la publicación de un conjunto de datos económicos de EE. UU. La atención de los inversores no se centra únicamente en las cifras de nóminas no agrícolas (NFP); hoy también conoceremos la tasa de desempleo, el crecimiento salarial y la confianza del consumidor medida por el índice de la Universidad de Michigan. Unos datos de empleo y salarios significativamente más sólidos de lo esperado podrían reavivar las preocupaciones sobre la persistencia de la inflación e impulsar a la Fed a mantener la cautela, aunque una parte del mercado podría interpretarlo simplemente como una muestra de resiliencia económica. Por otro lado, un enfriamiento moderado del mercado laboral junto con una confianza del consumidor estable daría a los bancos centrales argumentos para suavizar gradualmente su discurso monetario. Sin embargo, el riesgo persiste si la lectura cae con demasiada fuerza, en cuyo caso el foco de los inversores pasaría rápidamente de la lucha contra la inflación al temor a una desaceleración.
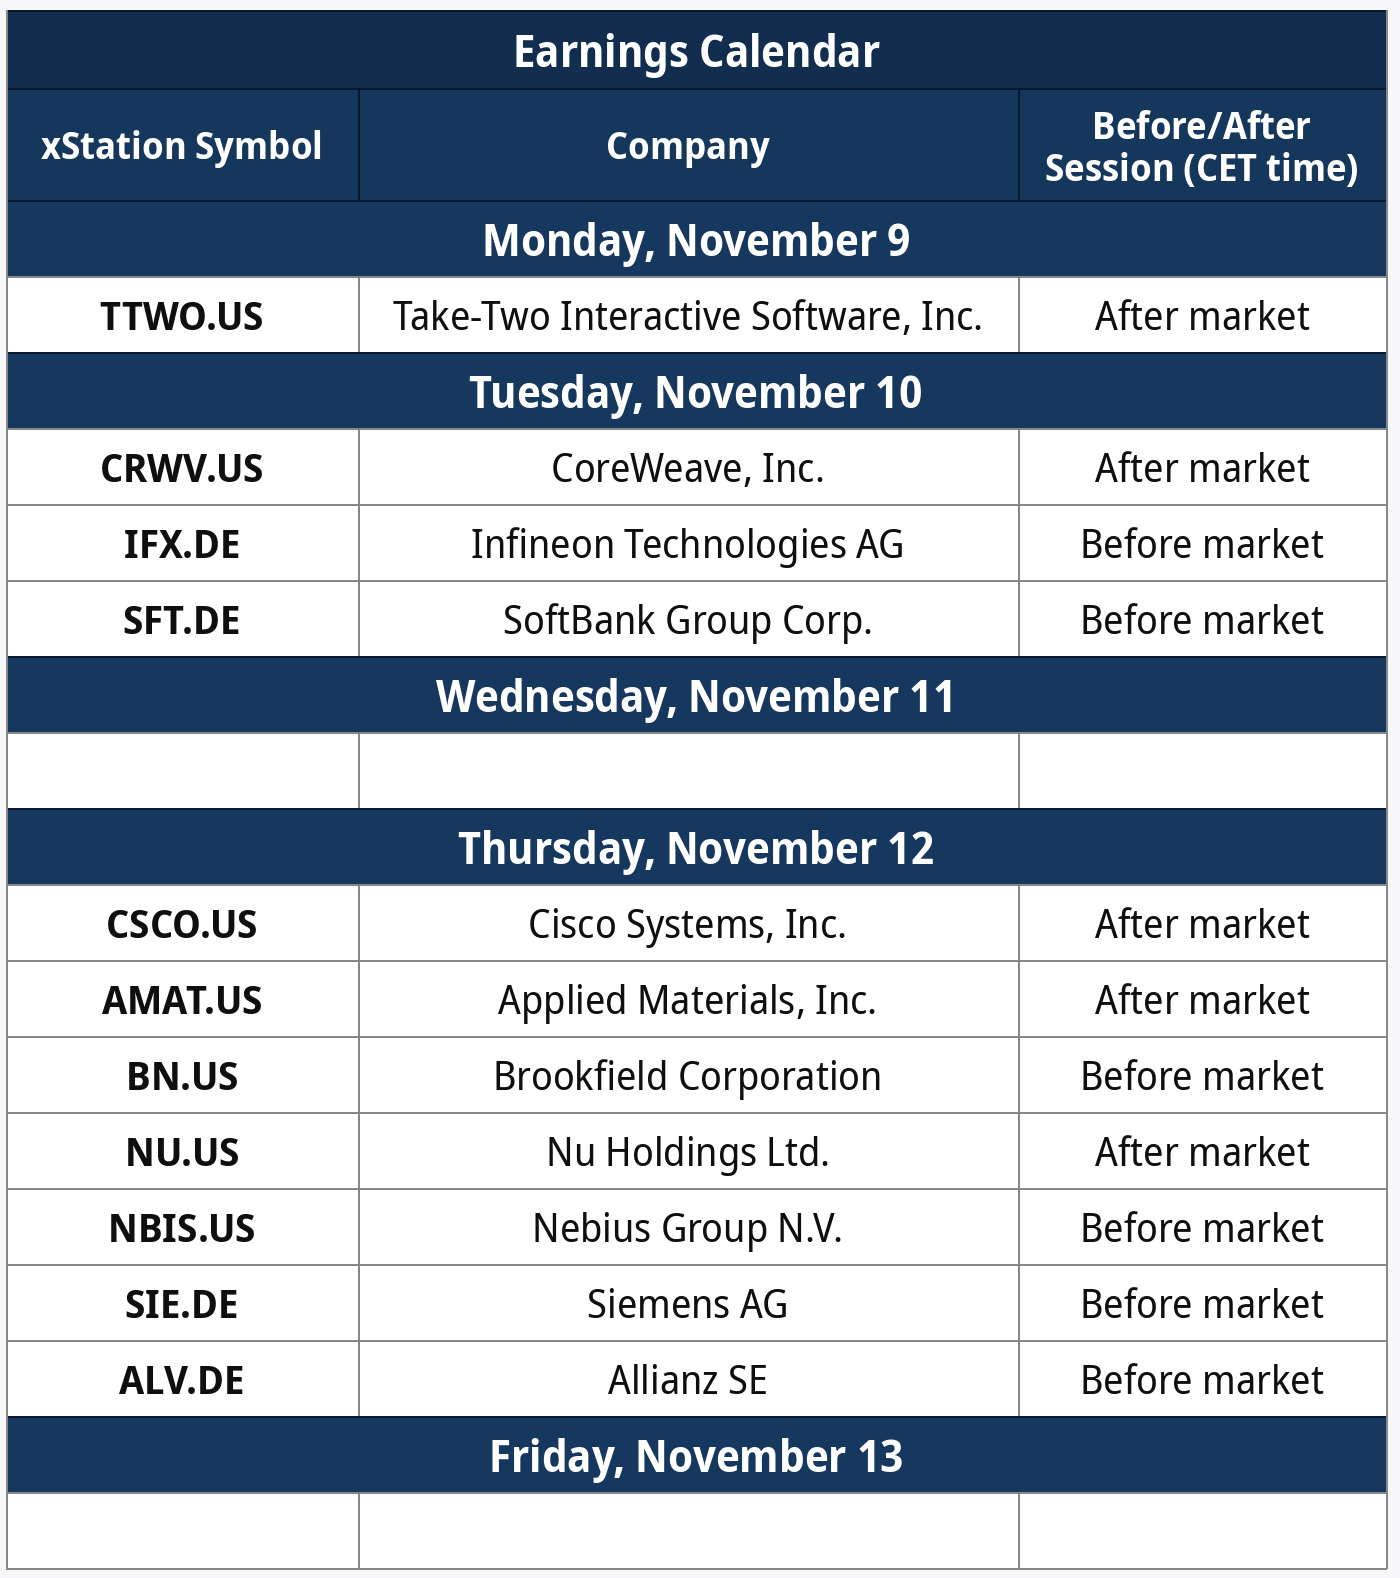
La próxima semana, la atención del mercado se centrará en los informes financieros de empresas como Take-Two, Infineon, SoftBank y CoreWeave, y en la segunda mitad de la semana, en los resultados de gigantes como Cisco, Applied Materials, Siemens y Allianz. A continuación, el desglose detallado:
El informe de empleo no agrícola de EE. UU. es mucho más sólido de lo esperado, los mercados reaccionan.


El cobre alcanza su nivel más bajo desde finales de julio 📉

El DAX 40 cae con fuerza y borra las ganancias de la semana

Pesadilla en Wall Street: El VIX sufre la segunda mayor subida de la historia
El contenido que se presenta en la sección de FORMACIÓN sólo tiene fines informativos, educativos y de apoyo para utilizar la plataforma. El material presentado, incluyendo los análisis, precios, opiniones u otros contenidos, no es una recomendación de inversión o información que recomiende o sugiera una estrategia de inversión ni se incluye en el ámbito del asesoramiento en materia de inversión recogido en la Ley 6/2023 de los Mercados de Valores y de los Servicios de Inversión (artículo 125.1 g). Este vídeo se ha preparado sin tener en cuenta las necesidades del cliente ni su situación financiera individual.
XTB no aceptará responsabilidad por ningún tipo de pérdidas o daños, incluyendo, entre otros, cualquier lucro cesante, que pueda surgir directa o indirectamente del uso o dependencia de la información incluida en este vídeo. XTB S.A. no es responsable de las acciones u omisiones del cliente, especialmente por la adquisición o disposición de instrumentos financieros, realizados con base en la información que contiene este vídeo.
El rendimiento pasado no es necesariamente indicativo de resultados futuros y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo.
Copyright © XTB S.A. Todos los derechos reservados. Está prohibido copiar, modificar y distribuir este vídeo sin el consentimiento expreso de XTB S.A.