Mastercard Mastercard

Mastercard • Mastercard Inc - class A

Investujte do akcií MA.US

Výkonnost v minulosti nebo budoucí prognózy nejsou spolehlivým ukazatelem budoucí výkonnosti.

Poplatky

Menší náklady, větší investice

0% poplatky*

*Platí pro akcie a ETF při měsíčním objemu do 100 000 EUR. Všechny transakce nad tento limit jsou zpoplatněny drobným poplatkem 0,2 % (min. 10 EUR). Může být účtován poplatek 0,5 % za konverzi měn.

Bezplatné vklady a výběry

Správa finančních prostředků bez nákladů pomocí vybraných platebních metod.

Otevření účtu zdarma

Proces dokončíte do 15 minut bez zbytečných formalit.

Vytvořte si účet

Otevřete si účet XTB v několika jednoduchých krocích. Získejte přístup na globální trhy a k široké nabídce investičních příležitostí.

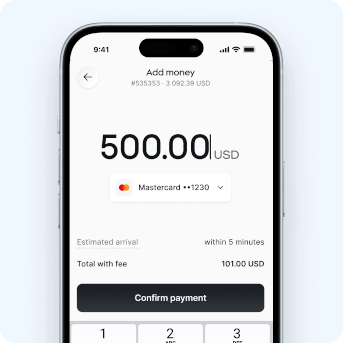
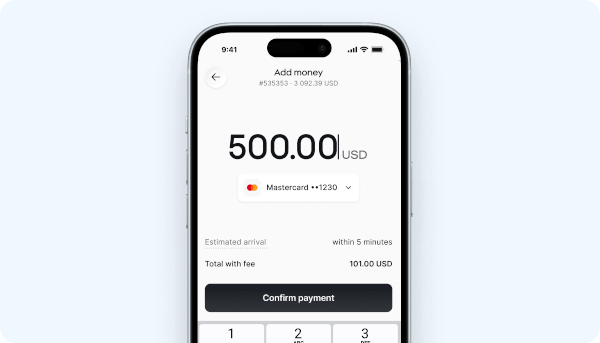
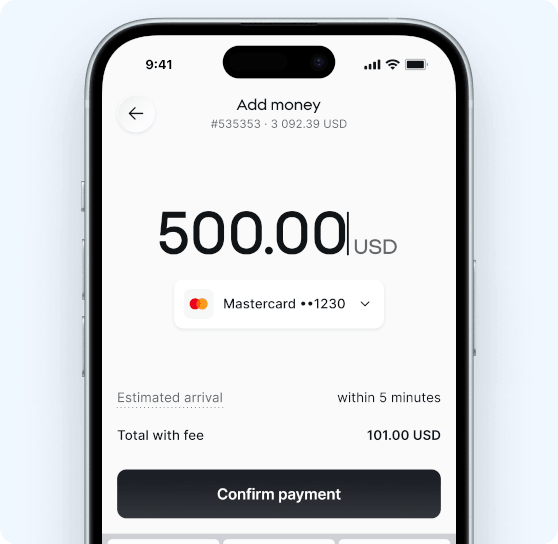
Vložte finanční prostředky

Vložte si na účet finanční prostředky pomocí jedné z dostupných platebních metod. Jakmile budou prostředky připsány, můžete začít investovat.

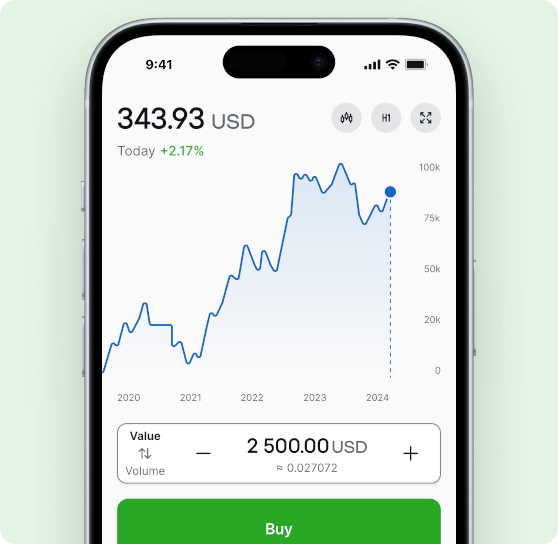
Kupte MA.US

Vyhledejte MA.US v aplikaci XTB, zvolte si částku, kterou chcete investovat, a zadejte pokyn. Začněte budovat své portfolio podle vlastních představ.

A nechte své peníze pracovat různými způsoby

Objevte další možnosti, jak nechat své peníze pracovat – od ETF a opcí až po CFD na komodity, indexy, kryptoaktiva a další instrumenty. Objevte Investiční plány a získávejte úrok z neinvestovaných finančních prostředků, zatímco čekáte na další investiční příležitost.

Populární na trzích

Nejobchodovanější akcie

Podívejte se, co obchoduje svět. Prozkoumejte některé z nejaktivněji obchodovaných akcií a objevte populární společnosti z globálních trhů.

Zprávy

Mějte přehled o vývoji trhu díky našim nejnovějším informacím

Na naši činnost dohlížejí přední finanční regulační orgány na několika trzích po celém světě.

O instrumentu

Investujte do MA.US s nulovými poplatky

Mastercard (MA) patří mezi největší globální platební společnosti. Firma nevydává kreditní karty ani neposkytuje úvěry, ale provozuje technologickou síť, která umožňuje elektronické platby mezi bankami, obchodníky, firmami a spotřebiteli po celém světě.

Mastercard jako infrastruktura bezhotovostní ekonomiky

Mastercard je jedním z hlavních pilířů moderních digitálních plateb. Její síť zpracovává platby kartou, online transakce, přeshraniční platby a další finanční operace, které propojují zákazníky, obchodníky a banky. Společnost tak těží z dlouhodobého přechodu od hotovosti k digitálním platbám.

Na rozdíl od bank Mastercard nenese klasické úvěrové riziko z vydaných kreditních karet. Karty pod značkou Mastercard vydávají banky a finanční instituce, které zároveň nesou riziko nesplacených úvěrů. Mastercard poskytuje hlavně platební síť, technologii, značku, bezpečnostní nástroje a zpracování transakcí.

Tento model je kapitálově lehčí než klasické bankovnictví. Výnosy firmy rostou hlavně s objemem plateb, počtem transakcí a rozvojem digitálního obchodu. Mastercard působí ve zhruba 210 zemích a teritoriích, což jí dává širokou geografickou diverzifikaci.

Obchodní model a hlavní zdroje příjmů

Mastercard funguje jako prostředník mezi vydavateli karet, obchodníky, bankami a spotřebiteli. Firma licencuje svou značku a technologii finančním institucím a vydělává na poplatcích spojených s používáním její platební sítě.

Mezi hlavní zdroje příjmů patří:

  • poplatky z domácích transakcí, tedy platby uskutečněné v rámci jedné země,
  • poplatky z přeshraničních transakcí, které vznikají při platbách mezi různými zeměmi,
  • zpracování transakcí, včetně autorizace, clearingu a vypořádání karetních plateb,
  • další služby, například kybernetická bezpečnost, věrnostní programy, konzultace, datová analytika a detekce podvodů pomocí umělé inteligence.

Důležitá je hlavně škálovatelnost. Mastercard nemusí fyzicky prodávat zboží ani držet úvěry ve vlastní bilanci. Čím více transakcí projde její sítí, tím větší prostor má pro růst výnosů, služeb a marží.

Investiční charakteristika akcií Mastercard

Akcie Mastercard (MA) představují expozici na dlouhodobý růst digitálních plateb, e-commerce, mobilních peněženek, přeshraničního cestování a platebních služeb pro firmy. Firma je často srovnávána se společností Visa, protože obě stojí na podobném síťovém modelu, vysoké ziskovosti a globálním dosahu.

Mastercard je relativně odolná společnost, protože elektronické platby se používají v každodenní ekonomice. Zároveň ale není imunní vůči recesi. Pokud spotřebitelé a firmy utrácejí méně, může klesnout objem transakcí, přeshraniční platby i poplatkové výnosy.

Dlouhodobý investiční příběh podporuje růst bezhotovostní ekonomiky. Mnoho regionů světa stále není plně digitalizovaných, což vytváří prostor pro vyšší adopci karet, mobilních plateb a digitálního bankovnictví. Významné mohou být hlavně trhy v Africe, jihovýchodní Asii a dalších méně penetrovaných regionech.

Inovace, bezpečnost a nové platební oblasti

Mastercard investuje do oblastí, které mohou rozšířit její roli mimo klasické karetní platby. Patří sem kybernetická bezpečnost, otevřené bankovnictví, umělá inteligence, digitální identita, platby v reálném čase, B2B platby a vybraná blockchainová řešení.

Růstovým tématem je také komerční placení mezi firmami. Firemní platby jsou často složitější, méně digitalizované a objemově významné. Pokud Mastercard dokáže posílit služby pro podniky, může rozšířit příjmy mimo běžné spotřebitelské transakce.

Společnost sleduje také digitální aktiva a rozvoj nových forem plateb. Partnerství s kryptoměnovými firmami jí pomáhají přizpůsobovat síť měnící se platební infrastruktuře. Pro Mastercard je přitom důležité držet krok s inovacemi, aniž by ohrozila důvěru, bezpečnost a regulatorní kompatibilitu.

Hlavní rizika a růstový výhled akcií Mastercard

Mezi hlavní katalyzátory patří růst e-commerce, mobilních plateb, bezkontaktních transakcí, otevřeného bankovnictví, B2B plateb a adopce karet v rozvíjejících se regionech. Silná značka a globální síť dávají Mastercard významnou konkurenční výhodu.

Rizika souvisí hlavně s regulací poplatků, antimonopolním dohledem, konkurencí a bezpečností. Platební sítě jsou pod drobnohledem vlád, které mohou řešit výši poplatků nebo konkurenční postavení velkých hráčů. Konkurenci představují Visa, American Express, PayPal, Square, fintech firmy i platební ekosystémy společností Apple, Google a Amazon.

Dalším rizikem je kybernetická bezpečnost. Jakýkoli významný incident by mohl poškodit reputaci Mastercard a oslabit důvěru v její síť. Investoři by proto měli sledovat objemy transakcí, přeshraniční platby, regulatorní vývoj, technologické investice a konkurenci v digitálních platbách.

ISIN

-

Obchodní dny

-

Obchodní hodiny

15:30 - 22:00

Poplatky

0 USD

Minimální hodnota pokynu

10 USD

Zajímavosti

Co byste měli vědět před investováním do MA.US

Bez úvěrového rizika: Mastercard nevydává karty ani neposkytuje úvěry zákazníkům. Úvěrové riziko nesou banky, zatímco Mastercard vydělává hlavně na zpracování plateb a síťových poplatcích.


Priceless kampaň: Reklamní kampaň Priceless byla spuštěna v roce 1997. Stala se jednou z nejznámějších kampaní v historii platebních karet a posílila emocionální vazbu ke značce Mastercard.


Vstup na burzu: Mastercard vstoupila na burzu v roce 2006. Tím se postupně oddělila od historického bankovního modelu vlastnictví a začala fungovat jako samostatná globální platební společnost.


Bezkontaktní platby: Mastercard patřila mezi rané podporovatele bezkontaktního placení. Tento trend prudce zrychlil po pandemii COVID-19, kdy zákazníci více preferovali rychlé a hygieničtější platby.


Udržitelnostní cíl: Mastercard si stanovila cíl dosáhnout nulových čistých emisí uhlíku do roku 2040. Součástí širších aktivit je také iniciativa Priceless Planet Coalition zaměřená na výsadbu stromů.


Často kladené otázky

Máte ještě nějaké otázky?

Připravili jsme odpovědi na nejčastější otázky. Pokud nenajdete to, co hledáte, kontaktujte prosím náš zákaznický servis.

Mastercard provozuje globální platební síť, která umožňuje elektronické transakce mezi spotřebiteli, obchodníky, bankami a firmami. Zaměřuje se na technologii, bezpečnost a zpracování plateb.


Ne. Mastercard karty přímo nevydává a neposkytuje zákazníkům úvěry. Karty pod značkou Mastercard vydávají banky a finanční instituce, které nesou úvěrové riziko.


Mastercard vydělává hlavně na poplatcích ze zpracování transakcí, domácích a přeshraničních plateb, licencování značky, datových službách, bezpečnostních řešeních a konzultačních aktivitách.


Mezi hlavní konkurenty patří Visa, American Express, PayPal, Square a další fintech společnosti. Rostoucí konkurenci představují také platební ekosystémy velkých technologických firem.


Mezi hlavní rizika patří recese, pokles spotřebitelských výdajů, regulace poplatků, antimonopolní tlak, kybernetické incidenty a konkurence ze strany fintech firem a technologických platforem.


Investoři sledují Mastercard kvůli růstu digitálních plateb, globálnímu dosahu, vysoké škálovatelnosti, silné značce, nízkému úvěrovému riziku a investicím do bezpečnosti, AI a nových platebních služeb.


Akcie je druh cenného papíru, který představuje vlastnictví společnosti. Představuje nárok na část aktiv a zisků společnosti.

Vlastnictvím akcií můžete potenciálně těžit z růstu a úspěchu společnosti. Existuje několik způsobů, jak vám akcie mohou vydělat peníze: výplata dividend (některé společnosti vyplácí dividendy, což jsou platby akcionářům ze zisků společnosti), zhodnocení kapitálu (když se cena akcií, které vlastníte, zvýší, můžete akcie prodat se ziskem), rozdělení akcií (když společnost rozdělí své akcie, vydá více akcií stávajícím akcionářům, čímž se zvýší počet akcií, které vlastníte. To může také vést ke zvýšení hodnoty vaší investice).

Existují tři hlavní typy akcií: kmenové akcie (dávají svému majiteli hlasovací právo na schůzi akcionářů a nárok na část zisku společnosti prostřednictvím dividend), prioritní akcie (vyplácejí dividendy v pevně stanovené výši a mají vyšší nárok na aktiva a zisky než kmenové akcie; obvykle nejsou spojeny s hlasovacím právem) a warranty (druh cenného papíru, který dává majiteli právo, ale ne povinnost, koupit nebo prodat určitý počet akcií za předem stanovenou cenu v určitém časovém rámci).

Nelze stanovit „vhodnou” akcii pro první nákup, protože to, co se považuje za vhodnou akcii, se může lišit v závislosti na individuálních finančních záměrech a toleranci k riziku. Je důležité, aby jednotlivci před nákupem důkladně prozkoumali každou potenciální investici a zvážili svou vlastní finanční situaci.