


Úterní seanci bude dominovat především oficiální začátek čtvrtletní výsledkové sezony v USA. Investoři se seznámí s výsledky největších amerických finančních institucí, včetně JPMorgan Chase, Goldman Sachs, Citigroup a Wells Fargo. Ty umožní posoudit kondici bankovního sektoru, kvalitu úvěrových portfolií a odolnost spotřebitelů v prostředí přetrvávajících vysokých úrokových sazeb.
Důležitým tržním faktorem zůstává také geopolitická situace na Blízkém východě. Zprávy o pozastavení letů společností Etihad a Qatar Airways posilují obavy z eskalace konfliktu a udržují zvýšenou rizikovou prémii na ropném trhu. Z Austrálie během noci přišel jestřábí zápis ze zasedání RBA, který zdůraznil potřebu déle tlumit domácí poptávku, aby se podařilo zkrotit inflaci. Podnikatelský sentiment v zemi však prudce poklesl. Japonská data naopak ukázala výrazné zpomalení růstu výrobních cen — PPI na 6,8 % meziročně — a zmírnila tlak na rychlé zvyšování sazeb Bank of Japan. Během dne mohou volatilitu vyvolat projevy představitelů Fedu Wallera, Barkina a Collinsové a konečný údaj německé inflace CPI.
Klíčové údaje z asijské seance
- Japonsko – výrobní inflace PPI za září: 6,8 % meziročně, očekávání 7,6 %, předchozí údaj 7,6 %. Výrazné zpomalení nákladových tlaků u výrobců zmírňuje inflační tlak v japonské ekonomice.
- Japonsko – bankovní úvěry za září: 5,3 % meziročně, očekávání 5,5 %, předchozí údaj 5,3 %. Růst úvěrů si zachoval tempo z předchozího měsíce, mírně však zaostal za očekáváním trhu.
- Austrálie – index podnikatelské důvěry NAB za září: −13 bodů, předchozí údaj −9 bodů. Prohlubující se negativní nálada firem odráží rostoucí zátěž restriktivní měnové politiky a nákladových tlaků.
- Velká Británie – ukazatel maloobchodních tržeb BRC za září: 1,0 % meziročně, očekávání 0,8 %, předchozí údaj 0,5 %. Lepší než očekávaný výsledek naznačuje mírné zlepšení ochoty britských spotřebitelů utrácet.
Makroekonomický kalendář
- 02:30 – Austrálie: Zápis ze zasedání RBA o měnové politice.
- 05:00 – Velká Británie: Projev členky MPC Bank of England Megan Greeneové.
- 08:00 – Německo: Konečný údaj inflace CPI meziměsíčně. Očekávání 0,6 %, předchozí údaj 0,6 %.
- 09:45 – USA: Projev guvernéra Fedu Christophera Wallera.
- 12:00 – USA: Index optimismu malých podniků NFIB. Očekávání 98,1 bodu, předchozí údaj 98,7 bodu.
- 14:15 – USA: Týdenní změna zaměstnanosti ADP. Předchozí údaj 23,8 tisíce.
- 16:00 – USA: Prodeje existujících domů. Očekávání 3,95 milionu, předchozí údaj 3,98 milionu.
- 16:30 – Austrálie: Předstihový ekonomický index Conference Board meziměsíčně. Předchozí údaj 0,5 %.
- 19:00 – USA: Projev prezidenta richmondského Fedu Thomase Barkina.
- 22:00 – USA: Projev prezidentky bostonského Fedu Susan Collinsové.
- 23:45 – Nový Zéland: Příjezdy turistů meziměsíčně. Předchozí údaj 0,5 %.
- Čas neurčen – Čína: Peněžní zásoba M2 meziročně. Očekávání 7,4 %, předchozí údaj 7,5 %.
- Čas neurčen – Čína: Nové bankovní úvěry. Očekávání 1 025 miliard, předchozí údaj 60 miliard.
- Celý den – globálně: Výroční zasedání MMF a Světové banky, druhý den.
Firemní výsledky
- JPMorgan Chase (JPM) – před otevřením trhu, očekávaný zisk na akcii 5,94 USD. Největší americká banka je klíčovým ukazatelem finanční kondice spotřebitelů a rozsahu tvorby rezerv na úvěrové ztráty.
- Johnson & Johnson (JNJ) – před otevřením trhu, očekávaný zisk na akcii 2,53 USD. Defenzivní barometr zdravotnického sektoru a stability poptávky po zdravotnickém vybavení a léčivech.
- UnitedHealth Group (UNH) – před otevřením trhu, očekávaný zisk na akcii 4,12 USD. Nabídne důležitý pohled na náklady zdravotní péče a ziskovost amerického pojistného trhu.
- Goldman Sachs (GS) – před otevřením trhu, očekávaný zisk na akcii 12,90 USD. Klíčový barometr aktivity kapitálových trhů, výnosů z obchodování a oživení fúzí a akvizic.
- Wells Fargo (WFC) – před otevřením trhu, očekávaný zisk na akcii 1,85 USD. Významný hráč amerického hypotečního trhu a ukazatel vývoje čistých úrokových výnosů.
- Citigroup (C) – před otevřením trhu, očekávaný zisk na akcii 2,66 USD. Společnost procházející transformací nabídne pohled na globální firemní finanční toky a transakční bankovnictví.
- Domino’s Pizza (DPZ) – před otevřením trhu, očekávaný zisk na akcii 4,33 USD. Ukazatel zbytných spotřebitelských výdajů v segmentu rychlého občerstvení.
- Albertsons Companies (ACI) – před otevřením trhu, očekávaný zisk na akcii 0,31 USD. Ukazatel nákupního chování domácností v prostředí růstu cen potravin.
- AZZ (AZZ) – po uzavření trhu, očekávaný zisk na akcii 1,82 USD. Výsledky odrážejí poptávku po povrchových úpravách kovů a kondici průmyslové infrastruktury.
- Další dnes reportující společnosti: FB Financial Corporation (FBK, před otevřením trhu, očekávaný zisk na akcii 1,21 USD), Unity Bancorp (UNTY, očekávaný zisk na akcii 1,49 USD), FingerMotion (FNGR) a Biomerica (BMRA).
Trhy ke sledování
- S&P 500 / finanční sektor (XLF): Výsledky velkých finančních institucí určí směr amerických indexů na začátku čtvrtletí.
- Ropa Brent a WTI: Napětí na Blízkém východě a pozastavení letů v regionu vytvářejí poptávkový tlak v prostředí obav o plynulost dodávek.
- Australský dolar (AUD/USD): Pár reaguje na kontrast mezi jestřábím zápisem RBA a prudkým propadem podnikatelské důvěry NAB při globálním ústupu od rizika.
US500: Index roste, banky nikoli. Výsledková sezona prověří tento rozdíl
Dnešní začátek výsledkové sezony amerických bank přichází na trh, který vysílá smíšené signály. US500 vytvořil uptrend od minima z poloviny září kolem 7 550 bodů a testuje maxima v oblasti 7 800–7 850 bodů. Problémem je, že se tak děje bez účasti předních finančních titulů.
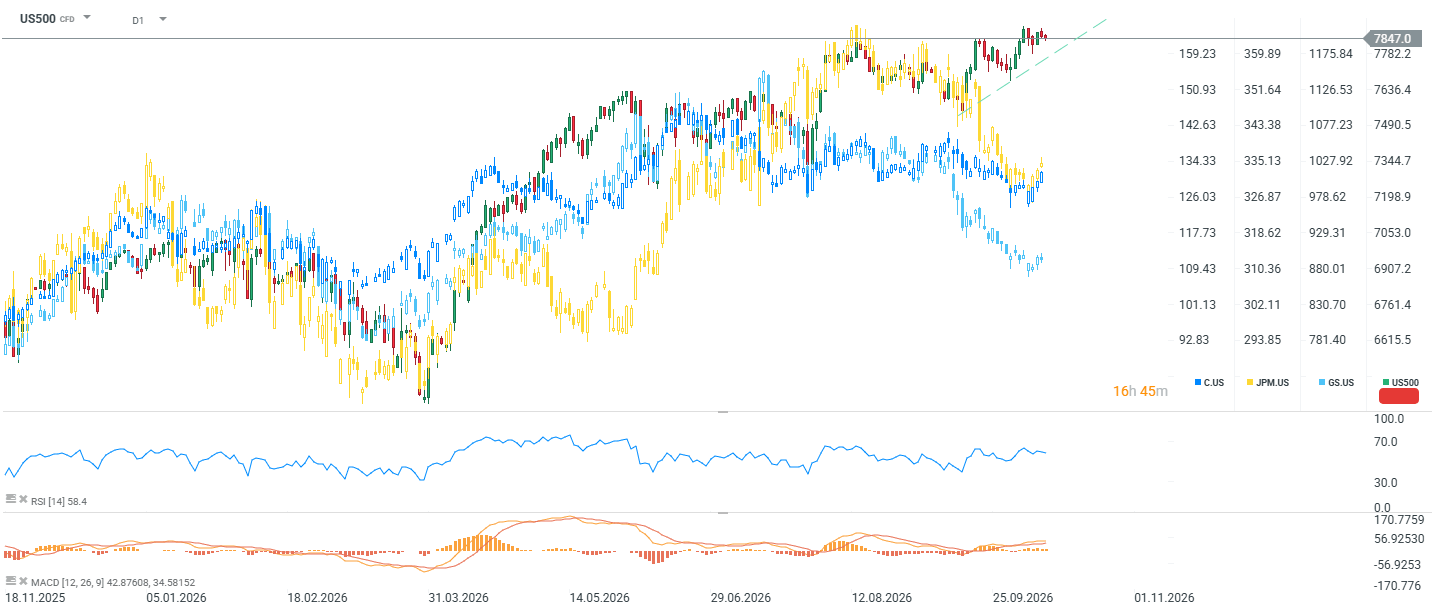
JPMorgan a Citi se od srpna pohybují do strany a nepotvrzují nová maxima indexu. Relativně nejlépe si vede Goldman Sachs, ani jeho akcie však přesvědčivě neprorážejí nad předchozí maxima. Jde o klasický varovný signál: pokud index roste bez potvrzení ze sektoru, který slouží jako barometr úvěrové kondice ekonomiky, jeho růst stále více závisí na úzké skupině lídrů mimo finanční sektor.
Indikátory potvrzují spíše slábnoucí momentum než možný obrat trendu. RSI (14) na 58,4 bodu se nachází v neutrálním pásmu a technicky zůstává prostor pro další pohyb. MACD však navzdory rostoucím cenám vykazuje zmenšující se histogram — negativní divergenci momenta podobnou té, která předcházela zářijové korekci.
Co to znamená pro reakci na výsledky?
Silné výsledky, zejména v obchodování a investičním bankovnictví, by mohly tento rozdíl odstranit nejpříznivějším způsobem: růstem bankovních akcií, který by potvrdil sílu indexu. Rizikem je scénář solidních výsledků doprovázených opatrným výhledem ohledně kvality úvěrů a tvorby rezerv. Trh by pak mohl považovat rozdílný vývoj za opodstatněný a začít vybírat zisky, což by cenu přiblížilo k trendové linii kolem 7 600–7 650 bodů, případně níže k 7 300–7 350 bodům. Přispět by mohl také výprodej technologických akcií vzhledem k silné korelaci mezi Nasdaqem a KOSPI.



Ranní shrnutí: Propad technologií v Asii a jestřábí centrální banky ve stínu ropného šoku (13.10.2026)



📊 Shrnutí trhů: Evropa se zotavuje navzdory dražší ropě a silnějšímu dolaru (12.10.2026)


Graf dne: Zachrání razantní balíček regulatorních opatření RBI rupii? (12.10.2026)


Ekonomický kalendář: Kde dnes zůstanou burzy zavřené? (12.10.2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.