


Zlato míří k nejhoršímu týdnu od března a propadlo se na nejnižší úroveň od září 2025. Od lednového vrcholu už ztratilo více než 34 %. Tempo výprodeje za poslední dva týdny téměř přesně kopíruje březen 2020. Tehdy po vlně nucených prodejů následoval prudký odraz. Tentokrát ale chybí palivo, které ho tehdy pohánělo: Fed sazby nesnižuje, naopak signalizuje jejich zvyšování.
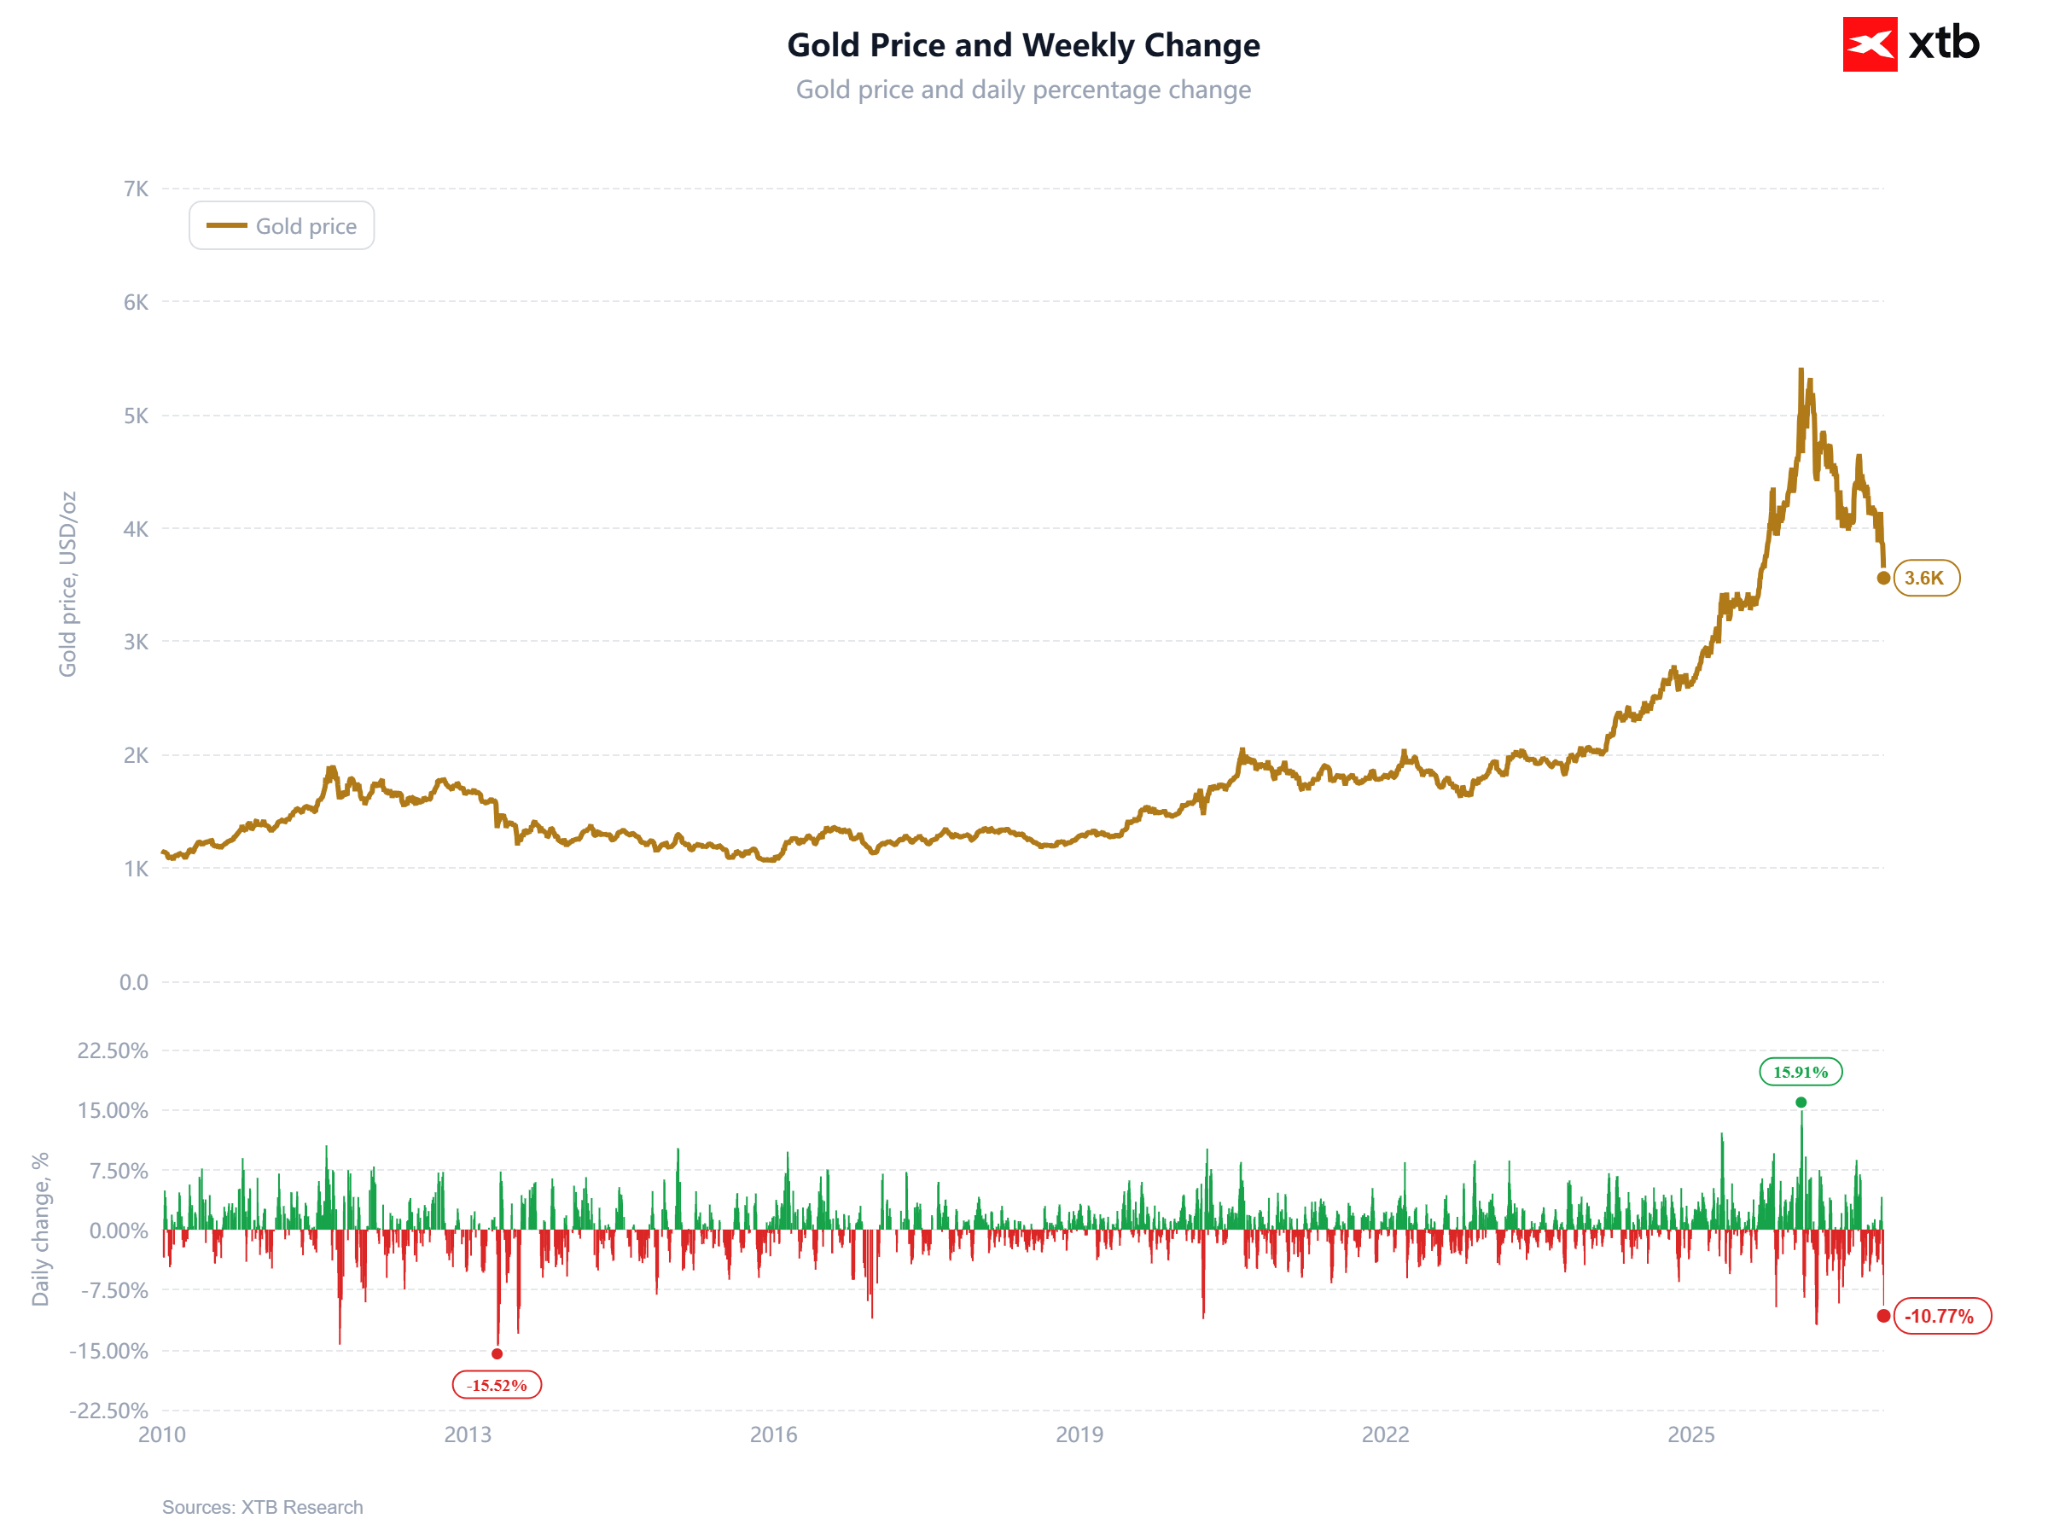
Pravděpodobně nejhorší týden zlata od března se chýlí ke konci. Zdroj: XTB
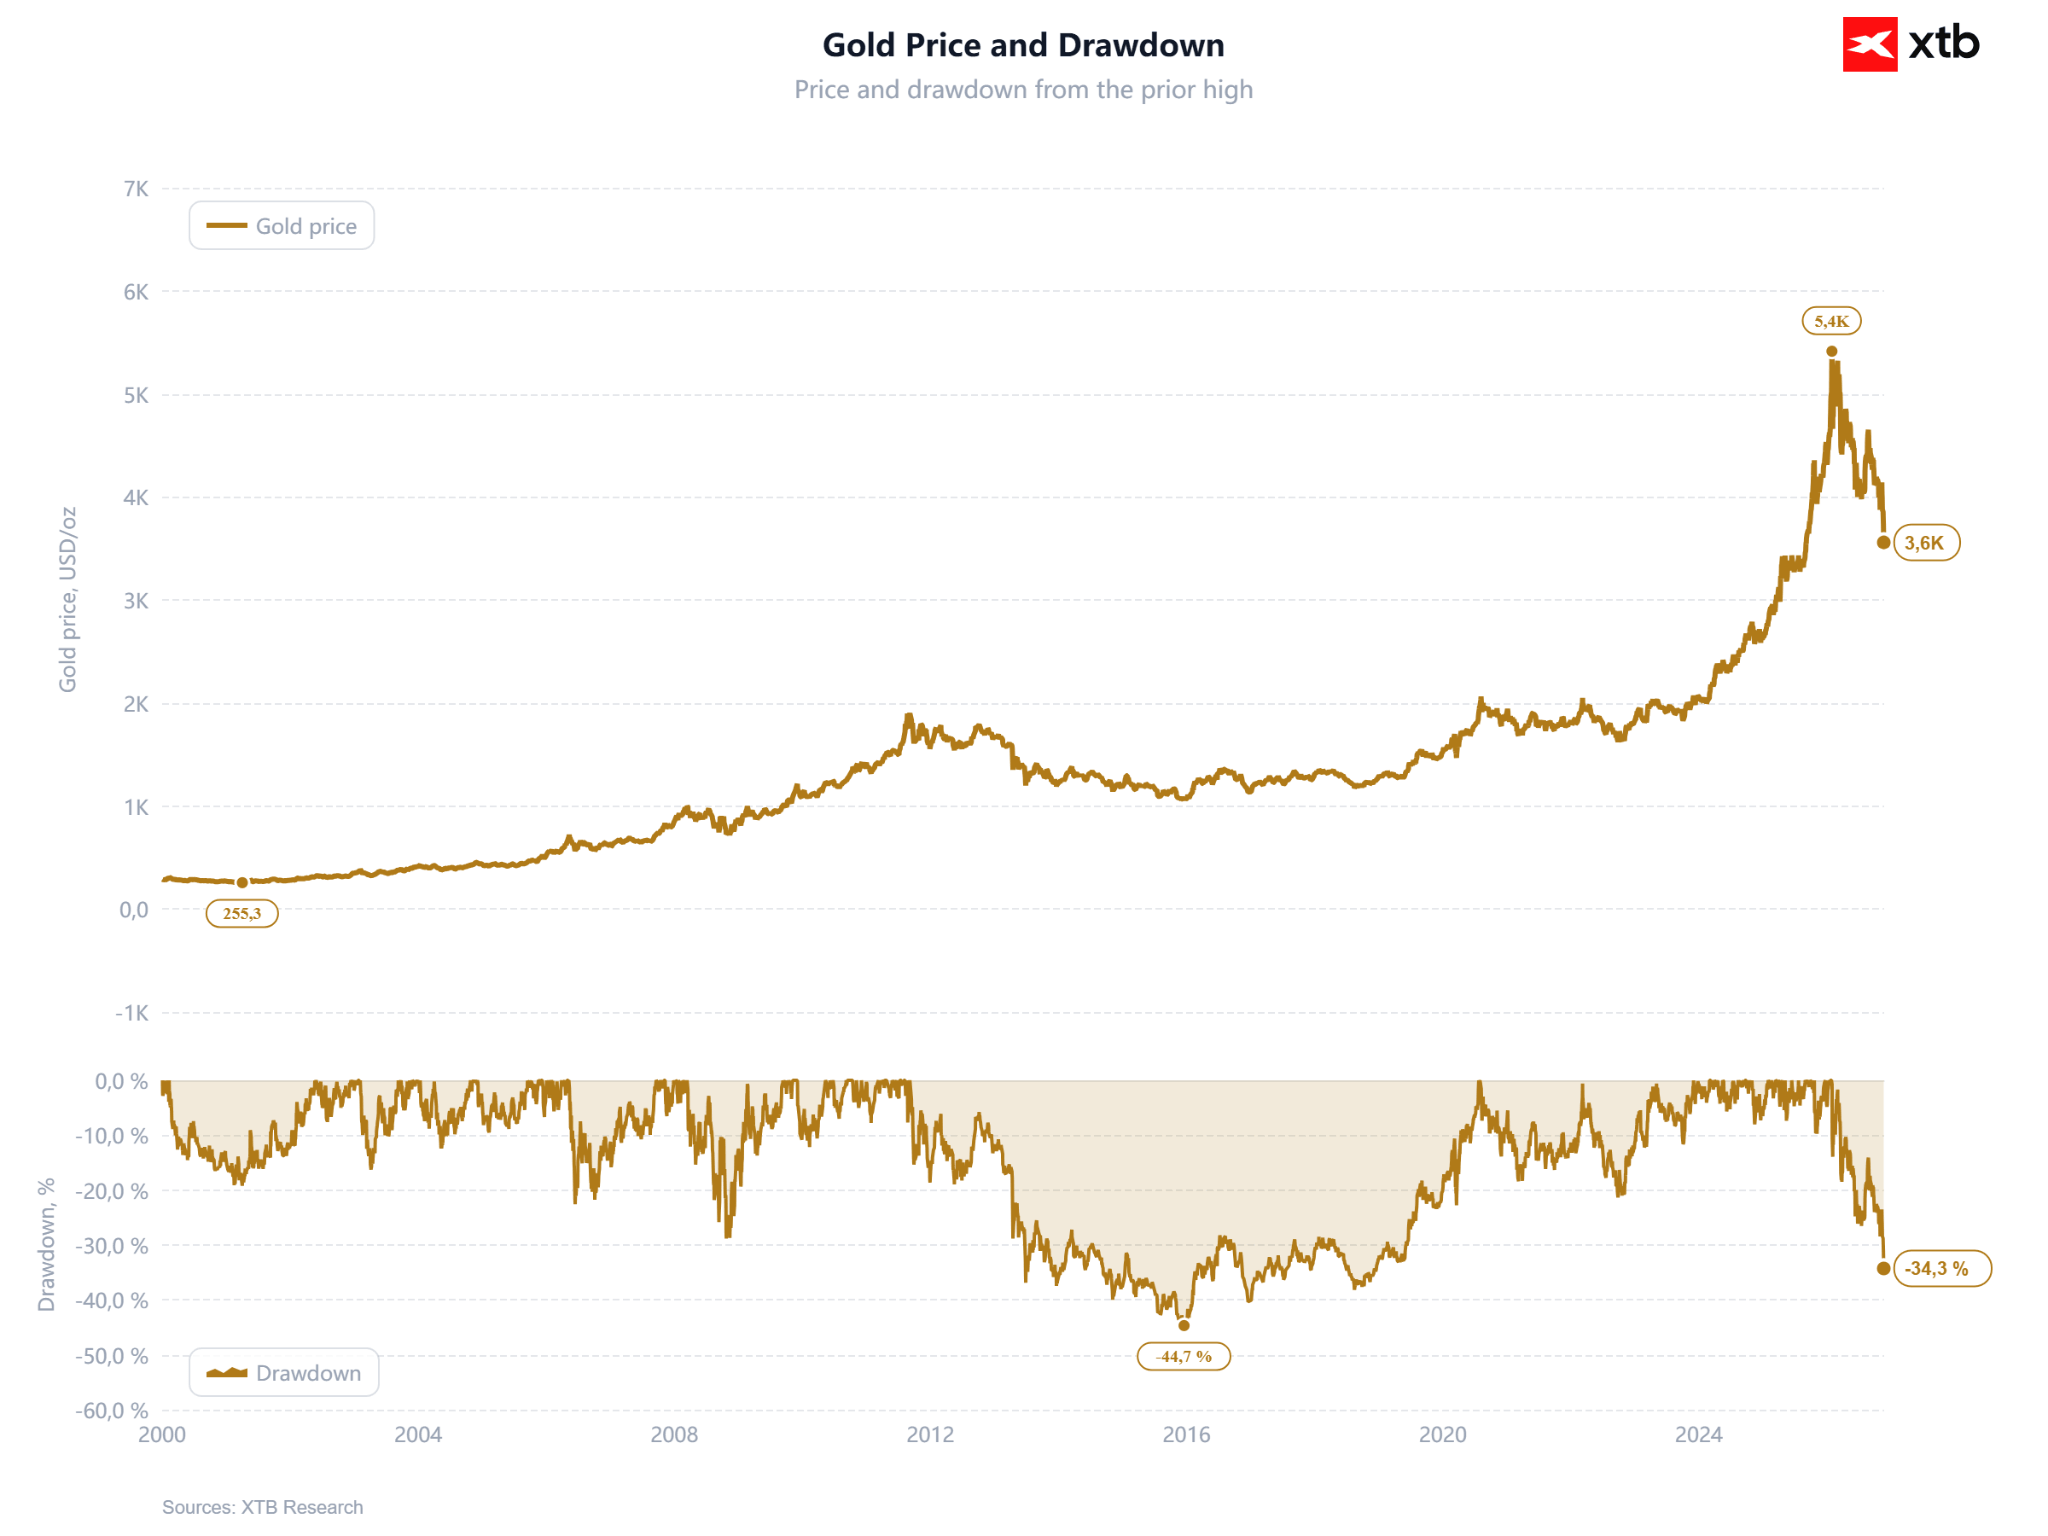 Pokles od vrcholu už dosahuje přes 34 %. Rozsah propadu je bezprecedentní. Zdroj: XTB
Klíčová data:
- Spotové zlato: 3 559 USD/oz (20. listopadu ráno), což představuje výprodej kolem 2 %, během asijské seance jsme ale zaznamenali propad o více než 3 % a úroveň pod 3 515 USD.
- Od rekordu 5 400 USD (28. ledna 2026): -34 %. Od vypuknutí války mezi USA a Íránem (27. února: 5 278 USD): -33 %.
- Stříbro: 42,15 USD/oz, tento týden pokles o cca 14 %, od lednového vrcholu (116,6 USD) pokles o 64 %.
- Trh nyní počítá s 97% pravděpodobností zvýšení sazeb Fedu o 25 bazických bodů v prosinci (CME FedWatch) a s 3% pravděpodobností zvýšení o 50 bazických bodů.
- Výnos 10letých amerických státních dluhopisů: 5,008 %, letos 28 uzávěrek nad 5 %. Reálný výnos 10letých TIPS: 2,86 %, oproti 1,89 % v den rekordního maxima zlata.
- Dolarový index DXY: 103,8, nejvýše za 19 měsíců, čtvrtý týden růstu v řadě.
Nasdaq 100: -15 % od vrcholu ze 6. října. MSCI World: -9 % od srpnového vrcholu. Asijské akcie míří k nejhoršímu týdnu od roku 2020.
Je za tím likvidita? Částečně ano
Tento týden zlato klesá spolu s akciemi, nikoli proti nim. Od 30. září ztratilo zlato 13 %, což odpovídá Nasdaqu 100, zatímco stříbro je dole o 29 %. Širší výprodej na trhu odstartovala umělá inteligence. Vstup Anthropicu na burzu nedokázal obnovit důvěru v sektor, výsledky Nvidie poklesy nezastavily a tchajwanské akcie zažívají nejhorší týden od roku 1991. Goldman Sachs upozorňuje na „slabou likviditu, která zesiluje cenové pohyby". Je zřejmé, že jde o nucenou likvidaci pozic. Zlato plní svou roli bezpečného zdroje kapitálu na pokrytí ztrát vzniklých například z poklesů akciových trhů. Investoři prodávají to, co drží v zisku a co lze rychle zpeněžit na pokrytí ztrát a výzev k dodatkovému vkladu u akcií. Po dvouletém růstovém trhu bylo tímto aktivem právě zlato.
Stojí za zdůraznění, že nejde o ojedinělou epizodu. Letos se zlato chová jako rizikové aktivum. Klouzavá 60denní korelace denních výnosů mezi zlatem a indexem MSCI World nyní činí 0,46 a v roce 2026 průměrně dosahovala 0,48. Mezi lety 2019 a 2024 byl průměr 0,14. Zlato se stalo přeplněnou pozicí, kterou drží stejní investoři jako technologické akcie. Když akcie klesají, zlato s nimi často klesá taky.
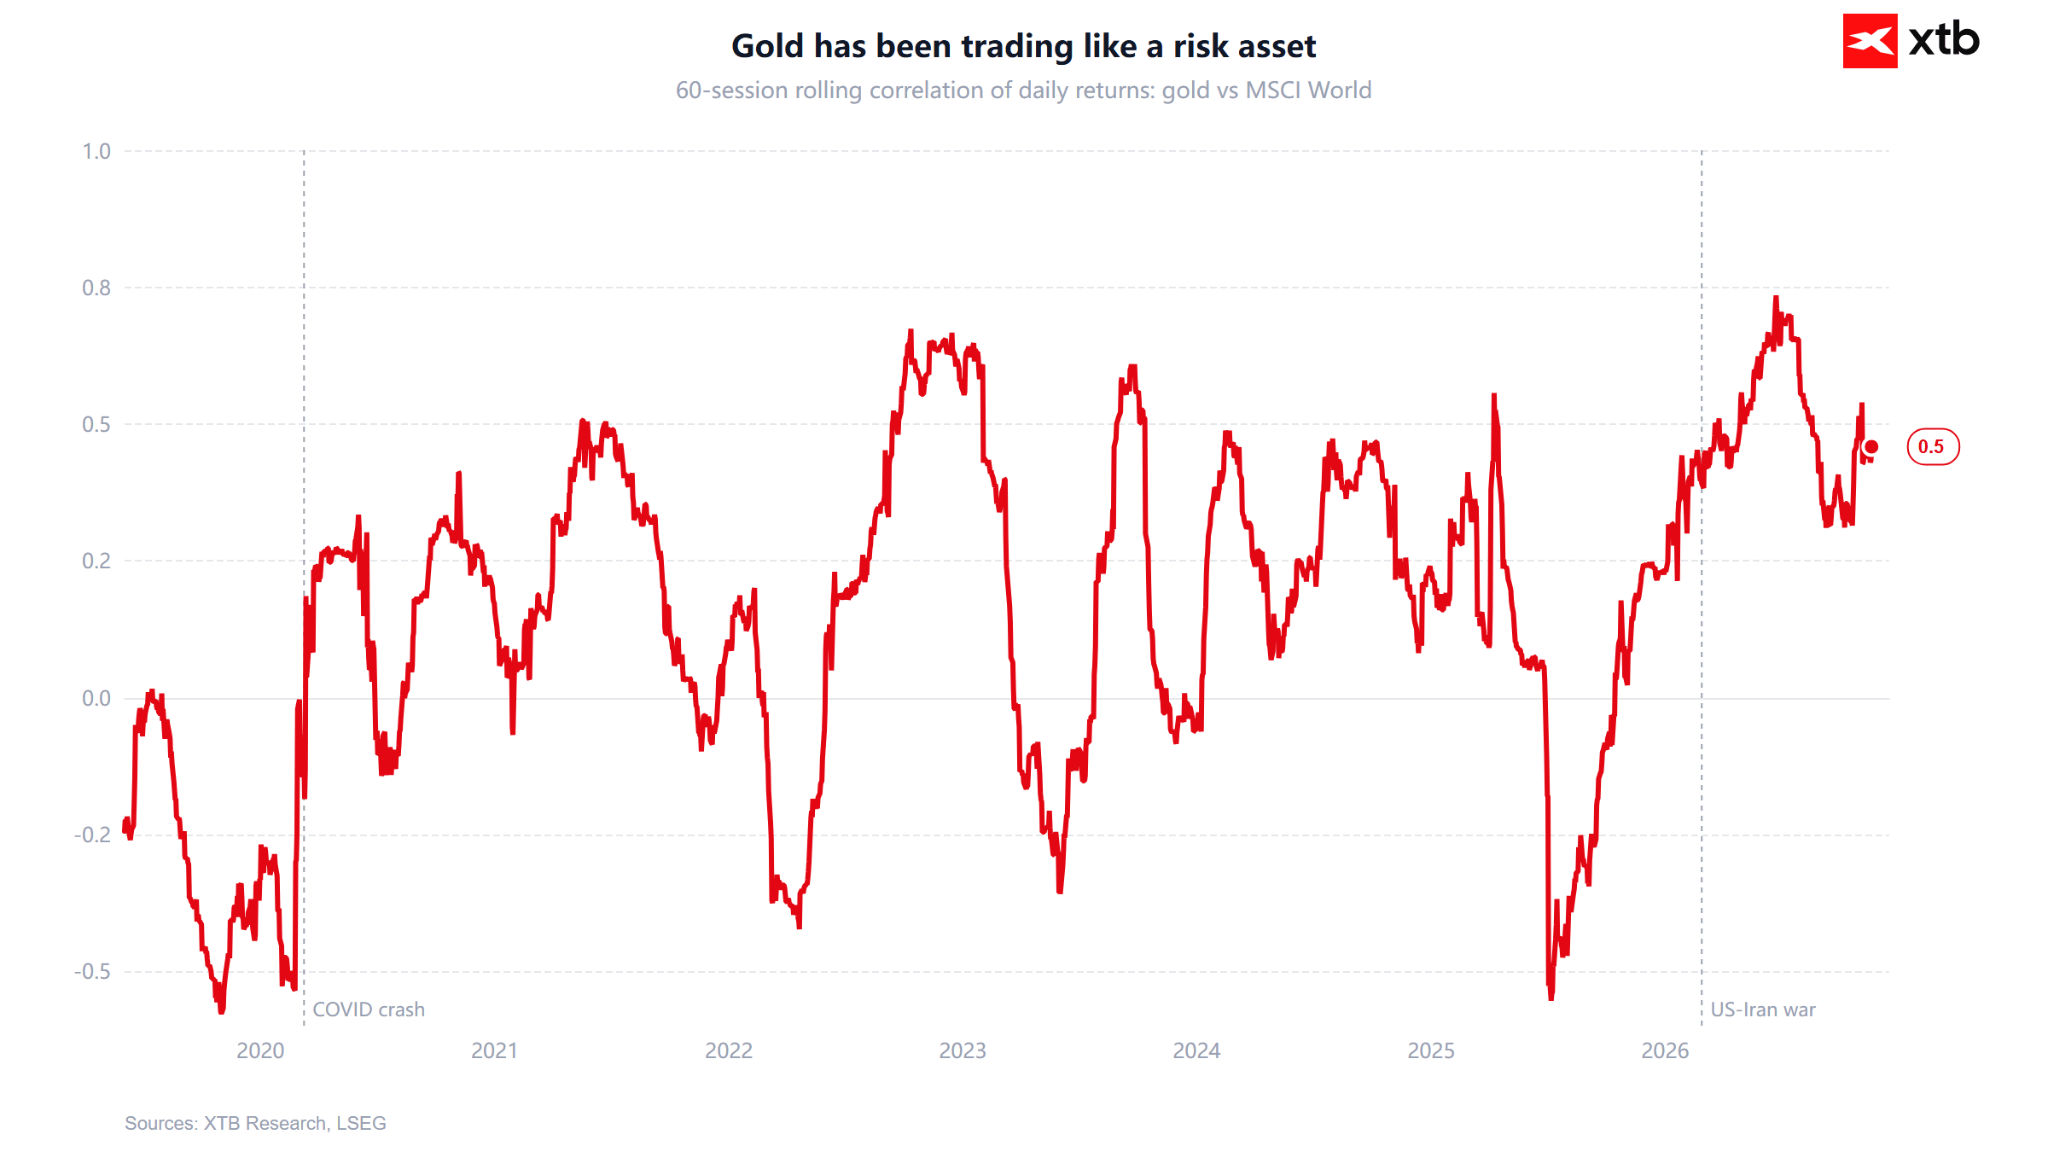
Likvidita ale vysvětluje hlavně tempo propadu, nikoli jeho směr. Zlato oslabuje už od února, kdy akcie ještě rostly. Hlavními hybateli jsou úrokové sazby a americký dolar. Válka s Íránem vyhnala nahoru ceny energií (Brent kolem 120 USD v březnu a dubnu) a zvedla inflaci, zatímco Fed přešel od snižování sazeb k signalizaci jejich zvyšování. Tento týden Goolsbee a Paulson naznačili, že sazby bude třeba znovu zvýšit. Zlato nenese žádný výnos, takže při reálných výnosech blízkých 3 % jsou náklady obětované příležitosti za jeho držení nejvyšší za mnoho let.
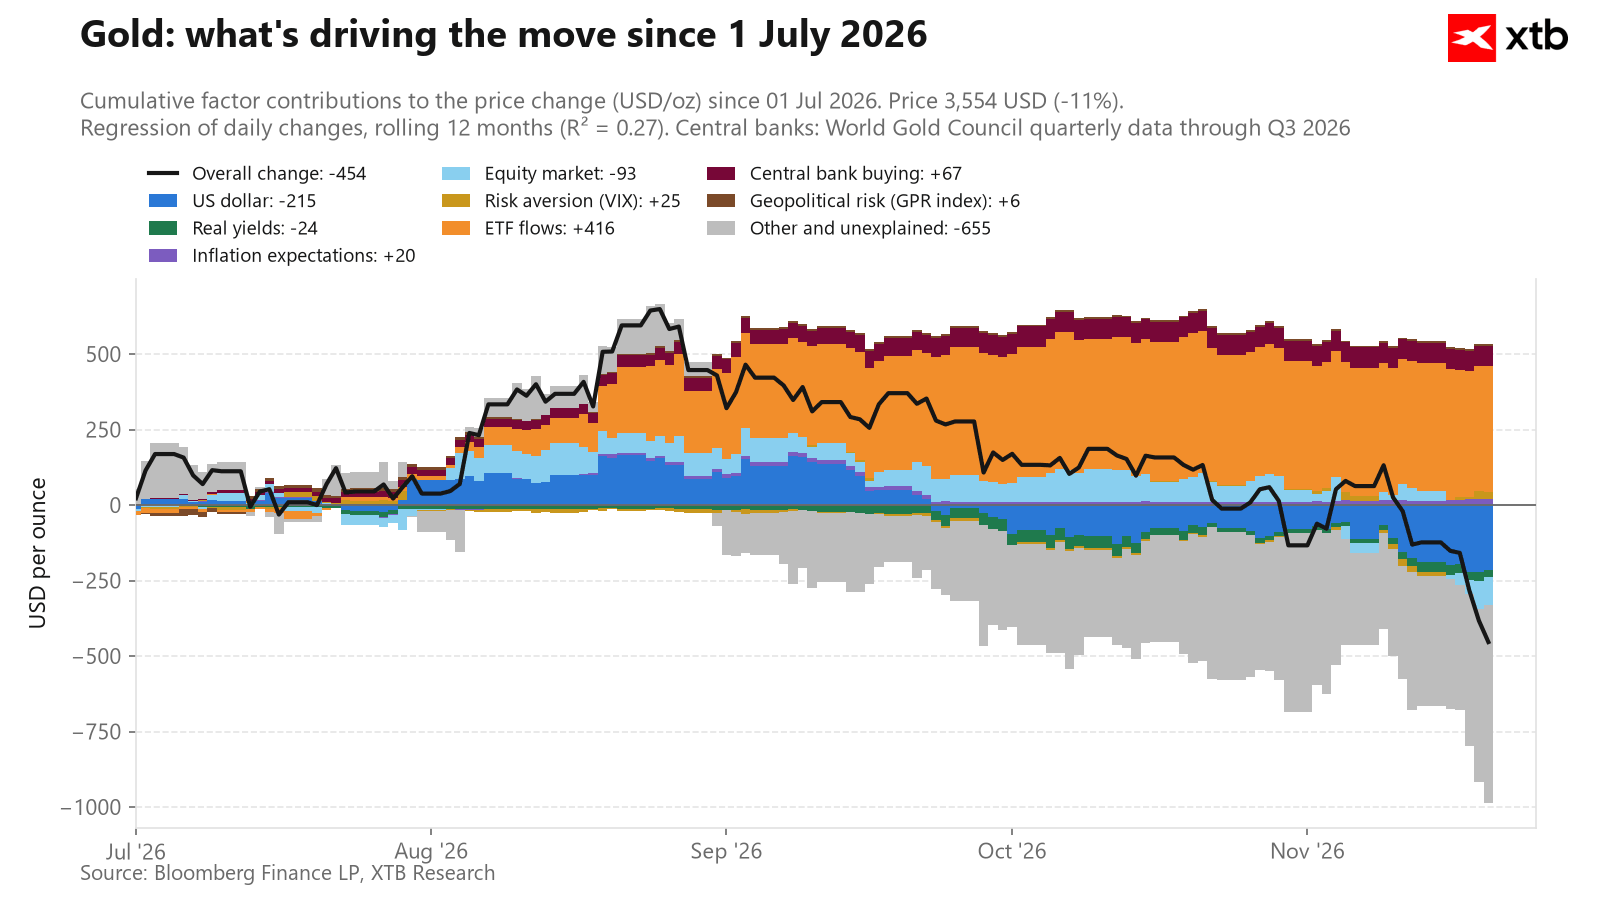 Většinu cenových pohybů dřívější části roku nešlo vysvětlit jediným faktorem. Šlo tedy o čistou spekulaci nebo vliv geopolitických obav. V současnosti také nedokážeme vysvětlit velkou část poklesu ceny zlata, který může souviset právě s faktory likvidity. Zdroj: Bloomberg Finance LP, XTB
Míříme k opakování roku 2020?
Pokud jde o cenový vývoj, podobnost je nápadná. Dne 9. března 2020 dosáhlo zlato lokálního vrcholu (1 680 USD) a během následujících 8 seancí ztratilo 12,45 %. Investoři tehdy prodávali vše během propadu způsobeného covidem. V roce 2026 ztratilo zlato od lokálního vrcholu z 9. listopadu (4 140 USD) za 8 seancí 12,5 %, prakticky totožný údaj. Dnes, v 9. seanci, dosahuje pokles přibližně 14 %.
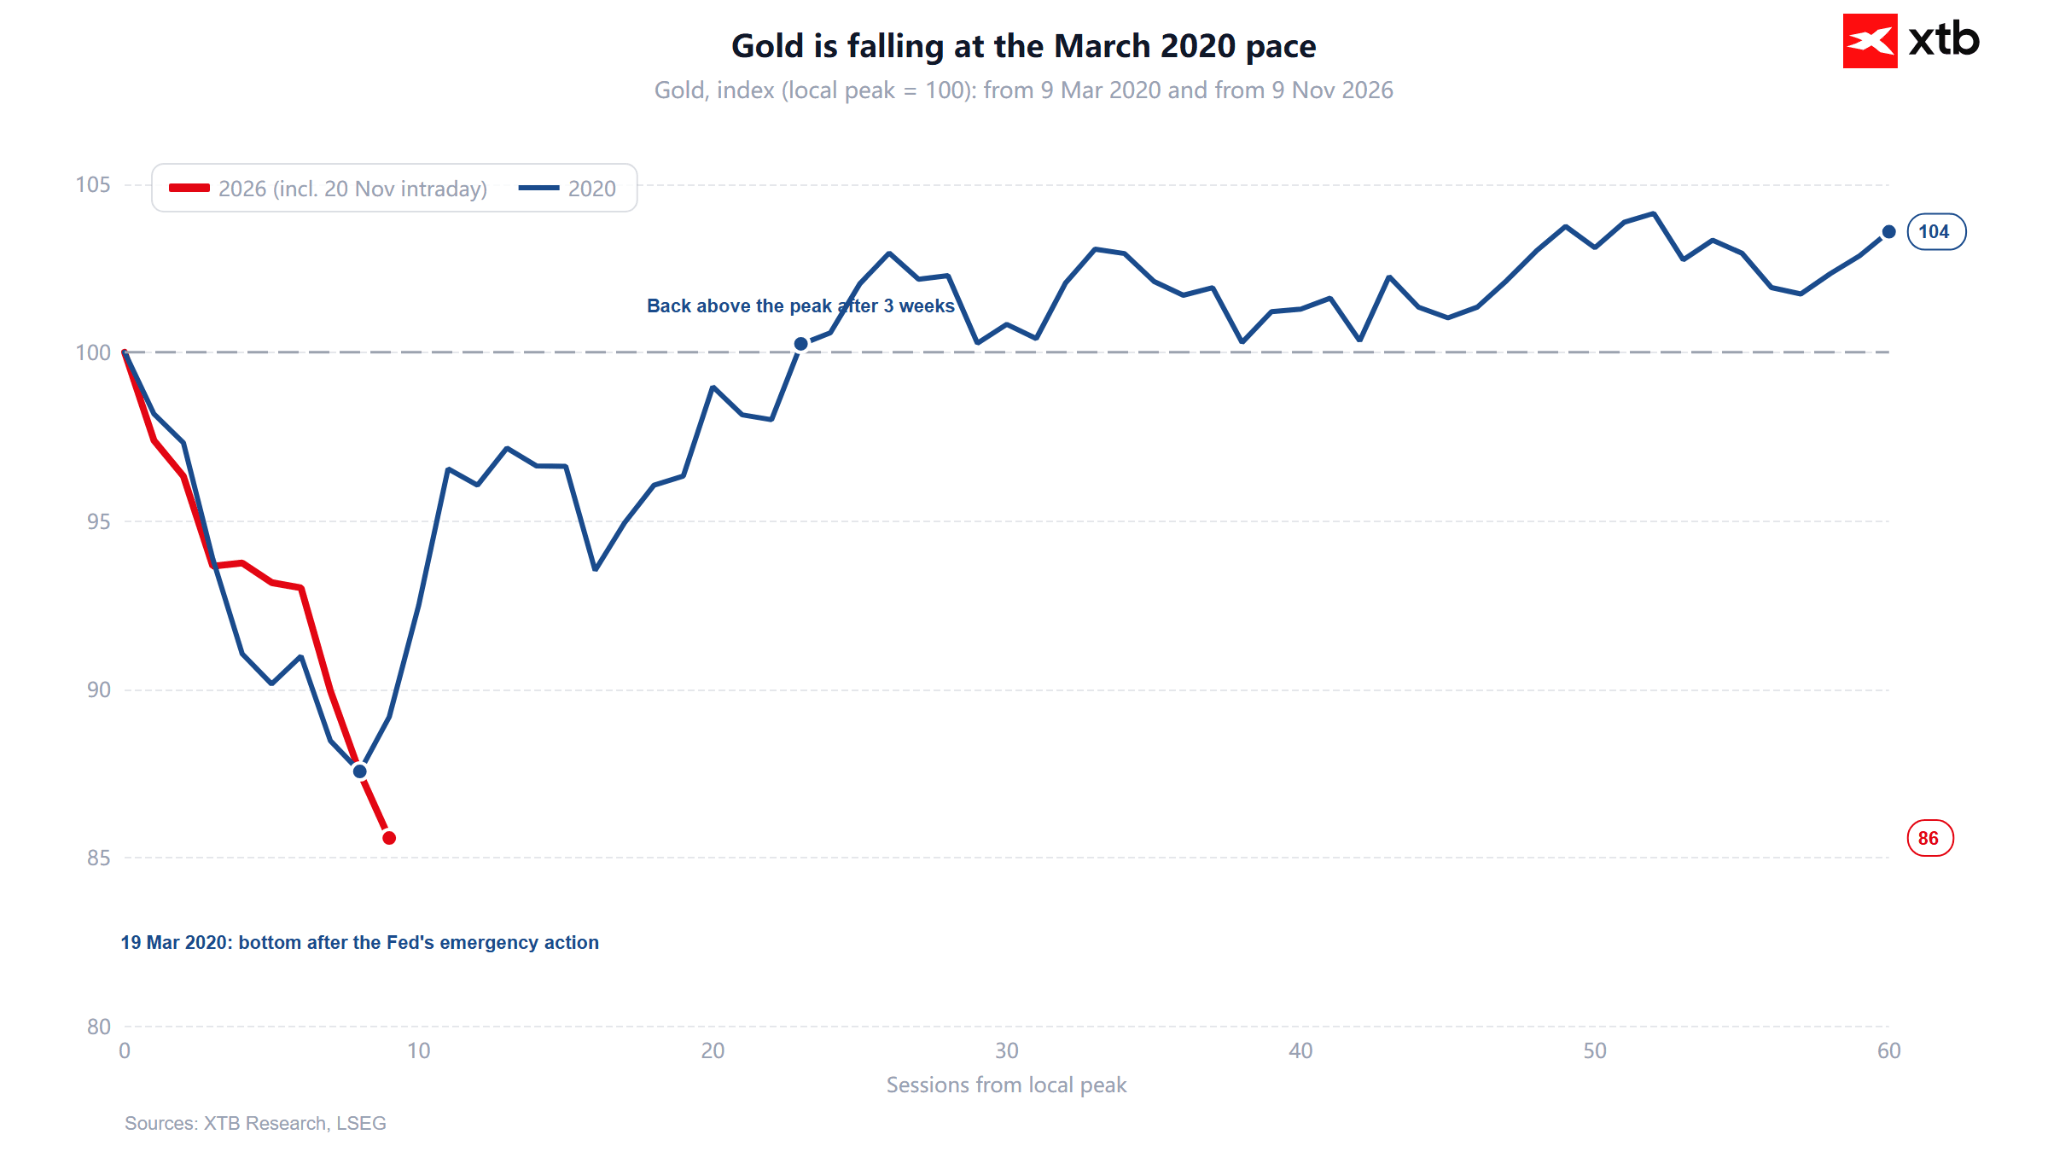
V roce 2020 nastalo dno 19. března a už 9. dubna se zlato vrátilo nad úroveň vrcholu před výprodejem. V srpnu pak zaznamenalo nový rekord 2 064 USD, zhruba o 40 % nad březnovým minimem. Odraz ale nezpůsobilo pouze vyčerpání nabídky. Fed snížil úrokové sazby na nulu, spustil neomezené kvantitativní uvolňování a swapové linky a dolar začal oslabovat. Reálný výnos 10letých TIPS klesl z +0,64 % v den dna na -1,09 % v srpnu.
Dnes se reálný výnos pohybuje na 2,86 %, blízko letošního maxima (2,95 % 5. října). Místo záchrany likvidity Fed signalizuje zvyšování sazeb a americký dolar je na nejsilnější úrovni za 19 měsíců. I když tedy cenový vývoj vypadá podobně, makroekonomické podmínky jsou zcela opačné.
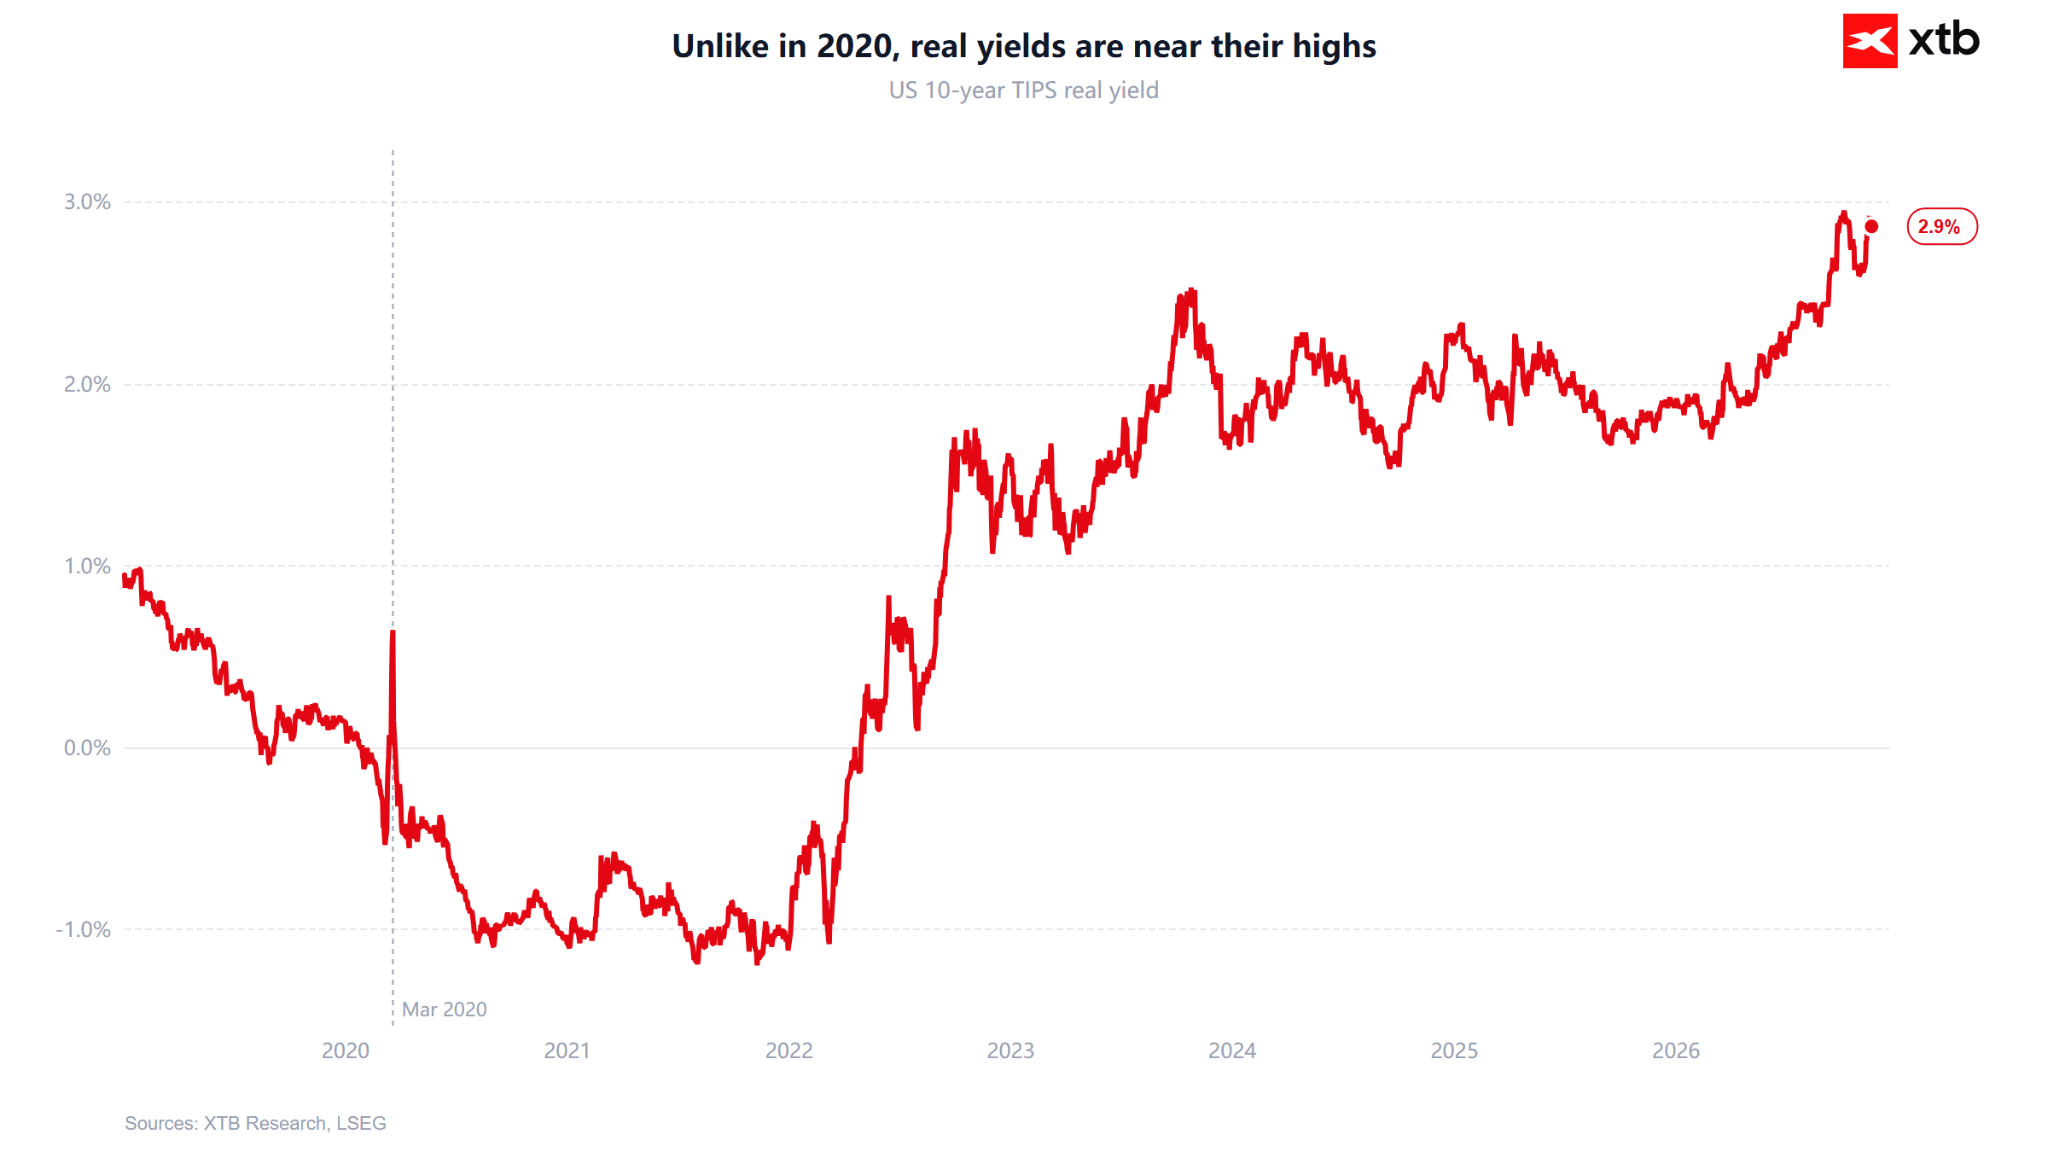
Scénář „2020" by vyžadoval obrat v politice Fedu. K tomu by mohlo dojít, kdyby se výprodej akcií AI proměnil v úvěrový problém, například kvůli zadlužení v sektoru datových center. V takovém případě by Fed musel upřednostnit finanční stabilitu před bojem s inflací. Dokud ceny energií drží inflaci zvýšenou, je takový obrat obtížnější než v roce 2020. Bez něj je pravděpodobnější zpomalení poklesu než rychlé V-shaped zotavení.
Snižuje summit Trump–Si–Putin geopolitické riziko?
Tato událost má na trhy jen okrajový dopad a není příčinou výprodeje. Šenzhenská deklarace se zabývá reformou OSN, jaderným rizikem, diplomatickou imunitou a dodávkami paliv. O Ukrajině ani Íránu se nezmiňuje. Podle Breakingviews summit „nezanechal na trzích výraznější dojem". Putin navíc vyloučil námořní a energetické příměří po útoku na Krymský most.
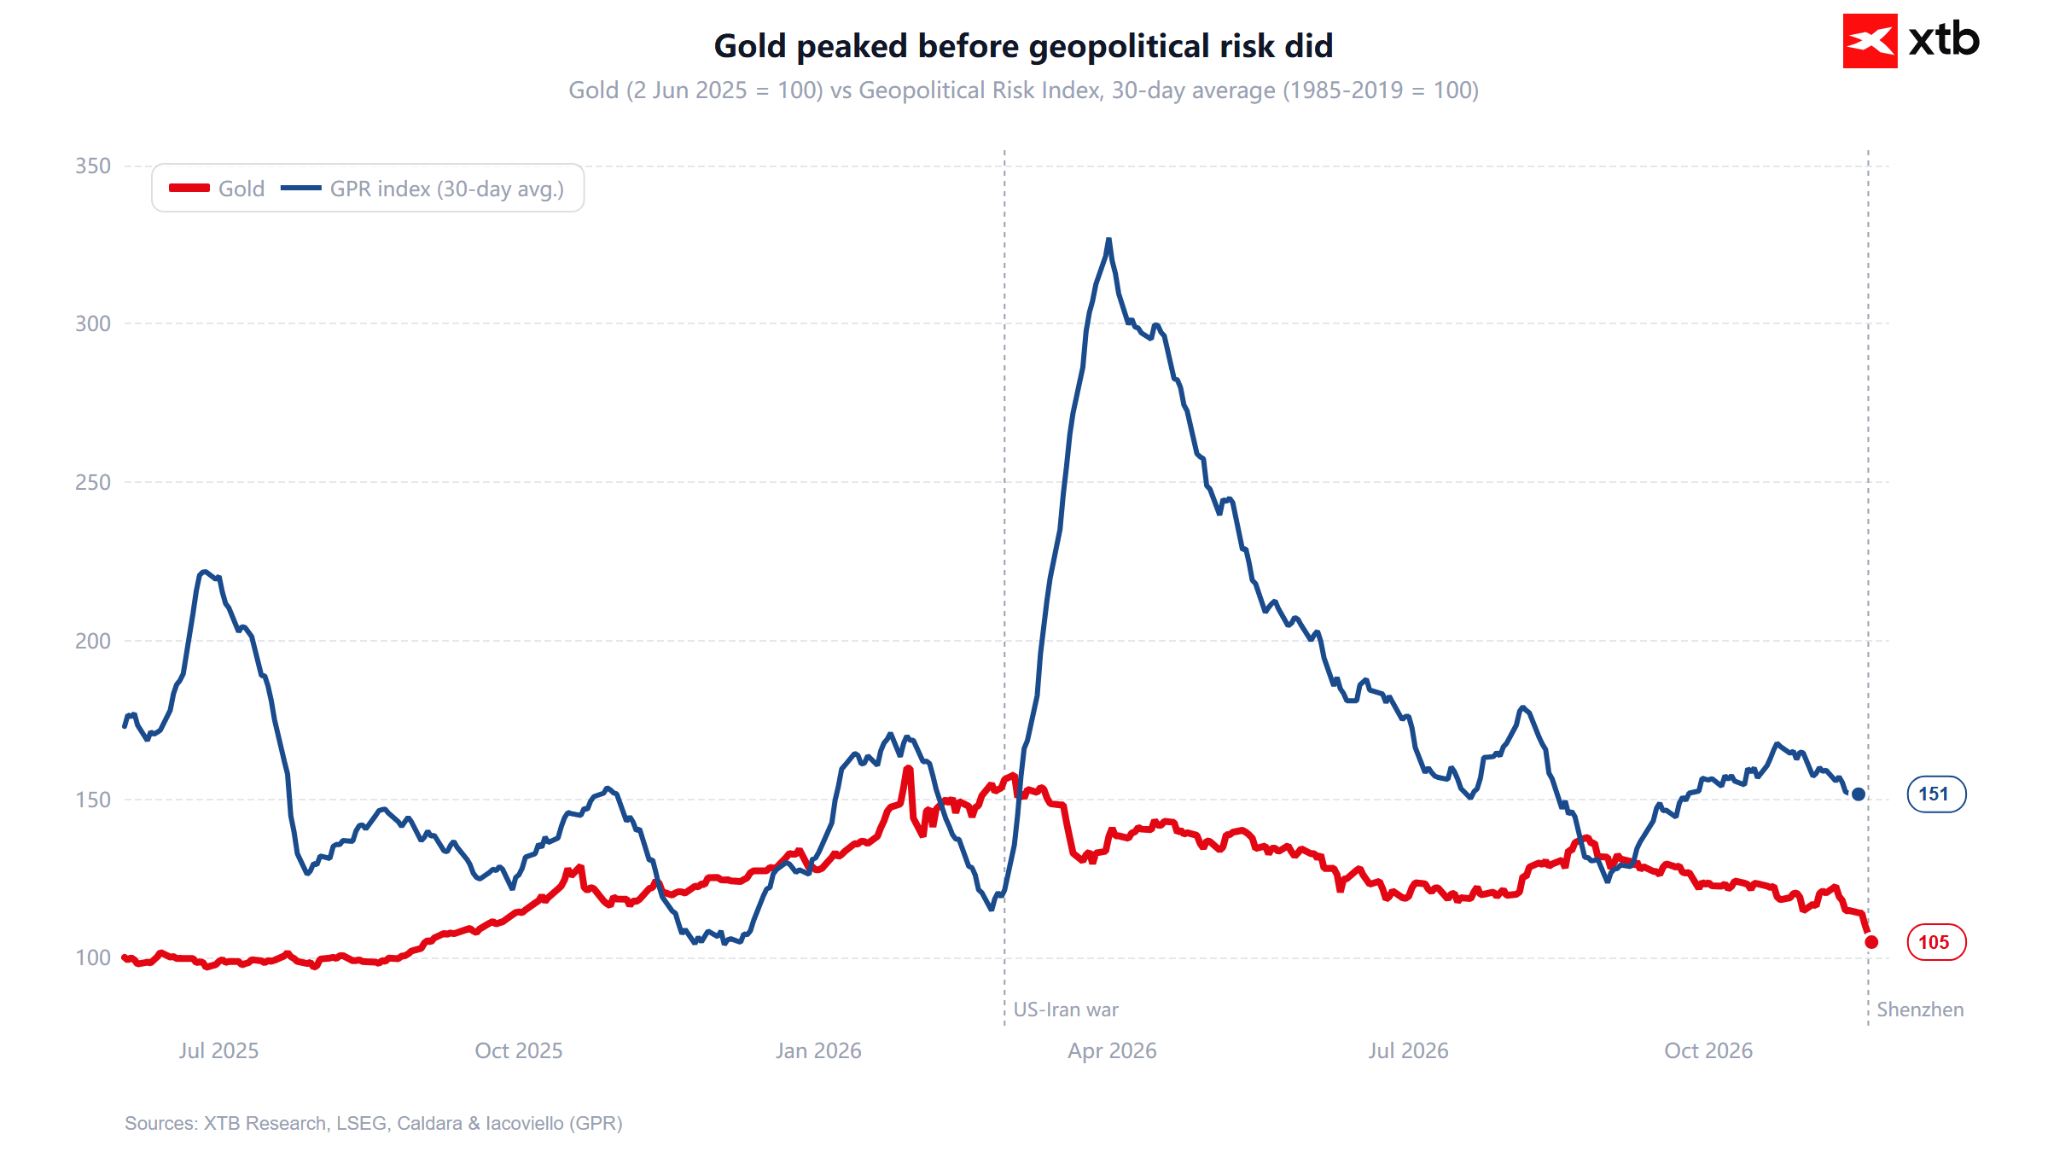
Důležitější je, že zlato letos z geopolitiky vůbec netěžilo. Index geopolitického rizika GPR (Caldara & Iacoviello, 30denní průměr) dosáhl vrcholu koncem března na hodnotě 327. Zlato ve stejném období klesalo, protože válka znamenala vyšší ceny ropy, vyšší inflaci a jestřábštější Fed. Dnes se GPR pohybuje kolem 151, stále nad normálem, ale daleko od vrcholu. Paradoxně, pokud deklarace o posílení dodávek paliv skutečně sníží ceny energií, mohla by z dlouhodobého hlediska zlatu pomoci tím, že zmírní tlak na zvyšování úrokových sazeb.
Co by mohlo pokles zastavit?
- Fyzická poptávka: prémie v Indii vzrostly na 17 USD/oz (z 8 USD před týdnem) během vrcholné svatební sezóny. Některé části trhu čelí nedostatku fyzického zlata a stříbra. V Číně se prémie pohybují mezi 9–13 USD, přičemž investoři berou korekci jako příležitost k nákupu.
- Technické úrovně: technická analýza ukazuje na extrémně přeprodaný trh. Články Reuters upozorňují na podpůrné pásmo 3 442–3 474 USD. Global X vidí „velmi slabou podporu" až kolem 3 300–3 400 USD.
- Spekulativní pozicování podle zprávy CFTC ukazuje relativně nízký počet dlouhých pozic. Obvykle, když se počet dlouhých pozic přiblížil hodnotě kolem 200 000, vedlo to k poměrně rychlému odrazu. Je ale třeba poznamenat, že čisté pozicování není nijak zvlášť nízké, především kvůli velmi malému počtu krátkých pozic.
- Varovné signály: švýcarský vývoz zlata klesl v říjnu meziměsíčně o 34 % na 109,7 tun, hlavně kvůli nižším dodávkám do Londýna. ETF fondy začaly prodávat zlato, stříbro i platinu.
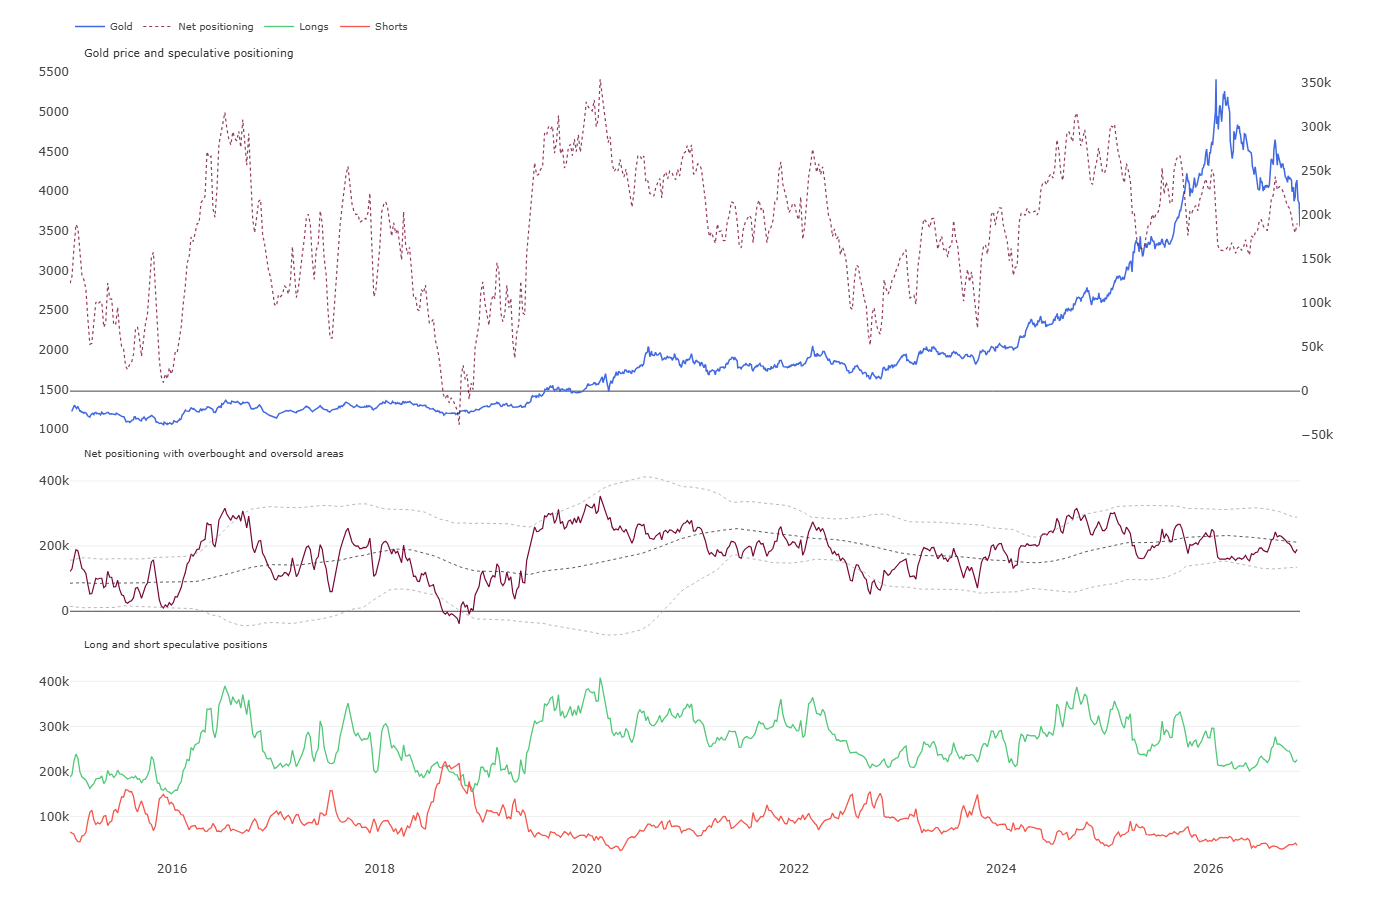 Spekulativní pozice podle zprávy COT, CFTC. Zdroj: CFTC, COT
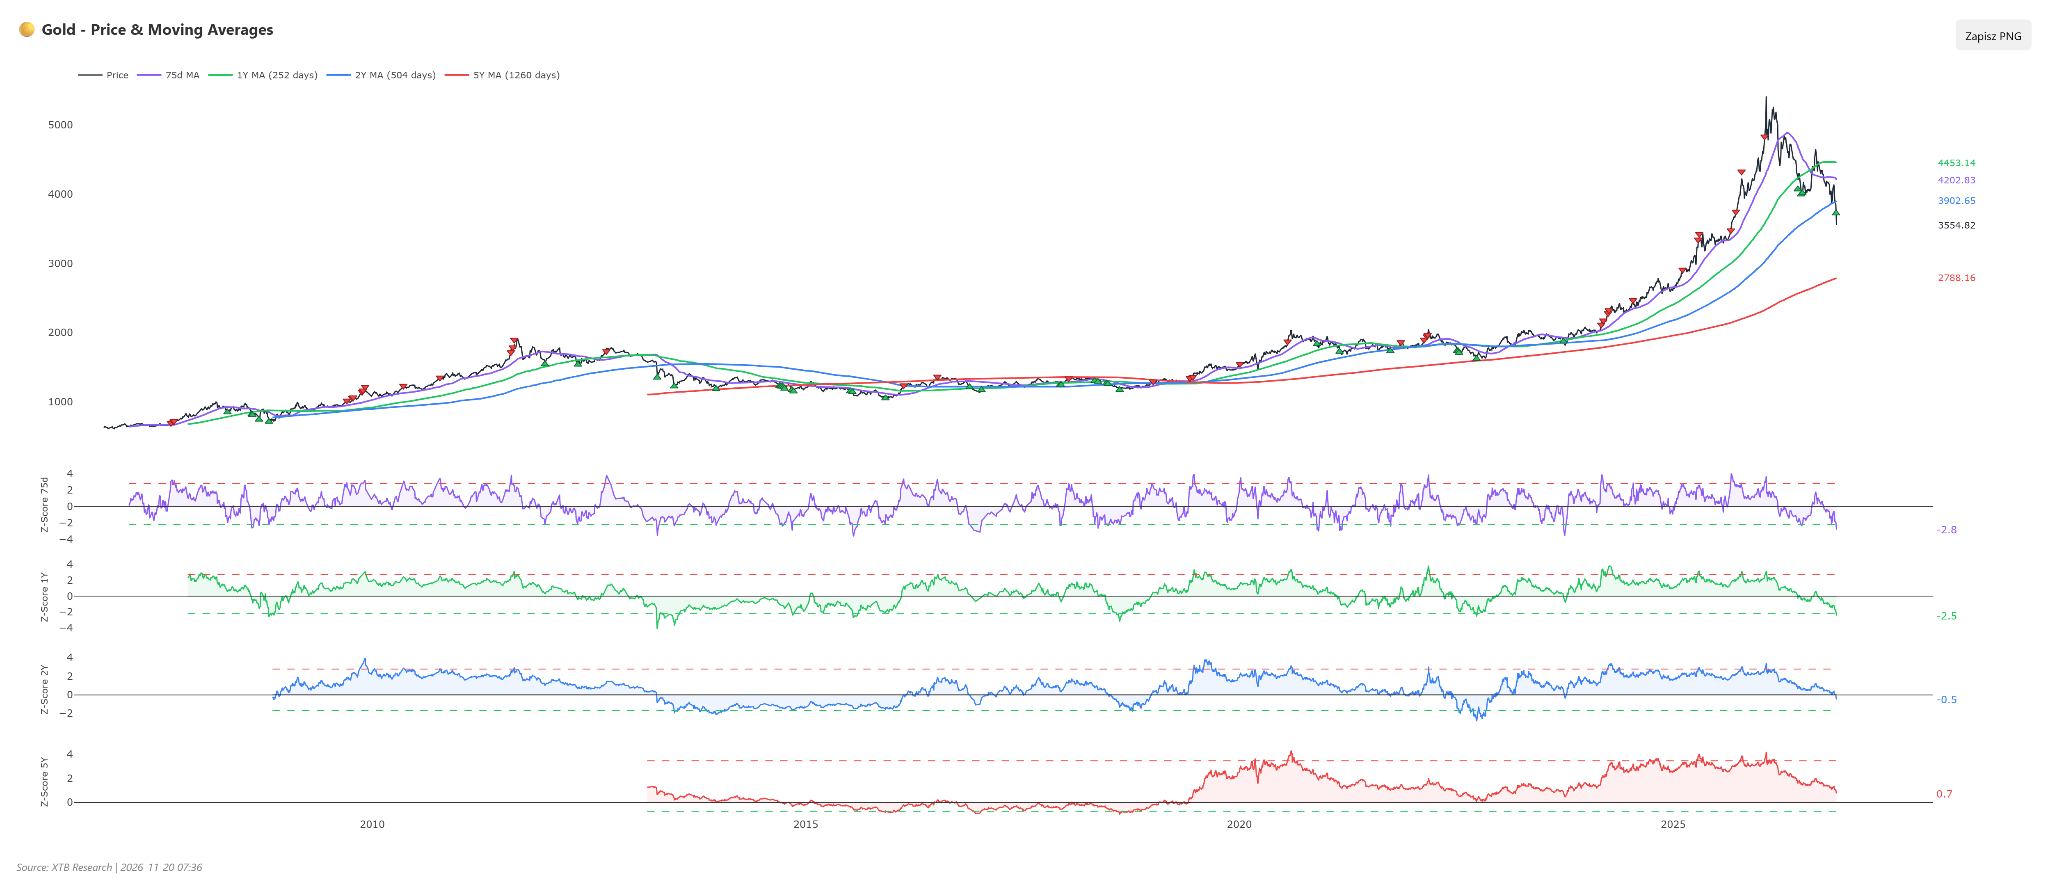 Odchylky od 75denního a ročního klouzavého průměru začínají generovat „slabé" signály přeprodanosti. Silný signál nastává po zpětném překročení odchylky zespodu. Zdroj: XTB
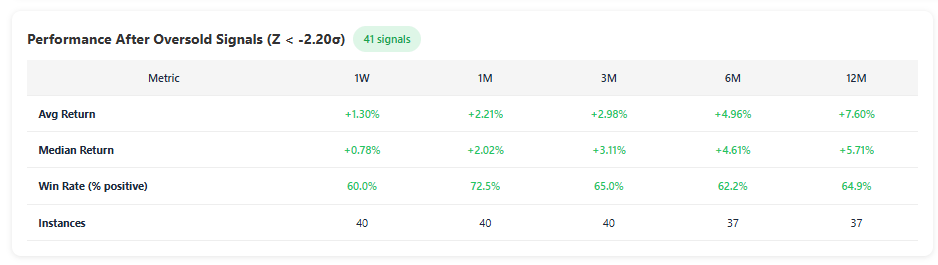 Vývoj ceny po překročení extrémních odchylek od 75denního klouzavého průměru ukazuje, že alespoň v 60 % případů došlo po vzniku takového signálu k odrazu. Na horizontu jednoho měsíce tento podíl stoupá na 70 %. Zdroj: XTB
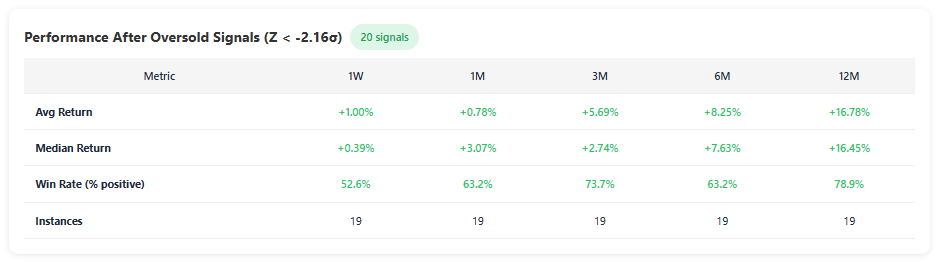 Vývoj ceny zlata po překročení extrémních odchylek od ročního klouzavého průměru. Zdroj: XTB
Technicky jsme v nikým nepokrytém území. Podpůrné úrovně odvozené z cenových vrcholů leží nad 3 400 USD. Prolomili jsme 50,0% Fibonacciho korekci celé růstové vlny a 61,8% expanzi posledního velkého klesajícího impulzu. Další Fibonacciho podpory jsou na 3 260 a 3 060 USD. Přesto stojí za zmínku extrémně nízké RSI, které dříve letos generovalo signály pro krátkodobé odrazy. Zdroj: xStation5
Shrnutí
Výprodej zlata má tři vrstvy. Základem jsou úrokové sazby a dolar: válka, od které se čekalo, že zlato podpoří, místo toho rozdmýchala inflaci a obrátila směr politiky Fedu. Akcelerátorem je likvidita: pád akcií AI si vynucuje prodej ziskových aktiv a zlato je letos s akciemi silně korelované. Šenzhenský summit je v tomto kontextu jen šumem na pozadí, nikoli skutečnou příčinou. Cenový vývoj připomíná březen 2020, tehdejší odraz ale vytvořilo snížení sazeb Fedu na nulu a tlačení reálných výnosů do záporných hodnot. Dnes Fed dělá pravý opak. Opakování roku 2020 je možné jedině tehdy, pokud trh donutí Fed k obratu. Do té doby je pravděpodobnější stabilizace ukotvená fyzickou poptávkou než rychlé zotavení.
Další články o komoditách a jejich obchodování:
- Investování do kávy formou CFD
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování stříbra – Jak investovat do stříbra?
- Šest věcí, které potřebujete vědět o obchodování ropy
- Základy obchodování komodit
- Obchodování s plynem – Jak investovat do NATGAS?
- Historie a budoucnost zemního plynu (NATGAS)
Zaujalo Vás toto téma? U XTB můžete obchodovat více než 25 CFD na komodity z různých sektorů!
- Konkurenční spready
- Nízké swapové body, díky kterým můžete držet pozice déle
- Možnost obchodovat už od 0,01 lotu a pár desítek EUR
Kromě široké nabídky instrumentů od nás získáte také vzdělávací materiály – články, e-booky a kurzy zdarma:
- Trading pro začátečníky
- TOP 5 Trading nástrojů Ondřeje Hartmana
- Obchodování s komoditami – jak investovat do komodit?
- Obchodování zlata – Investování do zlata pro začátečníky
- Obchodování s plynem – Jak investovat do NATGAS?

USA omezují další cestu k výrobě AI čipů, TSMC zpřísňuje kontroly čínských zákazníků ⚠️


USA zvažují novou vlnu útoků na Írán, evropský plyn zdražuje o 3 % 🛢️


📅 Ekonomický kalendář: Summit Trump–Si Ťin-pching–Putin pokračuje, na řadě jsou výsledky Walmartu (19. 11. 2026)


🌅 Ranní přehled: Přichází největší vstup na burzu v historii (19. 11. 2026)
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 79 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.