


Na evropském trhu s plynem (benchmark Dutch TTF) dnes pozorujeme výrazný výprodej a pokles ceny pod klíčovou úroveň 80 EUR/MWh. V poslední době sledujeme zřetelnou korelaci s cenami ropy, která je spojena se společnými obavami o dodávky z Blízkého východu a rostoucí poptávkou v Asii — jak po ropě, tak po plynu. Přestože dnes dochází k dočasnému uklidnění, analýza tržních fundamentů a nejnovější výhledy investiční banky Goldman Sachs naznačují, že evropský trh s palivy vstupuje do otopné sezóny na vysoce nestabilním základě.
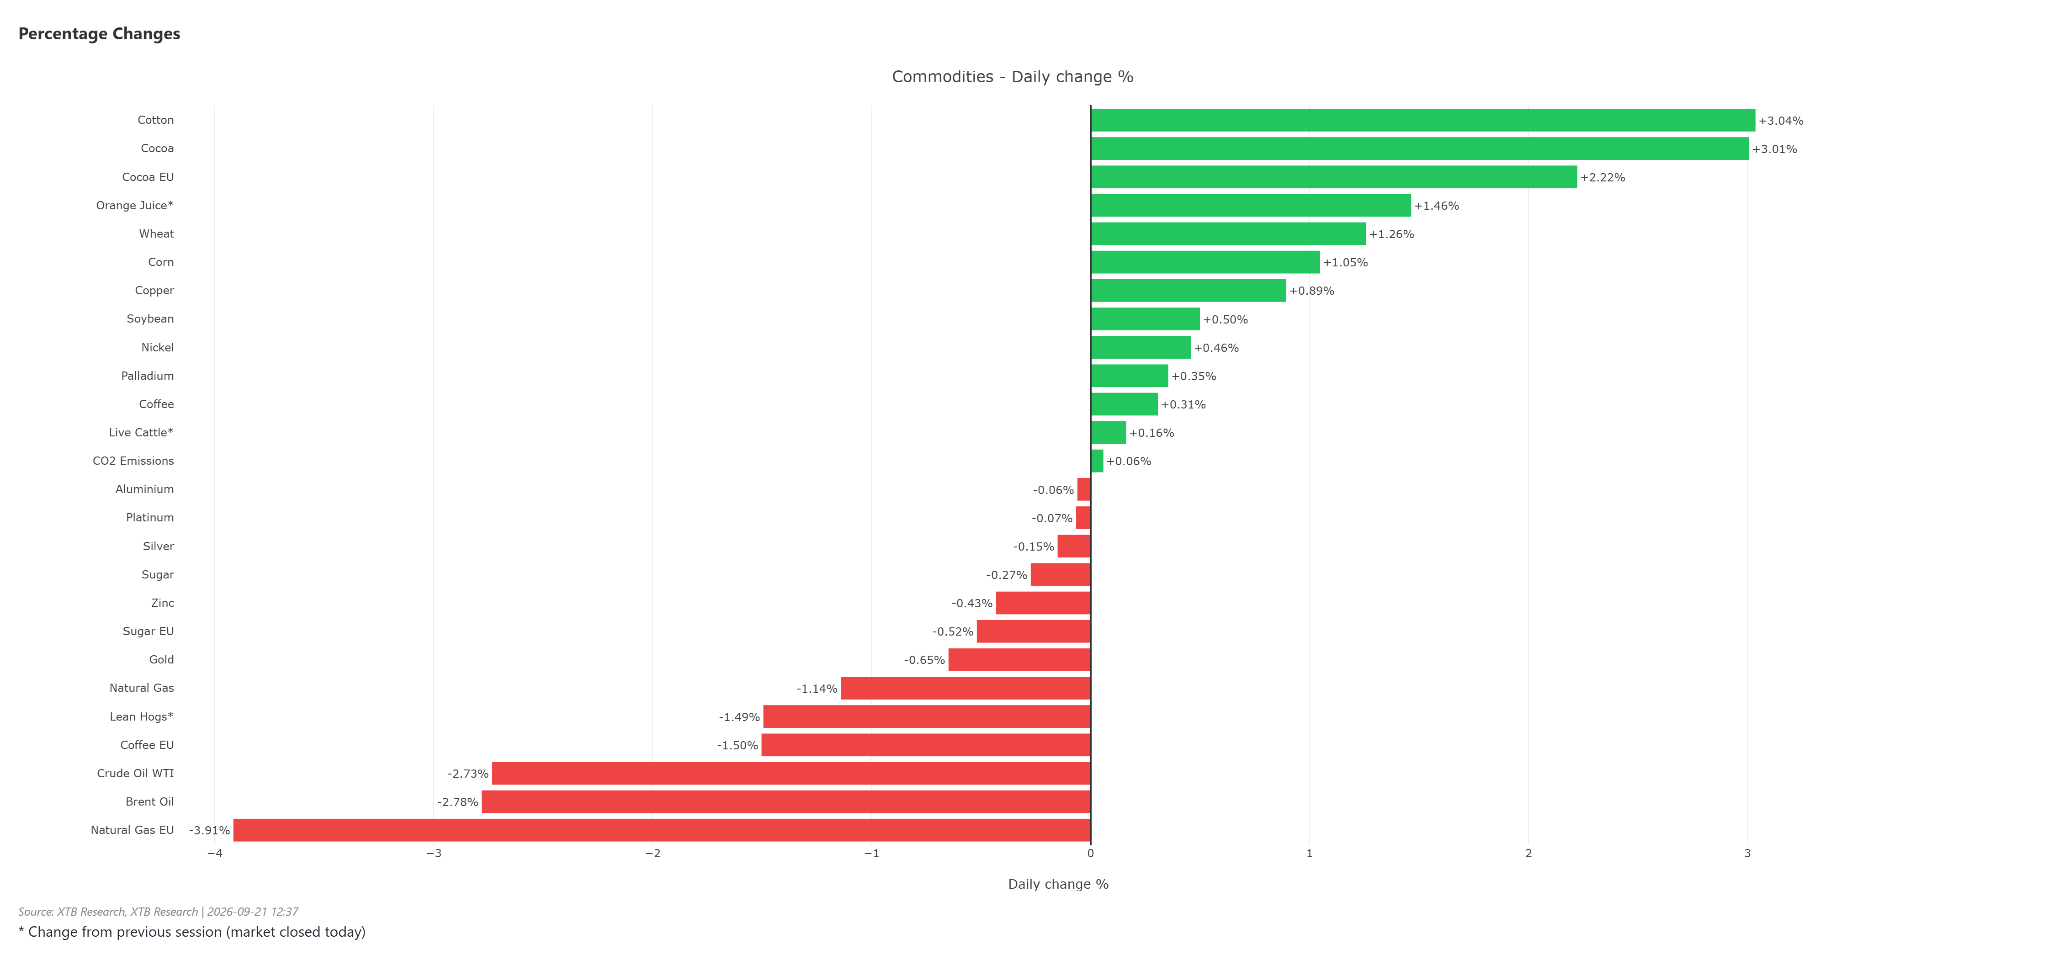
Evropský plyn dnes vede poklesy na trhu komodit a sleduje ceny ropy. Zdroj: XTB
Proč plyn dnes zlevňuje a jaká je jeho vazba na ropu?
Dnešní pokles cen zemního plynu na burze TTF vykazuje silnou korelaci se situací na širším trhu energetických komodit, včetně ropy.
- Společný jmenovatel obchodního rizika: Ropa a zkapalněný zemní plyn (LNG) sdílí klíčové logistické uzly, především Hormuzský průliv. Jakékoli zprávy týkající se kontinuity dodávek nebo vojenských operací na Blízkém východě se okamžitě promítají do ocenění rizikové prémie u obou aktiv. Momentální uklidnění nálady na trhu s ropou se přímo projevuje poklesem kupního tlaku na plynových kontraktech. Přestože oficiální data ukazují na výrazný pokles průtoku lodí Hormuzským průlivem, jiné údaje naznačují, že Saúdská Arábie byla v průběhu posledního týdne schopna přepravovat tímto průlivem až 3 mil. barelů denně.
- Jev backwardation a odkládání nákupů: Na trhu termínových kontraktů převládá struktura diskontu (spotové ceny jsou vyšší než budoucí). Analytici poukazují na to, že evropští importéři záměrně odkládají část nákupů v naději na další pokles cen, protože se obávají nákupu paliva na lokálních maximech.
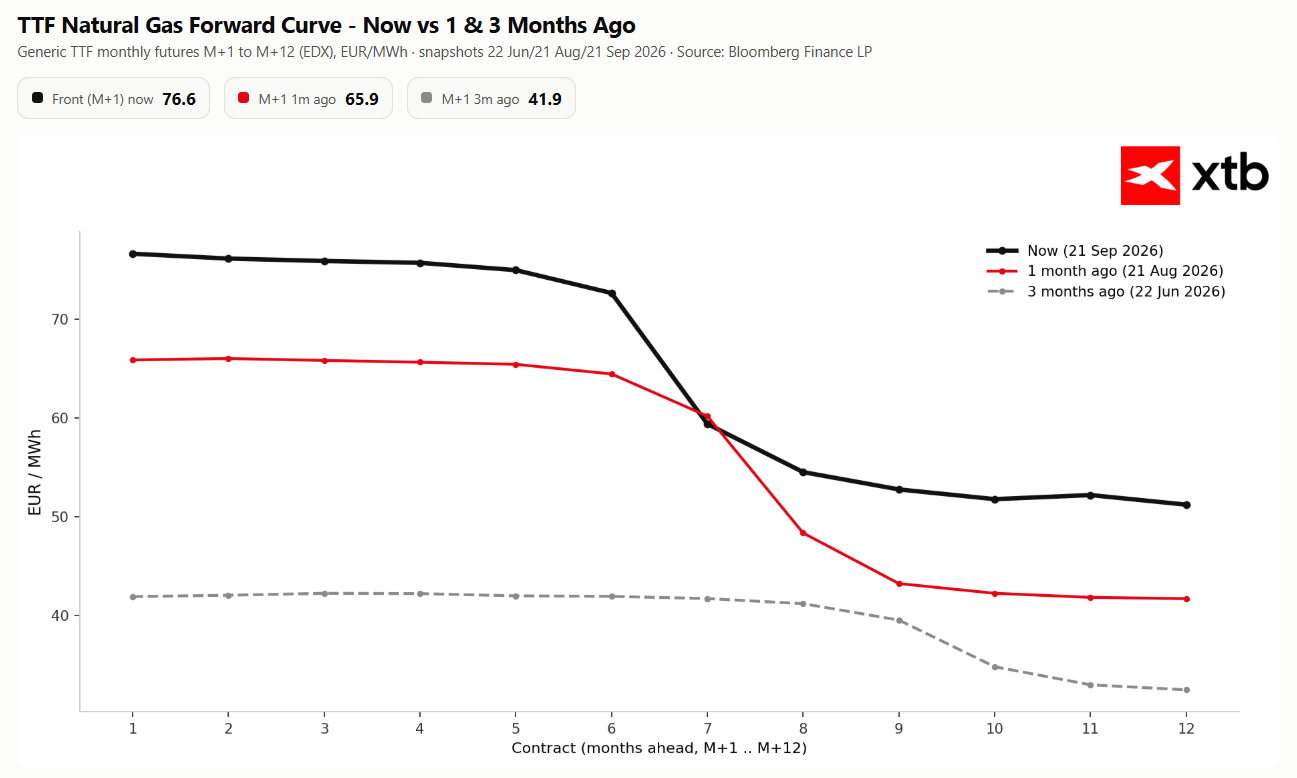
Obrovský rozdíl mezi současnými cenami a cenami na prázdniny nepodněcuje k doplňování zásob. Nákupy za vysoké ceny dnes znamenají pozdější prodej se ztrátou. Zdroj: Bloomberg Finance LP, XTB
Fundamenty evropského trhu: Nízké zásoby a odliv amerického LNG
Zatímco investoři reagují na novinové titulky, tvrdá tržní data za září 2026 ukazují na rostoucí zásobovací deficit v Evropě.
- Úroveň naplnění zásobníků v EU: Podle dat ke dni 21. září 2026 jsou evropské zásobníky plynu naplněny na 69,4 %. To je úroveň výrazně nižší než pětiletý průměr pro toto období (85,1 %) i stav ze srovnatelného období roku 2025 (81,6 %).
- Odliv objemů LNG do Asie a Egypta: Poprvé po delší době mířilo do Evropy méně než 42 % amerického exportu LNG (pokles z více než 50 % před měsícem). Američtí dodavatelé přesměrovali dodávky do Asie kvůli vyšší cenové prémii indexu JKM (17,33 USD/MMBtu oproti 13,19 USD/MMBtu na TTF) a do Egypta, který dovezl rekordních 1,06 mil. tun suroviny.
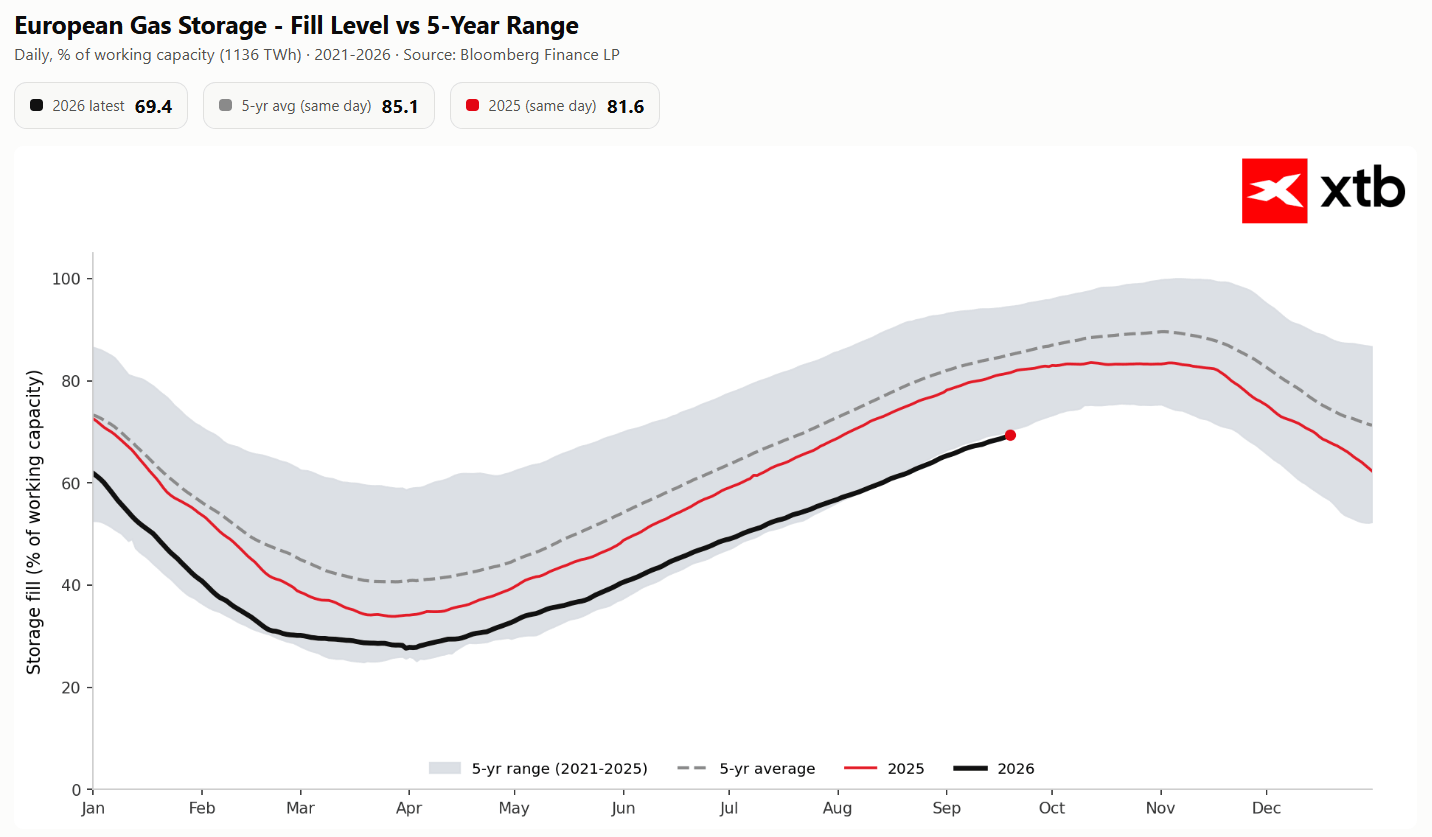
Naplnění zásobníků je výrazně nižší než pětiletý průměr i úrovně z loňského roku. Zdroj: Bloomberg Finance LP, XTB
Goldman Sachs varuje: Základní scénář a extrémní scénář
Banka Goldman Sachs vydala zprávu varující, že trh s plynem v tuto chvíli oceňuje „oboustrannou hru" závislou na průchodnosti námořních tras v Perském zálivu.
Základní scénář (Base Case)
- Cílová cena TTF: přibližně 70 EUR/MWh (~25 USD/MMBtu) na konci roku.
- Předpoklady: Postupná normalizace přepravy LNG přes Hormuzský průliv a umírněné povětrnostní podmínky během zimního období.
Scénář extrémního rizika (Bull Case)
- Cílová cena TTF: 105 EUR/MWh (~35 USD/MMBtu).
- Předpoklady: Přetrvávající blokády nebo narušení exportu LNG z Perského zálivu při průměrném zimním počasí.
Mechanismus destrukce poptávky
Goldman Sachs odhaduje, že překročení prahu 30 USD/MMBtu (přibližně 88–90 EUR/MWh) vyvolá prudký pokles průmyslové poptávky. V Asii (např. v Indii) začne průmysl omezovat spotřebu plynu a v Číně dojde k masovému přechodu z plynu na levnější uhlí.
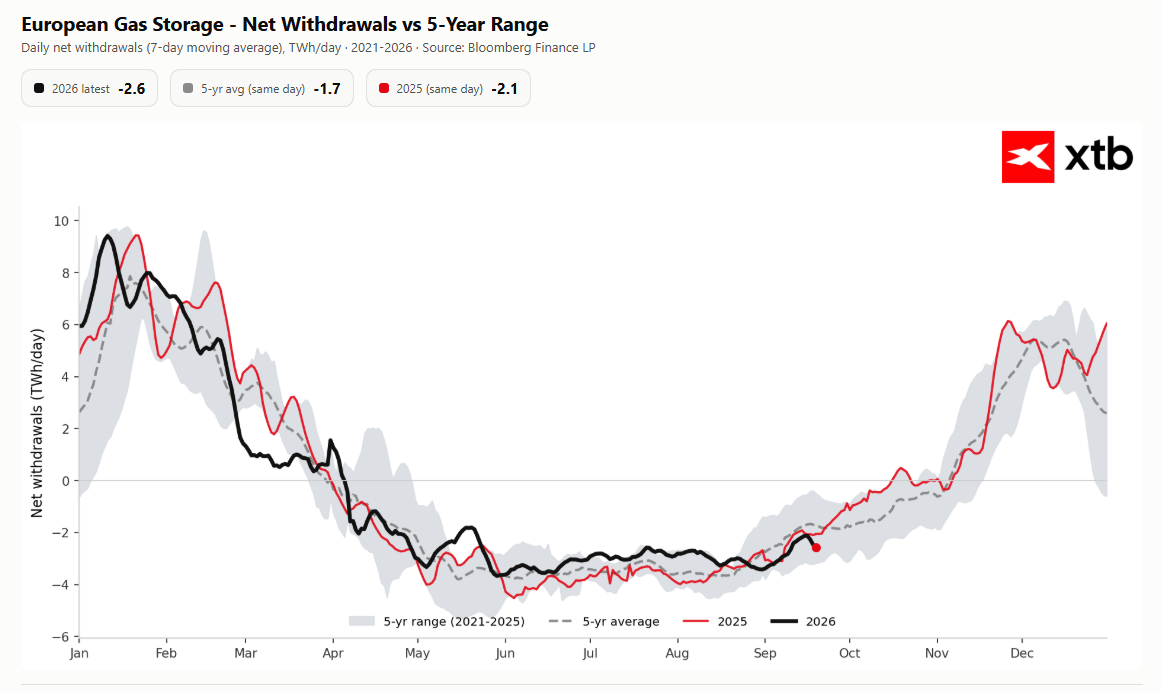
V současné době probíhá čerpání plynu z evropského zásobního systému pod pětiletým průměrem. Nadějí pro evropské spotřebitele je odložení začátku otopné sezóny, jak tomu bylo v letech silného El Niño: 2015 či 2023. Zdroj: Bloomberg Finance LP, XTB
Makroekonomický tlak a ECB
Růst cen TTF směrem k výhledem předpokládaným 105 EUR/MWh se okamžitě promítne do růstu nákladů na energii pro evropský průmysl a domácnosti. To může vyvolat druhou vlnu inflace a donutit Evropskou centrální banku (ECB) k opětovnému zvážení zvyšování úrokových sazeb.
Shrnutí a technická analýza
Současné poklesy cen na burze TTF mají čistě taktický a technický charakter. Fundamentální bilance nabídky a poptávky v Evropě zůstává napjatá v důsledku nižší naplněnosti zásobníků (69,4 %) a cenové konkurence o LNG z asijského trhu.
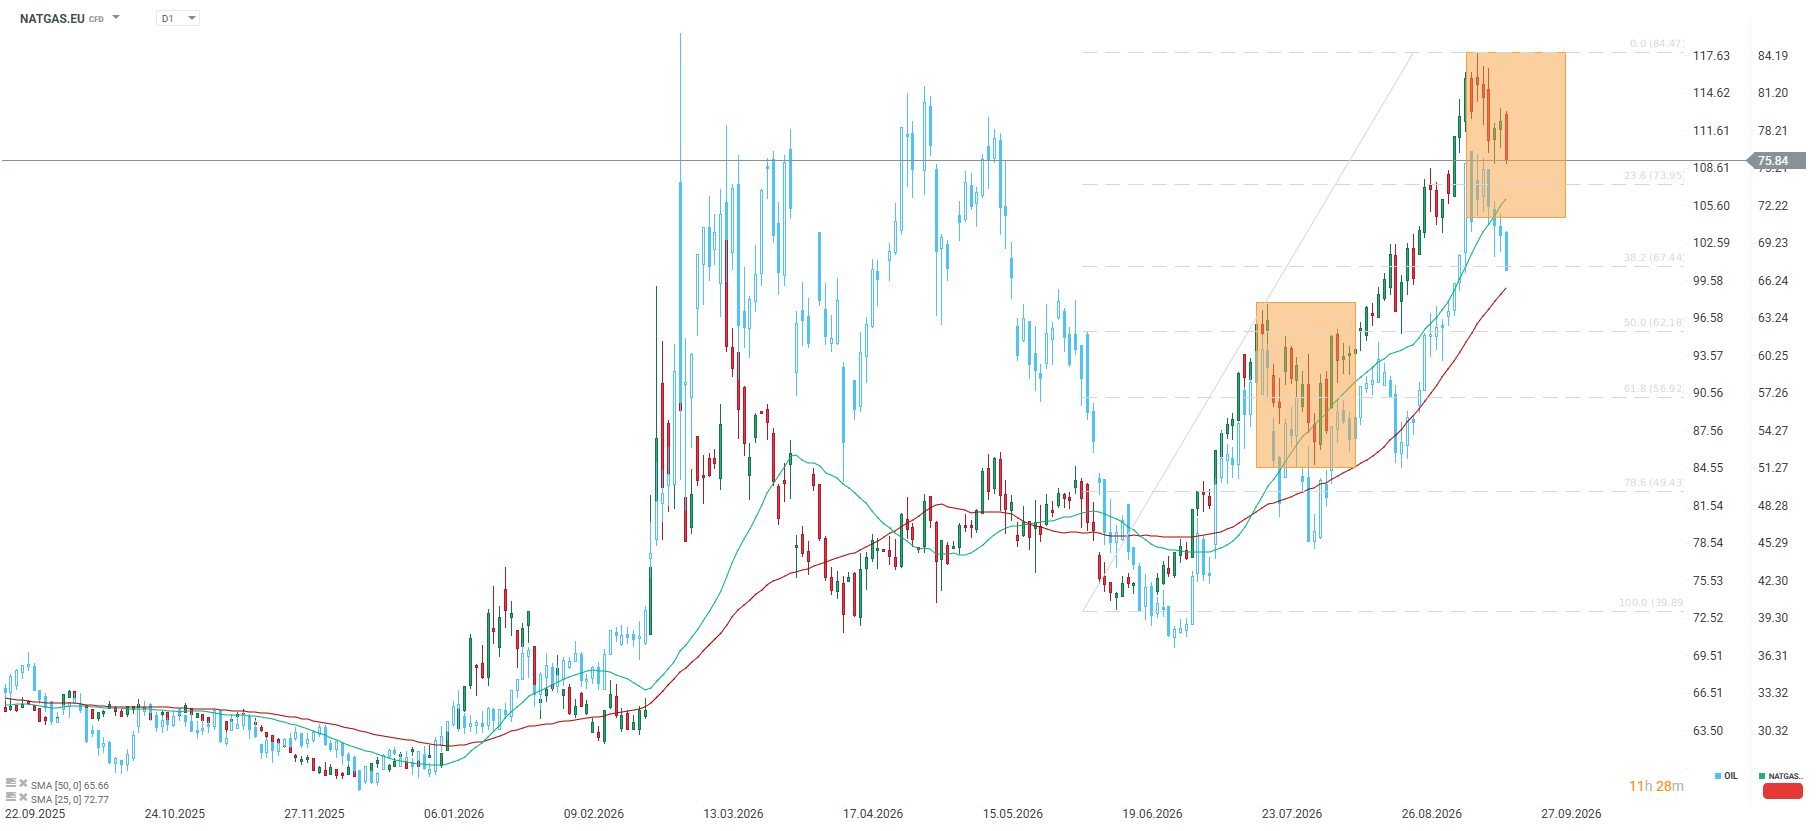
Z technického hlediska zůstává evropský plyn ve výrazném vzestupném trendu, který vynesl kotace z oblasti 40 v druhé polovině června až k úrovni 84,47, kde se zformovalo lokální maximum. Nyní sledujeme korekci tohoto dynamického pohybu a kurz při 75,82 se stáhl směrem k Fibonacciho retracementu 23,6 % na úrovni 73,95. To je první klíčový test poptávky po poslední vzestupné vlně.
Struktura stále nahrává kupující straně. Kotace se udržují nad oběma klíčovými průměry, tedy SMA25 na 72,77 a rostoucí SMA50 na 65,66, přičemž samotné průměry jsou seřazeny v klasickém býčím trendu. Důležité je, že pásmo retracementu 23,6 % se téměř kryje s průběhem SMA25, čímž vzniká dvojitá podpora v oblasti 72,80 až 73,95. Její obhájení by bylo signálem, že jde pouze o nadechnutí před dalším útokem na maximum.
Udržení této podpory otevírá cestu k opětovnému testu bariéry 84,47, přičemž její překonání by pokračovalo v tažení na sever. Alternativní scénář se aktivuje teprve při trvalém poklesu pod 72,77, který by nasměroval pozornost k retracementu 38,2 % na 67,44 podpořenému SMA50 na 65,66. Dokud se však kurz brání nad clusterem průměrů, výhodu si zachovávají býci a fundamentálním palivem pro růst zůstávají poruchy v dodávkách energetických surovin.


Čína znovu nakupuje americkou sóju. Pšenice a kukuřice rostou před klíčovým summitem 🌾

Ekonomický kalendář: Den projevů centrálních bankéřů v čele s Lagardeovou 📅 (21. 9. 2026)

Ranní shrnutí: Trump a Si ve stínu geopolitického napětí (21. 9. 2026)


EU chce omezit vývoz kovového odpadu. Indie může od roku 2027 přijít o evropský hliníkový šrot ♻️
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.