


Trh úrokových sazeb prošel v posledních týdnech nenápadnou, ale dramatickou proměnou. Ještě před měsícem investoři započítávali mírnou normalizaci měnové politiky. Dnes však implikované výnosové křivky většiny hlavních ekonomik vykreslují zcela jiný obraz: sérii výrazných zvýšení sazeb v průběhu následujících čtvrtletí.
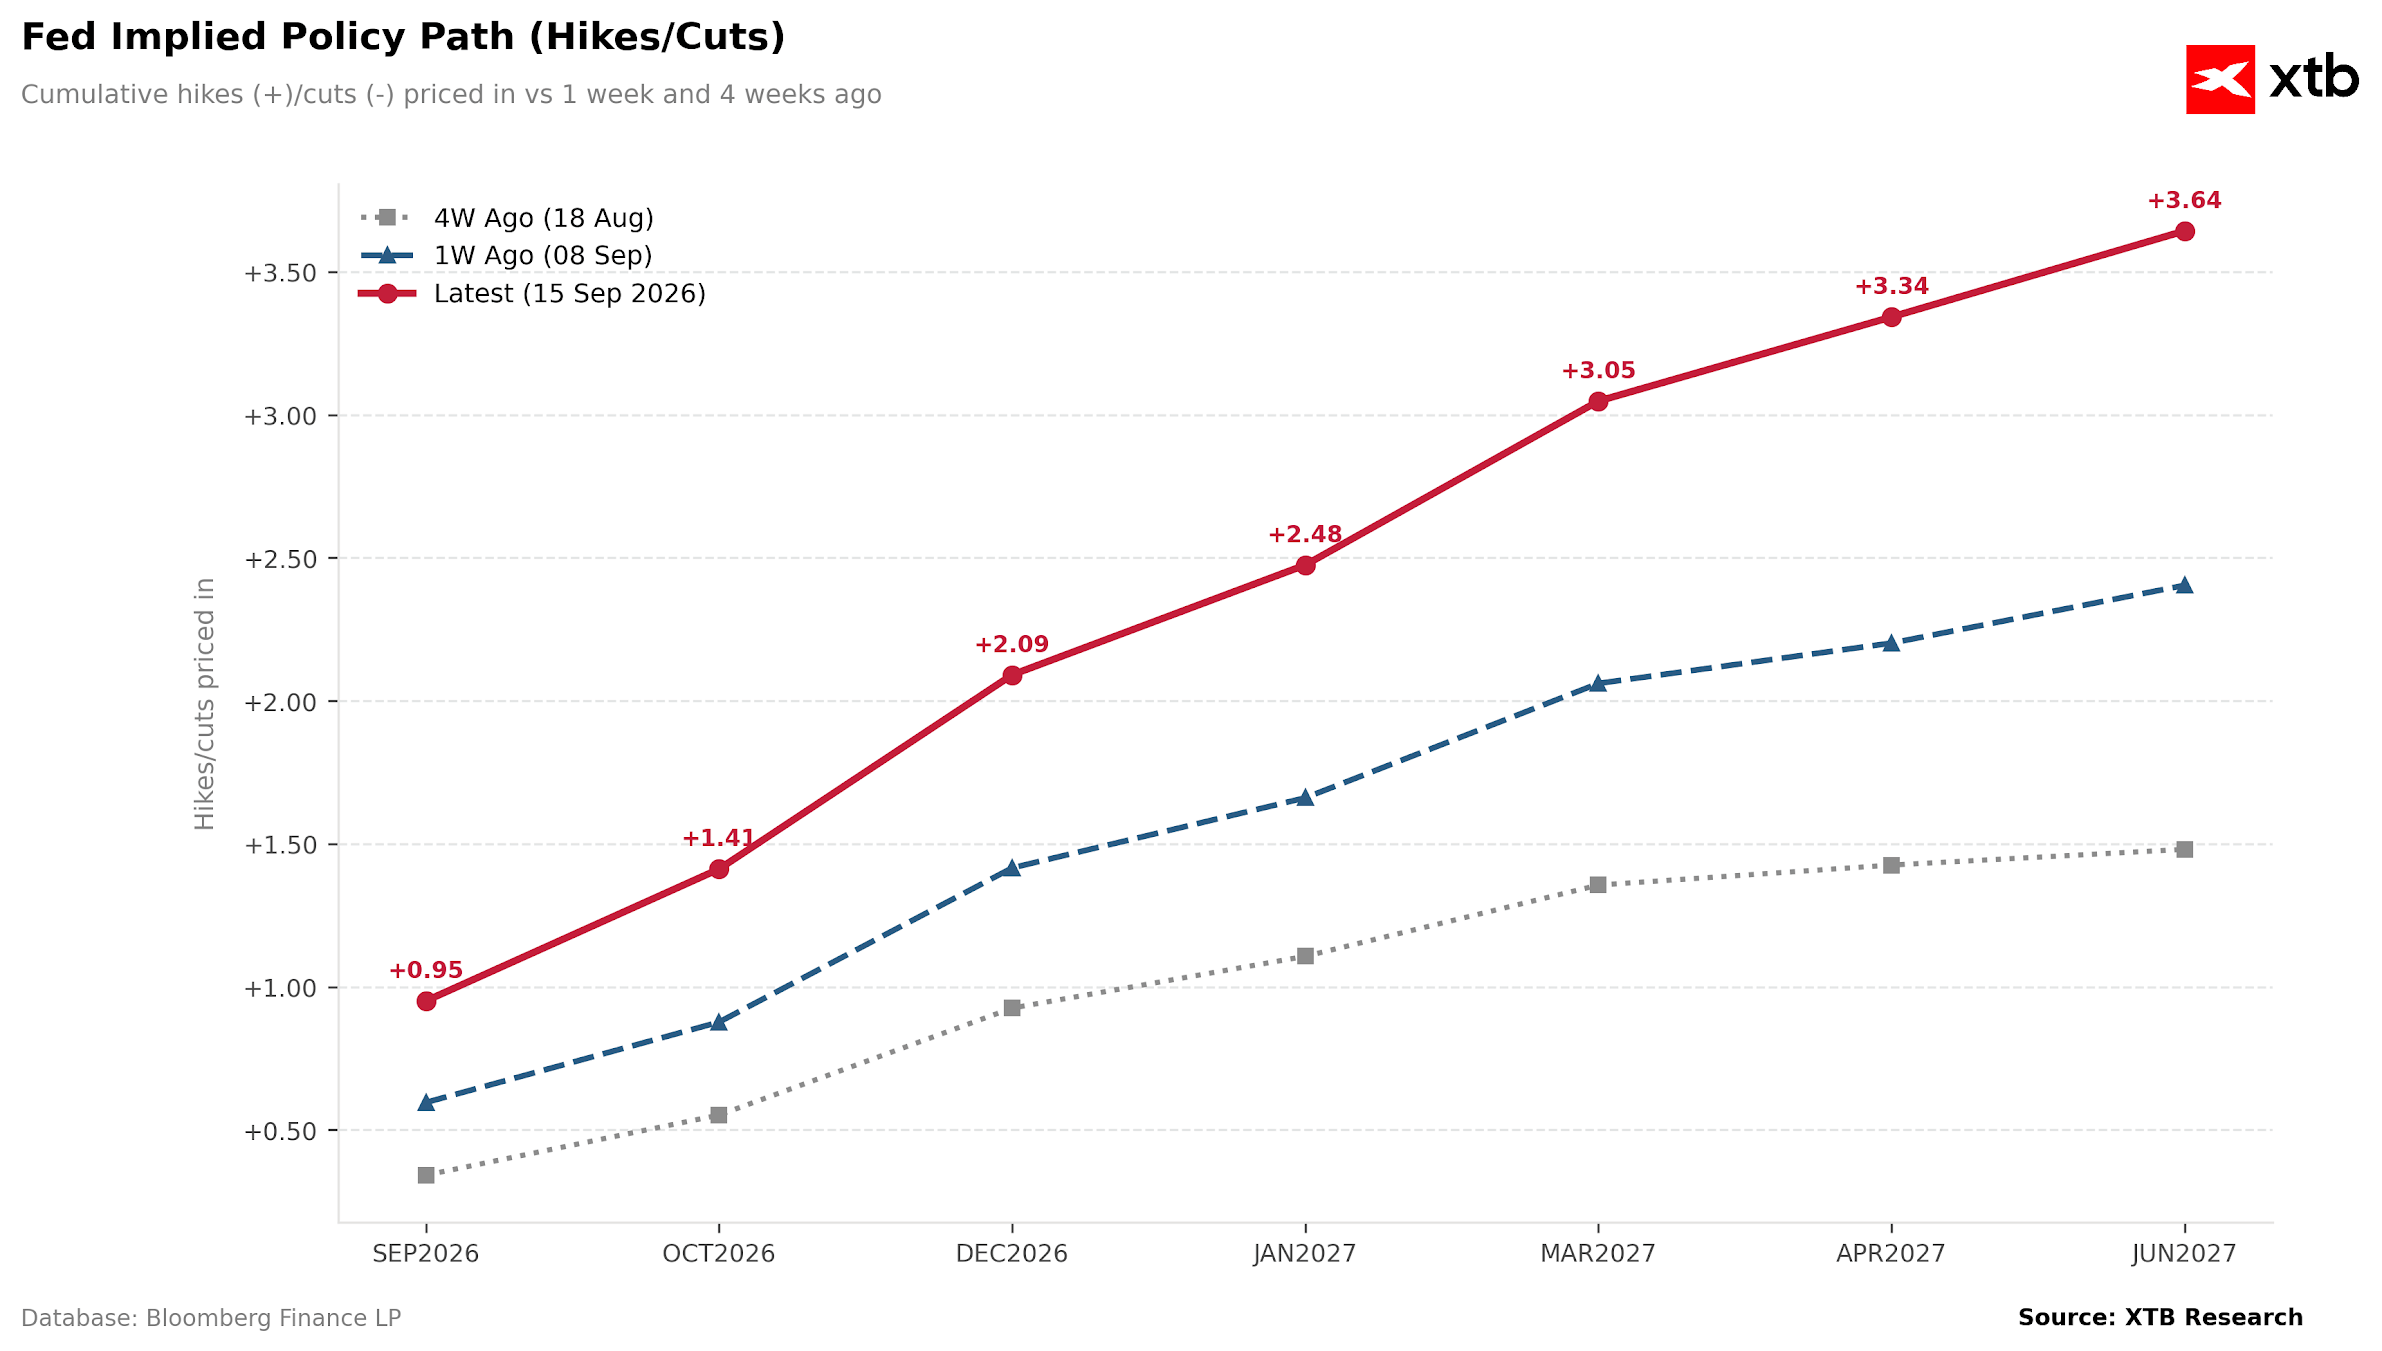
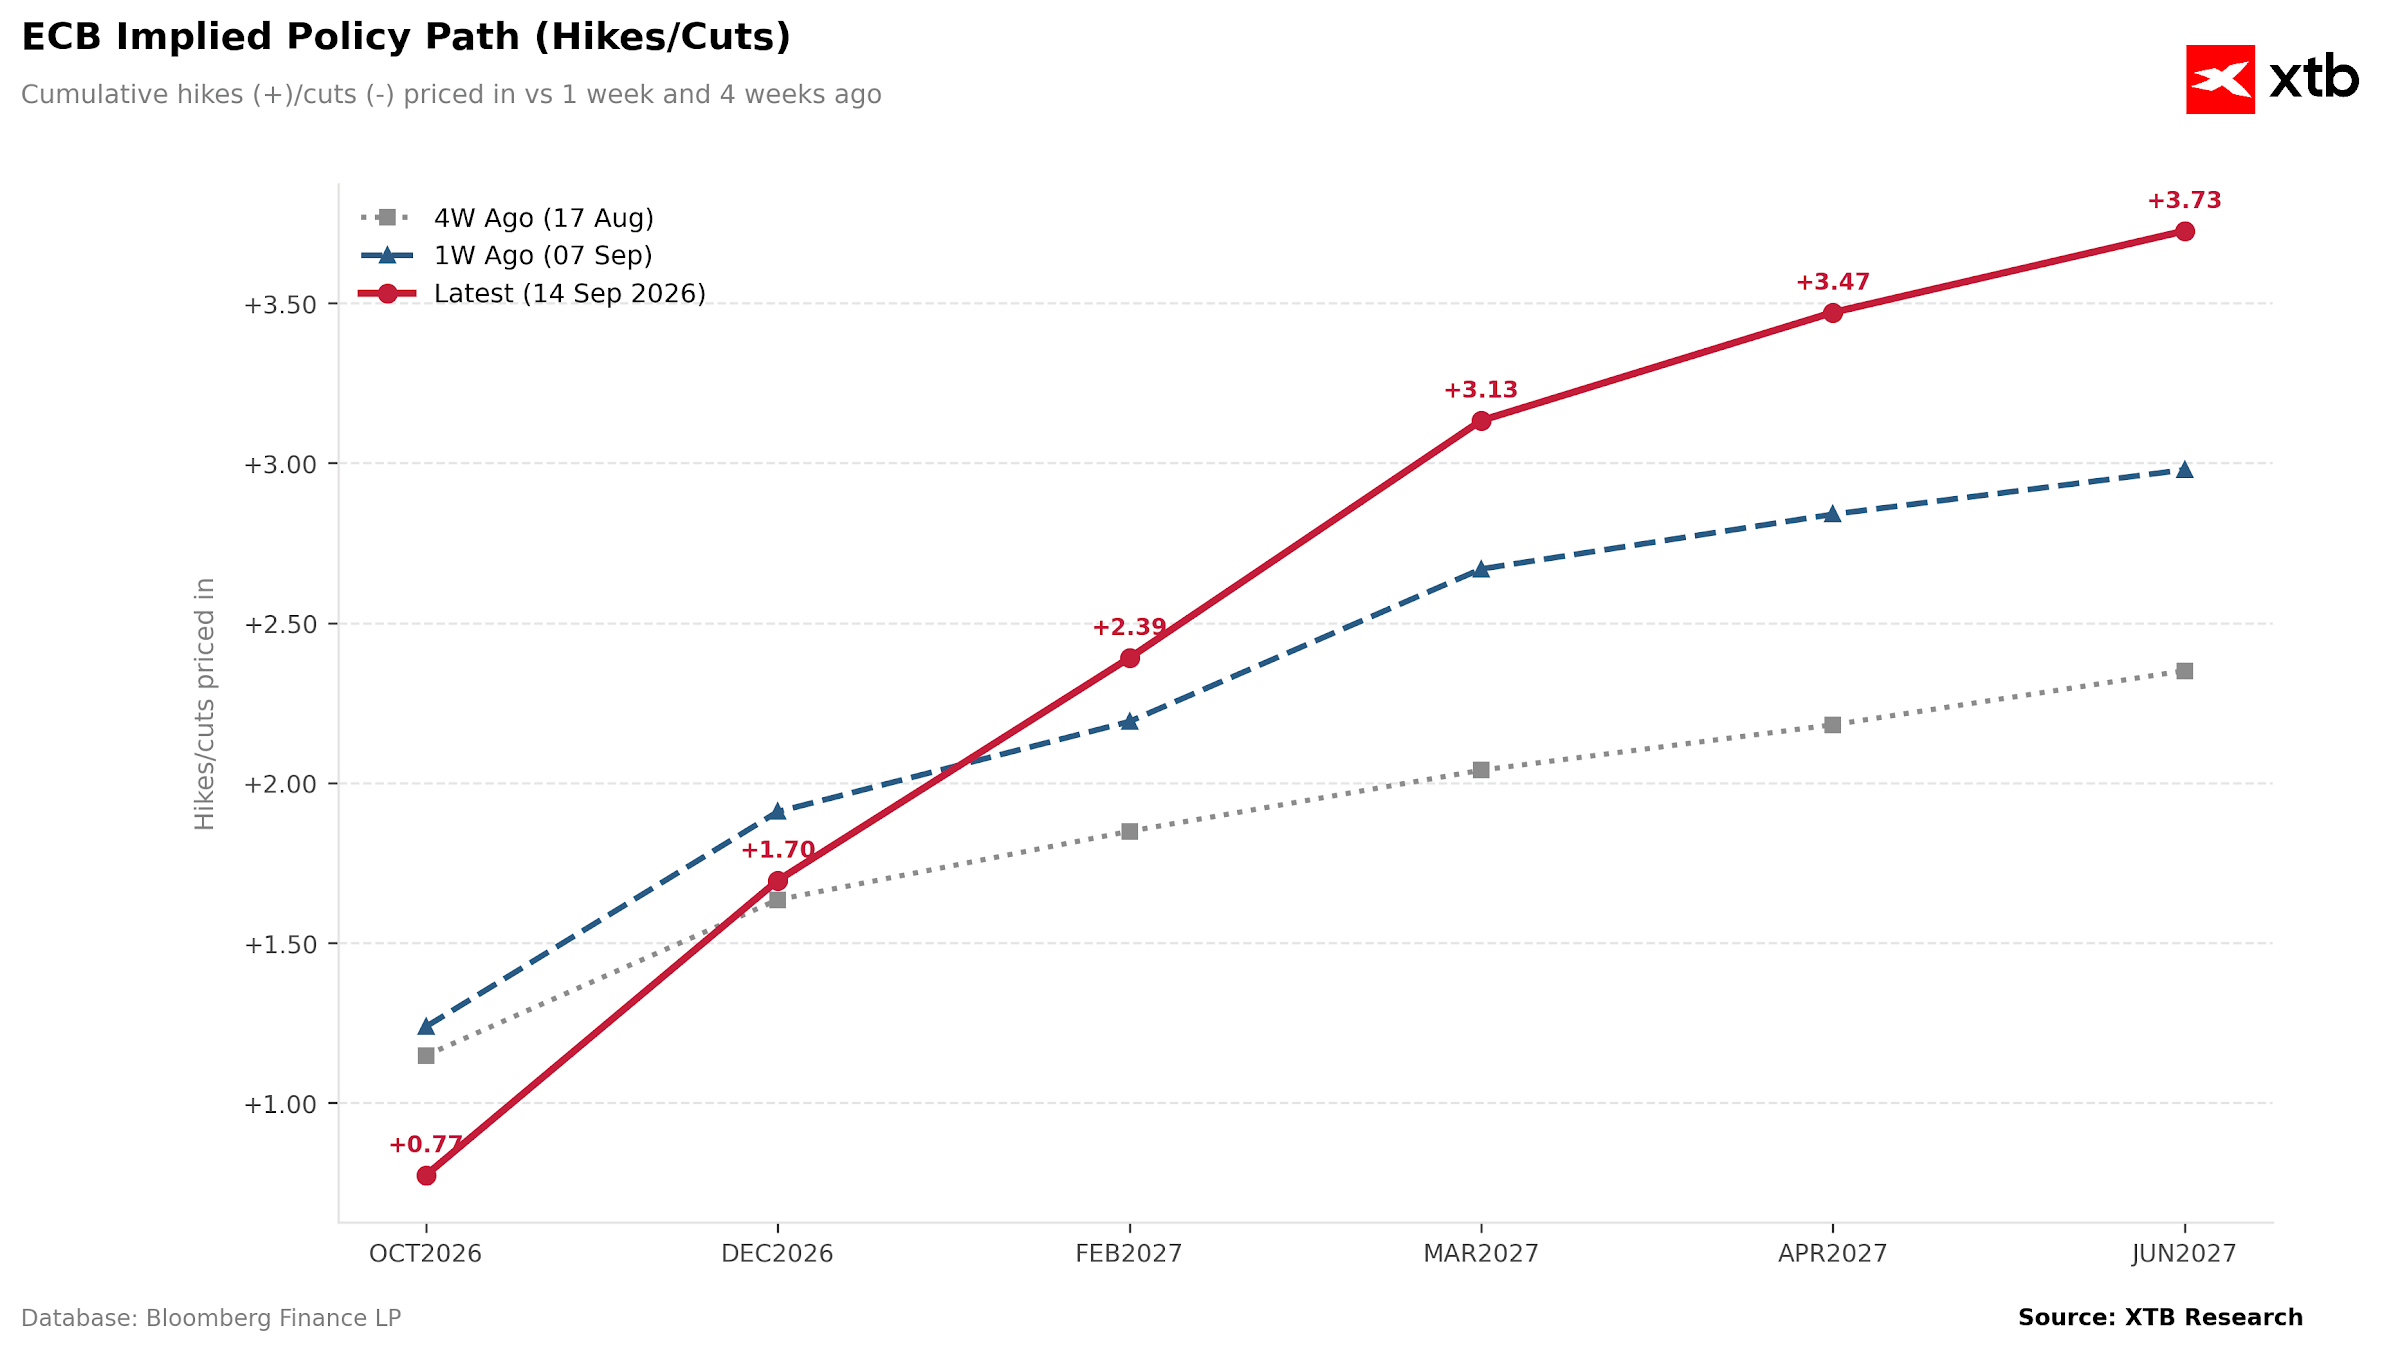
Nejvýrazněji je tento posun patrný na očekávaném vývoji sazeb Fedu. Futures aktuálně do června 2027 započítávají kumulativně celkem 3,64 zvýšení sazeb, zatímco před týdnem to bylo pouze 2,40 a před čtyřmi týdny jen 1,49. Červená křivka se doslova oddělila od zbytku grafu, což znamená, že trh rychle posouvá očekávané zpřísňování měnové politiky do dřívějších měsíců. Podobný vývoj je patrný také v eurozóně, kde trh do poloviny roku 2027 započítává u ECB 3,73 zvýšení sazeb...
Zdroj: XTB Research
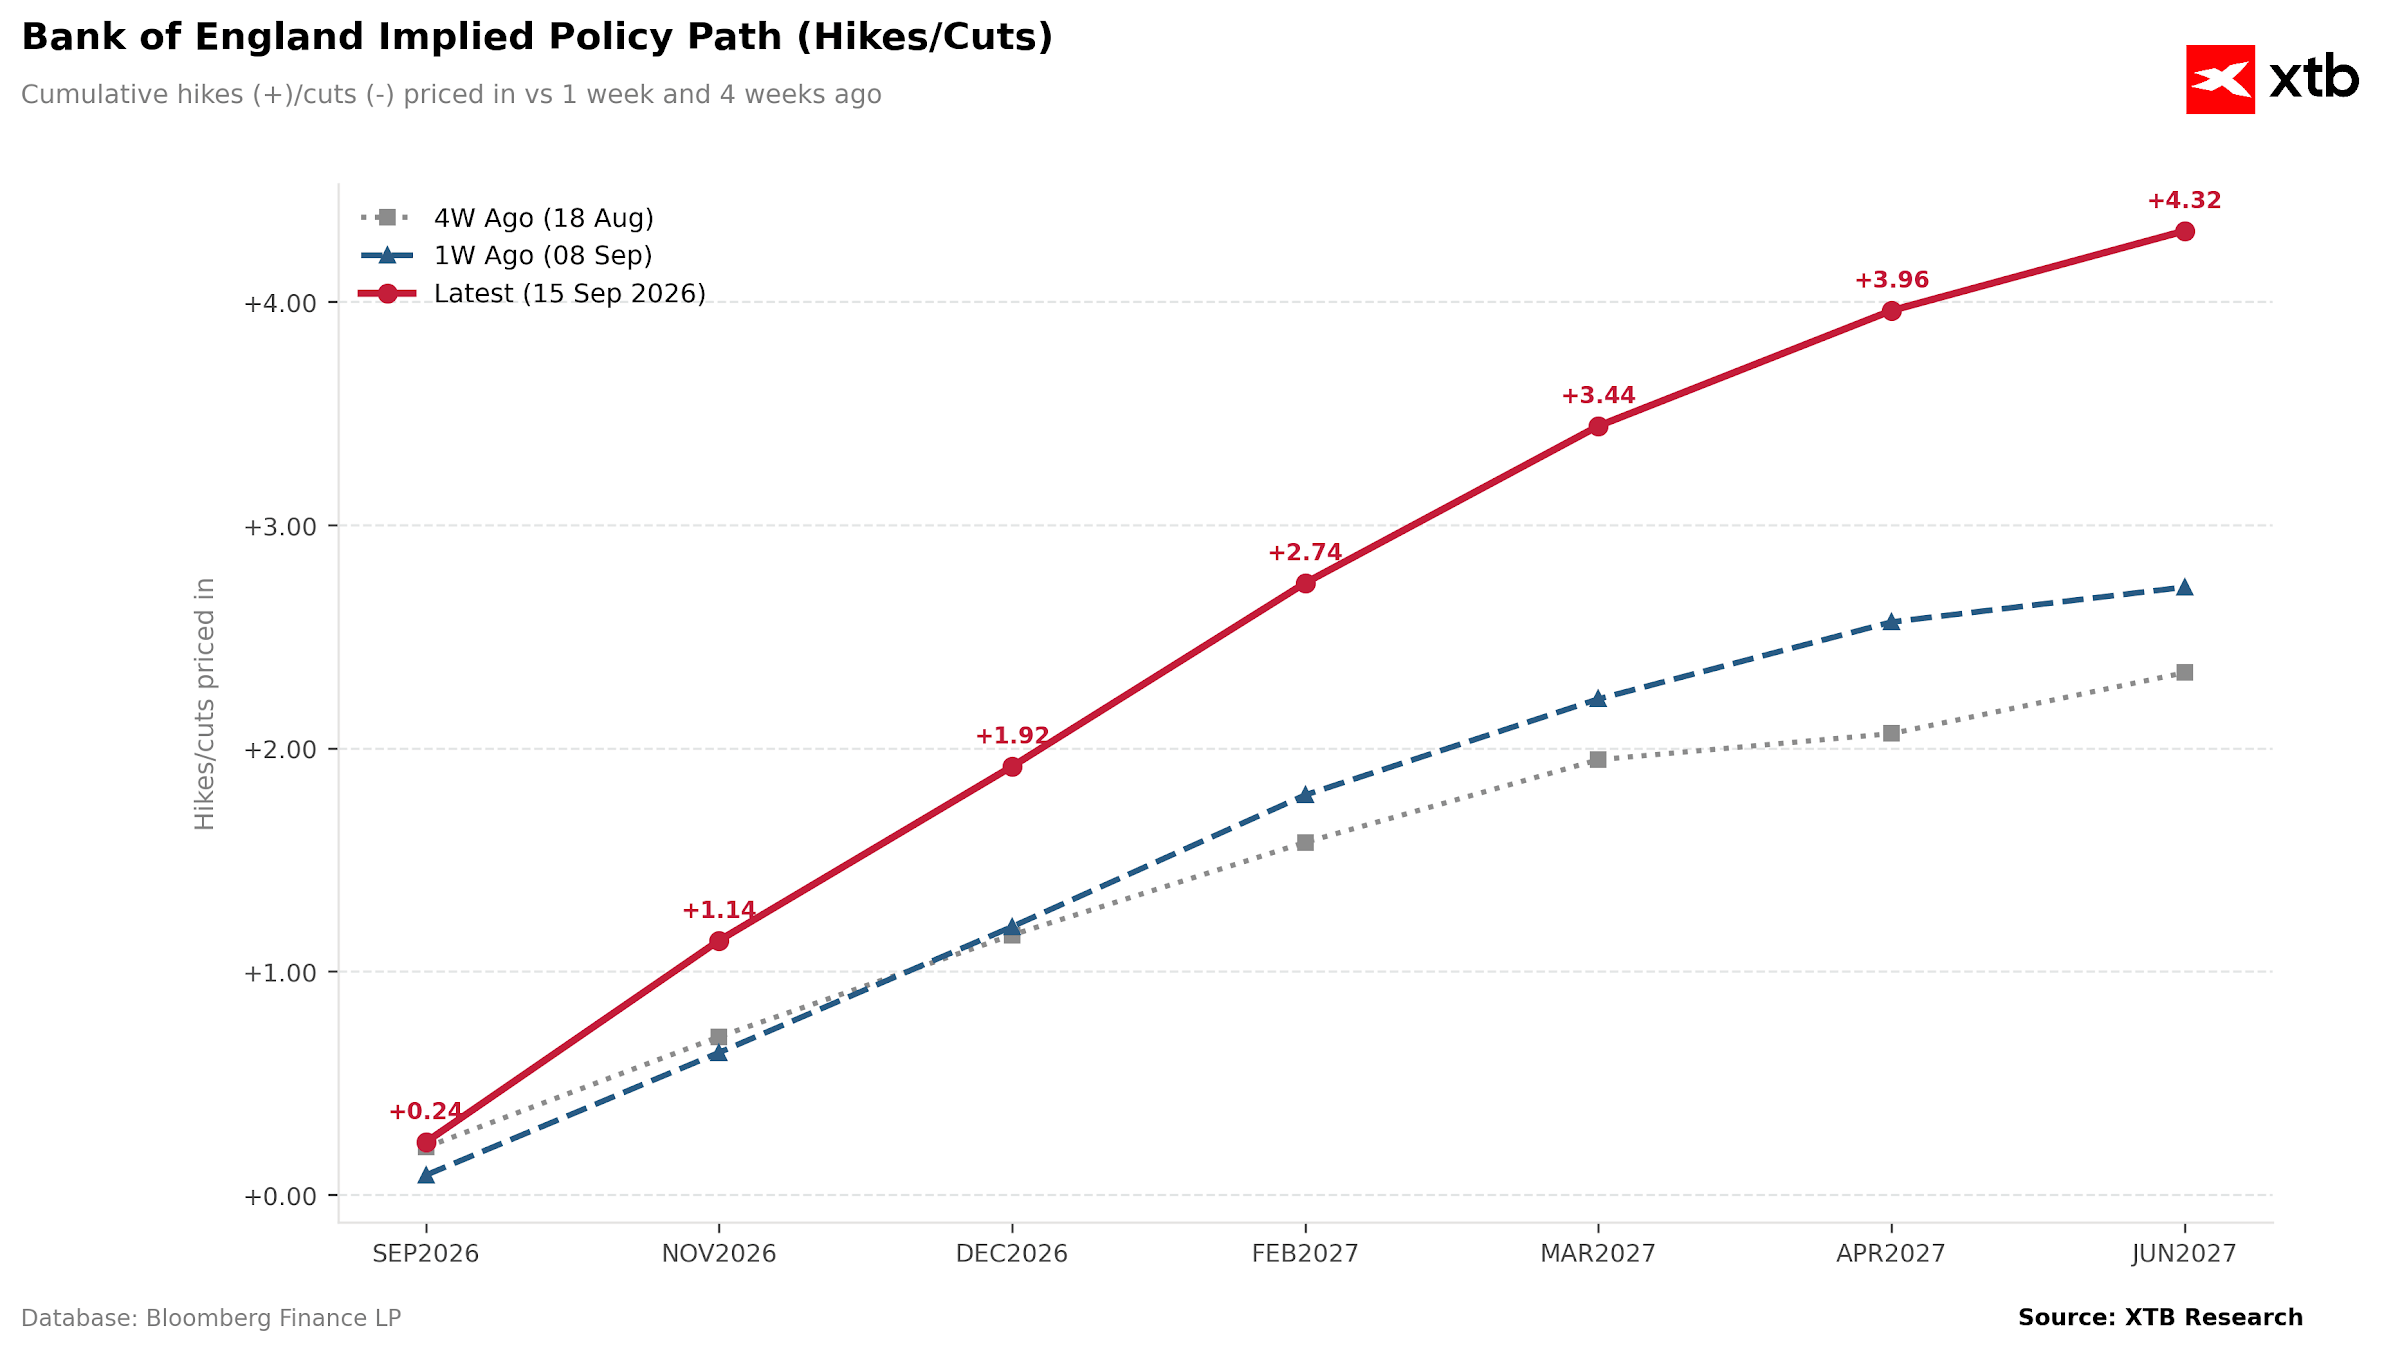
...a ve Spojeném království, kde Bank of England překonává všechny ostatní s očekáváním 4,32 zvýšení sazeb. Jinými slovy, nejde pouze o příběh jedné centrální banky, ale o globální obrat v měnové politice.
Zdroj: XTB Research
Zdroj: XTB Research
Tento vývoj potvrzuje také regionální přehled. Trhem očekávané roční sazby rostou prakticky všude – od USA a Kanady přes většinu trhů v regionu EMEA až po Austrálii, Nový Zéland a Koreu. Meziroční změny přitom dosahují 100 bazických bodů nebo více. Výjimky, jako jsou Brazílie a Čína, pouze potvrzují pravidlo. Trh vysílá jasný signál: peníze budou opět drahé, a to dlouhodobě.
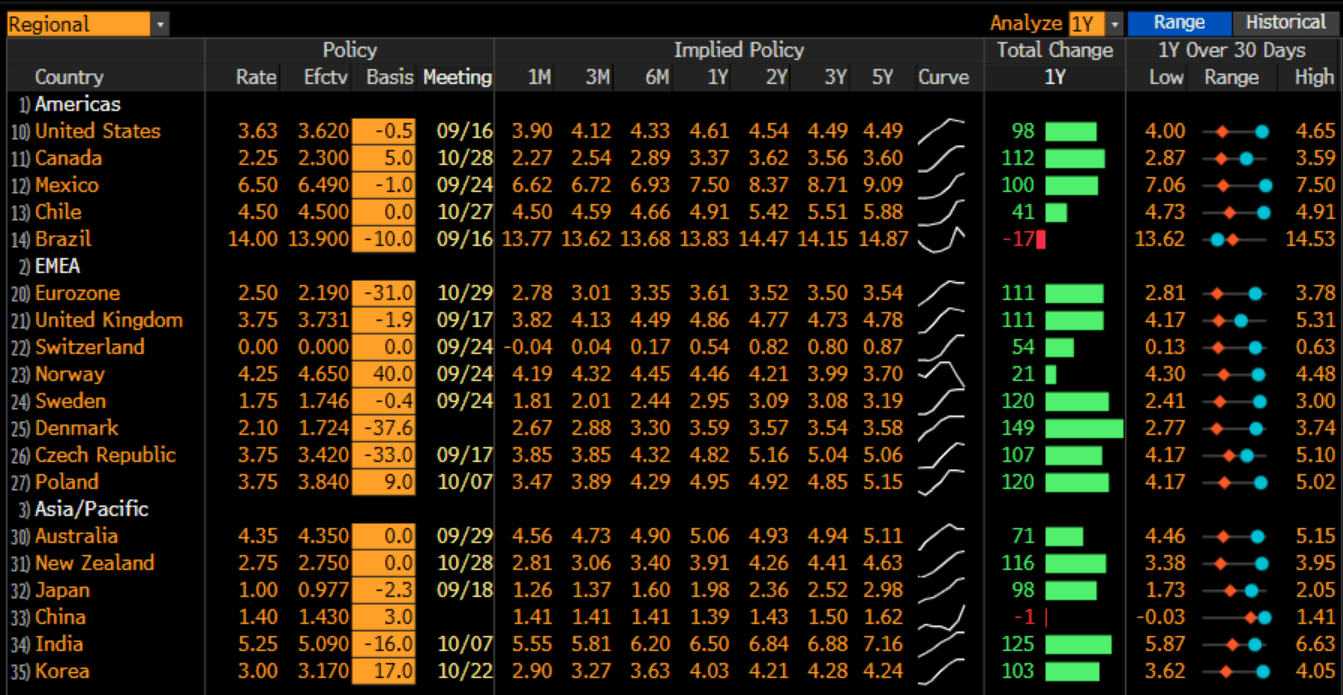
Zdroj: Bloomberg Finance LP
Co stojí za tímto obratem? Nejpravděpodobněji jde o kombinaci přetrvávající inflace ve službách, vyšších cen pohonných hmot a silnějších než očekávaných dat z trhu práce. Centrální banky dnes raději volí opatrnější přístup, než aby znovu ztratily kontrolu nad inflačními očekáváními. Ta podporuje konflikt mezi Ruskem a Ukrajinou i konflikt mezi USA a Íránem a další napětí v regionu před začátkem zimní sezóny.
Otázka, kterou si nyní klade každý portfolio manažer, zní: Co to znamená pro akciové trhy? Historie naznačuje, že dlouhodobě vyšší úrokové sazby vytvářejí pro akcie spíše nepříznivé prostředí, zejména pro růstové tituly. Vyšší sazby zvyšují diskontní míru a zároveň nastavují vyšší laťku pro ocenění akcií.
Reakce však nemusí být dramatická. Trhy se dokážou s drahými penězi vyrovnat, pokud je doprovází solidní růst firemních tržeb. Právě scénář, kdy silná ekonomika nutí centrální banky držet sazby výše, je pro trhy mnohem snáze stravitelný než stagflační alternativa.
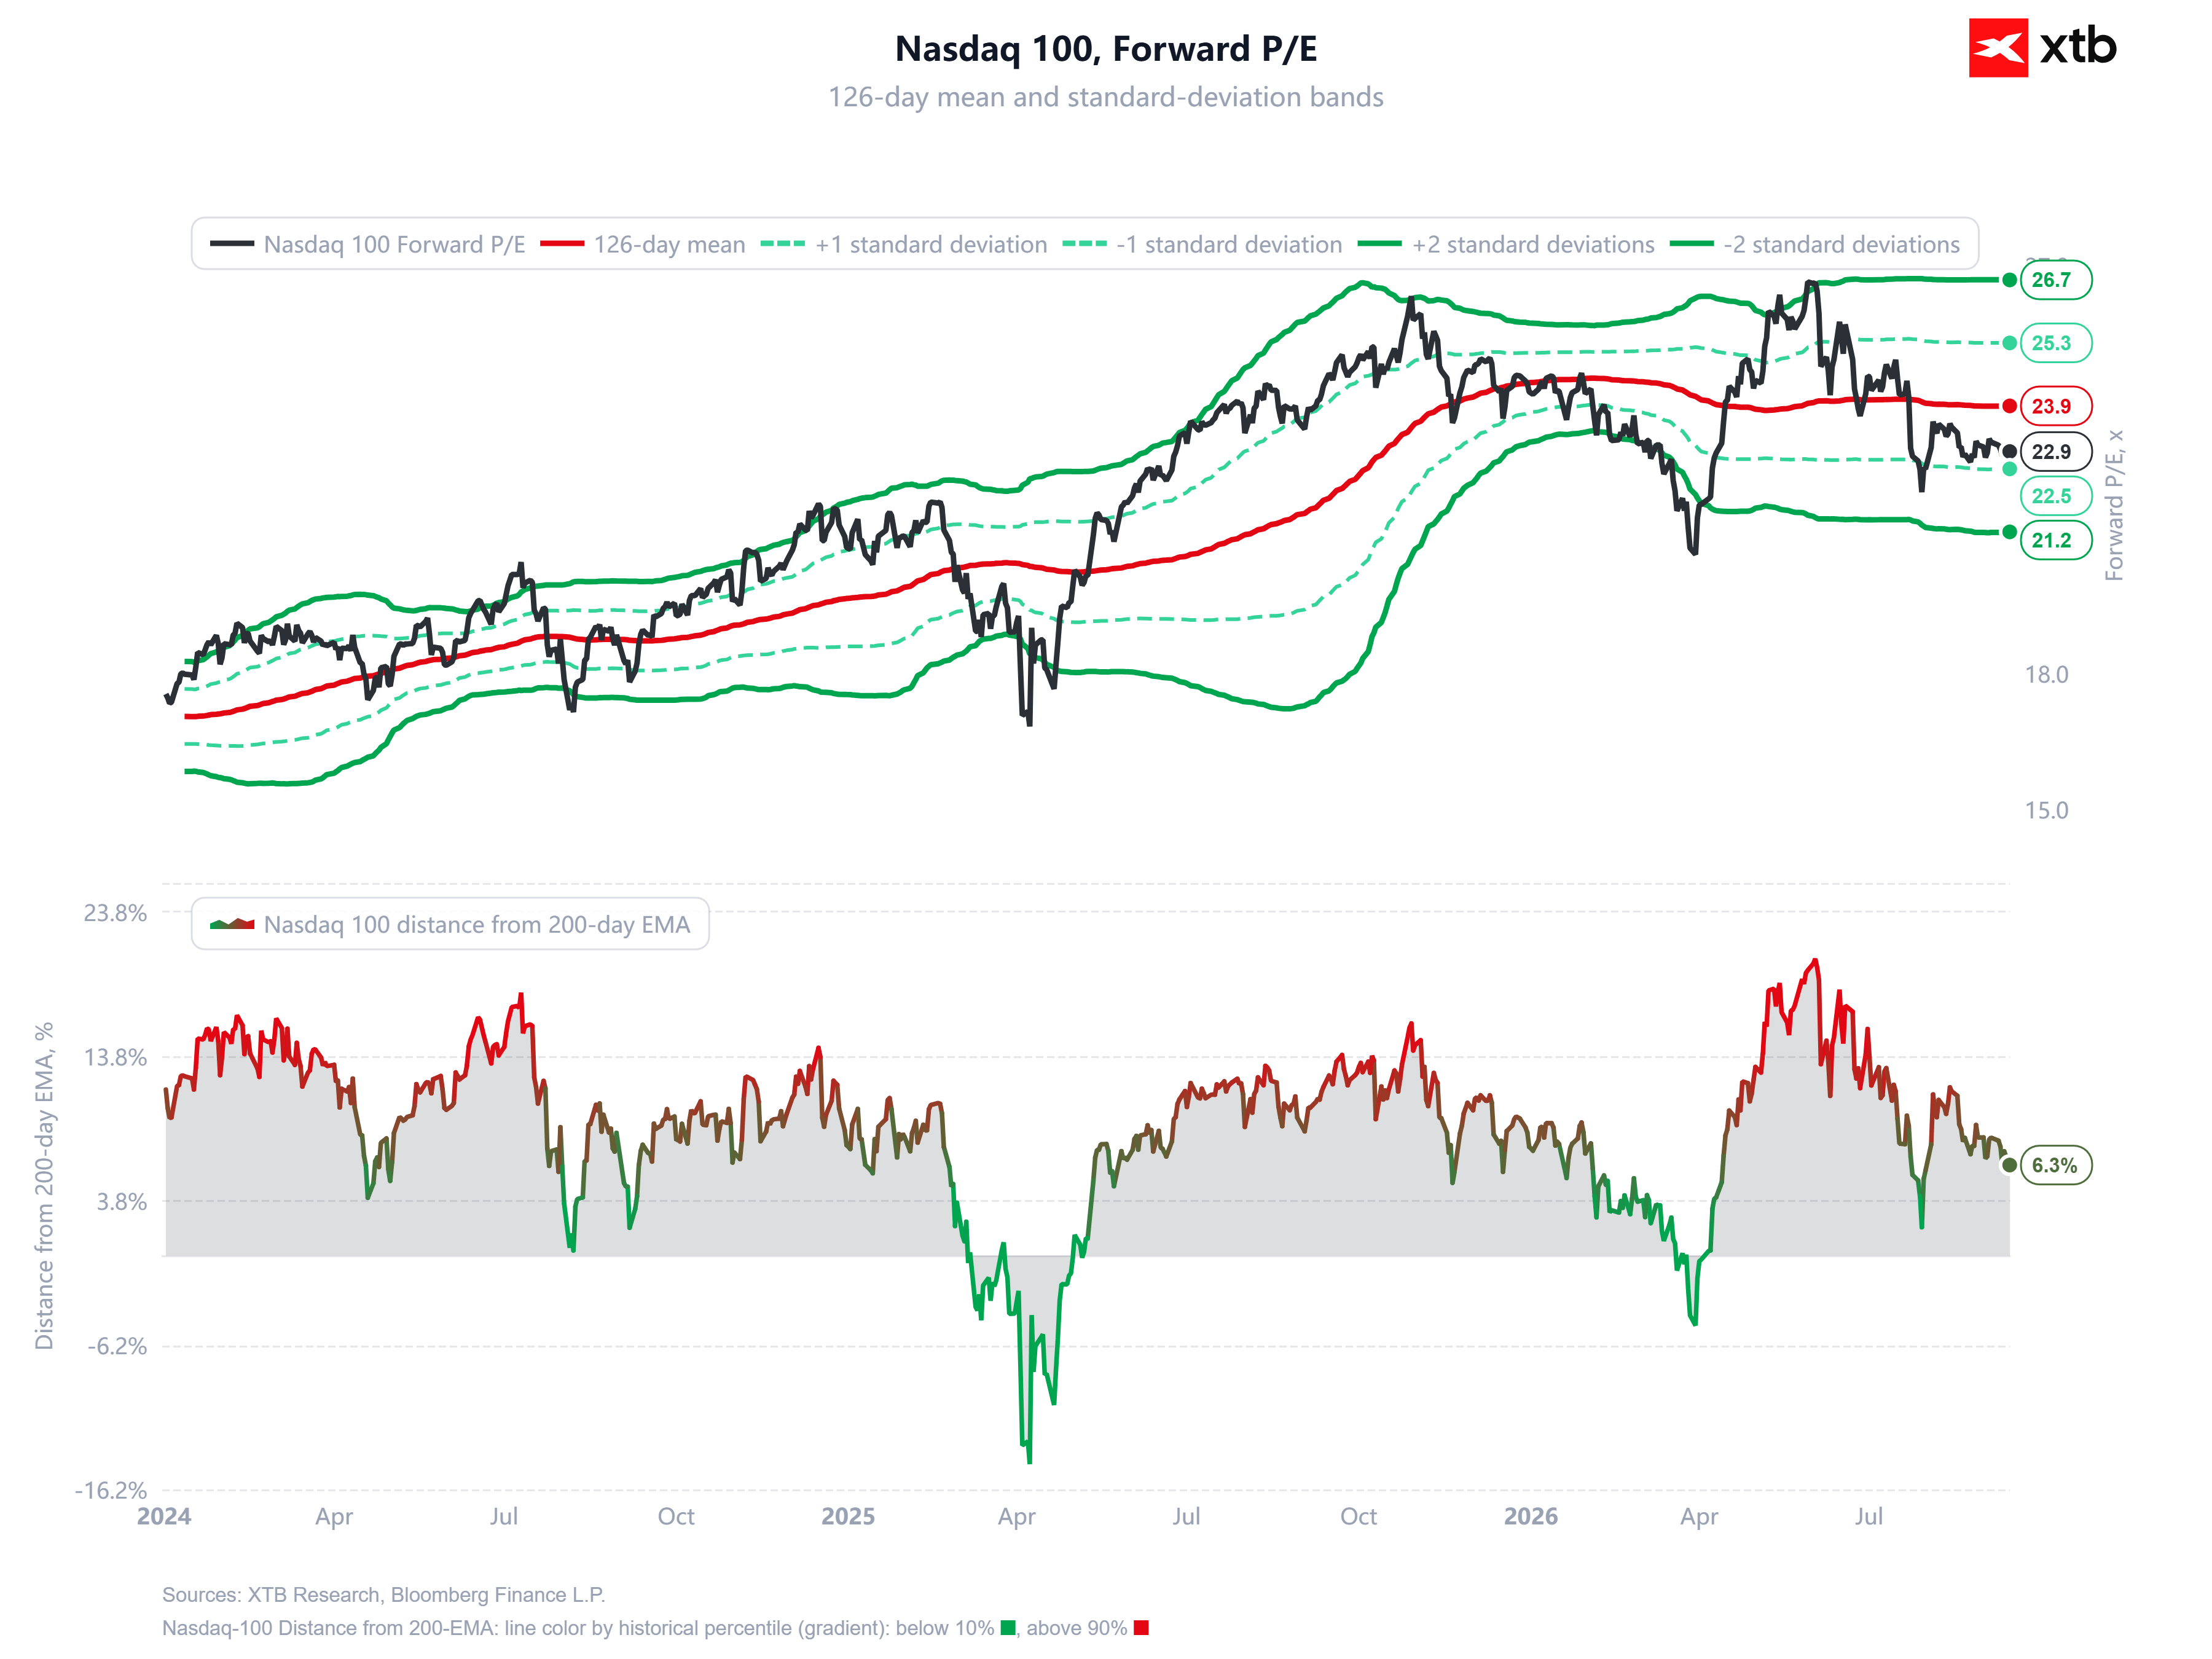
Zajímavé je, že ocenění akcií se v současnosti nenachází na extrémně vysokých úrovních. Forward P/E indexu Nasdaq 100 dosahuje 22,9, což je pod 126denním průměrem 23,9 a přibližně na úrovni spodní směrodatné odchylky. Jde o důležitou nuanci: technologický index, který se stal symbolem éry levných peněz, vstupuje do potenciálně náročnějšího prostředí úrokových sazeb bez výrazné valuační bubliny. Odchylka od 200denního klouzavého průměru dosahuje umírněných 6,3 %, takže o euforii lze jen těžko hovořit.
Zdroj: XTB Research
Závěr? Pokud má trh pravdu a skutečně se vracíme do světa vysokých úrokových sazeb, akciové trhy toto prostředí pravděpodobně zvládnou bez zásadních otřesů. Je však třeba počítat s vyšší volatilitou a větším významem výběru konkrétních akcií. Drahé peníze trestají spekulaci, zatímco odměňují kvalitu a skutečné zisky. Relativně umírněné ocenění indexu Nasdaq navíc naznačuje, že část tohoto náročnějšího scénáře je již započítána v cenách.

Shrnutí trhů: Evropské indexy umazávají ztráty po slabém otevření 🔼 EURUSD klesá pod klíčový support

Wall Street znovu věří Metě. Nová AI a konec právní nejistoty ženou akcie vzhůru 🚀
USA a Asie zažívají boom IPO, Evropa dál zaostává 🌍


Cena zlata oslabuje před rozhodnutím Fedu 🟡⬇️
Rozdílové smlouvy jsou komplexní nástroje a v důsledku použití finanční páky jsou spojeny s vysokým rizikem rychlého vzniku finanční ztráty. U 77 % účtů retailových investorů došlo při obchodování s rozdílovými smlouvami u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda rozumíte tomu, jak rozdílové smlouvy fungují, a zda si můžete dovolit vysoké riziko ztráty svých finančních prostředků. Investování je rizikové. Investujte zodpovědně. Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.