


- Umsatz- und Buchungsbeschleunigung
- KI als Margenhebel
- Konstruktives Chartbild & Kapitalrückfluss

- Umsatz- und Buchungsbeschleunigung
- KI als Margenhebel
- Konstruktives Chartbild & Kapitalrückfluss
Die Airbnb Aktie (ABNB.US) reagiert mit einem Kurssprung von rund 12 % auf die Veröffentlichung der Ergebnisse für das dritte Quartal 2026. Das Unternehmen erzielte das schnellste Umsatzwachstum seit mehr als drei Jahren.
► AirBnB WKN: A2QGUS | ISIN: US0090661010 | Ticker: ABNB
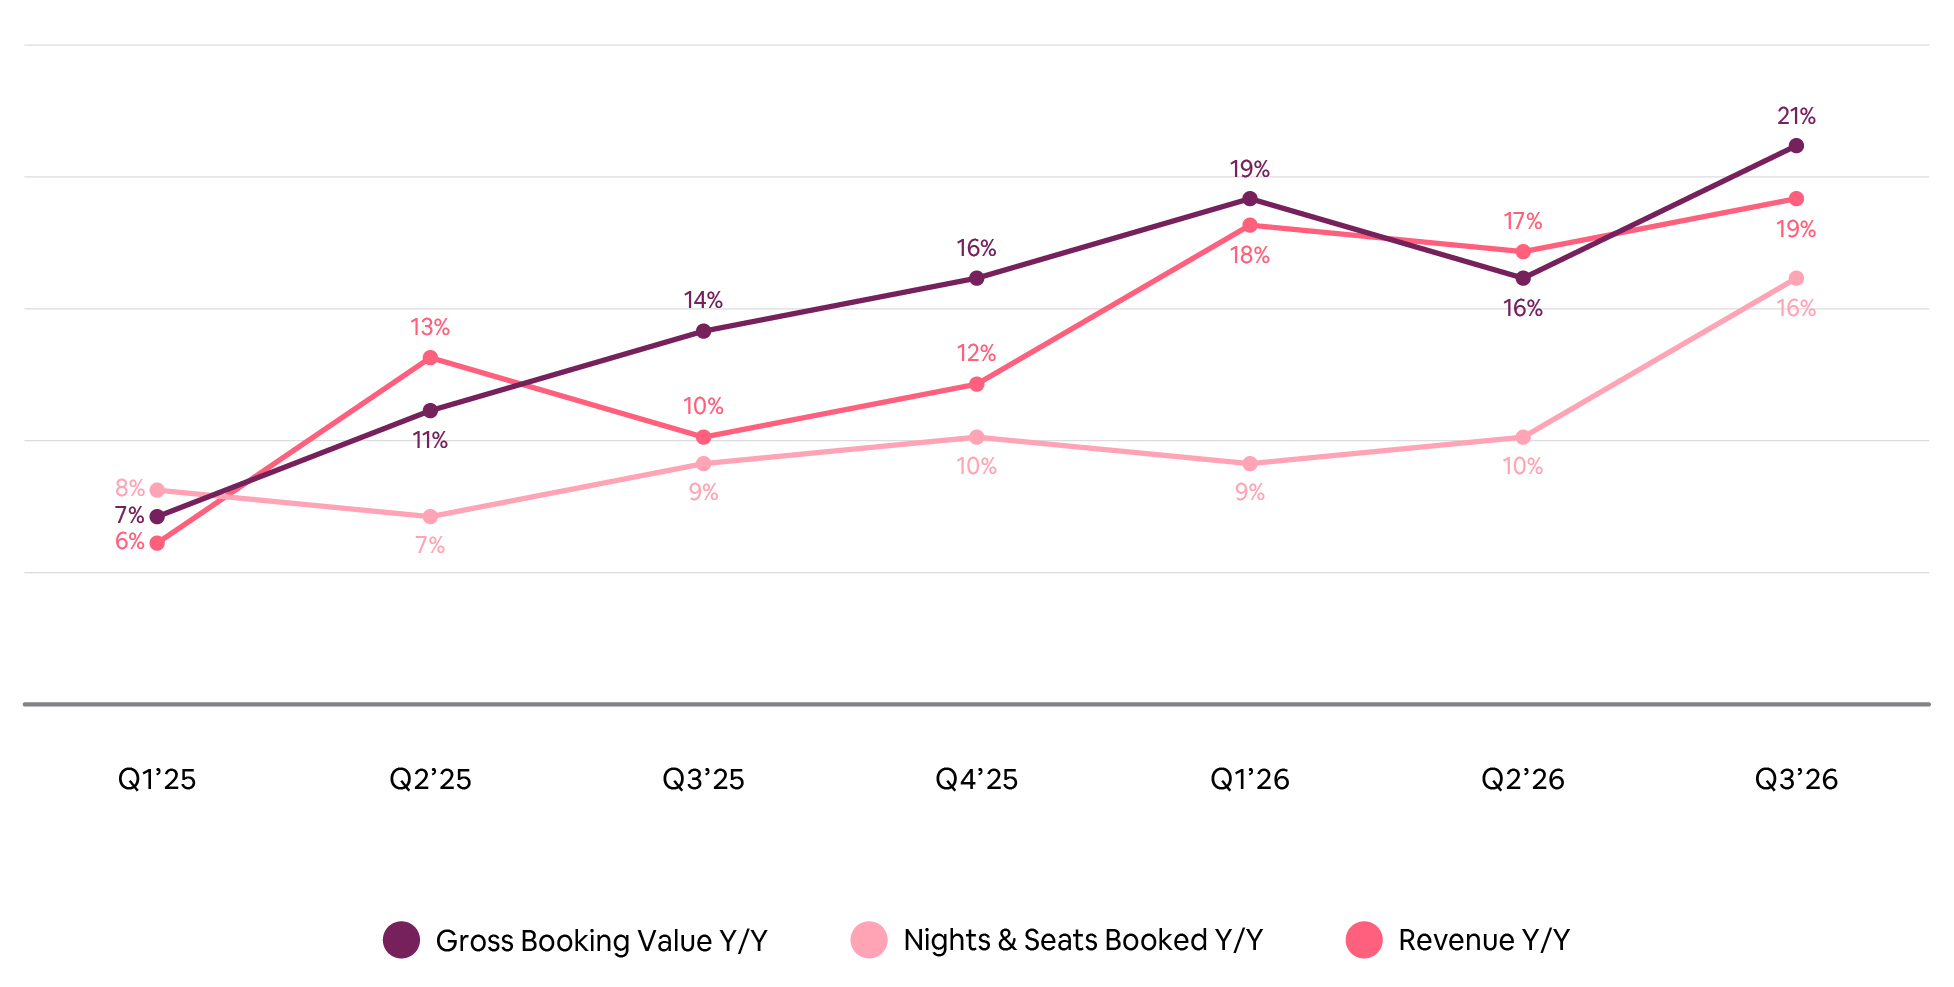
Der Quartalsumsatz stieg im Vorjahresvergleich um 19 % auf 4,9 Mrd. USD, während das Bruttobuchungsvolumen (Gross Booking Value, GBV) um 21 % auf 27,7 Mrd. USD zulegte. Diese Zahlen belegen eine spürbare Beschleunigung der Plattformnachfrage.
Besonders bemerkenswert für die aktuellen Aktien News: Das Wachstum fiel über sämtliche Regionen hinweg breit gefächert aus. Selbst im reifen nordamerikanischen Markt stiegen die gebuchten Übernachtungen im stärksten Tempo seit vier Jahren. Zudem treibt das Management die Integration künstlicher Intelligenz voran, um Supportkosten zu senken und die Skalierbarkeit des Geschäftsmodells weiter zu erhöhen.
Flankiert wird die fundamentale Entwicklung durch eine angehobene Gesamtjahresprognose sowie eine neue Genehmigung für Aktienrückkäufe im Volumen von bis zu 12 Mrd. USD.
Die wichtigsten Finanzkennzahlen im Überblick (Q3 2026)
-
Umsatz: 4,9 Mrd. USD (+19 % YoY) – stärkstes Wachstum seit über drei Jahren
-
Gross Booking Value (GBV): 27,7 Mrd. USD (+21 % YoY), getrieben von höheren Buchungsvolumina und moderat steigenden Tagespreisen (ADR)
-
Gebuchte Übernachtungen & Erlebnisse: +16 % YoY (nach +10 % im Vorquartal)
-
Nettogewinn: 1,9 Mrd. USD (Nettogewinnmarge: ca. 39 %)
-
Bereinigtes EBITDA: 2,5 Mrd. USD (+22 % YoY)
-
Bereinigte EBITDA-Marge: 52 % (saisonal starkes Sommerquartal)
-
Neukunden: Erstbucher legten um 13 % YoY zu (stärkster Anstieg seit Anfang 2022)
-
Kapitalallokation: Neues Aktienrückkaufprogramm von bis zu 12 Mrd. USD autorisiert
Ausblick: Prognose für Q4 und das Gesamtjahr 2026
-
Umsatzerwartung Q4: 3,22 bis 3,28 Mrd. USD (entspricht einem Wachstum von 16 bis 18 % YoY). Die Jahresprognose wurde auf ein Umsatzplus im oberen Zehner-Prozentbereich angehoben.
-
GBV-Wachstum Q4: Zuwachs im mittleren Zehner-Prozentbereich prognostiziert.
-
Buchungsvolumen: Erwartet wird ein Anstieg im niedrigen zweistelligen Prozentbereich bei stabilen bis moderat steigenden Tagesraten.
-
EBITDA-Marge: Für das Gesamtjahr 2026 wird eine bereinigte EBITDA-Marge von rund 36 % anvisiert. Im vierten Quartal könnte die Marge aufgrund des Timings bei Marketingaufwendungen im Jahresvergleich leicht nachgeben.
-
Währungseffekte: Positive Wechselkurseffekte dürften nach Absicherungsmaßnahmen ca. 2 Prozentpunkte zum Q4-Umsatz beitragen.
Fundamentale Analyse: Reife Märkte und Gen Z treiben die Dynamik
Quelle: Airbnb
Dass das GBV (+21 %) stärker zulegte als die gebuchten Nächte (+16 %), signalisiert eine gesunde Kombination aus Mengenausweitung und höherem durchschnittlichen Buchungswert.
In den fünf etablierten Kernmärkten – USA, Großbritannien, Frankreich, Kanada und Australien – beschleunigte sich das Momentum wieder. Dies zeigt, dass Airbnb nicht ausschließlich auf unerschlossene Schwellenmärkte angewiesen ist, sondern auch in etablierten Regionen Marktanteile ausbauen kann.
Ein relevanter Wachstumsfaktor ist der Zuwachs an Erstnutzern, angeführt von der Altersgruppe der Generation Z. Langfristig senkt eine frühe Bindung dieser Zielgruppe die Akquisitionskosten über den gesamten Kundenlebenszyklus. Risikofaktoren bleiben jedoch die allgemeine Konsumstimmung, Reisetrends und makroökonomische Gegenwinde in Europa.
Operative Effizienz: Skaleneffekte durch KI-Agenten
Die Quartalsdaten demonstrieren messbare Produktivitätsgewinne durch generative KI:
-
Automatisierter Support: Rund 40 % der Support-Anfragen wurden im dritten Quartal vollständig automatisiert gelöst (Vorquartal: rund ein Drittel).
-
Kostensenkung: Die Supportkosten pro Buchung sanken im Jahresvergleich um mehr als 17 %.
-
Innovationszyklus: Über 50 neue Produktfeatures wurden innerhalb des Quartals ausgerollt (+70 % YoY).
Für die erste Jahreshälfte 2027 plant das Unternehmen die Einführung eines eigenen, interaktiven KI-Reiseagenten. Statt eines reinen Abfrage-Chatbots soll ein System entstehen, das Reiseplanung, Unterkunftsvergleiche und Zusatzbuchungen direkt auf der Plattform bündelt. Gelingt die Umsetzung, könnte dies die Conversion-Rate nachhaltig stärken und die Kundenbindung vertiefen.
Geschäftsfelderweiterung und 12-Milliarden-Dollar-Rückkauf
Airbnb diversifiziert gezielt über Ferienwohnungen hinaus:
-
Boutique-Hotels: In über 60 Zielgebieten sind unabhängige Hotels gelistet. Interessanter Nebeneffekt: Rund 35 % der Kunden, die zuerst ein Hotel über Airbnb buchen, reservieren beim nächsten Mal ein klassisches Apartment.
-
Reise-Ökosystem: Erweiterungen in Richtung Mietwagenvermittlung, Lieferdienste und Wäscheservice werden getestet. Durch eine Kooperation mit American Express stehen zudem mehr als eine Million Inserate auf der Amex-Travel-Plattform zur Verfügung.
-
Shareholder Return: Das autorisierte Rückkaufprogramm über 12 Mrd. USD unterstreicht die solide Cash-Generierung, muss sich mittelfristig aber an der tatsächlichen Steigerung des Gewinns je Aktie (EPS) messen lassen.
Charttechnische Einschätzung von Jens Klatt (Tageschart / D1)
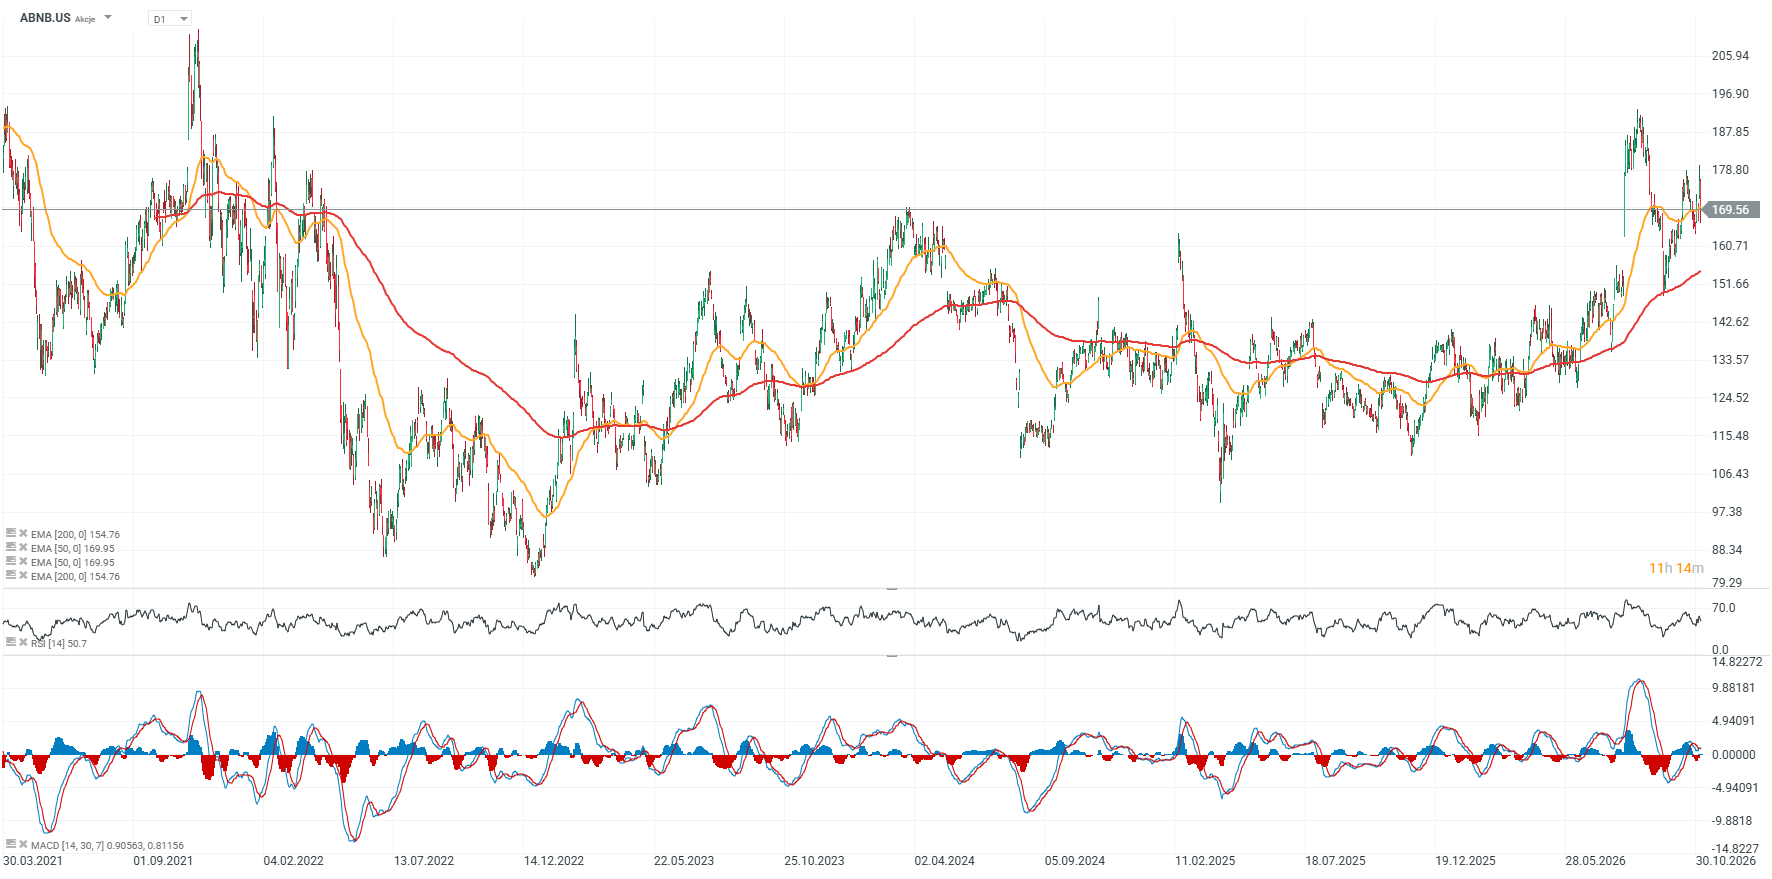
Quelle: XTB Investment Plattform, aufgenommen am 06.11.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in EUR. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Aus charttechnischer Perspektive zeigt die Airbnb Aktie relative Stärke gegenüber dem US-Gesamtmarkt:
-
Unterstützung bestätigt: Der Rücksetzer fand am 200-Tage-Durchschnitt (EMA 200) verlässlichen Halt.
-
Kurzfristige Kursziele: Durch den nachbörslichen Satz überwindet der Titel die Konsolidierung und generiert Raum für eine Erholungsbewegung in Richtung des Widerstandsbereichs bei 185 bis 187 USD.
-
Mittelfristiges Ausbruchslevel: Ein nachhaltiger Ausbruch über die Schlüsselzone bei 190 USD würde den übergeordneten Aufwärtstrend reaktivieren und den Weg in Richtung der bisherigen Höchststände um 210 USD freimachen.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen mit täglicher Verfügbarkeit, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
FAQ
Warum steigt die Airbnb Aktie aktuell?
Die Airbnb Aktie legt nach Veröffentlichung der Q3-Zahlen zweistellig zu, da das Umsatzwachstum mit +19 % auf 4,9 Mrd. USD den höchsten Wert seit über drei Jahren erreichte. Ein Anstieg der Buchungsvolumina um 16 %, gesenkte Supportkosten durch KI sowie ein neues 12-Milliarden-Dollar-Aktienrückkaufprogramm stärken das Anlegervertrauen.
Welche Kursmarken sind bei der Airbnb Aktie jetzt wichtig?
Nach dem erfolgreichen Test des 200-Tage-Durchschnitts (EMA 200) liegt das nächste Erholungsziel im Bereich von 185 bis 187 USD. Als übergeordneter Schlüsselwiderstand gilt die Marke um 190 USD; ein Ausbruch darüber eröffnet Potenzial bis etwa 210 USD.
Wie nutzt Airbnb künstliche Intelligenz zur Margensteigerung?
Im dritten Quartal wurden rund 40 % der Supportfälle ohne menschlichen Eingriff durch KI gelöst. Dies führte zu einem Rückgang der Kundenservicekosten pro Buchung um über 17 % im Vorjahresvergleich und stützt die operative Marge des Unternehmens.

Rheinmetall Aktie 🔴 12-Prozent-Crash öffnet Weg gen Süden 🔴 Analyse

Zalando Aktie 🔴 Gap-Close bei 29,05 EUR im Visier 🔴 Analyse

Quantencomputer werden zu einem knappen Gut. IonQ hat seine gesamte Kapazität für 2027 bereits ausverkauft.

Commerzbank Aktie unter Druck: Rekordgewinn verpufft – Alles blickt auf die UniCredit-Übernahme! 🏦📉
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.