

- Quartalszahlen übertreffen Analystenschätzungen: Der Gesamtumsatz kletterte um 45 % YoY auf 13,40 Milliarden USD (Konsens: 13,09 Mrd. USD), während das bereinigte Ergebnis je Aktie mit 2,09 USD die Markterwartungen von 1,95 USD um über 7 % schlug.
- Data Center wird zum dominanten Ertragspfeiler: Das Segment wuchs um 97 % YoY auf 8,55 Milliarden USD und steuerte fast zwei Drittel der Konzernerlöse bei; strategische Partnerschaften mit Branchengrößen wie OpenAI, Anthropic und Meta untermauern die Wettbewerbsposition gegenüber Nvidia.
- FCF-Dämpfer und 1,1 Mrd. USD Sonderbelastung: Trotz eines 75-prozentigen Anstiegs des bereinigten Betriebsergebnisses blieb der freie Cashflow mit 554 Millionen USD hinter den Schätzungen (1,05 Mrd. USD) zurück; zudem drückten nicht-zahlungswirksame Neubewertungen von Optionsscheinen (Warrants) das GAAP-EPS auf 1,46 USD.

- Quartalszahlen übertreffen Analystenschätzungen: Der Gesamtumsatz kletterte um 45 % YoY auf 13,40 Milliarden USD (Konsens: 13,09 Mrd. USD), während das bereinigte Ergebnis je Aktie mit 2,09 USD die Markterwartungen von 1,95 USD um über 7 % schlug.
- Data Center wird zum dominanten Ertragspfeiler: Das Segment wuchs um 97 % YoY auf 8,55 Milliarden USD und steuerte fast zwei Drittel der Konzernerlöse bei; strategische Partnerschaften mit Branchengrößen wie OpenAI, Anthropic und Meta untermauern die Wettbewerbsposition gegenüber Nvidia.
- FCF-Dämpfer und 1,1 Mrd. USD Sonderbelastung: Trotz eines 75-prozentigen Anstiegs des bereinigten Betriebsergebnisses blieb der freie Cashflow mit 554 Millionen USD hinter den Schätzungen (1,05 Mrd. USD) zurück; zudem drückten nicht-zahlungswirksame Neubewertungen von Optionsscheinen (Warrants) das GAAP-EPS auf 1,46 USD.
Der US-Halbleiterkonzern Advanced Micro Devices (AMD.US) hat mit der Vorlage seiner jüngsten Quartalszahlen für das dritte Quartal 2026 die Erwartungen der Wall Street deutlich übertroffen. Mit einem Rekordumsatz von 13,40 Milliarden USD verzeichnete das Unternehmen ein Erlösplus von 45 % im Jahresvergleich. Der primäre Wachstumsmotor bleibt das margenstarke Rechenzentrumsgeschäft (Data Center), dessen Erlöse sich auf 8,55 Milliarden USD nahezu verdoppelten und mittlerweile rund 64 % des Gesamtumsatzes ausmachen. Flankiert von einem 74-prozentigen Gewinnsprung beim bereinigten Ergebnis je Aktie (2,09 USD) und einer unerwartet starken Umsatzprognose für das vierte Quartal von rund 17 Milliarden USD reagierte die AMD Aktie nachbörslich mit einem Kursanstieg von zeitweise knapp 7 %. Für Marktbeobachter liefern die vorgelegten Zahlen ein wichtiges Signal dafür, wie stark AMD als alternativer Infrastruktur-Ausrüster im weltweiten KI-Wettlauf an Boden gewinnt.
► Advanced Micro Devices ISIN: US0079031078 | WKN: 863186 | Ticker: AMD.US
💡 3 Key Takeaways
- Quartalszahlen übertreffen Analystenschätzungen: Der Gesamtumsatz kletterte um 45 % YoY auf 13,40 Milliarden USD (Konsens: 13,09 Mrd. USD), während das bereinigte Ergebnis je Aktie mit 2,09 USD die Markterwartungen von 1,95 USD um über 7 % schlug.
- Data Center wird zum dominanten Ertragspfeiler: Das Segment wuchs um 97 % YoY auf 8,55 Milliarden USD und steuerte fast zwei Drittel der Konzernerlöse bei; strategische Partnerschaften mit Branchengrößen wie OpenAI, Anthropic und Meta untermauern die Wettbewerbsposition gegenüber Nvidia.
- FCF-Dämpfer und 1,1 Mrd. USD Sonderbelastung: Trotz eines 75-prozentigen Anstiegs des bereinigten Betriebsergebnisses blieb der freie Cashflow mit 554 Millionen USD hinter den Schätzungen (1,05 Mrd. USD) zurück; zudem drückten nicht-zahlungswirksame Neubewertungen von Optionsscheinen (Warrants) das GAAP-EPS auf 1,46 USD.
📊 Q3-Quartalszahlen im Überblick: Data Center verdoppelt sich nahezu
Die vorgelegten Finanzergebnisse für das dritte Quartal 2026 verdeutlichen den strukturellen Wandel des Chipherstellers vom PC-Komponentenbauer hin zum führenden Anbieter hochintegrierter Rechenzentrumsarchitekturen:
-
Umsatzerlöse: 13,40 Milliarden USD (+45 % YoY), womit die Konsensschätzung von 13,09 Milliarden USD um knapp 2,5 % übertroffen werden konnte.
-
Ertragskennzahlen: Das bereinigte Betriebsergebnis stieg im Jahresvergleich um 75 % auf 3,92 Milliarden USD (Erwartung: 3,67 Mrd. USD). Das bereinigte Ergebnis je Aktie (Non-GAAP EPS) erreichte 2,09 USD gegenüber 1,95 USD im Konsens. Das bereinigte EBITDA legte um 71 % auf 4,16 Milliarden USD zu.
-
Margenentwicklung: Die Non-GAAP-Bruttomarge verbesserte sich um zwei Prozentpunkte im Jahresvergleich auf 56 %, während die bereinigte operative Marge rund 29,3 % erreichte. Dies belegt eine zunehmende operative Hebelkraft, da hohe Forschungsaufwendungen auf eine breitere Erlösbasis verteilt werden konnten.
-
Stärke im Rechenzentrum: Der Bereich Data Center erzielte Rekorderlöse von 8,55 Milliarden USD (+97 % YoY; Konsens: 8,27 Mrd. USD). Im Vergleich zum Vorquartal wuchs das Segment um über 1,8 Milliarden USD und zeichnete damit für nahezu das gesamte sequentielle Umsatzplus verantwortlich.
💻 Segmententwicklung: PC- und Gaming-Markt im Schatten des KI-Booms
Während das Unternehmens- und Servergeschäft dynamisch expandiert, präsentieren sich die traditionellen Geschäftsbereiche uneinheitlich:
-
Client-Segment (PC-Prozessoren): Erzielte einen Erlös von 2,95 Milliarden USD (+7 % YoY), verfehlte jedoch die Schätzungen der Analysten von 3,03 Milliarden USD geringfügig.
-
Gaming-Sparte: Schloss mit einem Umsatz von 773 Millionen USD ab (-40 % YoY), lag damit jedoch über der Konsensprognose von 634 Millionen USD. Zusammengenommen verzeichnete das Client- und Gaming-Geschäft ein Minus von 8 % im Vorjahresvergleich.
-
Embedded-Segment: Konnte um 29 % auf 1,11 Milliarden USD zulegen (Konsens: 1,07 Mrd. USD) und bewies damit solide Nachfrage im industriellen und spezialisierten Embedded-Markt.
🤖 Helios-Architektur & Großkunden: Konkurrenzkampf mit Nvidia tritt in neue Phase
Strategisch positioniert sich AMD zunehmend mit ganzheitlichen Plattformen, um die Marktdominanz von Nvidia im Bereich künstlicher Intelligenz herauszufordern:
-
Die Plattform „Helios“: Das System verknüpft Instinct-MI450-Beschleuniger, EPYC-Prozessoren der sechsten Generation (Codename Venice), Pensando-Netzwerktechnologie und die offene Software-Suite ROCm. In Kooperation mit HPE fasst ein einzelnes Helios-Rack bis zu 72 MI455X-Beschleuniger samt Flüssigkeitskühlung zusammen.
-
Ökosystem führender Hyperscaler: Große Tech-Akteure erweitern ihre Zusammenarbeit mit AMD:
-
OpenAI: Eine mehrjährige Vereinbarung sieht den Aufbau einer Infrastruktur auf Basis von AMD-Beschleunigern mit einer Zielkapazität von bis zu 6 Gigawatt (GW) vor.
-
Anthropic: Plant den Einsatz von bis zu 2 GW an MI450-Beschleunigern, wobei eine erste großvolumige Rollout-Phase im ersten Halbjahr 2027 ansteht.
-
Meta & Vultr: Während Meta mit ersten Tests von Helios-Installationen begonnen hat, sicherte sich HPE einen Großauftrag über 1,2 Milliarden USD von Vultr zur Bereitstellung entsprechender Systeme.
-
-
Offene Standards als Differenzierungsmerkmal: Mit einem offenen Ansatz versucht AMD, Kunden von proprietären Lösungen wie Nvidias CUDA-System zu überzeugen, wenngleich Nvidias tiefe Software-Verankerung weiterhin eine nennenswerte Hürde darstellen dürfte.
⚠️ Schattenseiten der Expansion: Cashflow-Miss und 1,1 Mrd. USD Warrant-Effekt
Trotz der Rekordumsätze offenbaren die vorgelegten Quartalszahlen Details, die an den Kapitalmärkten differenziert bewertet werden dürften:
-
Freier Cashflow bleibt hinter Erwartungen: Mit 554 Millionen USD lag der FCF deutlich unter der Konsensschätzung von 1,05 Milliarden USD. Die FCF-Marge von rund 4,1 % hinkt der operativen Marge spürbar hinterher, was vor allem auf den erhöhten Vorfinanzierungsbedarf für Umlaufvermögen und Fertigungskapazitäten zurückzuführen sein dürfte.
-
1,1 Milliarden USD Bewertungseffekt bei Warrants: Im Rahmen der strategischen Partnerschaften räumte AMD Großkunden wie OpenAI und Meta Bezugsrechte auf jeweils bis zu 160 Millionen Aktien zu einem Basispreis von 0,01 USD ein – gekoppelt an ambitionierte Kauf- und Technologieziele. Bilanzielle Anpassungen dieser Verbindlichkeiten führten zu einem nicht-zahlungswirksamen Aufwand von rund 1,1 Milliarden USD, wodurch das ausgewiesene GAAP-EPS auf 1,46 USD gedrückt wurde. Für Bestandsaktionäre birgt dies mittelfristig ein potenzielles Verwässerungsrisiko.
📈 Guidance für Q4 und Chartanalyse: Mögliches Szenario für die AMD Aktie
Mit dem Ausblick auf das Schlussquartal lieferte das Management ein starkes Signal für eine anhaltende Beschleunigung:
-
Prognose für Q4 2026: Der Vorstand stellt Konzernerlöse von rund 17,0 Milliarden USD (+/- 3 %) in Aussicht (Konsens: 16,23 Mrd. USD). Dies entspräche einem sequenziellen Wachstum von rund 27 % und einem Jahreszuwachs von etwa 66 %. Die Bruttomarge wird bei rund 55 % erwartet. Auf Gesamtjahressicht ergäbe sich damit rechnerisch ein Umsatzvolumen von rund 52,2 Milliarden USD.
Charttechnische Ausgangslage (D1) und denkbare Szenarien
Vor der Zahlenvorlage hatte die AMD Aktie nach einer Korrektur von rund 23 % im Vormonat im Bereich des 200-Tage-Durchschnitts (EMA200 bei ca. 450 USD) aufgesetzt. Erste nachbörsliche Indikationen taxierten das Papier im Bereich um 520 USD.
-
Mögliches bullisches Szenario: Sollte die Notierung zur regulären Eröffnung die Marke von 520 USD behaupten können, könnte dies den Weg für eine Erholungsbewegung in Richtung des Widerstandsbereichs um 560 USD ebnen. Dort verlaufen der 50-Tage-Durchschnitt (EMA50) sowie das Niveau des letzten übergeordneten Abwärtsimpulses.
-
Mögliches defensives Szenario: Sollte der Markt nach dem ersten Kurssprung vermehrt auf die Verwässerungseffekte und den verhaltenen freien Cashflow fokussieren, könnte die Dynamik abflachen. In diesem Fall könnte sich eine Konsolidierungsphase einstellen, bei der die solide Unterstützungszone um 450 USD (gestützt durch den EMA200 und frühere Sommertiefs) erneut als Haltebereich in den Blick rücken könnte.
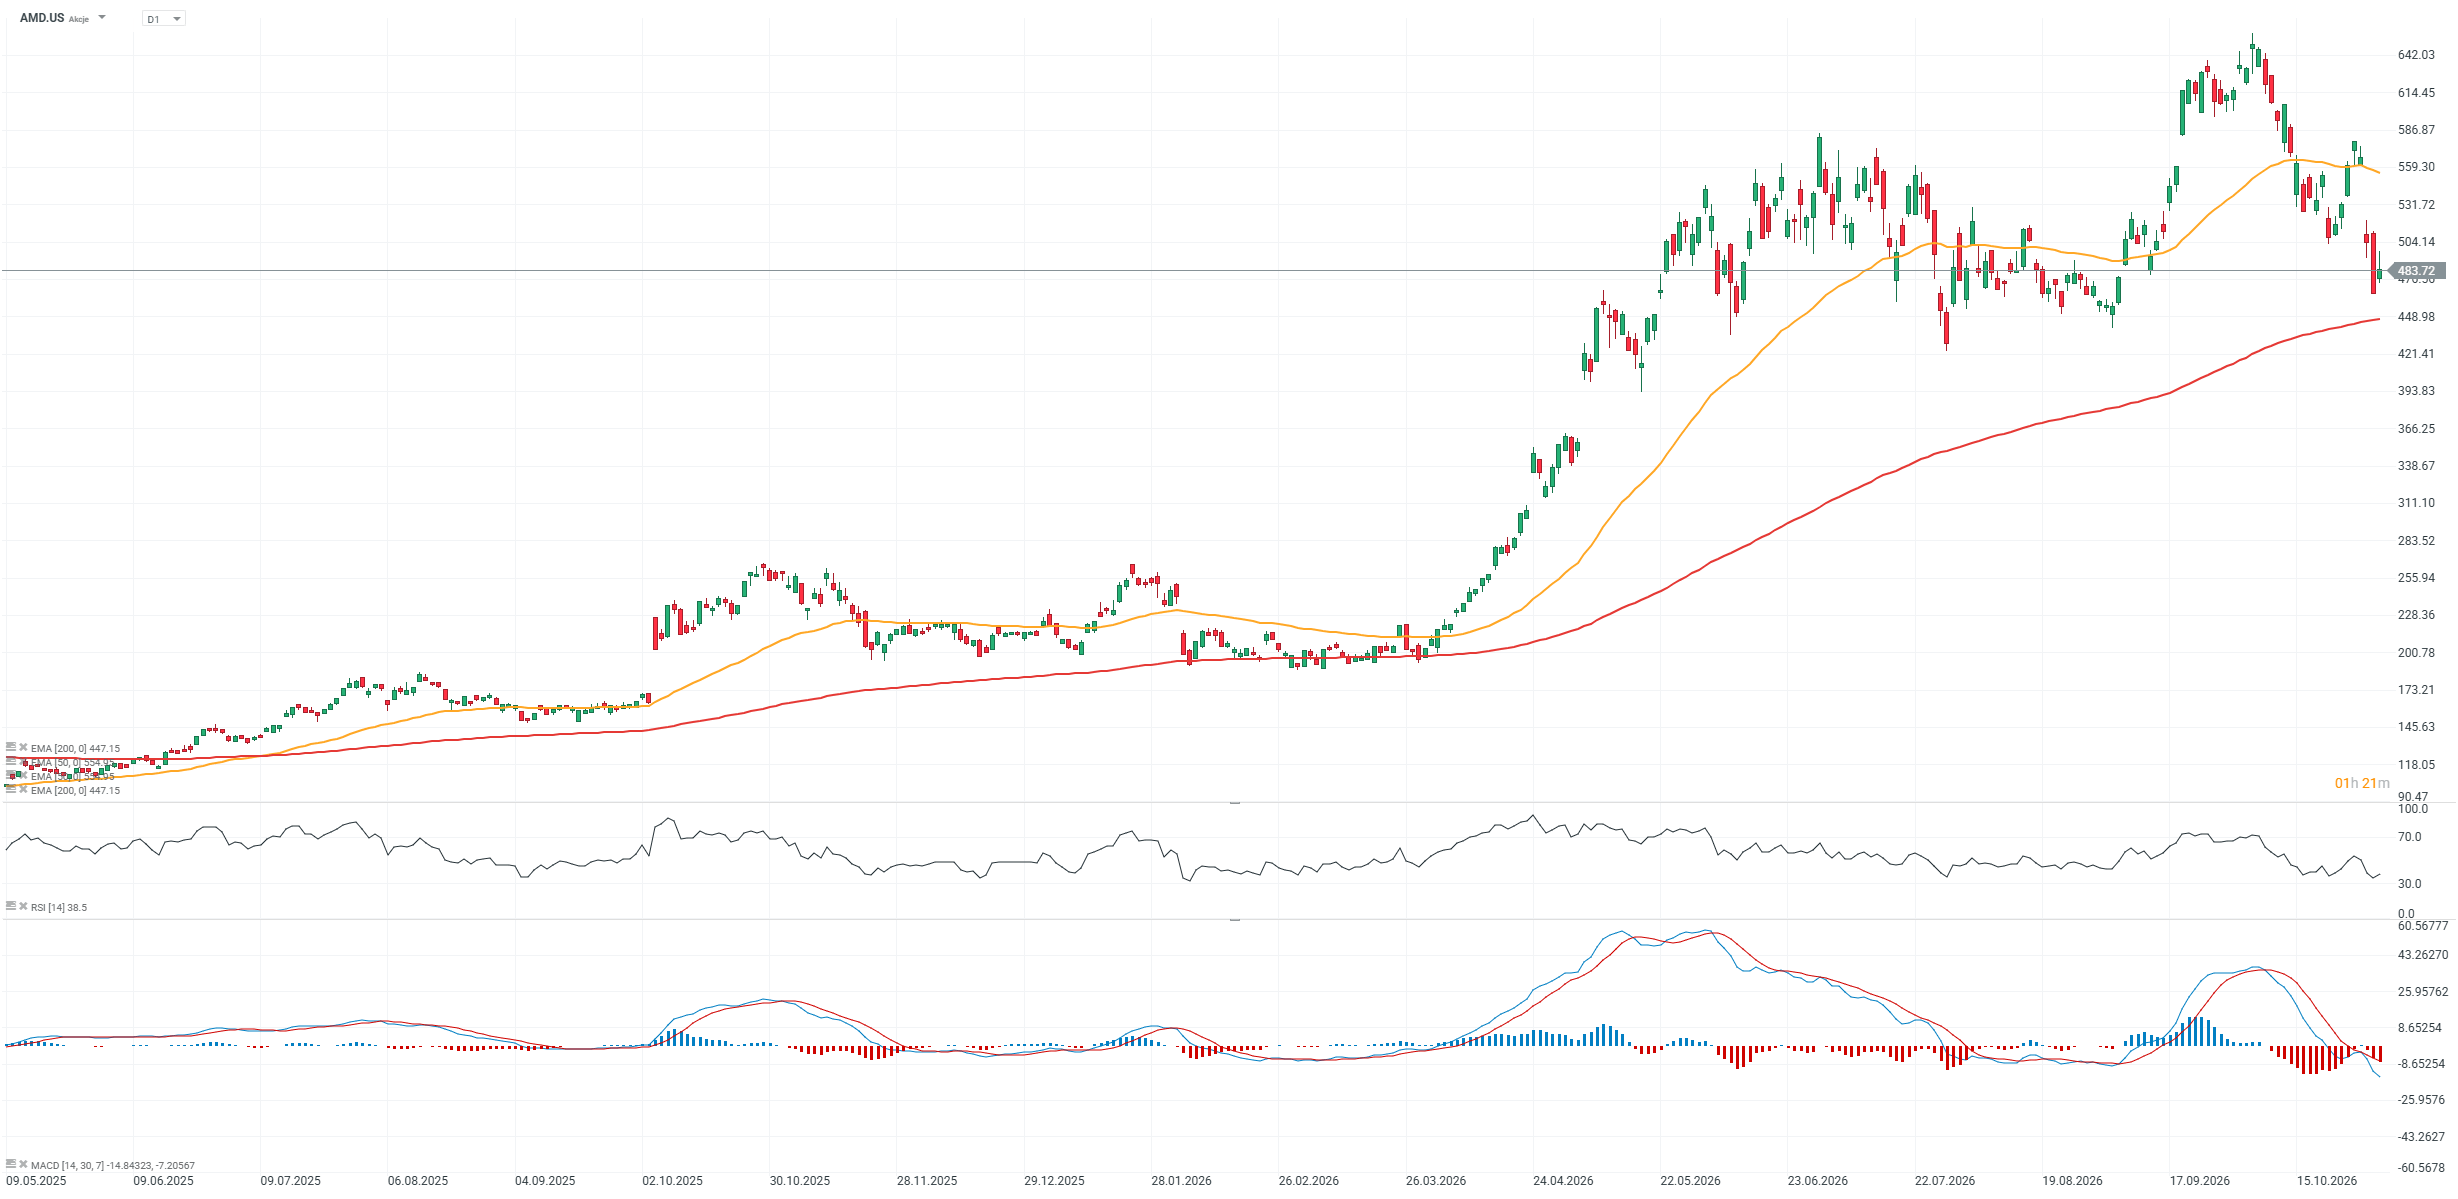
Quelle: XTB Investment Plattform, aufgenommen am 04.11.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
🏁 Fazit: AMD Aktie etabliert sich als fester Pfeiler der KI-Infrastruktur
Die aktuellen Quartalszahlen markieren eine eindrucksvolle Bestätigung des strategischen Kurses von AMD. Durch die nahezu vollständige Fokussierung auf das Rechenzentrumsgeschäft profitiert das Unternehmen überproportional von den gigantischen Investitionsbudgets führender Technologiekonzerne. Das Erlösziel von 17 Milliarden USD für das vierte Quartal deutet darauf hin, dass die Nachfrage nach EPYC-Prozessoren und Instinct-Beschleunigern ungebrochen hoch bleiben dürfte. Dennoch sollten Marktteilnehmer die strukturellen Herausforderungen nicht außer Acht lassen: Die wachsende Abhängigkeit von wenigen Großkunden, das Verwässerungspotenzial aus Optionsvereinbarungen sowie die Notwendigkeit, hohe Buchgewinne in nachhaltige freie Cashflows zu überführen, dürften über die langfristige Bewertung der AMD Aktie mitentscheiden.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu AMD Aktie & Quartalszahlen
Wie fielen die Q3-Quartalszahlen der AMD Aktie im Vergleich zu den Erwartungen aus?
AMD erzielte im dritten Quartal 2026 einen Rekordumsatz von 13,40 Milliarden USD (+45 % YoY) und übertraf die Schätzungen von 13,09 Milliarden USD. Das bereinigte Ergebnis je Aktie lag mit 2,09 USD (+74 % YoY) über dem Konsens von 1,95 USD.
Warum sank der freie Cashflow trotz Rekordgewinn?
Der freie Cashflow belief sich auf 554 Millionen USD und verfehlte die Schätzungen von 1,05 Milliarden USD. Ursächlich hierfür dürften ein erhöhter Mittelbedarf für Lagerbestände, Vorleistungen in der Halbleiterfertigung sowie Investitionen zur Skalierung neuer Produktgenerationen wie Helios sein.
Was hat es mit den 1,1 Milliarden USD Aufwand für Optionsscheine auf sich?
AMD hat strategischen Partnern wie OpenAI und Meta das Recht eingeräumt, bei Erreichen bestimmter Meilensteine Aktien zu einem Basispreis von 0,01 USD zu erwerben. Der gestiegene Marktwert dieser Verbindlichkeiten musste als nicht-zahlungswirksamer Aufwand verbucht werden, was das GAAP-EPS auf 1,46 USD reduzierte.

AMD Aktie im Höhenflug: Q3-Zahlen schlagen die Erwartungen – Ist das der nächste große KI-Gewinner? 💻🚀📈

Super Micro Aktie: 297 % Umsatzsprung trifft auf Margendruck
Super Micros Umsatz explodiert und vervierfacht sich aufgrund der Nachfrage nach KI nahezu

Arista Networks Aktie: KI-Netzwerkboom treibt Erlöse um knapp 59 %
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.