

- Quartalszahlen übertreffen Markterwartungen deutlich: Der Umsatz stieg um 58,5 % YoY auf 3,66 Milliarden USD (Konsens: 3,33 Mrd. USD), während das Non-GAAP-EPS mit 1,20 USD die Analystenschätzungen um mehr als 11 % schlagen konnte.
- Hohe operative Hebelkraft trotz leichten Margendrucks: Die Non-GAAP-Operativmarge verbesserte sich auf 49,1 % (+0,5 Prozentpunkte YoY); die Bruttomarge gab im Jahresvergleich zwar um 1,2 Prozentpunkte auf 64,0 % nach, lag damit jedoch weiterhin über dem Konsens von 62,9 %.
- Starke Guidance und technischer Rebound über den EMA200: Für Q4 stellt das Management Erlöse von 3,90 bis 4,00 Milliarden USD in Aussicht (Konsens: 3,60 Mrd. USD); nachbörslich kletterte die Arista Networks Aktie in Richtung der 180-Dollar-Marke und könnte damit den 200-Tage-Durchschnitt (EMA200) dynamisch zurückerobern.

- Quartalszahlen übertreffen Markterwartungen deutlich: Der Umsatz stieg um 58,5 % YoY auf 3,66 Milliarden USD (Konsens: 3,33 Mrd. USD), während das Non-GAAP-EPS mit 1,20 USD die Analystenschätzungen um mehr als 11 % schlagen konnte.
- Hohe operative Hebelkraft trotz leichten Margendrucks: Die Non-GAAP-Operativmarge verbesserte sich auf 49,1 % (+0,5 Prozentpunkte YoY); die Bruttomarge gab im Jahresvergleich zwar um 1,2 Prozentpunkte auf 64,0 % nach, lag damit jedoch weiterhin über dem Konsens von 62,9 %.
- Starke Guidance und technischer Rebound über den EMA200: Für Q4 stellt das Management Erlöse von 3,90 bis 4,00 Milliarden USD in Aussicht (Konsens: 3,60 Mrd. USD); nachbörslich kletterte die Arista Networks Aktie in Richtung der 180-Dollar-Marke und könnte damit den 200-Tage-Durchschnitt (EMA200) dynamisch zurückerobern.
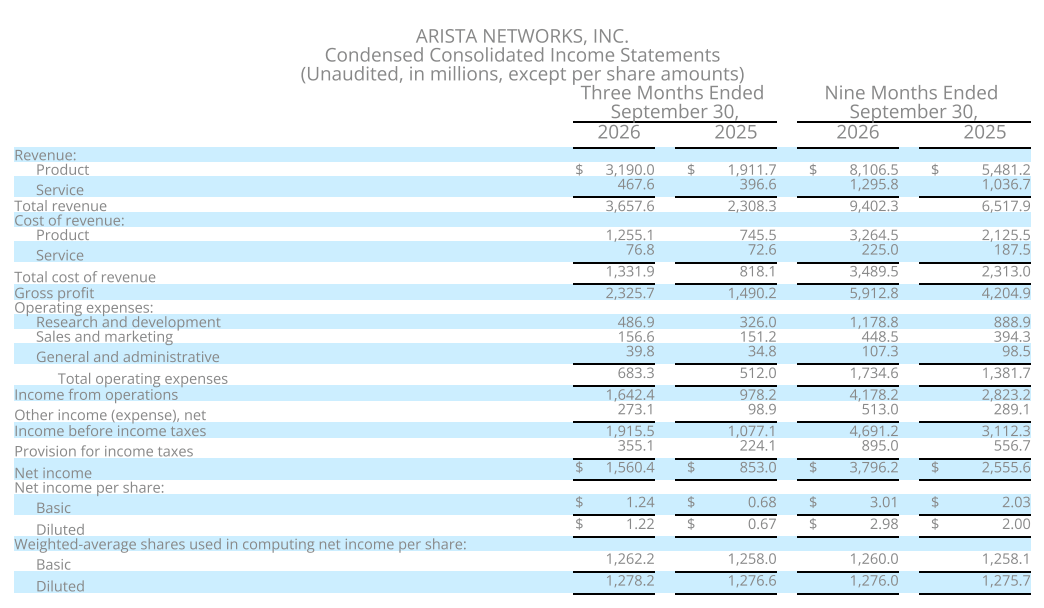
Der US-Netzwerkspezialist Arista Networks (ANET.US) hat für das dritte Quartal 2026 ein herausragendes Zahlenwerk vorgelegt, das die Konsensschätzungen der Wall Street auf breiter Front übertraf. Angetrieben von massiven Investitionen globaler Hyperscaler in Rechenzentren und KI-Infrastruktur kletterten die Konzernerlöse im Jahresvergleich um 58,5 % auf 3,66 Milliarden USD – die höchste Wachstumsrate des Unternehmens seit seinem Börsengang im Jahr 2014. Mit einem bereinigten Ergebnis je Aktie von 1,20 USD (Konsens: 1,08 bis 1,10 USD) und einem überraschend optimistischen Ausblick auf das vierte Quartal untermauert der Konzern seine strategische Schlüsselrolle im weltweiten Technologierennen. Für die Arista Networks Aktie liefern die vorgelegten Quartalszahlen ein starkes fundamentales Fundament, das sich nachbörslich in einem deutlichen Kurssprung widerspiegelte.
Arista Networks Inc. WKN: A40V33 | ISIN: US0404132054 | Ticker: ANET
💡 3 Key Takeaways
-
Quartalszahlen übertreffen Markterwartungen deutlich: Der Umsatz stieg um 58,5 % YoY auf 3,66 Milliarden USD (Konsens: 3,33 Mrd. USD), während das Non-GAAP-EPS mit 1,20 USD die Analystenschätzungen um mehr als 11 % schlagen konnte.
- Hohe operative Hebelkraft trotz leichten Margendrucks: Die Non-GAAP-Operativmarge verbesserte sich auf 49,1 % (+0,5 Prozentpunkte YoY); die Bruttomarge gab im Jahresvergleich zwar um 1,2 Prozentpunkte auf 64,0 % nach, lag damit jedoch weiterhin über dem Konsens von 62,9 %.
- Starke Guidance und technischer Rebound über den EMA200: Für Q4 stellt das Management Erlöse von 3,90 bis 4,00 Milliarden USD in Aussicht (Konsens: 3,60 Mrd. USD); nachbörslich kletterte die Arista Networks Aktie in Richtung der 180-Dollar-Marke und könnte damit den 200-Tage-Durchschnitt (EMA200) dynamisch zurückerobern.
📊 Q3 2026 Quartalszahlen im Detail: Starkes Erlöswachstum und robuste Margen
Die vorgelegten Finanzergebnisse für das abgelaufene Quartal unterstreichen die anhaltende Dynamik, mit der Cloud- und Rechenzentrumsbetreiber Netzwerkausrüstung nachfragen:
-
Umsatzentwicklung: Die Erlöse erreichten 3,66 Milliarden USD gegenüber den erwarteten 3,33 Milliarden USD, was einem Zuwachs von 58,5 % im Jahresvergleich entspricht und das Konsensniveau um knapp 10 % übertraf.
-
Ertragskraft: Das bereinigte Betriebsergebnis (Non-GAAP Operating Income) belief sich auf 1,80 Milliarden USD (Erwartung: 1,62 Mrd. USD). Das bereinigte Ergebnis je Aktie (EPS) landete bei 1,20 USD, verglichen mit Schätzungen von 1,08 USD.
-
Margenstruktur: Die bereinigte Bruttomarge belief sich auf 64,0 % (Konsens: 62,9 %). Zwar stellte dies einen leichten Rückgang um 1,2 Prozentpunkte im Jahresvergleich dar, doch die operative Marge kletterte dank straffer Kostenkontrolle und Skaleneffekten um 0,5 Prozentpunkte auf 49,1 %.
-
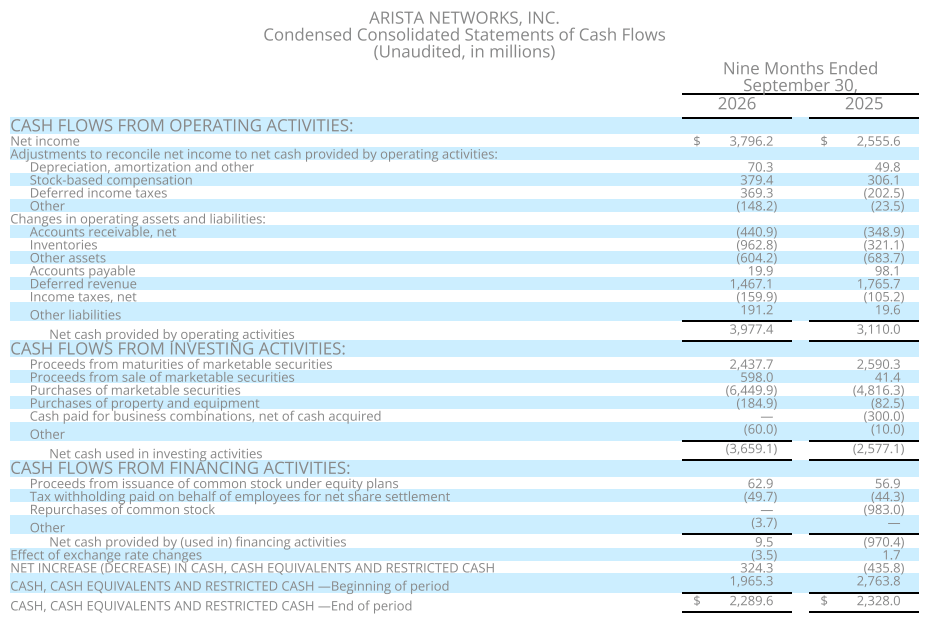
Entwicklung der Rechnungsabgrenzungsposten: Als einziger verhaltener Indikator im Bericht ging der Bestand an passiver Rechnungsabgrenzung (Deferred Revenue) im Quartalsvergleich um 26 Millionen USD auf 6,84 Milliarden USD zurück. Dies markierte den ersten sequenziellen Rückgang nach zwölf aufeinanderfolgenden Quartalen mit Zuwächsen. Dieser Umstand muss jedoch nicht zwingend auf eine Abkühlung künftiger Auftragseingänge hindeuten, sondern könnte schlicht den zügigen Projektfortschritt und die planmäßige Umsatzrealisierung bereits kontraktierter Aufträge widerspiegeln.
🚀 Mehr als nur Hardware: EOS und der strukturelle Wettbewerbsvorteil
Im Gegensatz zu klassischen Chipherstellern wie Nvidia oder AMD fokussiert sich Arista Networks nicht auf die Produktion von KI-Beschleunigern, sondern auf das informationstechnische Rückgrat moderner Supercomputer:
-
Kritische Bandbreiten und Latenzen: Werden Tausende von GPUs in Rechenzentren zusammengeschaltet, entscheiden Netzwerkdurchsatz, minimale Latenzzeiten und Ausfallsicherheit über die Gesamteffizienz des KI-Trainings. Aristas Hochleistungsswitches und optische Lösungen fungieren hierbei als neuralgisches Bindeglied.
-
Extensible Operating System (EOS): Ein wesentlicher Pfeiler des Geschäftsmodells liegt in der Softwareplattform EOS. Sie erlaubt es Betreibern großer Serverfarmen, komplexe Netzwerke über eine konsistente, einheitliche Architektur automatisiert zu steuern.
-
Investitionseffizienz für Cloud-Giganten: Da Netzwerkausfälle erhebliche Kosten verursachen, hilft Aristas Software-Architektur den großen Hyperscalern dabei, den Ertrag ihrer milliardenschweren Investitionsausgaben (CapEx) abzusichern. Dies verschafft dem Konzern eine technologische Differenzierung gegenüber reinen Hardware-Zulieferern.
🔗 Offener Ethernet-Standard: Angriff auf proprietäre Netzwerke mit Etherlink SU-144
Ein wesentlicher strategischer Treiber für die künftige Marktposition ist die Etablierung offener Netzwerkstandards innerhalb anspruchsvoller KI-Umgebungen:
-
Einführung der Etherlink SU-144 Architektur: Im Oktober stellte Arista seine neue Scale-Up-Architektur vor. Das System ermöglicht es, bis zu 144 Beschleuniger innerhalb einer zusammenhängenden Kommunikationsdomäne zu verknüpfen und über Rack-Verbindungen auf bis zu 1.024 Recheneinheiten (XPUs) zu skalieren.
-
Starke Partnerallianz: Entwickelt wird die Technologie in enger Kooperation mit Branchenschwergewichten wie Meta, Microsoft, Broadcom, AMD, Arm und Qualcomm.
-
Ethernet vs. proprietäre Architekturen: Das Konzept zielt darauf ab, Kunden eine flexible Alternative zu geschlossenen, proprietären Netzwerklösungen (wie Nvidias InfiniBand) zu bieten. Sollte sich der offene Ethernet-Standard in großem Stil durchsetzen, könnte dies das adressierbare Marktvolumen von Arista über das traditionelle Server-Netzwerk hinaus deutlich erweitern.
🔮 Angehobene Prognose & Bewertung: Was die Guidance für 2027 bedeuten könnte
Für das vierte Quartal 2026 stellte das Management eine unerwartet kräftige Beschleunigung in Aussicht:
-
Erwartungen für Q4 2026:
-
Umsatzerlöse: 3,90 bis 4,00 Milliarden USD (Konsens: 3,60 Mrd. USD). Der Mittelwert von 3,95 Milliarden USD impliziert ein sequenzielles Wachstum von rund 7,9 % und ein Plus von fast 59 % im Vorjahresvergleich.
-
Bereinigtes EPS: 1,26 bis 1,30 USD (Konsens: ca. 1,15 USD).
-
Operative Marge (Non-GAAP): 48 % bis 49 %, was die Beibehaltung einer außergewöhnlich hohen Profitabilität signalisiert.
-
-
Hochrechnung für das Gesamtjahr: Aus den ersten drei Quartalen und dem Mittelwert der Q4-Prognose ergäbe sich rechnerisch ein Jahreserlös von rund 13,3 bis 13,4 Milliarden USD – ein Wert, der frühere Unternehmensziele spürbar in den Schatten stellen würde.
-
Aufnahme in den S&P 100: Der im laufenden Jahr vollzogene Aufstieg in den US-Leitindex S&P 100 unterstreicht den Wandel vom spezialisierten Nischenanbieter hin zum systemrelevanten Infrastrukturlieferanten, erhöht jedoch zugleich die Visibilität und die Anforderungen institutioneller Anleger an die Ertragskonstanz.
-
Mögliche Bewertungsrisiken: Aus Bewertungssicht bleibt maßgeblich, wie nachhaltig der Investitionszyklus der Cloud-Giganten verläuft. Risikofaktoren wie eine hohe Kundenkonzentration auf wenige Großkunden, potenzielle Verschiebungen bei Bauprojekten oder steigende Komponentenkosten könnten künftig für Schwankungen sorgen.
📈 Chartanalyse (D1): Vorbörslicher Sprung über den EMA200
Im Tageschart vollzieht die Arista Networks Aktie nach Vorlage der Quartalszahlen eine bemerkenswerte technische Wende:
-
Bisherige Ausgangslage: Das Papier hatte die vorangegangene reguläre Handelssitzung unterhalb des 200-Tage-Durchschnitts (EMA200) beendet und notierte rund 25 % unterhalb seines Allzeithochs.
-
Nachbörsliche Dynamik: Erste nachbörsliche Indikationen taxierten die Aktie im Bereich um 180 USD. Sollte das Papier zur regulären Eröffnung dieses Niveau behaupten können, würde dies einen direkten Ausbruch über den EMA200 und eine wichtige charttechnische Widerstandszone bedeuten.
-
Historisches Verhaltensmuster: In den vergangenen Jahren tauchte der Titel mehrfach kurzzeitig unter den EMA200 ab, konnte diesen gleitenden Durchschnitt jedoch meist zügig zurückerobern und die übergeordnete Aufwärtsstruktur wieder aufnehmen.
-
Indikatoren: Der Relative-Stärke-Index (RSI) stand kurz vor einer Erholung aus einer überverkauften Zone, während der MACD-Indikator vor einem zügigen bullischen Schnittmuster stehen könnte.
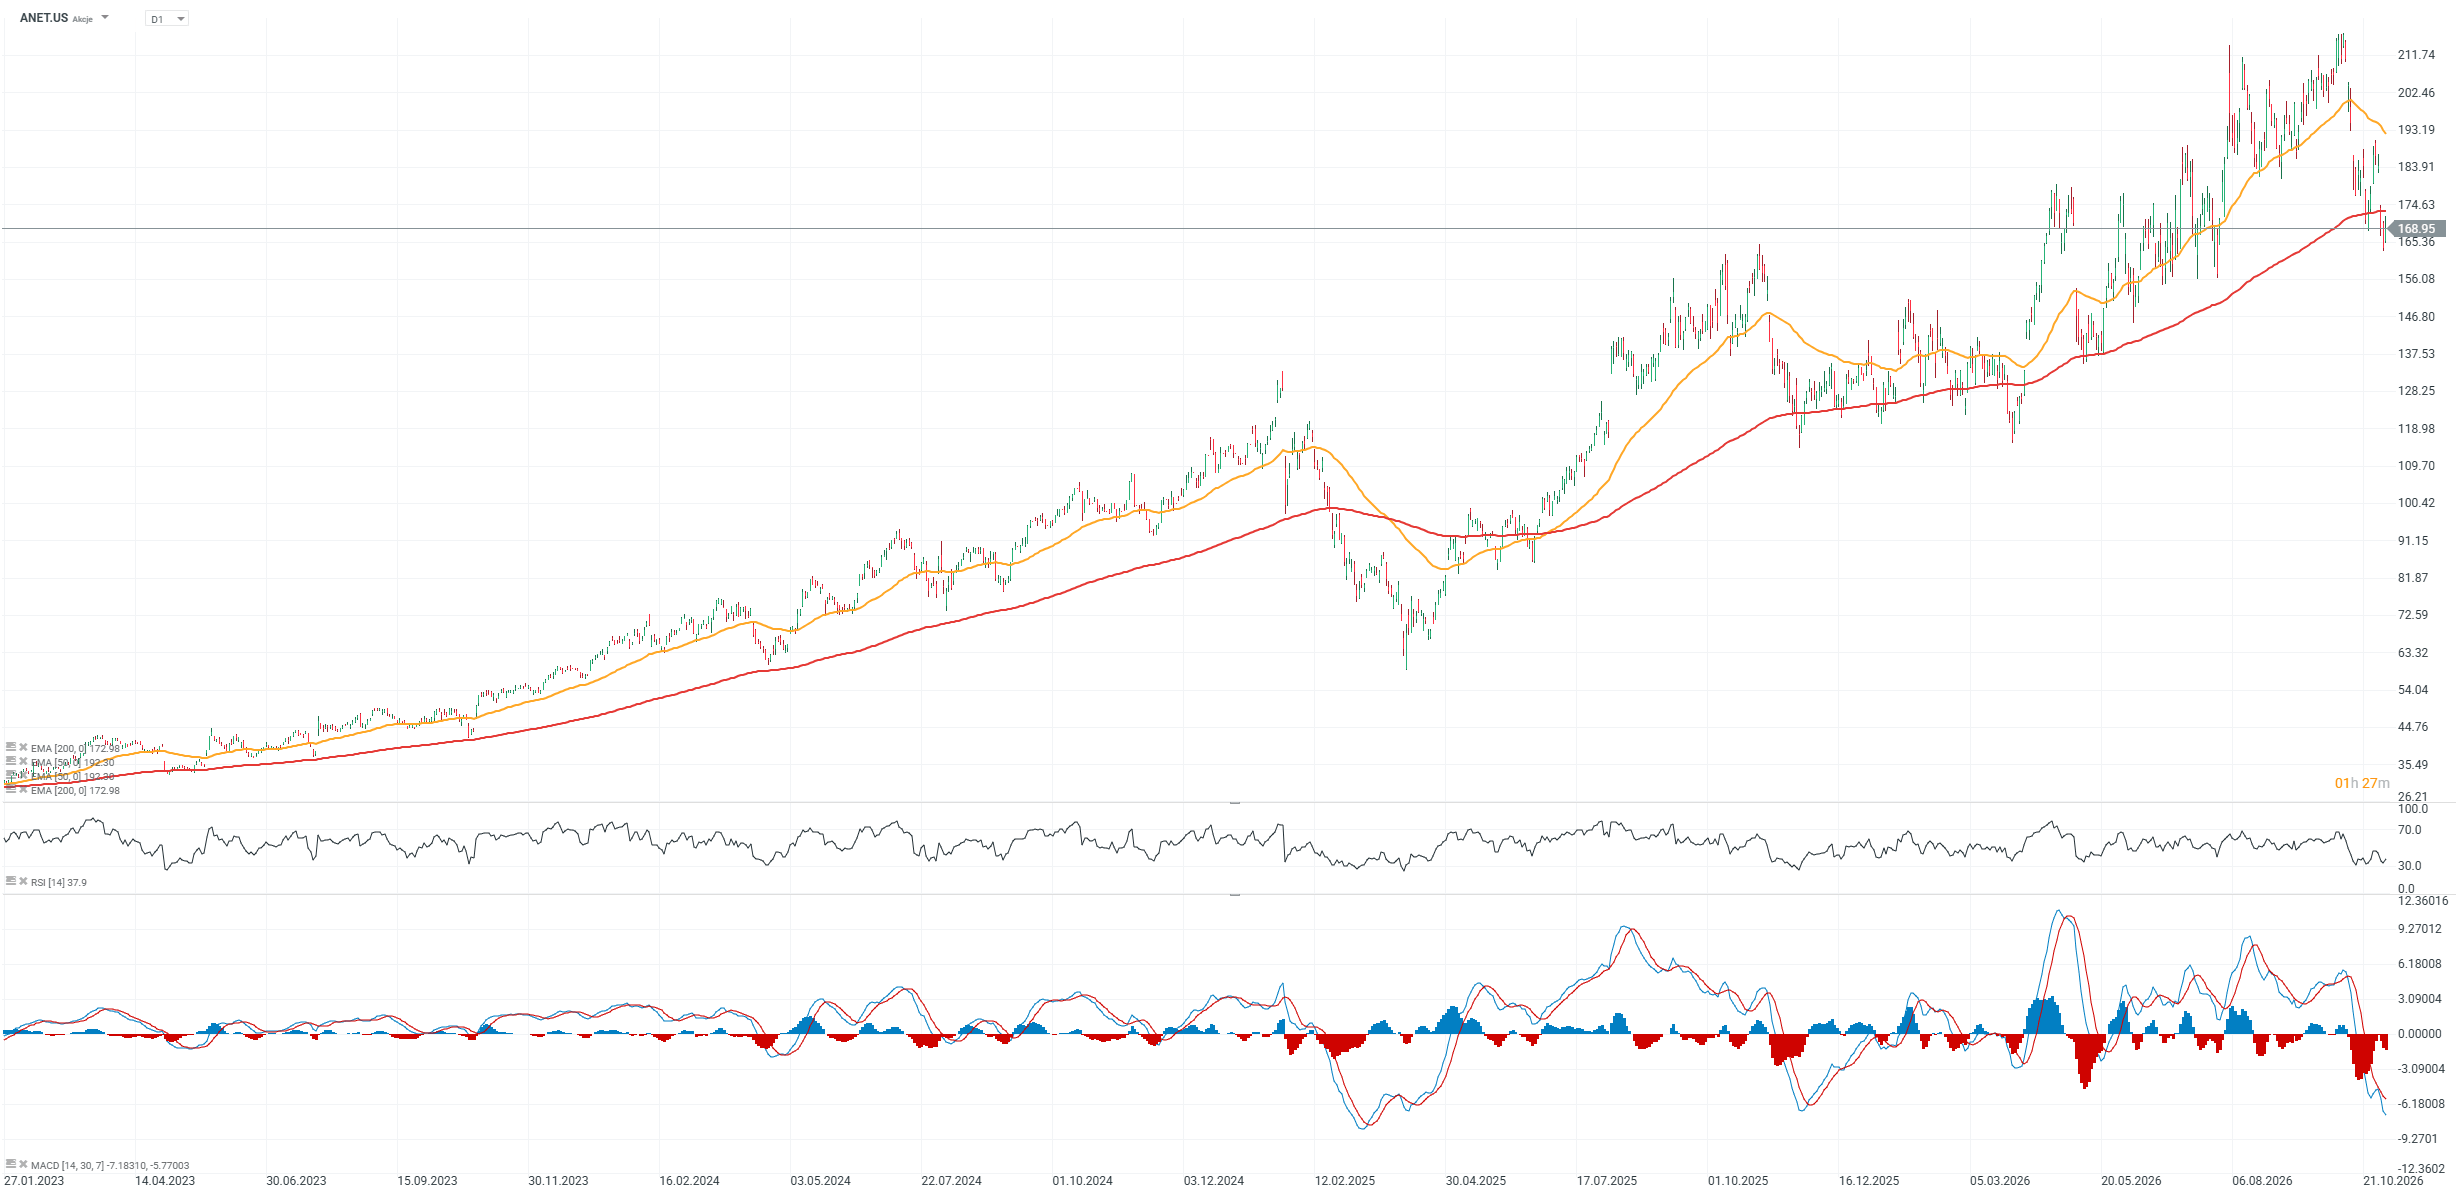
Quelle: XTB Investment Plattform, aufgenommen am 04.11.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
🏁 Fazit: Arista Networks Aktie behauptet Ausnahmestellung im KI-Segment
Die aktuellen Quartalszahlen liefern den Beleg dafür, dass Arista Networks zu den operativen Gewinnern der globalen Digitalisierungs- und KI-Welle zählt. Dem Unternehmen gelingt der anspruchsvolle Spagat, ein Erlöswachstum von nahezu 59 % mit einer operativen Marge von fast 50 % zu kombinieren. Während andere Technologieunternehmen mit schrumpfenden Cashflows oder schwer kalkulierbaren Vorleistungen zu kämpfen haben, profitiert Arista von real abgerufenen Infrastrukturaufträgen. Sollte es dem Konzern gelingen, die neue Etherlink-Architektur gemeinsam mit seinen Großpartnern als dominierenden Standard im Rechenzentrum zu etablieren, könnte dies der Arista Networks Aktie mittelfristig weitere Wachstumsspielräume eröffnen. Gleichwohl bliebe die Abhängigkeit von den Investitionsbudgets weniger Großkunden ein Faktor, den Marktbeobachter im Falle einer konjunkturellen Abkühlung aufmerksam verfolgen dürften.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu Arista Networks Aktie & Quartalszahlen
Wie fielen die jüngsten Quartalszahlen von Arista Networks aus?
Im dritten Quartal 2026 kletterte der Umsatz im Jahresvergleich um 58,5 % auf 3,66 Milliarden USD (Erwartung: 3,33 Mrd. USD). Das bereinigte Ergebnis je Aktie erreichte 1,20 USD und übertraf die Konsensschätzungen von 1,08 USD um mehr als 11 %.
Warum profitiert die Arista Networks Aktie vom KI-Boom, obwohl das Unternehmen keine Chips herstellt?
Arista stellt moderne Netzwerk-Switches, Router und Steuerungssoftware (EOS) her. Große Rechenzentren benötigen extrem schnelle und latenzarme Verbindungen, um tausende KI-Beschleuniger und GPUs miteinander zu verknüpfen. Ohne diese Netzwerktechnik ließe sich die Rechenleistung moderner KI-Cluster nicht effizient abrufen.
Welche Bedeutung hat die neue Etherlink SU-144 Architektur?
Mit Etherlink bietet Arista eine standardisierte Ethernet-Lösung an, die bis zu 144 Beschleuniger direkt und bis zu 1.024 Einheiten über Racks hinweg koppeln kann. In Partnerschaft mit Konzernen wie Meta und Microsoft positioniert sich Arista damit als offene Alternative zu proprietären Übertragungsstandards.


Börse heute: US-Midterms, Halbleiter-Rebound und fallende Ölpreise 🚀

Dow Jones, S&P 500 & Nasdaq 100: US Börse vor Midterm-Wahlen im Aufwind 🗳️

Aktie im Fokus: Continental 🔴 Kursentwicklung und Chartanalyse


Börse Aktuell: Wall Street und globale Märkte unter Druck
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.