

- Profitabilität schlägt minimalen Umsatzdämpfer: Trotz einer minimalen Verfehlung der Umsatzerwartungen pulverisierte ASML mit einem Nettogewinn von 4,96 Milliarden Euro und einer Bruttomarge von 57,5 % die Marktschätzungen.
- Jahresausblick zum dritten Mal angehoben: Das Unternehmen engte die Umsatzspanne für das Gesamtjahr auf 44 bis 45 Milliarden Euro ein (unteres Ende von 43 Mrd. angehoben) und stellt für das vierte Quartal bis zu 15,2 Milliarden Euro Erlös in Aussicht.
- Nachfrageüberhang bis 2030: Das Hauptrisiko für die ASML Aktie liegt nicht im Mangel an Aufträgen, sondern in den Produktionskapazitäten, da Kunden wie TSMC und Samsung bereits Lieferungen bis 2030 anfragen.
Der niederländische Ausrüster der Chipindustrie hat seine Quartalszahlen für das dritte Quartal vorgelegt und die Märkte zunächst gespalten: Während der Quartalsumsatz mit 11,66 Milliarden Euro die Konsensschätzung von 11,72 Milliarden Euro um wenige Millionen verfehlte und die ASML Aktie in einer ersten Marktreaktion um rund 4 % nachgab, übertraf die Ertragskraft alle Erwartungen. Ein Nettogewinn von 4,96 Milliarden Euro (Konsens: 4,11 Milliarden Euro) und eine Bruttomarge von 57,5 % demonstrieren eindrucksvoll, warum der Titel als zentrale Halbleiter Aktie das technologische Fundament des weltweiten KI-Booms bildet.
► ASML WKN: A1J4U4 | ISIN: NL0010273215 | Ticker: ASML.NL
💡 3 Key Takeaways
- Profitabilität schlägt minimalen Umsatzdämpfer: Trotz einer minimalen Verfehlung der Umsatzerwartungen pulverisierte ASML mit einem Nettogewinn von 4,96 Milliarden Euro und einer Bruttomarge von 57,5 % die Marktschätzungen.
- Jahresausblick zum dritten Mal angehoben: Das Unternehmen engte die Umsatzspanne für das Gesamtjahr auf 44 bis 45 Milliarden Euro ein (unteres Ende von 43 Mrd. angehoben) und stellt für das vierte Quartal bis zu 15,2 Milliarden Euro Erlös in Aussicht.
- Nachfrageüberhang bis 2030: Das Hauptrisiko für die ASML Aktie liegt nicht im Mangel an Aufträgen, sondern in den Produktionskapazitäten, da Kunden wie TSMC und Samsung bereits Lieferungen bis 2030 anfragen.
📊 Starke Profitabilität: Warum die Qualität der Zahlen überzeugt
Auf den ersten Blick mag das Zahlenwerk durch das leichte Umsatzminus gemischt wirken, doch die fundamentale Ertragsqualität widerlegt diese Skepsis. Mit einem Reingewinn von fast 5 Milliarden Euro und einer Bruttomarge von 57,5 % (erwartet: 56,1 %) beweist ASML außergewöhnliche Stückkostenökonomien und eine dominante Preissetzungsmacht.
Wesentlicher Treiber war das margenstarke Wartungs- und Upgrade-Geschäft (Installed Base Management), das mit 3,3 Milliarden Euro über den Erwartungen lag. Dieser Bereich verschafft der Halbleiter Aktie zunehmend wiederkehrende Umsätze und verringert die Abhängigkeit von reinen Maschinenneuauslieferungen. Zudem lieferte ASML im abgelaufenen Quartal 113 neue und 8 gebrauchte Lithografiesysteme aus (nach 86 bzw. 5 Systemen im Vorquartal), was die anziehende operative Dynamik unterstreicht.
🚀 KI-Boom schlägt sich in Zahlen nieder: Ausblick erneut erhöht
Noch bedeutender für Investoren ist der Blick nach vorn. ASML hat seine Jahresprognose für 2026 zum dritten Mal in Folge nachgebessert und das untere Ende der erwarteten Erlöse angehoben. Gleichzeitig soll die Bruttomarge für das Gesamtjahr rund 56 % erreichen (zuvor: 54 % bis 56 %).
Für das vierte Quartal prognostiziert das Management:
-
Umsatz Q4: 14,2 bis 15,2 Milliarden Euro (oberes Ende übertrifft den LSEG-Konsens von 14,2 Mrd. Euro).
-
Marge Q4: Eine erwartete Bruttomarge von rund 57 %.
-
Segmentwachstum: Das zukunftsweisende EUV-Segment soll im laufenden Jahr um mehr als 45 % wachsen, während der Nicht-EUV-Bereich um rund 20 % im Jahresvergleich zulegen dürfte.
Diese Kennziffern verdeutlichen, dass die Investitionswelle in KI-Infrastruktur längst kein theoretisches Zukunftsszenario mehr darstellt, sondern direkt in den Bilanzen ankommt.
⚙️ Engpass bei der Kapazität: Nachfrage übertrifft Angebot bis 2030
Strategisch besonders relevant ist der ungewöhnlich weite Auftragshorizont. Führende Chiphersteller signalisieren bereits konkretes Kaufinteresse für Lithografiesysteme mit Auslieferungshorizont 2029 und 2030. Die Bindung von Schwergewichten wie Samsung und TSMC an die moderne High-NA-EUV-Technologie sichert ASML eine nahezu uneinholbare Marktstellung.
Das Unternehmen gab jedoch zu bedenken, dass die für 2027 und 2028 geplanten Fertigungskapazitäten voraussichtlich nicht ausreichen werden, um die gesamte Nachfrage vollständig zu bedienen. Eine weitere Expansion über den bereits geplanten 30-Prozent-Ausbau hinaus wird derzeit geprüft. Für Anleger der Halbleiter Aktie könnte sich das Risikoprofil wandeln: Nicht die Nachfrage nach ASML-Anlagen bildet den limitierenden Faktor, sondern die Fähigkeit der Lieferkette, das hohe Tempo fehlerfrei mitzugehen.
📉 Charttechnik: Wichtige Marken für die ASML Aktie
Im kurzfristigen Chartbild droht nach der Veröffentlichung ein Abwärtsgap. Technisch orientierte Anleger sollten folgende Zonen im Blick behalten:
-
Unterstützungen: Das Halten der Marke von 1.450 Euro (September-Kurslücke) dürfte für die Bullen von hoher Bedeutung sein. Ein Durchreichen in Richtung 1.400 Euro würde die 200-Tage-Linie (EMA200) testen und könnte das Risiko einer doppelten Top-Formation erhöhen.
-
Widerstände: Auf der Oberseite könnte die Zone um 1.600 Euro als übergeordneter Widerstandsbereich fungieren.
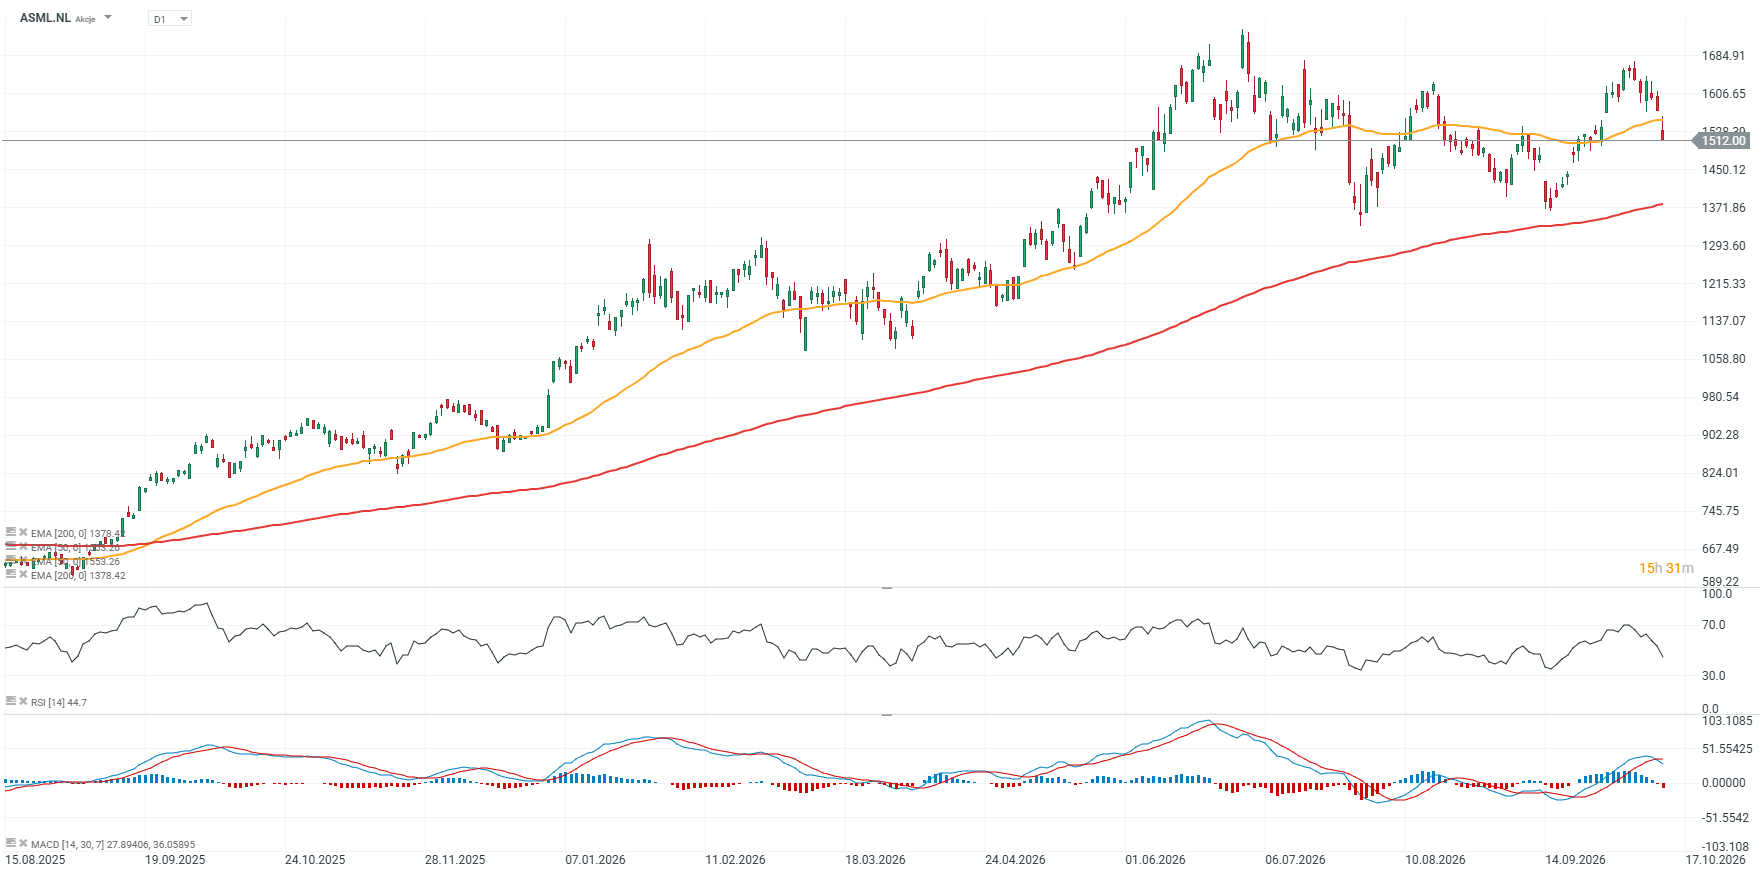
Quelle: XTB Investment Plattform, aufgenommen am 14.10.2026.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in EUR. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
🏁 Fazit: ASML Aktie behauptet Schlüsselrolle im Tech-Sektor
Die jüngsten Quartalszahlen liefern trotz des minimalen Umsatzverfehlens keine roten Flaggen für den Technologiesektor. Im Gegenteil: Die überragende operative Marge, das Anheben des Jahresausblicks und die langfristige Visibilität bis 2030 sprechen dafür, dass die ASML Aktie ihre Führungsrolle behaupten dürfte. Kurzfristig könnten Bewertungsanpassungen zu Volatilität führen, doch fundamental bleibt der Titel als unverzichtbare Halbleiter Aktie im Zentrum des globalen KI-Infrastrukturausbaus positioniert.
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.
❓ Häufig gestellte Fragen (FAQ) zu ASML Aktie & Halbleiter Aktie
Warum gab die ASML Aktie trotz des starken Gewinns zunächst nach?
Bei hoch bewerteten Technologieaktien reagieren Marktteilnehmer sensibel auf kleinste Verfehlungen. Da der Quartalsumsatz um wenige Millionen Euro unter dem Analystenkonsens lag, nutzten einige Marktteilnehmer die Gelegenheit für kurzfristige Gewinnmitnahmen.
Welche Bedeutung hat High-NA EUV für die ASML Aktie?
High-NA-EUV-Systeme sind die modernsten Lithografiemaschinen der Welt und unverzichtbar für die Fertigung künftiger Chipgenerationen. Die feste Zusage von Schlüsselkunden wie TSMC und Samsung zementiert den technologischen Burggraben von ASML.
Warum gilt ASML als Schlüsselunternehmen für den gesamten KI-Markt?
Ohne die Belichtungsanlagen von ASML können moderne Hochleistungs-Chips für Rechenzentren und KI-Beschleuniger nicht produziert werden. Die Auftragslage von ASML dient daher der gesamten Halbleiterbranche als verlässlicher Frühindikator.

ASML Aktie profitiert vom KI-Boom: Aufträge bis 2030 – Jetzt Aktien kaufen? 🚀


Börse heute: US-Banken mit Q3-Zahlen – Wall Street konsolidiert

SpaceX Aktie: Starship-Offensive als Schlüssel für Musks KI- und Raumfahrt-Reich

Micron Aktie: 35 Milliarden Dollar für Aktienrückkäufe genehmigt
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.