

- Warten auf Notenbanken und Big Tech: Investoren agieren vor den Zinsentscheiden der Fed und der Bank of Canada sowie der morgigen EZB-Sitzung (Zinsstopp erwartet) abwartend; nach US-Börsenschluss dürften die Berichte von Microsoft und Alphabet über das Sentiment im Tech-Sektor entscheiden.
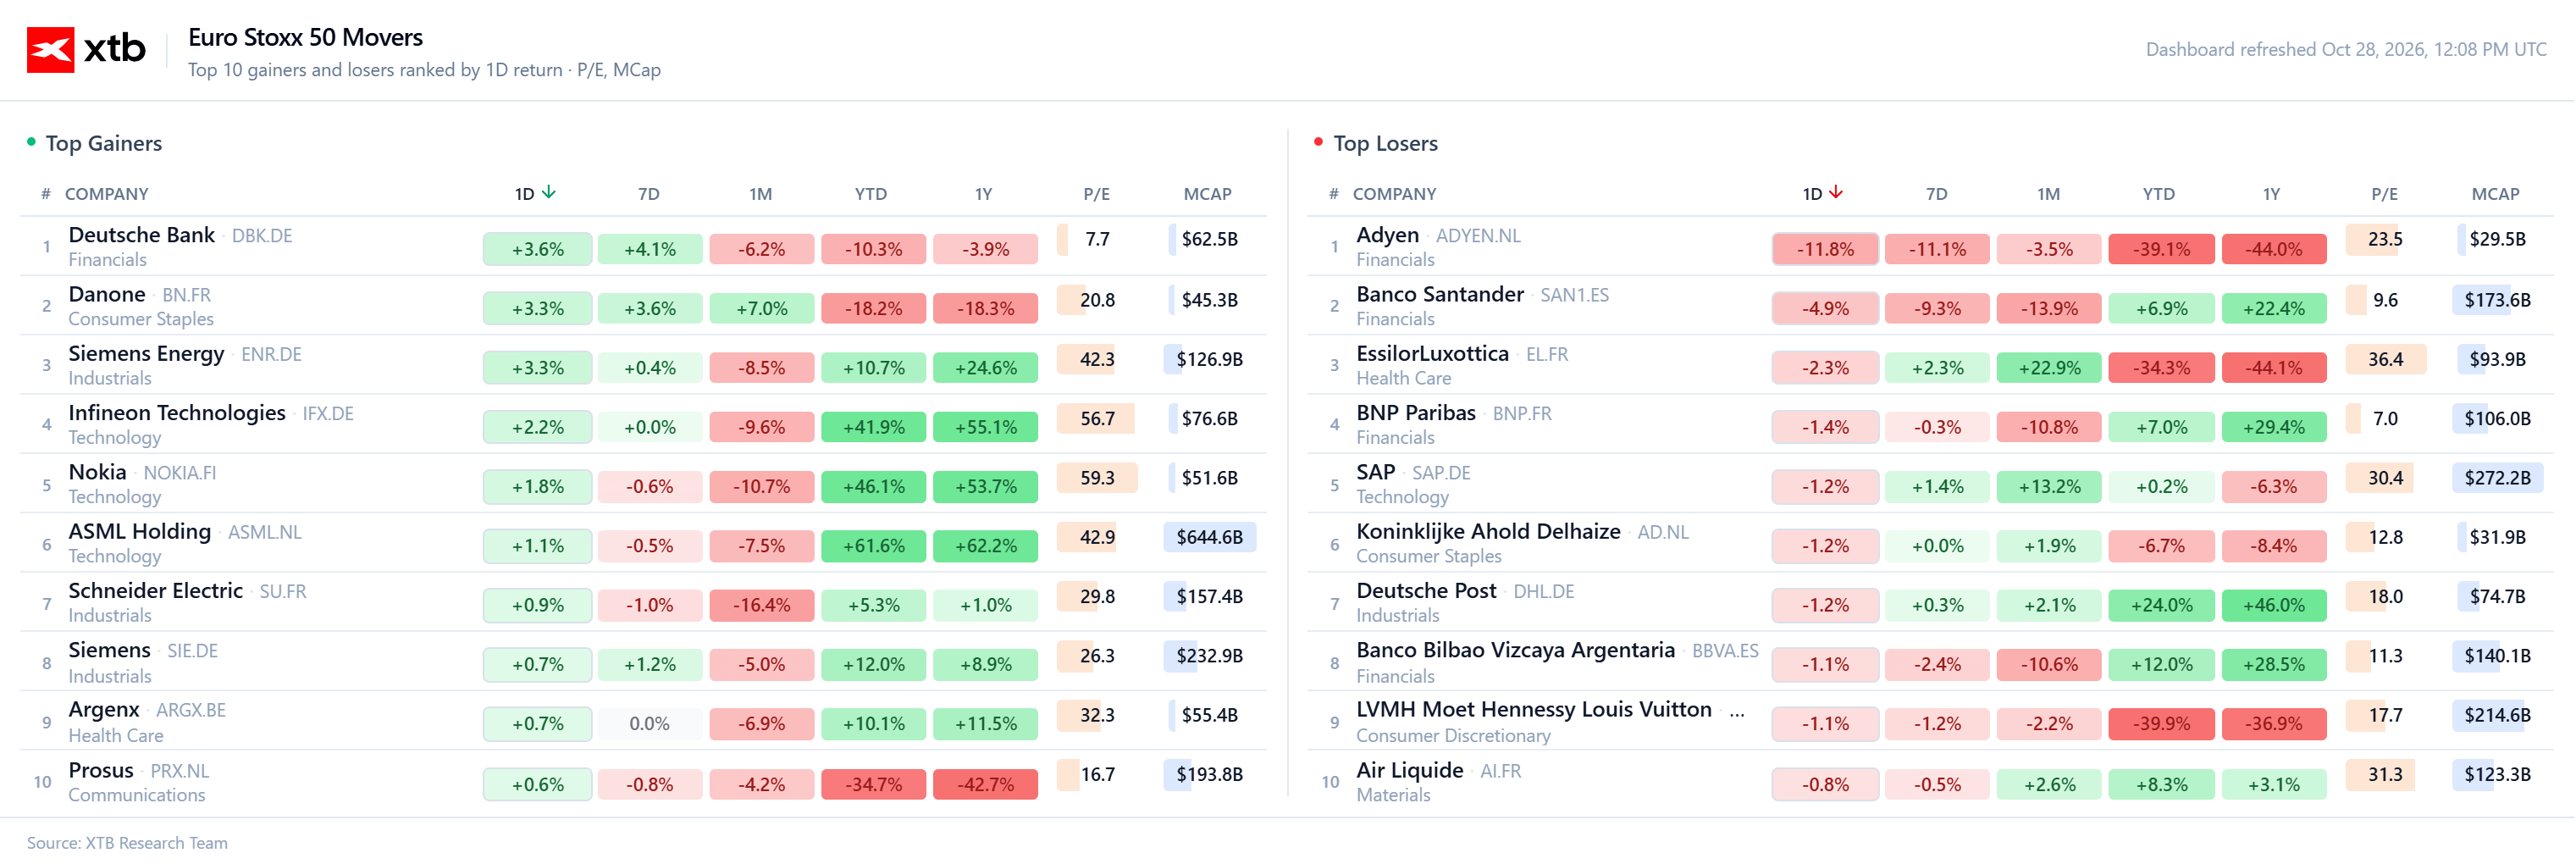
- Divergenz im Bankensektor & Adyen-Einbruch: Die Deutsche Bank (+3,6 %) führt nach Gewinnsprung und erhöhter Umsatzprognose den Euro Stoxx 50 an, während Banco Santander (-4,9 %) unter gestiegenen Brasilien-Rückstellungen leidet und Zahlungsdienstleister Adyen nach gekappten Margenzielen um 11,8 % einbricht.
- Ölpreise und Frankreich-Krise dämpfen Risikofreude: Rohöl der Sorte Brent klettert auf rund 111 USD je Barrel, während der OAT-Bund-Spread bei fast 178 Basispunkten verharrt und anhaltende Haushaltsrisiken in Paris die Risikoprämien im Euroraum hoch halten.
An den europäischen Aktienmärkten zeichnet sich zur Wochenmitte eine verhaltene Seitwärtsbewegung ab. Das Marktgeschehen wird von einer dichten Welle an Unternehmensbilanzen dominiert, während die Leitindizes überwiegend moderate Abgaben verzeichnen: Der paneuropäische STOXX 600 gibt um rund 0,2 bis 0,3 % nach, der Euro Stoxx 50 verliert 0,18 %, und sowohl der französische CAC 40 als auch der britische FTSE 100 büßen rund 0,12 bis 0,14 % ein. Der deutsche Leitindex DAX behauptet sich mit einem symbolischen Plus von 0,03 %, während der polnische WIG20 (-0,02 %) nahezu unverändert notiert. In den heutigen Börse News richten sich die Blicke der Marktteilnehmer bei Börse Aktuell vor allem auf richtungsweisende Zinsbeschlüsse der US-Notenbank Fed und der Bank of Canada sowie auf die Quartalsergebnisse der US-Tech-Giganten Microsoft und Alphabet, die nach US-Börsenschluss den Takt vorgeben dürften.
💡 3 Key Takeaways
- Warten auf Notenbanken und Big Tech: Investoren agieren vor den Zinsentscheiden der Fed und der Bank of Canada sowie der morgigen EZB-Sitzung (Zinsstopp erwartet) abwartend; nach US-Börsenschluss dürften die Berichte von Microsoft und Alphabet über das Sentiment im Tech-Sektor entscheiden.
- Divergenz im Bankensektor & Adyen-Einbruch: Die Deutsche Bank (+3,6 %) führt nach Gewinnsprung und erhöhter Umsatzprognose den Euro Stoxx 50 an, während Banco Santander (-4,9 %) unter gestiegenen Brasilien-Rückstellungen leidet und Zahlungsdienstleister Adyen nach gekappten Margenzielen um 11,8 % einbricht.
- Ölpreise und Frankreich-Krise dämpfen Risikofreude: Rohöl der Sorte Brent klettert auf rund 111 USD je Barrel, während der OAT-Bund-Spread bei fast 178 Basispunkten verharrt und anhaltende Haushaltsrisiken in Paris die Risikoprämien im Euroraum hoch halten.
🏛️ Notenbanken & Makro-Umfeld: Zinsspannung und Frankreich-Spreads im Fokus
Die Zurückhaltung an den Handelsplätzen spiegelt den anstehenden Terminkalender der Währungshüter wider. Neben den heute anstehenden Zinsbeschlüssen der Federal Reserve und der Bank of Canada richtet sich das Augenmerk auf die morgige Tagung der Europäischen Zentralbank (EZB), bei der Marktbeobachter überwiegend von unveränderten Leitzinsen ausgehen.
Gleichzeitig belasten zwei fundamentale Faktoren das übergeordnete Sentiment bei Börse Aktuell:
-
Fiskalische Spannungen in Paris: Die Risikoprämie auf französische Staatsanleihen bleibt ein zentraler Unsicherheitsfaktor. Der Zinsabstand (Spread) zwischen 10-jährigen französischen OATs und deutschen Bundesanleihen erreichte zuletzt fast 178 Basispunkte, was die anhaltende Skepsis bezüglich der Stabilität der französischen Staatsfinanzen unterstreicht.
-
Fester Energiemarkt: Rohöl setzt seinen Aufwärtstrend fort. Brent-Öl verteuert sich um über 1,28 % auf rund 111 USD je Barrel, während US-Leichtöl (WTI) um 1,72 % zulegt. Dies stützt zwar energieintensive Werte, dämpft jedoch die allgemeine Risikobereitschaft vor den anstehenden Zinsbeschlüssen.
-
Devisen und Edelmetalle: Der US-Dollar präsentiert sich weitgehend stabil (Dollar-Index DXY bei -0,04 %), EUR/USD notiert bei 1,1332 (+0,02 %), während das britische Pfund mit einem Minus von 0,12 % leicht schwächelt. Gold gibt um 0,35 % auf rund 4.049 USD je Unze nach und weicht damit vorübergehend den anziehenden Energierohstoffen.
📊 Sektoren-Dynamik: Energie und Industrie trotzen Healthcare-Schwäche
Im europäischen Branchenvergleich zeigt sich zur Wochenmitte ein uneinheitliches Bild:
-
Stärkste Sektoren: Der Energiesektor führt die Gewinnerliste mit einem Zuwachs von 1,08 % an, getragen von den festen Ölnotierungen. Auch Industriewerte (+0,35 %) und der Technologiesektor (+0,13 %) behaupten sich moderat im Plus, wobei Technologieaktien vor den nachbörslichen US-Zahlen von Microsoft und Alphabet eine abwartende Haltung einnehmen.
-
Schwächste Branchen: Am stärksten unter Abgabedruck stehen Werte aus dem Gesundheitswesen (-0,96 %), gefolgt von Grundstoffen (-0,72 %) sowie dem Finanzsektor (-0,70 %), der durch uneinheitliche Quartalsmeldungen belastet wird.
🏢 Quartalszahlen prägen Börse News: Banken im Aufwind, herbe Verluste bei Adyen und Symrise
Die Berichtssaison im europäischen Bankensektor fiel in weiten Teilen besser aus als im Vorfeld befürchtet und milderte die Verunsicherung nach vorangegangenen Enttäuschungen:
-
Deutsche Bank (+3,6 %): Setzt sich an die Spitze des Euro Stoxx 50. Trotz rückläufiger Erträge im Investmentbanking kletterte der Quartalsgewinn um 2 % auf 1,59 Milliarden Euro. Dank solider Zuwächse im Privat- und Firmenkundengeschäft hob das Institut seine Jahresumsatzprognose auf über 33 Milliarden Euro an.
-
Standard Chartered (+3,7 %) & BNP Paribas: Die britische Großbank überzeugte mit angehobenen Ertragszielen. BNP Paribas steigerte den Nettogewinn dank florierendem Aktienhandel um 14 % und kündigte ein Aktienrückkaufprogramm im Volumen von 1,3 Milliarden Euro an; die Aktie gab im schwachen Branchenumfeld dennoch um 1,4 % nach.
-
Banco Santander (-4,9 %): Ein Anstieg des Kernbankgewinns um 19 % wurde von einer spürbaren Schwäche im brasilianischen Kernmarkt überschattet. Ein Gewinnrückgang um 15 % in Brasilien sowie um 23 % gestiegene Risikovorsorgen im Zuge des politischen Umfelds nach der Wiederwahl von Präsident Lula drückten auf das Gesamtergebnis und zogen den spanischen IBEX um 1,5 % nach unten.
-
UBS (-1,1 %): Verzeichnete Quartalsergebnisse im Rahmen der Erwartungen (2,69 Mrd. USD) und forcierte das laufende Aktienrückkaufprogramm, das im Umfang von 3 Milliarden USD bis Februar abgeschlossen sein soll.
-
Adyen (-11,8 %): Erlebt einen massiven Kurseinbruch. Zwar übertraf der niederländische Zahlungsabwickler die Schätzungen bei Umsatz und Transaktionsvolumen, senkte jedoch seine EBITDA-Margenprognose für 2026 von rund 52 % auf 50 % und strich seine mittelfristigen Gewinnziele, um finanzielle Flexibilität für die Einstellung von 1.000 bis 1.100 Mitarbeitern zu wahren (Jahresverlust der Aktie nun bei rund 40 %).
-
Symrise (-12,0 %): Der deutsche Duft- und Aromenhersteller verbuchte den schwersten Tagesverlust seit 2008 (Marktwertverlust von rund 1,4 Milliarden Euro), nachdem das Management vor einem schwächeren Schlussquartal und anhaltendem Margendruck warnte.
-
Lichtblicke im Mittelbau: Der finnische Anlagenbauer Valmet (+8,5 %) sprang nach einem Auftragssprung von 30 % an die Spitze des STOXX 600, während Stellantis (+5,7 %) von einem leichten Anstieg des operativen Gewinns profitierte.
🏁 Expertenfazit von Jens Klatt
Das Marktgeschehen bei Börse Aktuell bleibt geprägt von einer vorsichtigen Haltung institutioneller Investoren. Während solide Bilanzen von Instituten wie der Deutschen Bank belegen, dass das europäische Finanzsystem robust aufgestellt ist, mahnen die extremen Kursreaktionen bei Wachstumstiteln wie Adyen oder Zyklikern wie Symrise zu hoher Selektivität. Sollten die anstehenden Zinsbeschlüsse der Fed und der Bank of Canada den Pfad für eine geldpolitische Entspannung bestätigen und die Quartalsberichte von Microsoft und Alphabet überzeugende Ertragsnachweise für KI-Investitionen liefern, könnte dies den europäischen Indizes neuen Schwung verleihen. Bis dahin dürften die hohen Energiekosten und die fiskalischen Risiken in Frankreich als fortwährende Bremsklötze in den Börse News präsent bleiben.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu Börse Aktuell & Börse News
Warum treten die europäischen Indizes bei Börse Aktuell heute auf der Stelle?
Marktteilnehmer halten sich vor richtungsweisenden Zinsentscheiden der US-Notenbank Fed und der Bank of Canada sowie der morgigen EZB-Sitzung zurück. Zudem warten Investoren auf die nachbörslichen Zahlen der Tech-Schwergewichte Microsoft und Alphabet.
Warum stürzt die Adyen-Aktie trotz starker Umsätze so deutlich ab?
Der Zahlungsdienstleister senkte sein Margenziel für 2026 von 52 % auf 50 % und zog mittelfristige Ergebnisziele zurück, um Investitionen in den Personalaufbau (1.000 bis 1.100 neue Stellen) zu priorisieren. Dieser Strategiewechsel sorgte für Skepsis hinsichtlich der künftigen Profitabilität.
Welche Rolle spielt die Deutsche Bank in den heutigen Börse News?
Die Deutsche Bank führt den Euro Stoxx 50 mit einem Plus von über 3,5 % an. Getragen von einem starken Privat- und Unternehmenskundengeschäft hob das Institut seine Jahreserlösprognose auf über 33 Milliarden Euro an, was die Ertragskraft europäischer Kernbanken unterstreicht.

KSB Aktie im Langzeit-Check: Solides Fundament trifft auf schwaches Chartbild – Jetzt Aktien kaufen? 📉📈🏭

Paypal Aktie: Gewinnprognose angehoben – Ist das die Wende für Investoren? 📈💳

Mercedes Benz Aktie am DAX-Ende: Rutscht der Autobauer weiter ab? – Lohnt es sich, Aktien zu kaufen? 🚗📉

Siemens Energy Aktie: Doppelter DAX-Tagessieger – Gelingt jetzt der Turnaround? 🚀⚡
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.