

- Konjunkturdelle in Europa und Asien belastet Indizes: Die Industrieproduktion der Eurozone fällt um 1,5 % YoY; schwache China-Daten drücken den taiwanesischen Taiex um 6 % und den südkoreanischen Kospi um 3,6 %, während Morgan Stanley für Europas Aktien bis Ende 2027 dennoch 15 % Kurspotenzial sieht.
- US-Renditen über 5,1 Prozent und Spannung vor Warsh-Rede: Der Markt preist eine Zinserhöhung der Fed um 25 Basispunkte im Dezember vollständig ein; bei Nvidia sorgen Gerüchte über eine Rückkehr von Jensen Huang und Forderungen von US-Finanzminister Scott Bessent für Unruhe.
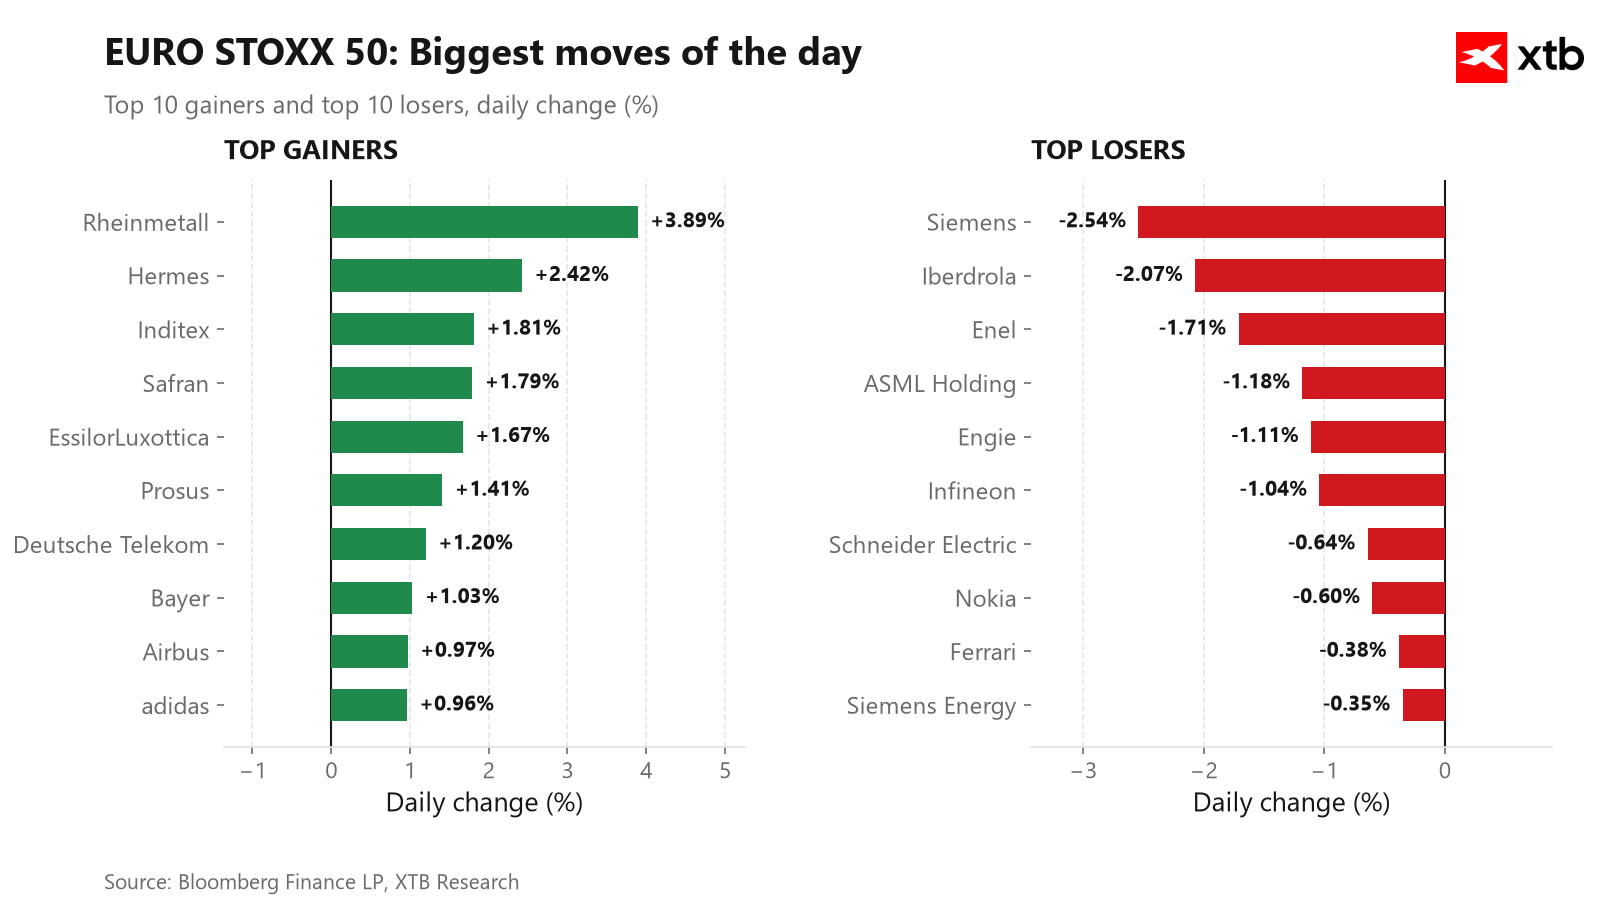
- Rheinmetall und Hermès führen Euro Stoxx 50 an, Versorger unter Druck: Rheinmetall erholt sich um 3,7 % vom 52-Wochen-Tief und Hermès steigt um fast 2 %, während Zinsängste Versorger wie Iberdrola (-2,0 %) und Enel (-1,2 %) sowie Siemens (-2,5 %) belasten.

- Konjunkturdelle in Europa und Asien belastet Indizes: Die Industrieproduktion der Eurozone fällt um 1,5 % YoY; schwache China-Daten drücken den taiwanesischen Taiex um 6 % und den südkoreanischen Kospi um 3,6 %, während Morgan Stanley für Europas Aktien bis Ende 2027 dennoch 15 % Kurspotenzial sieht.
- US-Renditen über 5,1 Prozent und Spannung vor Warsh-Rede: Der Markt preist eine Zinserhöhung der Fed um 25 Basispunkte im Dezember vollständig ein; bei Nvidia sorgen Gerüchte über eine Rückkehr von Jensen Huang und Forderungen von US-Finanzminister Scott Bessent für Unruhe.
- Rheinmetall und Hermès führen Euro Stoxx 50 an, Versorger unter Druck: Rheinmetall erholt sich um 3,7 % vom 52-Wochen-Tief und Hermès steigt um fast 2 %, während Zinsängste Versorger wie Iberdrola (-2,0 %) und Enel (-1,2 %) sowie Siemens (-2,5 %) belasten.
Die europäischen Aktienmärkte starten bei Börse Aktuell mit verhaltener Tendenz in die neue Handelswoche. Enttäuschende Konjunkturdaten aus der Eurozone und Asien dämpfen die Risikobereitschaft der Anleger: Während die Industrieproduktion im Euroraum im September um 1,5 % gegenüber dem Vorjahr schrumpfte und damit deutlich schwächer ausfiel als prognostiziert (-0,2 %), belasteten auch schwache Einzelhandels- und Investitionsdaten aus China sowie ein stagnierendes japanisches Bruttoinlandsprodukt. In der Folge geben der DAX um rund 0,4 % und der Euro Stoxx 50 um 0,5 % auf etwa 6.380 Punkte nach, wohingegen der britische FTSE 100 um 0,2 % zulegt und auf ein Rekordhoch zusteuert. Gleichzeitig blicken Investoren gebannt in die USA, wo die Rendite zehnjähriger US-Staatsanleihen über die Marke von 5,1 % geklettert ist und alle Augen auf die Rede von Fed-Chef Warsh um 18:00 Uhr MEZ sowie die Führungsdebatte rund um Nvidia gerichtet sind.
💡 Die 3 wichtigsten Key Takeaways
-
Konjunkturdelle in Europa und Asien belastet Indizes: Die Industrieproduktion der Eurozone fällt um 1,5 % YoY; schwache China-Daten drücken den taiwanesischen Taiex um 6 % und den südkoreanischen Kospi um 3,6 %, während Morgan Stanley für Europas Aktien bis Ende 2027 dennoch 15 % Kurspotenzial sieht.
-
US-Renditen über 5,1 Prozent und Spannung vor Warsh-Rede: Der Markt preist eine Zinserhöhung der Fed um 25 Basispunkte im Dezember vollständig ein; bei Nvidia sorgen Gerüchte über eine Rückkehr von Jensen Huang und Forderungen von US-Finanzminister Scott Bessent für Unruhe.
-
Rheinmetall und Hermès führen Euro Stoxx 50 an, Versorger unter Druck: Rheinmetall erholt sich um 3,7 % vom 52-Wochen-Tief und Hermès steigt um fast 2 %, während Zinsängste Versorger wie Iberdrola (-2,0 %) und Enel (-1,2 %) sowie Siemens (-2,5 %) belasten.
📊 Performance & Indizes bei Börse Aktuell im Überblick 📈
Die zentralen Leitindizes, Einzeltitel, Währungen und Rohstoffe am Handelstag im Überblick:
| Index / Asset / Einzeltitel | Kurs / Stand | Veränderung | Wesentliche Markttreiber & Trends |
| Euro Stoxx 50 (EU50) | ~ 6.380 Punkte | -0,50 % | Schwache Industriedaten und Zinsfurcht belasten Standardwerte. |
| DAX 40 (Deutschland) | Leicht im Minus | ~ -0,40 % | Konjunktursorgen in Europa und China bremsen den Leitindex. |
| FTSE MIB (Italien) | Nachgebend | ~ -0,50 % | Folgt dem schwächeren europäischen Markttrend. |
| CAC 40 (Frankreich) | Unverändert | 0,00 % | Gewinne bei Hermès stützen gegen breitere Abgaben. |
| FTSE 100 (Großbritannien) | Auf Rekordkurs | ~ +0,20 % | Steuert auf einen neuen Schlussrekord zu. |
| Taiex (Taiwan) / Kospi | Schwerer Abverkauf | -6,00 % / -3,60 % | Chinas Nachfrageschwäche und US-Tech-Verluste drücken Chipwerte. |
| Nasdaq 100 / S&P 500 Fut. | Stabilisierung | -0,50 % / 0,00 % | Erholen sich von morgendlichen Verlusten nahe 1 %. |
| Rheinmetall (RHM.DE) | Rebound nach Tief | ~ +3,70 % | Erholung vom 52-Wochen-Tief (742 EUR); Kapitalmarkttag am 26. Nov. |
| Hermès (RMS.FR) | Kräftiges Plus | knapp +2,00 % | Erholung im Konsumgütersektor und Morgan-Stanley-Optimismus. |
| Inditex (ITX.ES) | Über 60,00 EUR | ~ +1,40 % | Notiert nahe Rekordhoch vor Neunmonatszahlen am 2. Dezember. |
| Siemens (SIE.DE) | Gewinnmitnahmen | ~ -2,50 % | Konsolidierung nach Rekordaufträgen und KI-Sektor-Schwäche. |
| Iberdrola / Enel | Versorger schwach | -2,00 % / -1,20 % | Steigende Anleiherenditen setzen defensive Dividendentitel unter Druck. |
| Brent / WTI Rohöl | ~ 95 / ~ 88 USD/bbl | ~ -1,00 % / > -1 % | China-Schwäche und Goldman-Sachs-Überschusswarnung wiegen schwer. |
| Europa- / US-Erdgas | 86 EUR / 3,15 USD | -3,50 % / -2,60 % | Rekordhohe US-LNG-Exporte drücken auf die Gasnotierungen. |
| Gold / Silber (Spot) | 3.870 / 47,60 USD | -0,30 % / > -1,00 % | Fester US-Dollar und hohe Anleiherenditen belasten Edelmetalle. |
| EURUSD / GBPUSD | ~ 1,1000 / ~ 1,3190 | -0,10 % / -0,20 % | Erwartete Fed-Zinsschritte halten den US-Dollar stark. |
| USDJPY / USDPLN | ~ 159,60 / ~ 4,00 | 0,00 % / +0,20 % | Vorsicht vor Warsh-Rede schwächt polnischen Zloty leicht. |
🌍 Konjunktursorgen in Europa und Asien: Industrie und China enttäuschen 🏭
Makroökonomische Gegenwinde aus zwei wichtigen Wirtschaftsregionen bestimmen das Sentiment zu Wochenbeginn:
-
Europäische Industrieproduktion schrumpft deutlich: Im September ging die Industrieproduktion in der Eurozone um 1,5 % im Jahresvergleich zurück und verfehlte die Prognose eines milden Minus von 0,2 % erheblich. Dies bestätigt die anhaltende Schwäche des verarbeitenden Gewerbes und erschwert den Kurs der Europäischen Zentralbank (EZB), die weiterhin über zusätzliche geldpolitische Straffungen berät. Dennoch bleibt Europa für Strategen ein relativer Ruhepol: Morgan Stanley prognostiziert für europäische Aktien bis Ende 2027 einen Kursanstieg von rund 15 % und sieht hiesige Werte als attraktive Alternative zu US-Technologietiteln.
-
Tiefe Bremsspuren in China und Japan: Auch aus Asien kamen schwache Signale. In China stiegen die Einzelhandelsumsätze im Oktober nur um 0,4 % im Jahresvergleich (Prognose: 0,8 %) und die Industrieproduktion um 4,8 % (Prognose: 5,3 %), während die Anlageinvestitionen seit Jahresbeginn um 8,1 % einbrachen. In Japan stagnierte das Bruttoinlandsprodukt im dritten Quartal bei 0,0 % gegenüber dem Vorquartal (erwartet: +0,1 %). In der Folge stürzte Taiwans Leitindex Taiex um rund 6 % ab und verbuchte den größten Tagesverlust seit Juli, während der südkoreanische Kospi um 3,6 % nachgab.
🏛️ US-Märkte im Bann von Fed-Chef Warsh, Renditen über 5,1 Prozent und Nvidia 💻
An der Wall Street zeigen die Index-Futures eine leichte Beruhigung nach den morgendlichen Verlusten von knapp 1 %, doch die Nervosität bleibt greifbar:
-
Zehnjährige US-Renditen durchbrechen 5,1 Prozent: Nach dem jüngsten Ausverkauf am Anleihemarkt kletterte die Rendite zehnjähriger US-Staatsanleihen auf über 5,1 %. Der Terminmarkt preist eine Zinserhöhung der Federal Reserve um 25 Basispunkte im Dezember inzwischen vollständig ein. Alle Blicke richten sich daher auf die Rede von Fed-Chef Warsh um 18:00 Uhr MEZ: Falkenhafte Töne dürften den Druck auf Anleihen und Tech-Werte weiter verschärfen, während eine vorsichtigere Botschaft den Märkten Luft zum Atmen verschaffen würde.
-
Führungschaos bei Nvidia hält Anleger in Atem: Nachdem Nvidia in der vergangenen Woche infolge des Rücktritts von Konzernchef Jensen Huang mehr als 500 Milliarden US-Dollar an Börsenwert eingebüßt hatte, kursieren heute Berichte über eine eventuelle Rückkehr Huangs an die Konzernspitze. Gleichzeitig fordert US-Finanzminister Scott Bessent einen dramatischen Wandel in der Unternehmensführung. Die Nasdaq 100 Futures notieren aktuell rund 0,5 % im Minus, während sich der S&P 500 auf Vortagesniveau behauptet.
🏢 Unternehmensnews: Rheinmetall startet Rebound, Versorger unter Zinsdruck ⚡
Im Euro Stoxx 50 zeigen sich ausgeprägte Branchenbewegungen zwischen zyklischen Gewinnern und zinssensiblen Verlierern:
-
Top-Gewinner im Fokus:
-
Rheinmetall (+3,7 %): Die Aktie startet eine deutliche Gegenbewegung, nachdem sie am Freitag bei rund 742 Euro ein neues 52-Wochen-Tief markiert hatte. Trotz des Rebounds notiert das Papier infolge früherer Prognosesenkungen wegen Lieferverzögerungen bei Munition und Bundeswehrprojekten noch rund 60 % unter dem Januarhoch. Anleger positionieren sich nun für den Kapitalmarkttag am 26. November.
-
Hermès (+2,0 %): Der Luxuskonzern profitiert von einer Erholung im europäischen Konsumgütersektor sowie der konstruktiven Europa-Studie von Morgan Stanley.
-
Inditex (+1,4 %): Der spanische Modehändler behauptet sich nahe Rekordständen oberhalb von 60 Euro, während der Markt auf die Neunmonatszahlen am 2. Dezember wartet.
-
-
Top-Verlierer unter Druck:
-
Siemens (-2,5 %): Trotz Rekordaufträgen und angehobener Mittelfristziele aus der Vorwoche setzen Gewinnmitnahmen und der Abverkauf bei KI-bezogenen Aktien vor den Nvidia-Zahlen dem Titel zu.
-
Iberdrola (-2,0 %) & Enel (-1,2 %): Der europäische Versorgersektor zählt heute zu den schwächsten Branchen, da steigende Anleiherenditen und Zinserhöhungsfantasien defensive Dividendenwerte belasten.
-
🛢️ Rohstoffe & Devisen: Ölpreis unter Druck trotz Nahost-Spannungen, US-Dollar fest 💱
An den Rohstoff- und Währungsmärkten treffen konjunkturelle Nachfragesorgen auf geopolitische Risiken:
-
Ölpreise geben nach, Gas deutlich tiefer: Brent-Rohöl fällt um rund 1 % auf etwa 95 US-Dollar je Barrel, während WTI um mehr als 1 % auf rund 88 US-Dollar nachgibt. Belastend wirken die schwachen Konjunkturdaten aus China sowie eine Warnung von Goldman Sachs vor einem erheblichen Angebotsüberschuss im kommenden Jahr. Gestützt werden die Notierungen lediglich durch anhaltende Spannungen im Nahen Osten, nachdem der Iran zum zweiten Mal binnen drei Tagen Ziele in Bahrain ins Visier nahm. Am Gasmarkt drücken rekordhohe US-LNG-Exporte die Preise: Europäisches Gas (NATGAS.EU) sinkt um 3,5 % auf rund 86 Euro je MWh, US-Gas fällt um 2,6 % auf 3,15 US-Dollar. Gold (-0,3 % auf 3.870 USD) und Silber (> -1 % auf 47,60 USD) leiden unter den hohen Renditen.
-
Devisenmarkt in Wartestellung: EURUSD gibt um rund 0,1 % auf etwa 1,1000 nach, während GBPUSD trotz der Rekordjagd des FTSE 100 um 0,2 % auf 1,3190 abrutscht. USDJPY verharrt nahezu unverändert nahe 159,60 Yen, während der polnische Zloty vor der Warsh-Rede leicht nachgibt und USDPLN um 0,2 % auf rund 4,00 PLN steigt.
🎯 Fazit zur Börse Aktuell
Der Wochenauftakt bei Börse Aktuell verdeutlicht das Spannungsfeld, in dem sich die globalen Aktienmärkte derzeit bewegen. Während schwache Konjunktursignale aus der Eurozone und China sowie US-Renditen oberhalb von 5,1 % für Gegenwind sorgen, beweisen europäische Einzelwerte wie Rheinmetall, Hermès und Inditex beachtliche Widerstandskraft. Die mittelfristig optimistische Einschätzung von Morgan Stanley mit einem erwarteten Kurspotenzial von 15 % für europäische Aktien bis Ende 2027 unterstreicht zudem die wachsende Attraktivität abseits überhitzter US-Technologiewerte. Für den weiteren Verlauf des Handelstages wird entscheidend sein, ob Fed-Chef Warsh um 18:00 Uhr MEZ mit seinen Aussagen die Zinsängste an den Anleihemärkten dämpft oder weiter anfacht.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
*Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ FAQ zu Börse Aktuell
Warum starten die meisten europäischen Aktienindizes bei Börse Aktuell schwächer?
Hauptursache ist der unerwartet starke Rückgang der Industrieproduktion in der Eurozone um 1,5 % im September sowie schwache Einzelhandels- und Investitionsdaten aus China, was Konjunktursorgen schürt.
Welche Bedeutung hat die Rede von Fed-Chef Warsh um 18:00 Uhr MEZ für die Finanzmärkte?
Da die Rendite zehnjähriger US-Staatsanleihen über 5,1 % gestiegen ist und eine Zinserhöhung im Dezember bereits voll eingepreist wird, achten Anleger genau darauf, ob Warsh weitere straffe Zinsschritte signalisiert oder die Märkte verbal beruhigt.
Warum fallen die Öl- und Gaspreise trotz geopolitischer Spannungen?
Schwache Nachfragesignale aus China und eine Prognose von Goldman Sachs über einen Angebotsüberschuss im nächsten Jahr belasten den Ölpreis, während rekordhohe US-LNG-Exporte die Gaspreise in Europa und den USA drücken.

TRADINGIDEE des Tages: Kupfer (16.11.2026) 🎯


Nasdaq 100 Prognose & Analyse für den 16.11.26 - Aktuelle Einschätzung

Lanxess Aktie hebt ab: 20 % Kurssprung nach Q3-Zahlen – Jetzt noch Aktien kaufen? 🧪🚀


⚪Chart des Tages: Silber. Der Markt testet Jahrestiefs, während sich die Fundamentaldaten verschlechtern.
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.