

- Falkenhafte Signale der Zentralbanken: Die FOMC-Protokolle bestätigen, dass fast alle Fed-Mitglieder weitere Zinsanhebungen als Basisszenario betrachten; auch die EZB signalisiert für Dezember eine hohe Wahrscheinlichkeit eines Zinsschritts, was den US-Dollar stärkt und die Rendite 20-jähriger US-Staatsanleihen auf 5,459 % treibt.
- Differenzierte Tech-Bewegungen an der Börse heute: Während Nvidia (-2,42 % auf 151,48 USD) nach Fragen zur KI-Investitionsdynamik und einer Kurszielsenkung durch UBS nachgibt, legen Amazon (+3,51 %) und Microsoft (+0,52 %) zu; zudem schließt Anthropic sein Orderbuch vor dem Börsengang mit einem gemeldeten Interesse von 500 Milliarden USD.
- Ausverkauf bei Edelmetallen, Öl und Bitcoin: Gold fällt erstmals seit über einem Jahr unter 3.800 USD (aktuell 3.729 USD; -3,11 %), Silber verliert 4,92 % auf 45,01 USD, Brent-Rohöl sinkt nach steigenden US-Lagerbeständen um 4,68 % auf 88,66 USD und Bitcoin gibt um 3,0 % auf 62.618 USD nach.

- Falkenhafte Signale der Zentralbanken: Die FOMC-Protokolle bestätigen, dass fast alle Fed-Mitglieder weitere Zinsanhebungen als Basisszenario betrachten; auch die EZB signalisiert für Dezember eine hohe Wahrscheinlichkeit eines Zinsschritts, was den US-Dollar stärkt und die Rendite 20-jähriger US-Staatsanleihen auf 5,459 % treibt.
- Differenzierte Tech-Bewegungen an der Börse heute: Während Nvidia (-2,42 % auf 151,48 USD) nach Fragen zur KI-Investitionsdynamik und einer Kurszielsenkung durch UBS nachgibt, legen Amazon (+3,51 %) und Microsoft (+0,52 %) zu; zudem schließt Anthropic sein Orderbuch vor dem Börsengang mit einem gemeldeten Interesse von 500 Milliarden USD.
- Ausverkauf bei Edelmetallen, Öl und Bitcoin: Gold fällt erstmals seit über einem Jahr unter 3.800 USD (aktuell 3.729 USD; -3,11 %), Silber verliert 4,92 % auf 45,01 USD, Brent-Rohöl sinkt nach steigenden US-Lagerbeständen um 4,68 % auf 88,66 USD und Bitcoin gibt um 3,0 % auf 62.618 USD nach.
An der Börse heute steht das Handelsgeschehen ganz im Zeichen einer zunehmend restriktiven Geldpolitik: Die veröffentlichten Sitzungsprotokolle der US-Notenbank Federal Reserve (FOMC Minutes) sowie falkenhafte Äußerungen zahlreicher Notenbankvertreter dies- und jenseits des Atlantiks dämpfen die Risikobereitschaft über nahezu alle Anlageklassen hinweg. Während an der Wall Street der Dow Jones spürbar nachgibt und selbst die zunächst gefeierten Quartalszahlen von Nvidia ihren Schwung verloren haben, geraten Edelmetalle wie Gold und Silber massiv unter Verkaufsdruck. Gleichzeitig sorgen überraschend hohe US-Rohöllagerbestände für deutliche Abschläge bei Brent-Öl, während am Kryptomarkt Verkäufe großer Bitcoin-Miner zur Finanzierung von KI-Rechenzentren die Stimmung belasten. Für Marktteilnehmer an der Börse heute entsteht damit ein anspruchsvolles Umfeld, in dem steigende Anleiherenditen und ein fester US-Dollar die Kurse dominieren.
💡 3 Key Takeaways
- Falkenhafte Signale der Zentralbanken: Die FOMC-Protokolle bestätigen, dass fast alle Fed-Mitglieder weitere Zinsanhebungen als Basisszenario betrachten; auch die EZB signalisiert für Dezember eine hohe Wahrscheinlichkeit eines Zinsschritts, was den US-Dollar stärkt und die Rendite 20-jähriger US-Staatsanleihen auf 5,459 % treibt.
- Differenzierte Tech-Bewegungen an der Börse heute: Während Nvidia (-2,42 % auf 151,48 USD) nach Fragen zur KI-Investitionsdynamik und einer Kurszielsenkung durch UBS nachgibt, legen Amazon (+3,51 %) und Microsoft (+0,52 %) zu; zudem schließt Anthropic sein Orderbuch vor dem Börsengang mit einem gemeldeten Interesse von 500 Milliarden USD.
- Ausverkauf bei Edelmetallen, Öl und Bitcoin: Gold fällt erstmals seit über einem Jahr unter 3.800 USD (aktuell 3.729 USD; -3,11 %), Silber verliert 4,92 % auf 45,01 USD, Brent-Rohöl sinkt nach steigenden US-Lagerbeständen um 4,68 % auf 88,66 USD und Bitcoin gibt um 3,0 % auf 62.618 USD nach.
🏦 Notenbanken & Geldpolitik: Fed, EZB und BoE mahnen zur Wachsamkeit
Die geldpolitischen Weichenstellungen bilden an der Börse heute den entscheidenden Taktgeber für die internationalen Kapitalströme:
-
US-Notenbank (Federal Reserve): Die Protokolle der jüngsten FOMC-Sitzung offenbarten eine ausgeprägt falkenhafte Grundstimmung. Der Verzicht auf eine sofortige Zinsanhebung erwies sich lediglich als Kompromiss, da der Markt ohnehin weitere Straffungen einpreiste. Mehrere Teilnehmer gaben ausdrücklich an, dass bei ungünstigen Inflationsdaten im Dezember ein Zinsschritt von mehr als 25 Basispunkten erwogen werden sollte. Fast alle Währungshüter betrachten weitere Zinserhöhungen als angemessenes Basisszenario, da sie nach fünf Jahren erhöhter Preisdynamik eine Entankerung der Inflationserwartungen befürchten. Zudem stuften viele Fed-Vertreter die hohen Infrastrukturausgaben im Bereich künstliche Intelligenz als wesentliches inflationstreibendes Risiko ein.
-
Klare Worte von Waller, Barr und Daly: Fed-Gouverneur Christopher Waller forderte ein entschiedeneres Vorgehen und schlug eine Anhebung um 50 Basispunkte vor, da fast 70 % der Komponenten im Bereich der Kerndienstleistungen um mehr als 3 % steigen. Michael Barr betonte ebenfalls die Notwendigkeit einer restriktiven Geldpolitik zur Erreichung des 2-%-Ziels, während Mary Daly für einen ausgewogeneren Ansatz plädierte, jedoch einräumte, dass der überraschend robuste Konsum die Inflationsbekämpfung erschwert.
-
Europäische Zentralbank (EZB): EZB-Präsidentin Christine Lagarde hob zwar die Widerstandsfähigkeit der europäischen Wirtschaft hervor, warnte jedoch davor, dass die hohen Bewertungen von Technologieunternehmen mit Bezug zu künstlicher Intelligenz künftig eine Korrektur erfahren könnten. Ratsmitglied Boris Vujčić ergänzte, eine Zinserhöhung im Euroraum im Dezember sei angesichts unvermeidlicher Zweitrundeneffekte im Jahr 2027 äußerst wahrscheinlich.
-
Bank of England & Bank of Canada: BoE-Gouverneur Andrew Bailey äußerte sich frustriert über die hartnäckige Inflation in Großbritannien und kündigte eine spezielle Analyseeinheit zur Untersuchung der wirtschaftlichen Auswirkungen von KI an. Toni Gravelle von der Bank of Canada warnte unterdessen vor einem Übergreifen der Energiepreisinflation auf andere Sektoren.
📈 Aktienmärkte & Unternehmen: Nvidia verliert Schwung, Amazon und Microsoft im Plus
An den Aktienmärkten zeigt sich an der Börse heute ein gemischtes Bild zwischen nachlassender KI-Euphorie bei einzelnen Chipwerten und selektiven Gewinnen bei US-Tech-Riesen sowie Einzelhändlern:
-
Nvidia im Fokus von Politik und Analysten: Die anfängliche Begeisterung über den Quartalsbericht von Nvidia verpuffte rasch, nachdem Investoren die weitere Dynamik der KI-Infrastrukturausgaben im Zuge von Veränderungen im Management hinterfragten. Zusätzlich belasteten Vorladungen eines US-Kongressausschusses bezüglich der Exportkontrollen für Halbleiter sowie eine Kurszielsenkung durch die UBS.
-
Allianzen und Börsengänge im KI-Sektor: Parallel dazu gaben Microsoft und Intel eine Vertiefung ihrer strategischen Partnerschaft für die Azure-Cloud und Prozessoren der nächsten Generation bekannt. Der KI-Entwickler Anthropic schloss unterdessen sein Orderbuch im Vorfeld des Börsengangs mit einem berichteten Investoreninteresse von 500 Milliarden USD.
-
Einzelhandel und europäische Märkte: Die US-Einzelhandelskette Target überraschte positiv mit einem operativen Gewinn über den Erwartungen und hob dank Margenwachstum und flächenbereinigter Umsatzsteigerungen die Jahresprognose an; demgegenüber führten Konsumzurückhaltung und hohe Zinsen zu Bewertungsabschlägen bei Home Depot. In Warschau zeigte sich der polnische WIG-Index vergleichsweise ruhig, während das Medizintechnikunternehmen Synektik trotz Rekordjahresumsatzes nach enttäuschenden Q4-Zahlen unter starken Angebotsdruck geriet.
-
Aktuelle Kursstände (Stand: 20:08 Uhr):
-
Indizes: S&P 500 bei 7.340 Punkten (-0,36 % Tag / -2,91 % Woche), Nasdaq 100 bei 27.136 Punkten (+0,04 % Tag / -2,83 % Woche), Dow Jones bei 50.265 Punkten (-1,10 % Tag / -3,95 % Woche).
-
Einzelaktien: Nvidia bei 151,48 USD (-2,42 % Tag / -6,94 % Woche), Microsoft bei 508,74 USD (+0,52 % Tag / -2,89 % Woche), Amazon bei 266,80 USD (+3,51 % Tag / +0,06 % Woche) und Alphabet/Google bei 282,90 USD (+1,06 % Tag / -4,34 % Woche).
-
🌍 Makroökonomie & Geopolitik: Gemischte US-Immobiliendaten und Nahost-Spannungen
Auch die Konjunktur- und Nachrichtenlage liefert an der Börse heute wichtige Impulse:
-
US-Immobilienmarkt unter Zinsdruck: Während die US-Baubeginne im Monatsvergleich um 9,9 % auf 1,309 Millionen stiegen und damit die Erwartungen übertrafen, brachen die Baugenehmigungen um 7,4 % auf 1,295 Millionen ein. Zudem gingen die schwebenden Hausverkäufe um 4,7 % zurück – eine direkte Folge der auf 7,35 % gestiegenen Hypothekenzinsen.
-
Inflationsdaten in Europa: Endgültige Daten bestätigten für den Euroraum eine jährliche Verbraucherpreisinflation von 4,0 % (Kernrate: 2,6 %). In Großbritannien lag die CPI-Teuerung bei 3,6 %, während die Erzeugereinkaufspreise um beachtliche 10,8 % anzogen, was auf anhaltenden Kostendruck hindeutet.
-
Diplomatische Treffen und Geopolitik: Am Rande des APEC-Gipfels im chinesischen Shenzhen fanden diplomatische Gespräche zwischen Vertretern der USA, Chinas und Russlands statt, während Peking und Seoul die Verhandlungen über die nächste Stufe ihres Freihandelsabkommens abschlossen. Zugleich wiesen US-Behörden Spekulationen über Cyberangriffe auf kritische Infrastrukturen zurück und führten jüngste Systemstörungen auf rein technische Ursachen zurück. Im Nahen Osten sorgten Berichte über einen Raketenangriff auf ein Handelsschiff in der Straße von Hormus sowie israelische Warnungen vor einer möglichen Ausweitung der Operationszonen im Falle einer Eskalation für erneute Unruhe.
🛢️ Rohstoffe, Devisen & Kryptowährungen: Breite Verluste bei Gold, Öl und Bitcoin
Steigende Anleiherenditen und ein fester US-Dollar setzen Rohstoffe und digitale Vermögenswerte an der Börse heute spürbar unter Druck:
-
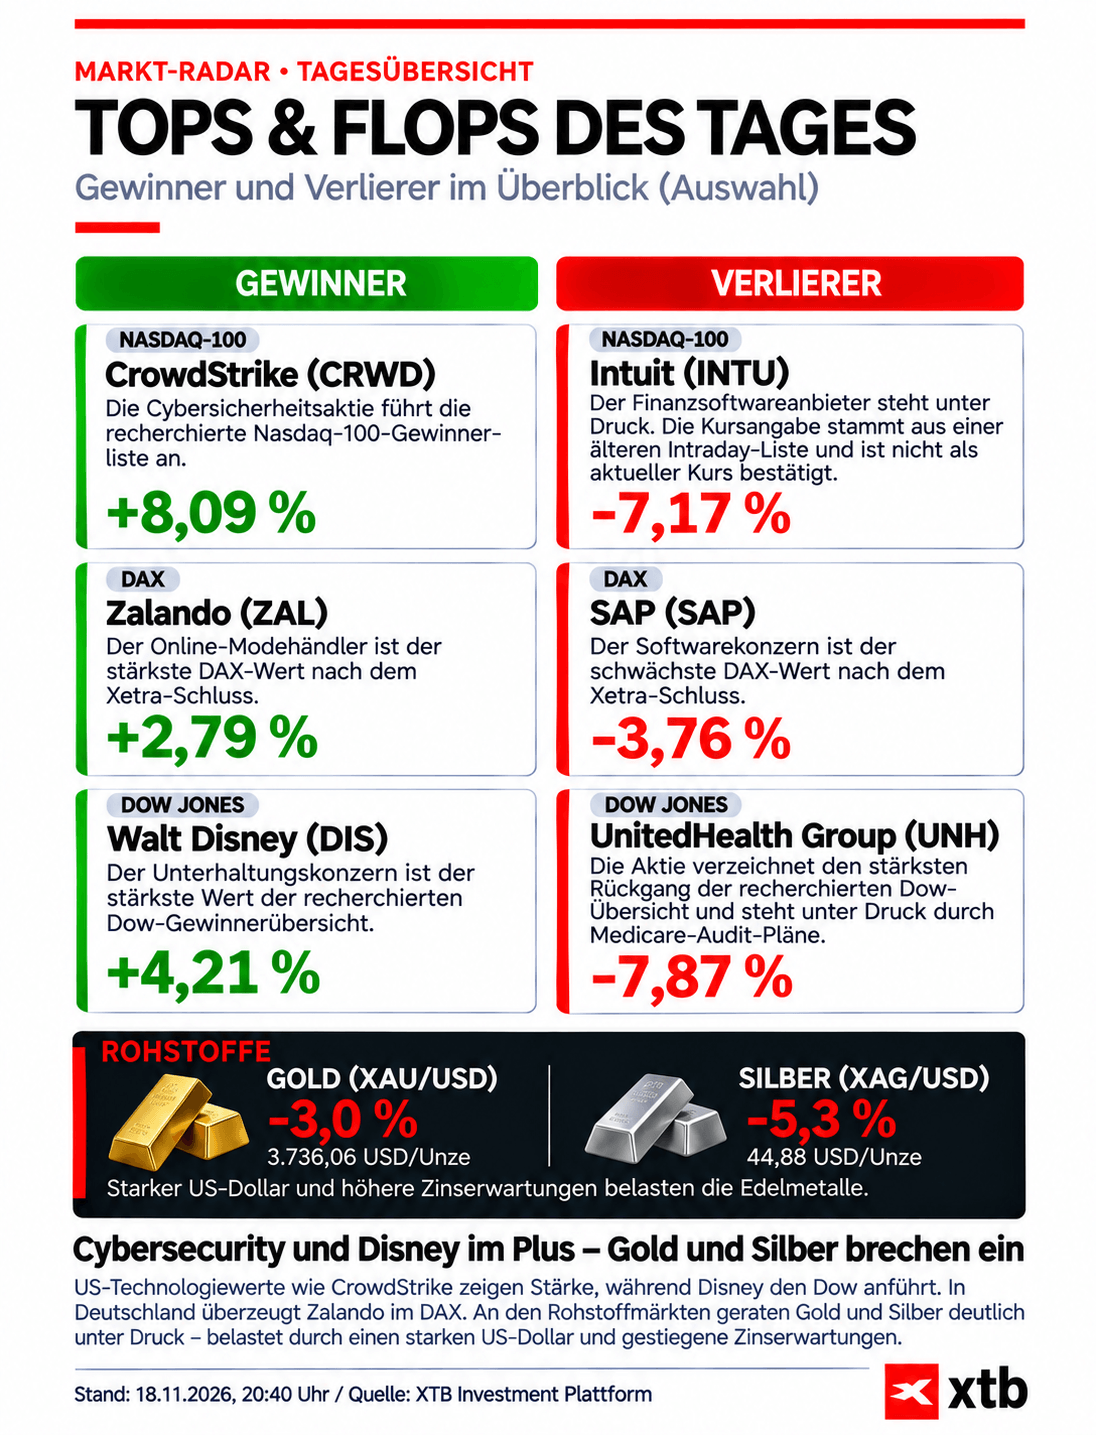
Edelmetalle im Abwärtssog: Gold durchbrach erstmals seit über einem Jahr die psychologisch wichtige Schwelle von 3.800 USD und rutschte im Handelsverlauf in Richtung 3.700 USD ab (3.729 USD; -3,11 % Tag / -3,97 % Woche). Silber verzeichnete einen noch steileren Ausverkauf auf 45,01 USD (-4,92 % Tag / -7,53 % Woche), getrieben durch erzwungene Auflösungen von Long-Positionen gehebelter Fonds, die laut CFTC-Daten von den falkenhaften Notenbanktönen auf dem falschen Fuß erwischt wurden.
-
Rohöl, Kupfer und Agrarrohstoffe: Der Ölpreis gab nach dem EIA-Lagerbericht deutlich nach, der einen Anstieg der US-Rohölbestände um 3,38 Millionen Barrel sowie einen deutlichen Aufbau der Benzinvorräte auswies. Dies überlagerte selbst Berichte über lahmgelegte russische Raffineriekapazitäten infolge von Drohnenangriffen; Brent-Öl notiert bei 88,66 USD (-4,68 % Tag / -7,70 % Woche). Unterdessen nahm der polnische Konzern Orlen Vorgespräche mit QatarEnergy über die Neuverhandlung langfristiger LNG-Lieferverträge auf. Kupfer fiel auf 12.600 USD (-4,70 % Tag / -5,59 % Woche), während Kaffeepreise im Rahmen eines technischen Tagestradings infolge von Angebots- und Logistikschwankungen erhöhte Volatilität aufwiesen.
-
Devisen, Anleihen und Kryptowährungen: Gestützt von den falkenhaften Fed-Aussagen setzte der US-Dollar seine Aufwertung fort; parallel dazu platzierte das US-Finanzministerium 20-jährige Staatsanleihen im Volumen von 16 Milliarden USD bei einer stabilen institutionellen Nachfrage zu einer Rendite von 5,459 %. Am Kryptomarkt sank der Branchen-Angstindex (Fear Index) auf 11 Punkte (extremer Pessimismus), belastet durch Berichte über Bitcoin-Verkäufe führender Mining-Unternehmen zur Finanzierung ihres Umbaus hin zu KI-Rechenzentren; Bitcoin notiert bei 62.618 USD (-3,00 % Tag / -3,82 % Woche).
Fokus: Was für deutsche Anleger heute besonders relevant ist
-
DAX rutscht deutlich unter 26.000 Punkte: Der deutsche Leitindex verlor rund 1,2 Prozent, schloss bei etwa 25.736 Punkten und fiel damit erstmals seit Ende Oktober unter die vielbeachtete 21-Tage-Linie.
-
Zalando an der DAX-Spitze, Volkswagen schwächelt: Während Zalando den Markt mit einem Plus von knapp 2,8 Prozent anführte, geriet Volkswagen mit einem Abschlag von 1,5 Prozent spürbar unter Druck.
-
Vorsicht vor Großereignissen und fallende Ölpreise: Zurückhaltung vor anstehenden geopolitischen Gipfeltreffen und dem Anthropic-Börsengang bremsten die Kauflaune, wenngleich ein deutlich nachgebender Ölpreis (-5,3 %) zumindest etwas Entlastung brachte.
🏁 Expertenfazit von Jens Klatt zur Börse heute
Der Handelsverlauf an der Börse heute verdeutlicht, dass die Geldpolitik der großen Notenbanken wieder zum dominanten Taktgeber für die globalen Finanzmärkte geworden ist. Sowohl die FOMC-Protokolle der Federal Reserve als auch die Warnungen aus den Reihen der EZB und der Bank of England zeigen, dass der Kampf gegen die Inflation noch nicht als abgeschlossen gilt und selbst der KI-Investitionsboom zunehmend als potenzieller Preistreiber betrachtet wird. Entsprechend reagieren Anleger selektiv: Während robuste Einzelhandelszahlen wie bei Target oder strategische Partnerschaften wie zwischen Microsoft und Intel honoriert werden, stehen hoch bewertete Chipwerte, Edelmetalle, Rohöl und Bitcoin unter deutlichem Anpassungsdruck. Für die kommenden Handelstage dürfte entscheidend sein, ob die kommenden Konjunktur- und Inflationsdaten den falkenhaften Kurs der Notenbanken weiter zementieren oder Raum für eine Beruhigung an den Zinsmärkten eröffnen.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
*Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu Börse heute
Warum stehen Edelmetalle wie Gold und Silber an der Börse heute so stark unter Druck?
Gold fällt unter 3.800 USD (auf 3.729 USD) und Silber verliert knapp 5 % (auf 45,01 USD), weil falkenhafte FOMC-Protokolle und Notenbankkommentare die US-Anleiherenditen und den US-Dollar nach oben treiben. Laut CFTC-Daten wurden zudem spekulative Fonds auf dem falschen Fuß erwischt, was zu umfangreichen Zwangsliquidationen von Long-Positionen führte.
Welche Entwicklungen prägen den Technologiesektor an der Börse heute?
Während die Nvidia-Aktie (-2,42 % auf 151,48 USD) unter Fragen zur KI-Investitionsdynamik, Vorladungen eines US-Kongressausschusses zu Exportkontrollen und einer Kurszielsenkung durch UBS leidet, legen Amazon (+3,51 %) und Microsoft (+0,52 %, gestützt durch eine vertiefte Partnerschaft mit Intel) zu. Zudem meldete Anthropic vor seinem Börsengang ein Orderbuchinteresse von 500 Milliarden USD.
Warum fallen Ölpreis und Bitcoin trotz geopolitischer Spannungen bzw. KI-Boom?
Der Preis für Brent-Rohöl gibt um 4,68 % auf 88,66 USD nach, da ein überraschend deutlicher Aufbau der US-Rohöl- und Benzinlagerbestände laut EIA-Bericht die geopolitischen Risiken im Nahen Osten überlagert. Bitcoin sinkt um 3,0 % auf 62.618 USD, da Berichte über Reserveverkäufe großer Bitcoin-Miner zur Finanzierung von KI-Rechenzentren auf die Stimmung drücken.



Fed Zinsen: FOMC-Protokolle bestätigen falkenhaften Kurs der US-Notenbank


S&P 500 & US Börse unter Druck: Zinsangst und FOMC-Protokolle überschatten Nvidia-Zahlen



Börse Aktuell: KI-Aktien unter Druck, Iceye strebt Übernahme von Avio an


Der DAX gibt zum 2. Tag in Folge nach Allzeithoch nach
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.