

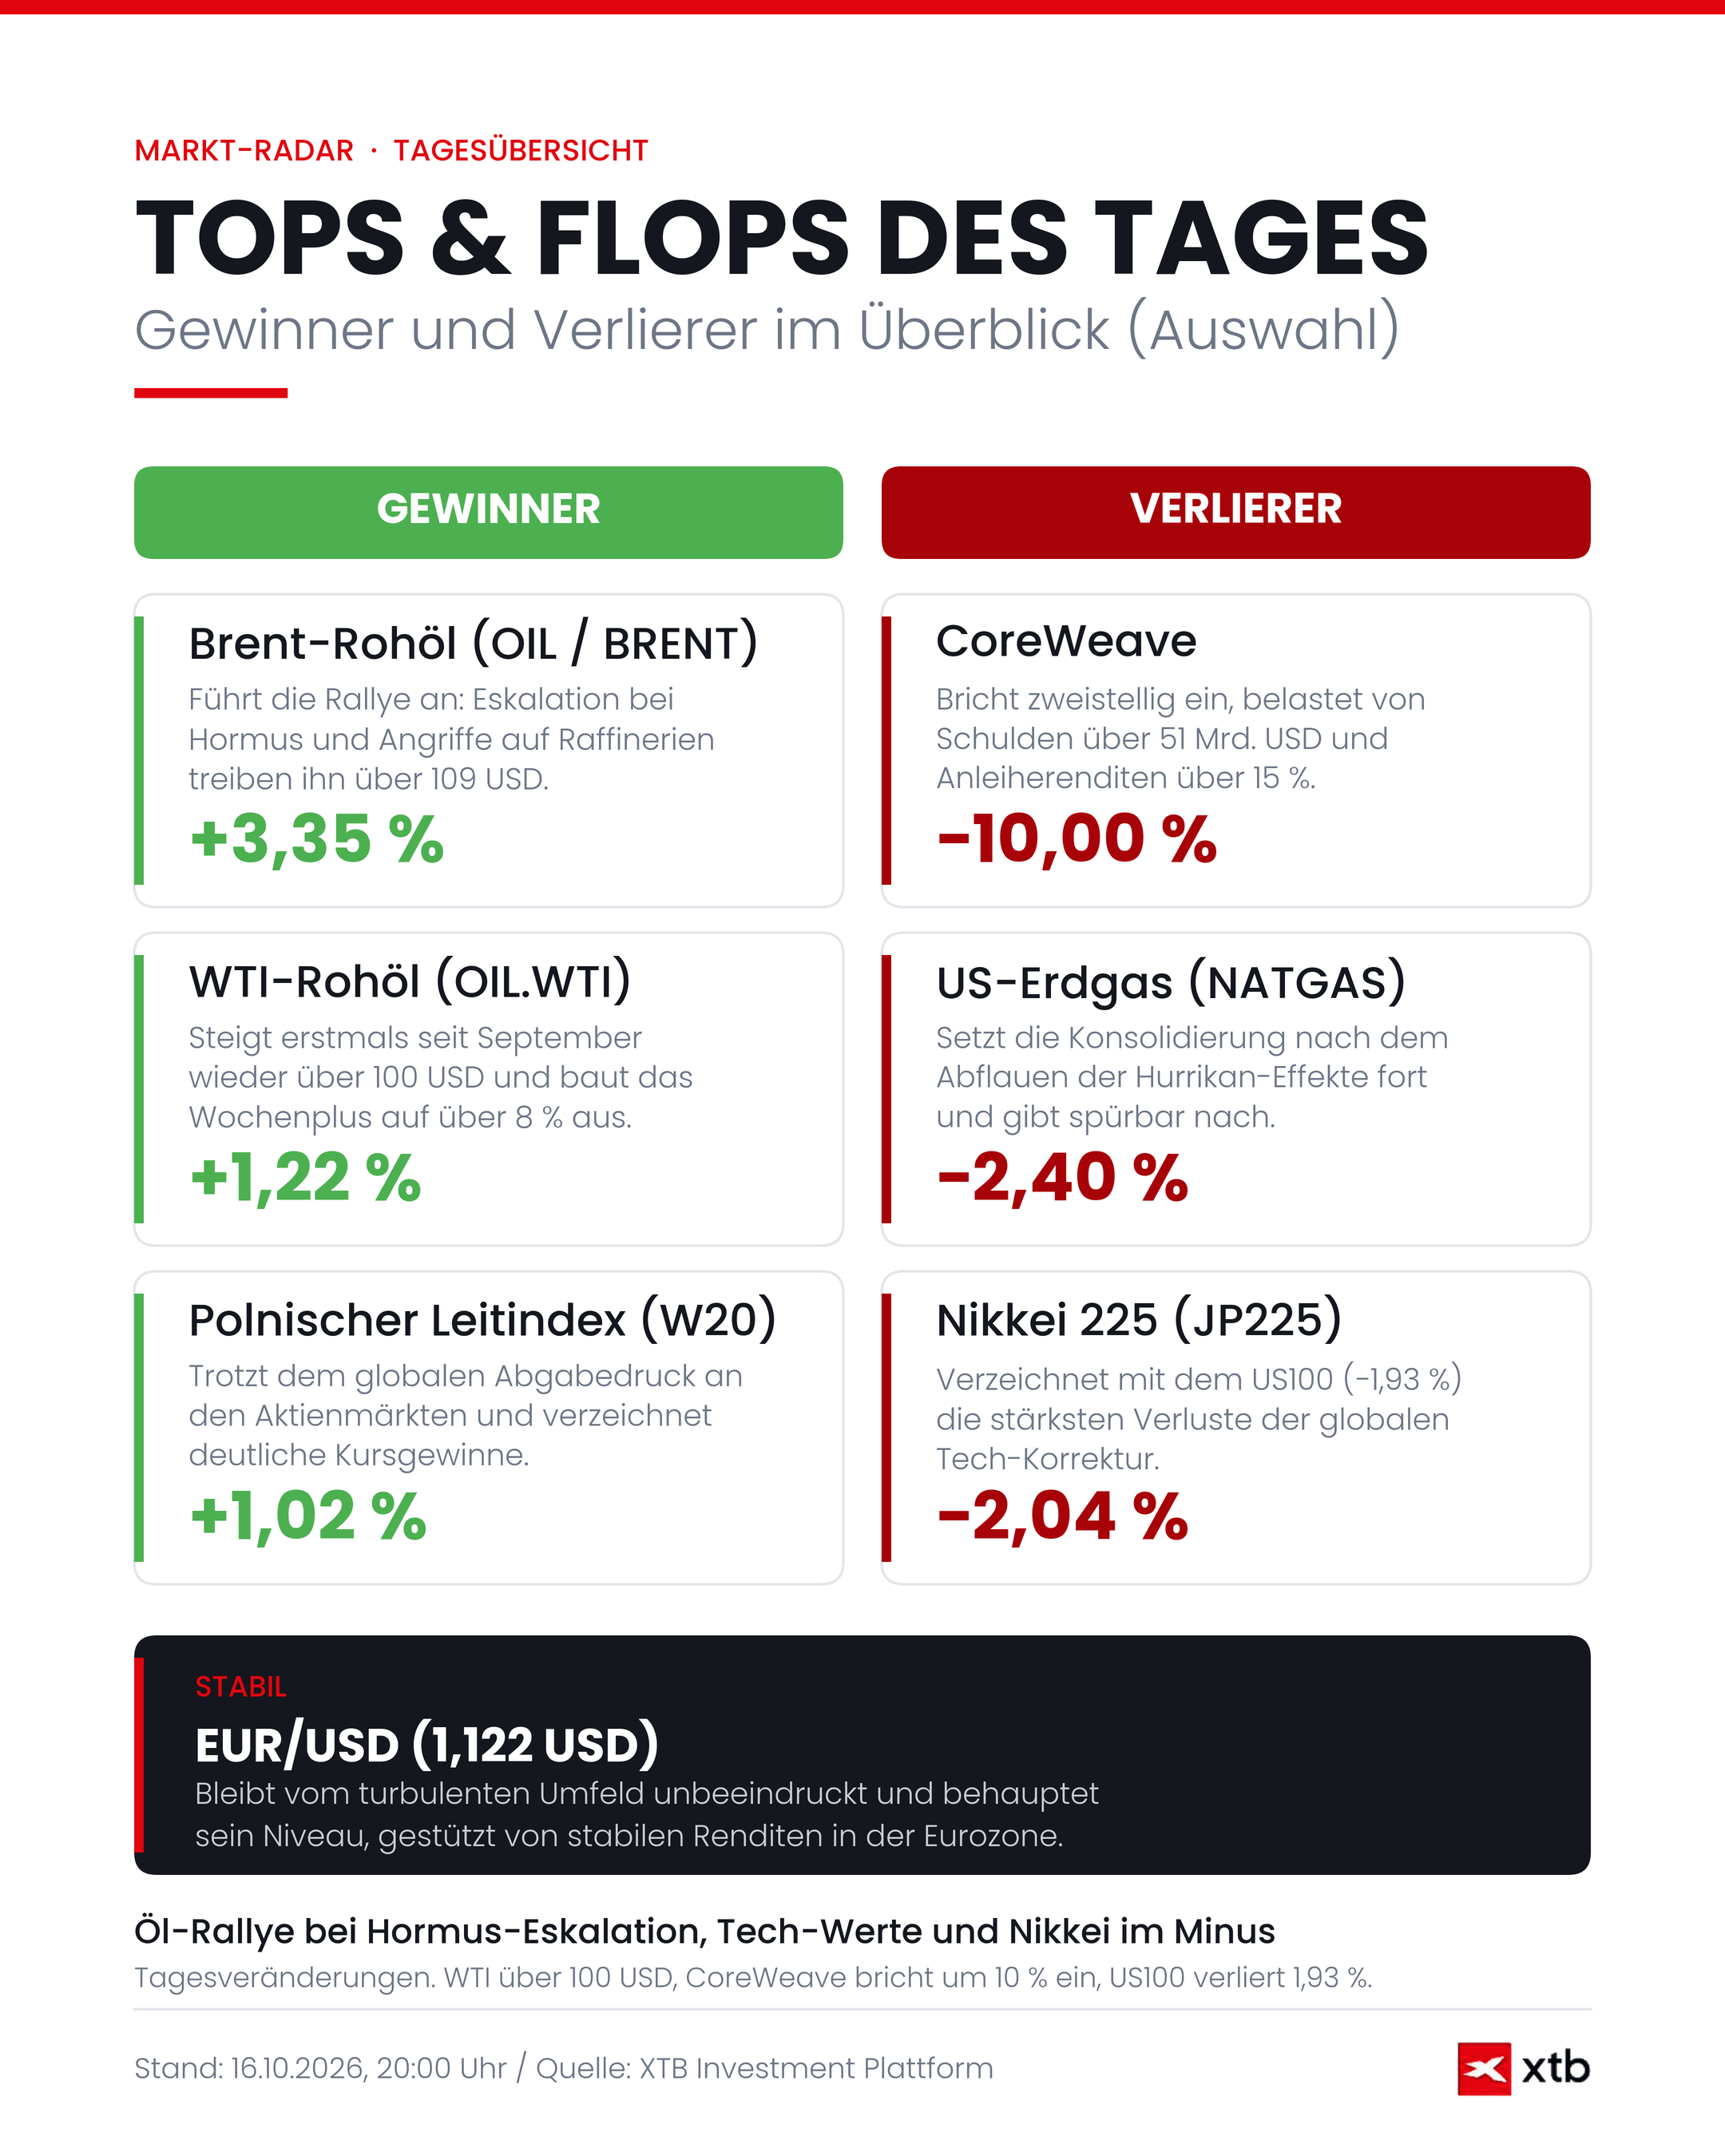
- Tech-Sektor unter Beschuss: Der Nasdaq verliert rund 1,9 % und der Halbleiter-ETF SMH büßt auf Wochensicht 8 % ein; CoreWeave stürzt um 10 % ab (Schuldenberg über 51 Mrd. USD, Anleiherendite über 15 %).
- Öl-Rallye durch Geopolitik: Nach dem Versenken des Frachters GFS Pride durch den Iran und neuen Drohnenangriffen auf russische Raffinerien klettert Brent über 109 USD (+3,35 % im CFD-Handel) und WTI über 100 USD (+8 % auf Wochensicht).
- Zinspause Ende Oktober erwartet: Trotz heißer Erzeugerpreise (stärkster Anstieg seit 2022) taxieren die Märkte die Wahrscheinlichkeit einer Zinspause der Fed am 27. und 28. Oktober auf rund 85 %.
An der Börse heute dominierte eine massive Kapitalflucht aus dem Technologiesektor das Geschehen an den internationalen Finanzmärkten. Sorgen über eine ausufernde Schuldenlast zur Finanzierung von KI-Infrastruktur sowie wachsende Konkurrenz aus China bei Speicherchips setzten Wachstumsaktien unter starken Verkaufsdruck. Während der Nasdaq und der S&P 500 spürbare Verluste verbuchten, stützten Gewinne bei Banken und Energietiteln den Dow Jones. Gleichzeitig trieben eine dramatische Eskalation in der Straße von Hormus und Angriffe auf russische Raffinerien die Ölpreise kräftig an: Brent stieg über 109 US-Dollar und WTI knackte erstmals seit September wieder die Marke von 100 US-Dollar.
💡 Die 3 wichtigsten Key Takeaways
-
Tech-Sektor unter Beschuss: Der Nasdaq verliert rund 1,9 % und der Halbleiter-ETF SMH büßt auf Wochensicht 8 % ein; CoreWeave stürzt um 10 % ab (Schuldenberg über 51 Mrd. USD, Anleiherendite über 15 %).
-
Öl-Rallye durch Geopolitik: Nach dem Versenken des Frachters GFS Pride durch den Iran und neuen Drohnenangriffen auf russische Raffinerien klettert Brent über 109 USD (+3,35 % im CFD-Handel) und WTI über 100 USD (+8 % auf Wochensicht).
-
Zinspause Ende Oktober erwartet: Trotz heißer Erzeugerpreise (stärkster Anstieg seit 2022) taxieren die Märkte die Wahrscheinlichkeit einer Zinspause der Fed am 27. und 28. Oktober auf rund 85 %.
📊 Performance & Indizes an der Börse heute im Überblick 📉
Die internationalen Indizes und Rohstoffe spiegeln die ausgeprägte Sektor-Rotation wider:
| Index / Asset | Tagesperformance / Stand | Marktdynamik & Wochentrend |
| Nasdaq Composite / US100 | -1,90 % / -1,93 % (CFD) | Schwerer Rücksetzer bei Tech-Schwergewichten und KI-Titeln. |
| S&P 500 | -1,00 % | Breiter Abgabedruck; Verluste im Tech-Sektor überwiegen. |
| Dow Jones Industrial | Relativ stabil | Begrenzte Verluste dank Kursgewinnen bei Chevron und US-Banken. |
| STOXX Europe 600 | +0,70 % | Schließt beste Woche seit Ende Juni ab; solide Unternehmenszahlen. |
| Nikkei 225 (JP225) | -2,04 % (CFD) | Verzeichnet zusammen mit US-Tech die stärksten Tagesverluste. |
| WIG20 (W20 Polen) | +1,02 % (CFD) | Trotzt der globalen Schwäche mit deutlichen Zugewinnen. |
| Brent-Rohöl | > 109 USD/bbl (+3,35 % CFD) | Geopolitische Zuspitzung treibt Notierungen auf neue Zwischenhochs. |
| WTI-Rohöl | > 100 USD/bbl (+1,22 % CFD) | Wochenplus von über 8 %; erstmals seit September dreistellig. |
| Bitcoin (BTC) | -1,20 % (~ $81.200) | Leidet unter der Risikoaversion für zinssensitive Anlagen. |
💥 Sektor-Rotation: Schuldenkrise bei CoreWeave und Halbleiter-Talfahrt 🔬
Der Abverkauf im Technologiesektor bildete an der Börse heute den primären Volatilitätstreiber:
-
CoreWeave als Warnsignal (-10 %): Das Unternehmen geriet ins Zentrum der Marktsorgen. Mit Verbindlichkeiten von über 51 Milliarden USD und einer Anleiherendite von über 15 % stürzte die Aktie ab. Investoren hinterfragen die Schuldentragfähigkeit für gigantische Rechenzentren.
-
Breite Verluste bei Big Tech: Neben Chip-Herstellern wie Micron, AMD und SanDisk gaben auch die Schwergewichte Meta und Microsoft spürbar nach. Der Halbleiterindex SOX verzeichnete seine schwächste Handelswoche seit April 2025.
-
Gegenbewegung bei Substanzwerten: Kapital floss gezielt in günstig bewertete Titel mit robusten Cashflows. Angeführt von Chevron im Energiesektor sowie Goldman Sachs und JPMorgan im Bankensektor hielt sich der Dow Jones deutlich widerstandsfähiger.
-
Tesla und Netflix: Tesla verlor nach anfänglichen Kursgewinnen durch die Vorstellung des neuen Roadsters wieder an Boden. Netflix notierte nach dem Wechsel an der Spitze der Content-Sparte schwächer.
🛢️ Geopolitische Zuspitzung: Straße von Hormus und gescheiterte Energie-Waffenruhe 🌍
Die geopolitischen Brandherde dominierten die Rohstoffmärkte mit voller Wucht:
-
Schiffversenkung am Golf: Der Iran intensivierte Angriffe auf die Schifffahrt in der Straße von Hormus und versenkte das Containerschiff GFS Pride, um Rohölexporte zu behindern. Dies hält massive Risikoprämien im Markt.
-
Kollaps der Energie-Waffenruhe: Die von Donald Trump ausgerufene Energie-Waffenruhe zwischen Russland und der Ukraine brach zusammen. Präsident Selenskyj kündigte die Wiederaufnahme von Angriffen auf russische Raffinerien an, woraufhin die Rjasan-Raffinerie nach einem Drohnentreffer eine Anlageeinheit abschalten musste. Zeitgleich setzte Moskau Attacken auf ukrainische Infrastruktur fort.
-
Rohstoffe im Detail: Neben dem Kurssprung bei Rohöl gab US-Erdgas um 2,40 % nach. Gold notierte mit 4.161 USD je Unze leicht schwächer, während Silber ebenfalls unter Druck stand.
🏛️ Makrodaten & Devisen: Heiße Erzeugerpreise und stabiler Euro 💶
An den makroökonomischen Schnittstellen bleibt die Lage anspruchsvoll:
-
Inflationärer Druck: Die US-Erzeugerpreise (PPI) verzeichneten ihren stärksten Zuwachs seit 2022 und belegen, dass sich Preissteigerungen über den Energiesektor hinaus festsetzen. Auch der CPI liegt deutlich über dem 2-Prozent-Ziel der Fed.
-
Zinspfad der Notenbanken: Fed-Gouverneur Kevin Warsh betonte zwar die inflationstreibenden Ausgaben, hob aber die Resilienz der Wirtschaft hervor. Der Markt rechnet zu 85 % mit stabilen Zinsen Ende Oktober, sieht jedoch Spielraum für Schritte im Dezember oder Januar.
-
Währungsgefüge: Der US-Dollar behauptete sein hohes Niveau. Der Euro hielt sich bei 1,122 USD stabil, gestützt von der finalen September-Inflationsrate der Eurozone von 3,8 %. Das britische Pfund legte um 0,35 % zu, während der polnische Zloty (USDPLN +0,03 %, EURPLN +0,19 %) ruhiges Fahrwasser fand.
🎯 Fazit zur Börse heute
An der Börse heute markierte die Abkehr von schuldenfinanzierten KI-Wachstumsträumen die zentrale Zäsur der Woche. Während der Ausverkauf bei CoreWeave und Halbleitern die technologielastigen Indizes Nasdaq und S&P 500 spürbar belastete, boten europäische Aktien, Banken und Ölkonzerne Stabilität. Die Rückkehr des Rohöls über 100 bzw. 109 USD je Barrel durch geopolitische Eskalationen erinnert Anleger daran, dass die Inflationsrisiken vor den nächsten Notenbankentscheidungen virulent bleiben.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ FAQ zur Börse heute
Warum gerieten Technologie- und KI-Aktien an der Börse heute unter Druck?
Anleger fürchten eine ausufernde Verschuldung zur Finanzierung von KI-Rechenzentren. Auslöser war der Kursrutsch von CoreWeave (-10 %), dessen Schuldenlast über 51 Milliarden USD liegt und dessen Anleiherenditen 15 % überstiegen.
Welche Faktoren trieben die Ölpreise an der Börse heute über 100 US-Dollar?
Die Eskalation in der Straße von Hormus mit der Versenkung des Frachters GFS Pride durch den Iran sowie das Scheitern der Energie-Waffenruhe zwischen Russland und der Ukraine mit neuen Raffinerieangriffen trieben Brent über 109 USD und WTI über 100 USD.
Wie positioniert sich die Federal Reserve im aktuellen Marktumfeld?
Trotz des stärksten Anstiegs der US-Erzeugerpreise seit 2022 preisen die Zinsmärkte eine Zinspause bei der Fed-Sitzung am 27. und 28. Oktober mit einer Wahrscheinlichkeit von rund 85 % ein.


Marktausblick: Tech-Giganten, UK-Inflation & Ölpreis vor Richtungsentscheidung 🚀

TRADINGIDEE des Tages: NATGAS.EU (16.10.2026)


Börse Aktuell: DAX & Euro Stoxx 50 erholen sich & Rüstungsaktien führen Rallye an 🚀


🔼 EURUSD erholt sich weiter
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.