

- Ergebnis-Turnaround
- Kosten unter Kontrolle
- Optimistischer Ausblick

- Ergebnis-Turnaround
- Kosten unter Kontrolle
- Optimistischer Ausblick
In den aktuellen Aktien News sorgt der US-Krankenversicherungsriese UnitedHealth Group (UNH) für positive Überraschungen. Das Schwergewicht im Dow Jones hat am heutigen Handelstag seine Ergebnisse für das dritte Quartal 2026 vorgelegt. Sowohl beim Umsatz als auch beim Gewinn pro Aktie konnte die Erwartungen der Wall Street deutlich übertroffen werden. Die United Health Aktie reagierte im vorbörslichen Handel mit einem Plus von knapp 3 %, was vor allem auf die spürbare Erholung der operativen Profitabilität und eine niedrigere medizinische Kostenquote zurückzuführen ist.
► United Health WKN: 869561 | ISIN: US91324P1021 | Ticker: UNH
Aus Sicht des Risikomanagements und der technischen Analyse liefert dieser Quartalsbericht wichtige Impulse für die mittelfristige Richtungsentscheidung des Papiers.
Die Q3-Zahlen 2026 im Detail: Die Kernfakten
-
Umsatzplus über Konsens: Der Konzernumsatz kletterte auf 112,69 Mrd. USD (Erwartet: 111,03 Mrd. USD).
-
Starker Gewinnsprung: Das bereinigte Ergebnis je Aktie (Adjusted EPS) lag mit 4,69 USD deutlich über den Analystenschätzungen von 4,12 USD. Der berichtete EPS stieg von 2,59 USD im Vorjahr auf 4,56 USD – ein Plus von rund 76 %.
-
Segmente im Aufwind:
-
Die Versicherungssparte UnitedHealthcare erzielte 86,33 Mrd. USD (Prognose: 84,87 Mrd. USD).
-
Die Dienstleistungs- und Analysesparte Optum steuerte 66,88 Mrd. USD bei (Prognose: 66,48 Mrd. USD).
-
-
Versichertenzahlen leicht schwächer: Mit 48,3 Mio. Versicherten lag das Gesamtvolumen knapp unter der Konsenschätzung von 48,62 Mio. Dies zeigt, dass der Wettbewerbsdruck im US-Markt bestehen bleibt.
-
Effizientere Kostenkontrolle (MCR): Die Medical Care Ratio (MCR) fiel mit 88,4 % günstiger aus als die befürchteten 89.9 %. Eine niedrigere MCR bedeutet, dass ein geringerer Teil der Prämienteinnahmen für medizinische Leistungen aufgewendet werden musste.
-
Margenverbesserung: Die operative Marge stieg von 3,8 % im Vorjahr auf 5,8 %. Der Effekt der gesunkenen Behandlungskosten überwog damit die leicht erhöhte Betriebskostenquote von 12,8 % (Prognose: 12,6 %).
Ausblick angehoben: Management signalisiert Selbstbewusstsein
Ein entscheidender Katalysator für die United Health Aktie ist die Anhebung der Jahresprognose 2026. Das Management erwartet nun ein bereinigtes EPS von mindestens 20,50 USD (bisher: 19,50 bis 20,00 USD). Beim unbereinigten EPS wird nun ein Ziel von mindestens 19,50 USD angestrebt (bisher: 18,45 bis 18,95 USD).
| Kennzahl | Q3 2026 Ist | Q3 2026 Erwartung | Vorjahr (Q3 2025) |
| Umsatz | $112,69 Mrd. | $111,03 Mrd. | $113,16 Mrd. |
| Adjusted EPS | $4,69 | $4,12 | - |
| Medical Care Ratio (MCR) | 88,4 % | 89,9 % | - |
| Operative Marge | 5,8 % | - | 3,8 % |
Technische Analyse im Tageschart): Wichtiger Ausbruch an der EMA200?
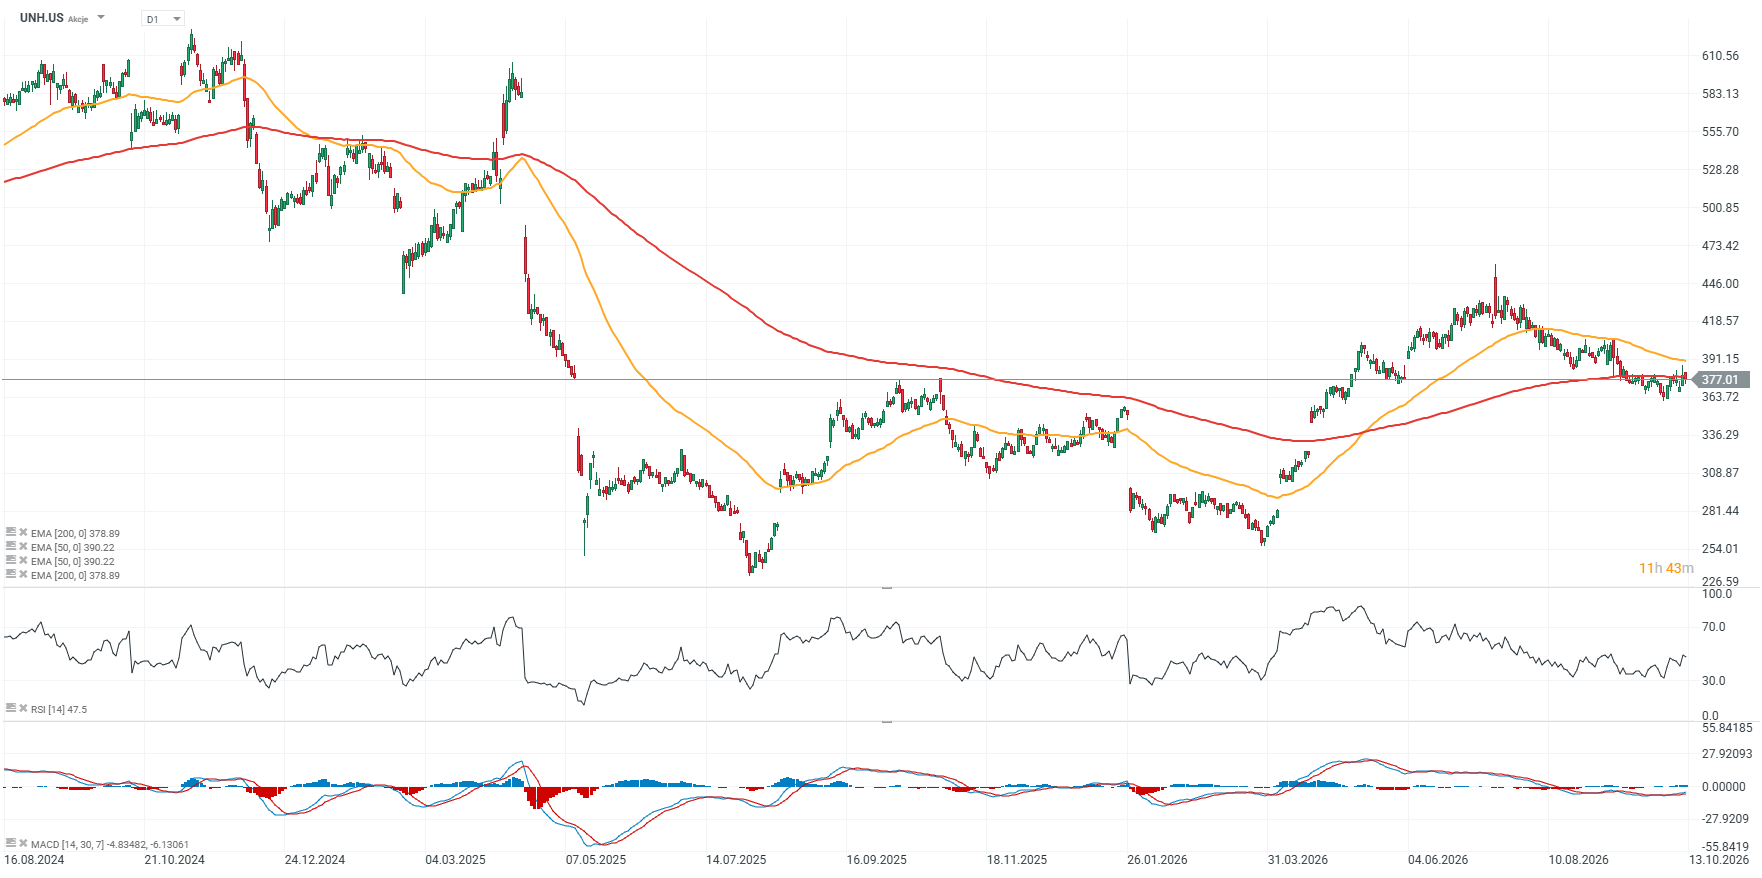
Quelle: XTB Investment Plattform, aufgenommen am 13.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
Einschätzung von Jens Klatt:
"Der positive Rebound nach den Zahlen ist charttechnisch von hoher Bedeutung. Gelingt der United Health Aktie der nachhaltige Ausbruch über die EMA200, wird der Weg für eine Erholungsbewegung in Richtung der Marken von 400 USD und später 440 USD geebnet. Anleger sollten jedoch darauf achten, ob der Ausbruch durch entsprechendes Volumen an der NYSE bestätigt wird."
Fundamentale Einordnung & E-E-A-T Bewertung
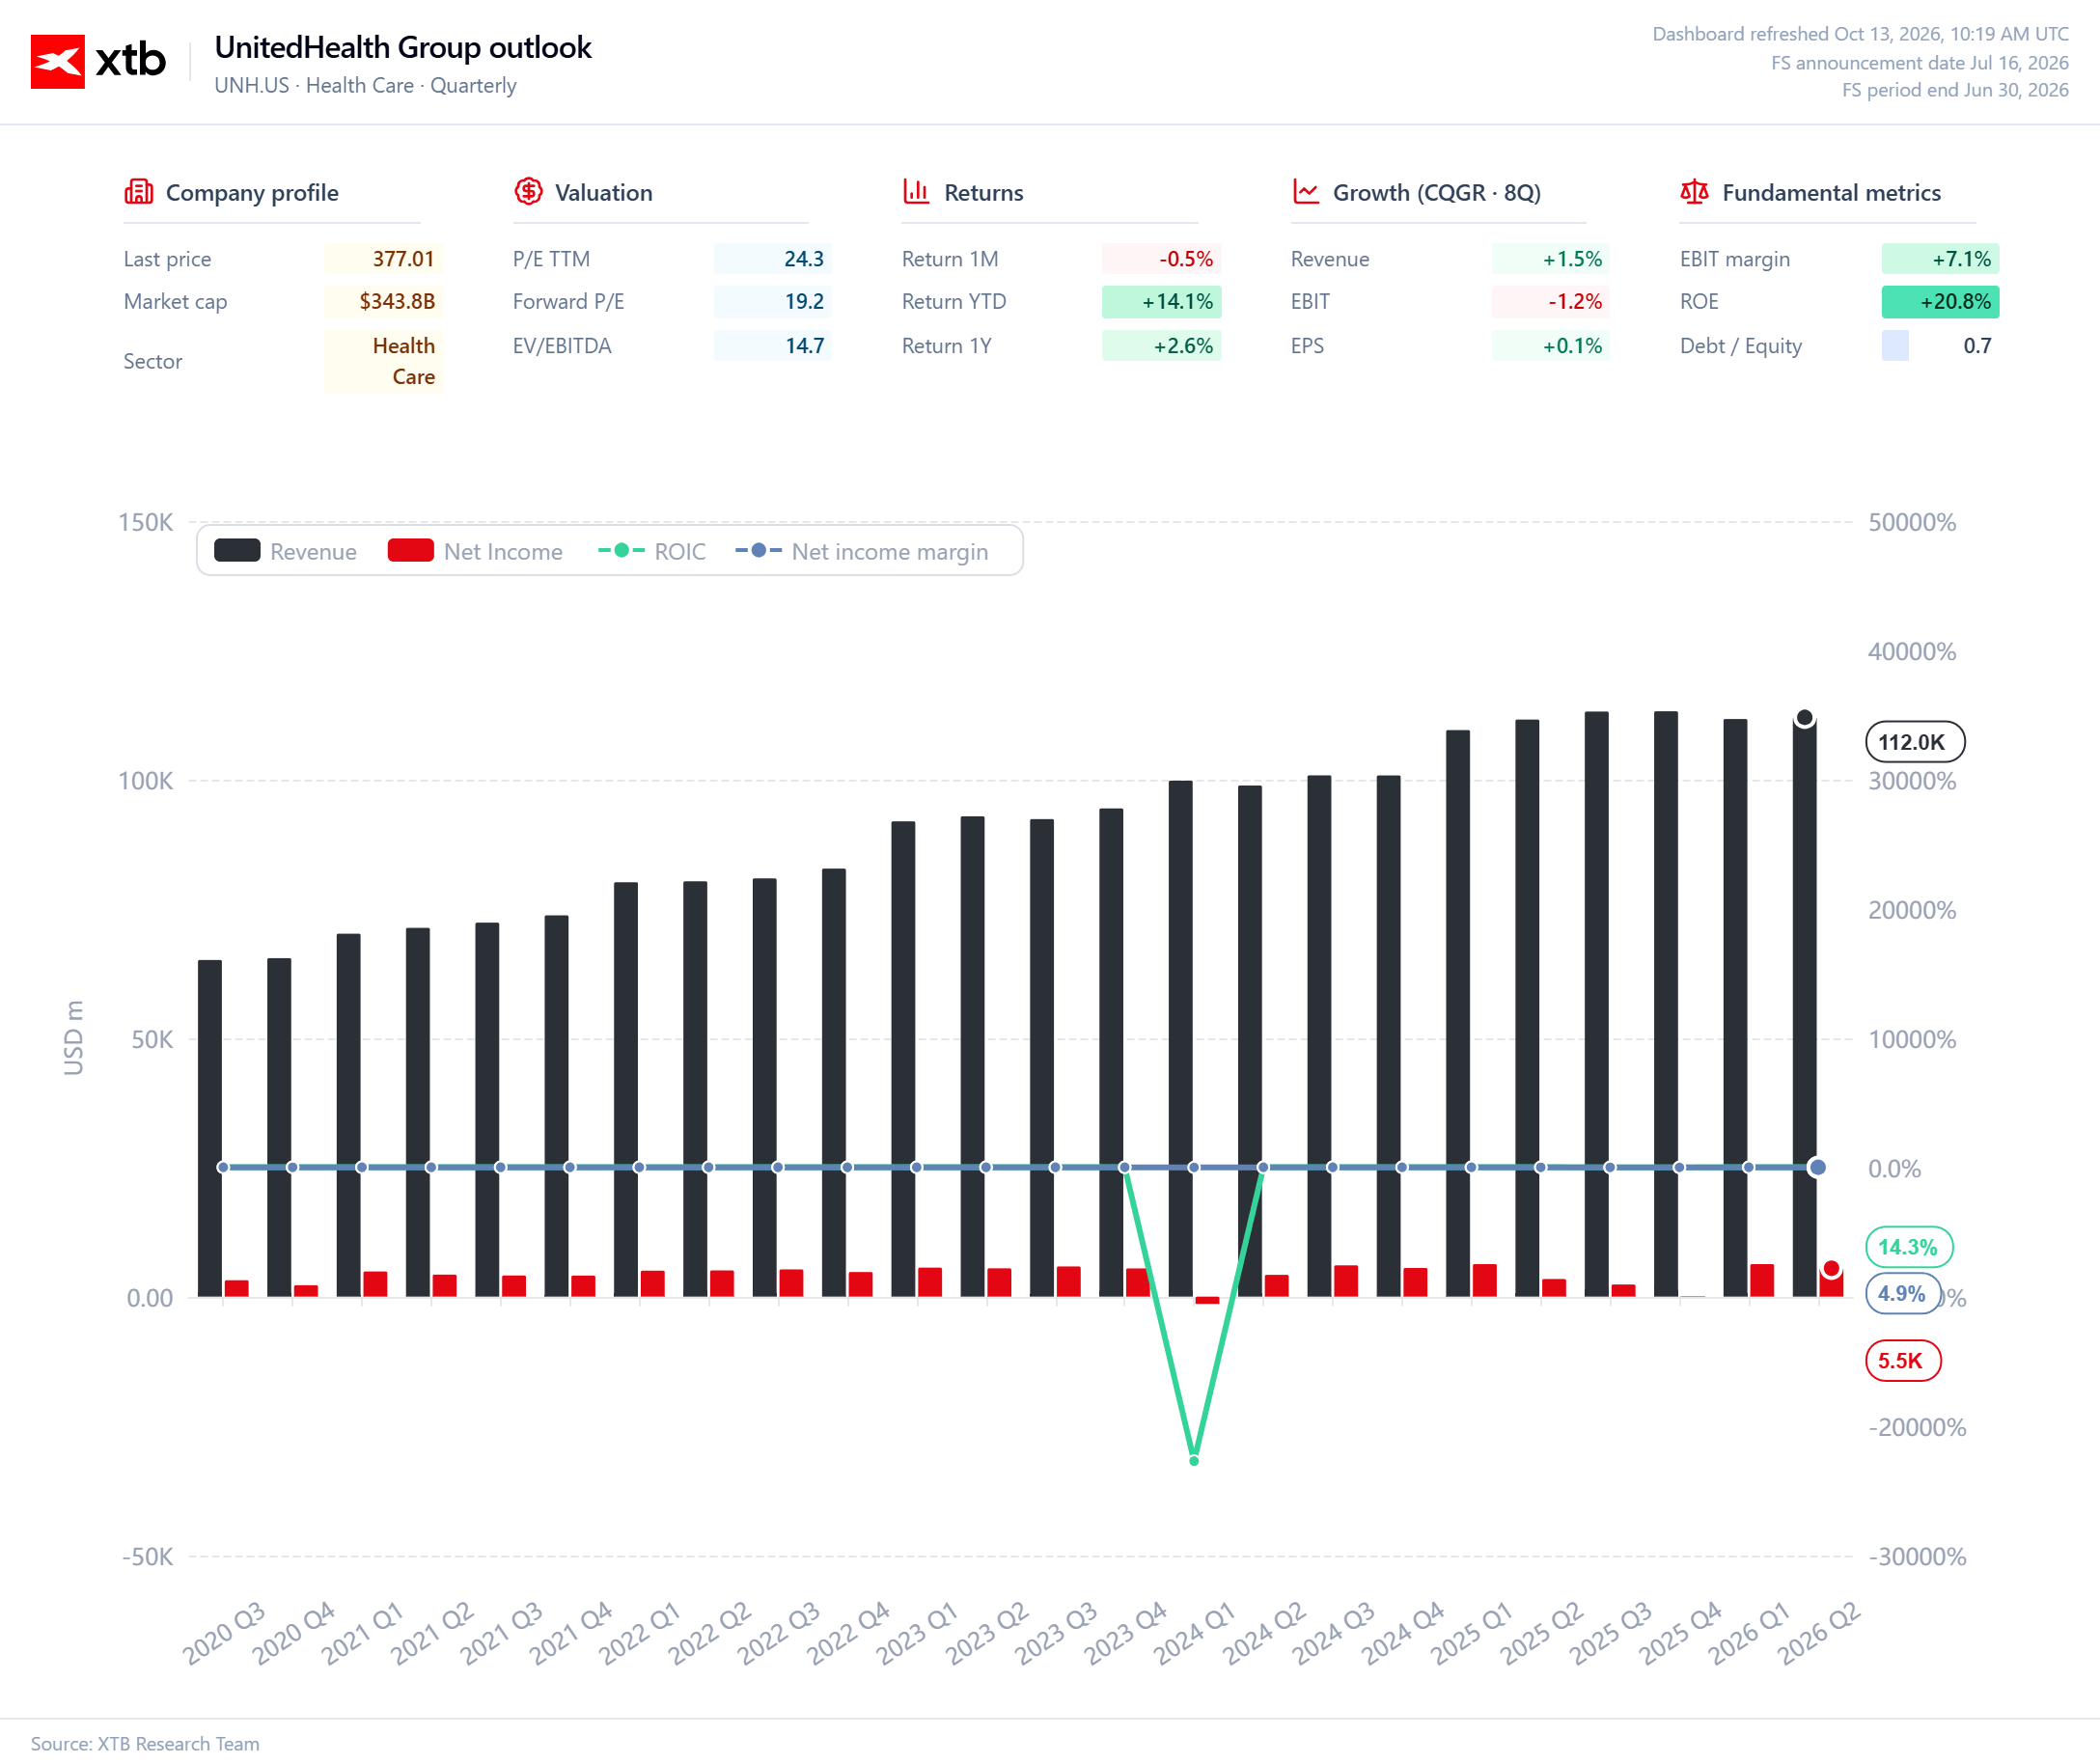
Auch wenn das langfristige Umsatzwachstum intakt ist, zeigt die Historie der letzten Quartale, dass reine Volumenausweitung ohne Margenverbesserung unzureichend ist. Bei einem KGV (P/E) von aktuell ca. 24,3 (Forward P/E von 19,2) preist der Markt bereits eine fortschreitende Erholung ein.
-
Kapitalrendite (ROIC): Mit einem Return on Invested Capital von 14,3 % erwirtschaftet UnitedHealth weiterhin attraktive Renditen auf das eingesetzte Kapital.
-
Risikofaktoren: Die Entwicklung der Behandlungskosten im vierten Quartal sowie die Stabilisierung der Mitgliedszahlen bleiben die wichtigsten Stellschrauben für eine nachhaltige Neubewertung.
Quelle: XTB Research
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.

Delta Airlines Aktie im Sinkflug: Gewinnprognose verfehlt – Jetzt Aktien kaufen? ✈️


Rheinmetall Aktie 🔴Erholung trifft auf bärischen Gesamttrend 🔴 Analyse

SpaceX greift Telekom-Giganten an: Starlink wird zum Mobilfunkanbieter – Was Anleger jetzt wissen müssen 🚀



🖥️CHART des Tages: Nasdaq - Ist der Einbruch des KOSPI ein Vorgeschmack auf die Probleme der Nasdaq?
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.