

- Zinsängste nach CPI-Schock: Sowohl die Gesamtrate (3,7 % YoY) als auch die Kerninflation (2,6 % YoY) übertrafen die Erwartungen; der Markt preist eine Zinserhöhung der Fed im Oktober nun mit rund 50 % Wahrscheinlichkeit ein.
- Renditen & US-Dollar klettern: Renditen 10-jähriger US-Treasuries stiegen in der Spitze auf 5,33 %, während der US-Dollar-Index auf den höchsten Stand seit Mai 2025 kletterte und Edelmetalle wie Gold (-2 %) und Silber (-6 %) abstürzten.
- Halbleiter-Korrektur verschärft sich: Der Halbleiterindex SOXX rutschte um 4 % ab (über 10 % Verlust auf 5-Tages-Sicht); gleichzeitig drückten enttäuschende Quartalsergebnisse und regulatorische Strafen die Bank of America um über 5 % ins Minus.
An der US Börse dominierten zur Eröffnung der Mittwochssitzung deutliche Abgaben. Nach der Veröffentlichung unerwartet heißer US-Verbraucherpreise (CPI) für September gerieten die führenden US-Indizes spürbar unter Verkaufsdruck: Der S&P 500 verlor 0,8 %, während der technologielastige Nasdaq 100 um 1,0 % nachgab. Auch der Dow Jones konnte sich der trüben Marktstimmung nicht entziehen. Damit stehen die Indizes Dow Jones, S&P 500 & Nasdaq 100 erneut unter dem Eindruck steigender Zinserwartungen an die Federal Reserve, während ein beschleunigter Abverkauf bei Halbleiteraktien den Technologiesektor zusätzlich belastet.
💡 3 Key Takeaways
- Zinsängste nach CPI-Schock: Sowohl die Gesamtrate (3,7 % YoY) als auch die Kerninflation (2,6 % YoY) übertrafen die Erwartungen; der Markt preist eine Zinserhöhung der Fed im Oktober nun mit rund 50 % Wahrscheinlichkeit ein.
- Renditen & US-Dollar klettern: Renditen 10-jähriger US-Treasuries stiegen in der Spitze auf 5,33 %, während der US-Dollar-Index auf den höchsten Stand seit Mai 2025 kletterte und Edelmetalle wie Gold (-2 %) und Silber (-6 %) abstürzten.
- Halbleiter-Korrektur verschärft sich: Der Halbleiterindex SOXX rutschte um 4 % ab (über 10 % Verlust auf 5-Tages-Sicht); gleichzeitig drückten enttäuschende Quartalsergebnisse und regulatorische Strafen die Bank of America um über 5 % ins Minus.
🏛️ Inflationsdaten überraschen: US-Teuerung bleibt hartnäckig
Der am Mittwoch veröffentlichte US-Verbraucherpreisbericht (CPI) fiel auf breiter Front heißer aus als im Konsens prognostiziert:
-
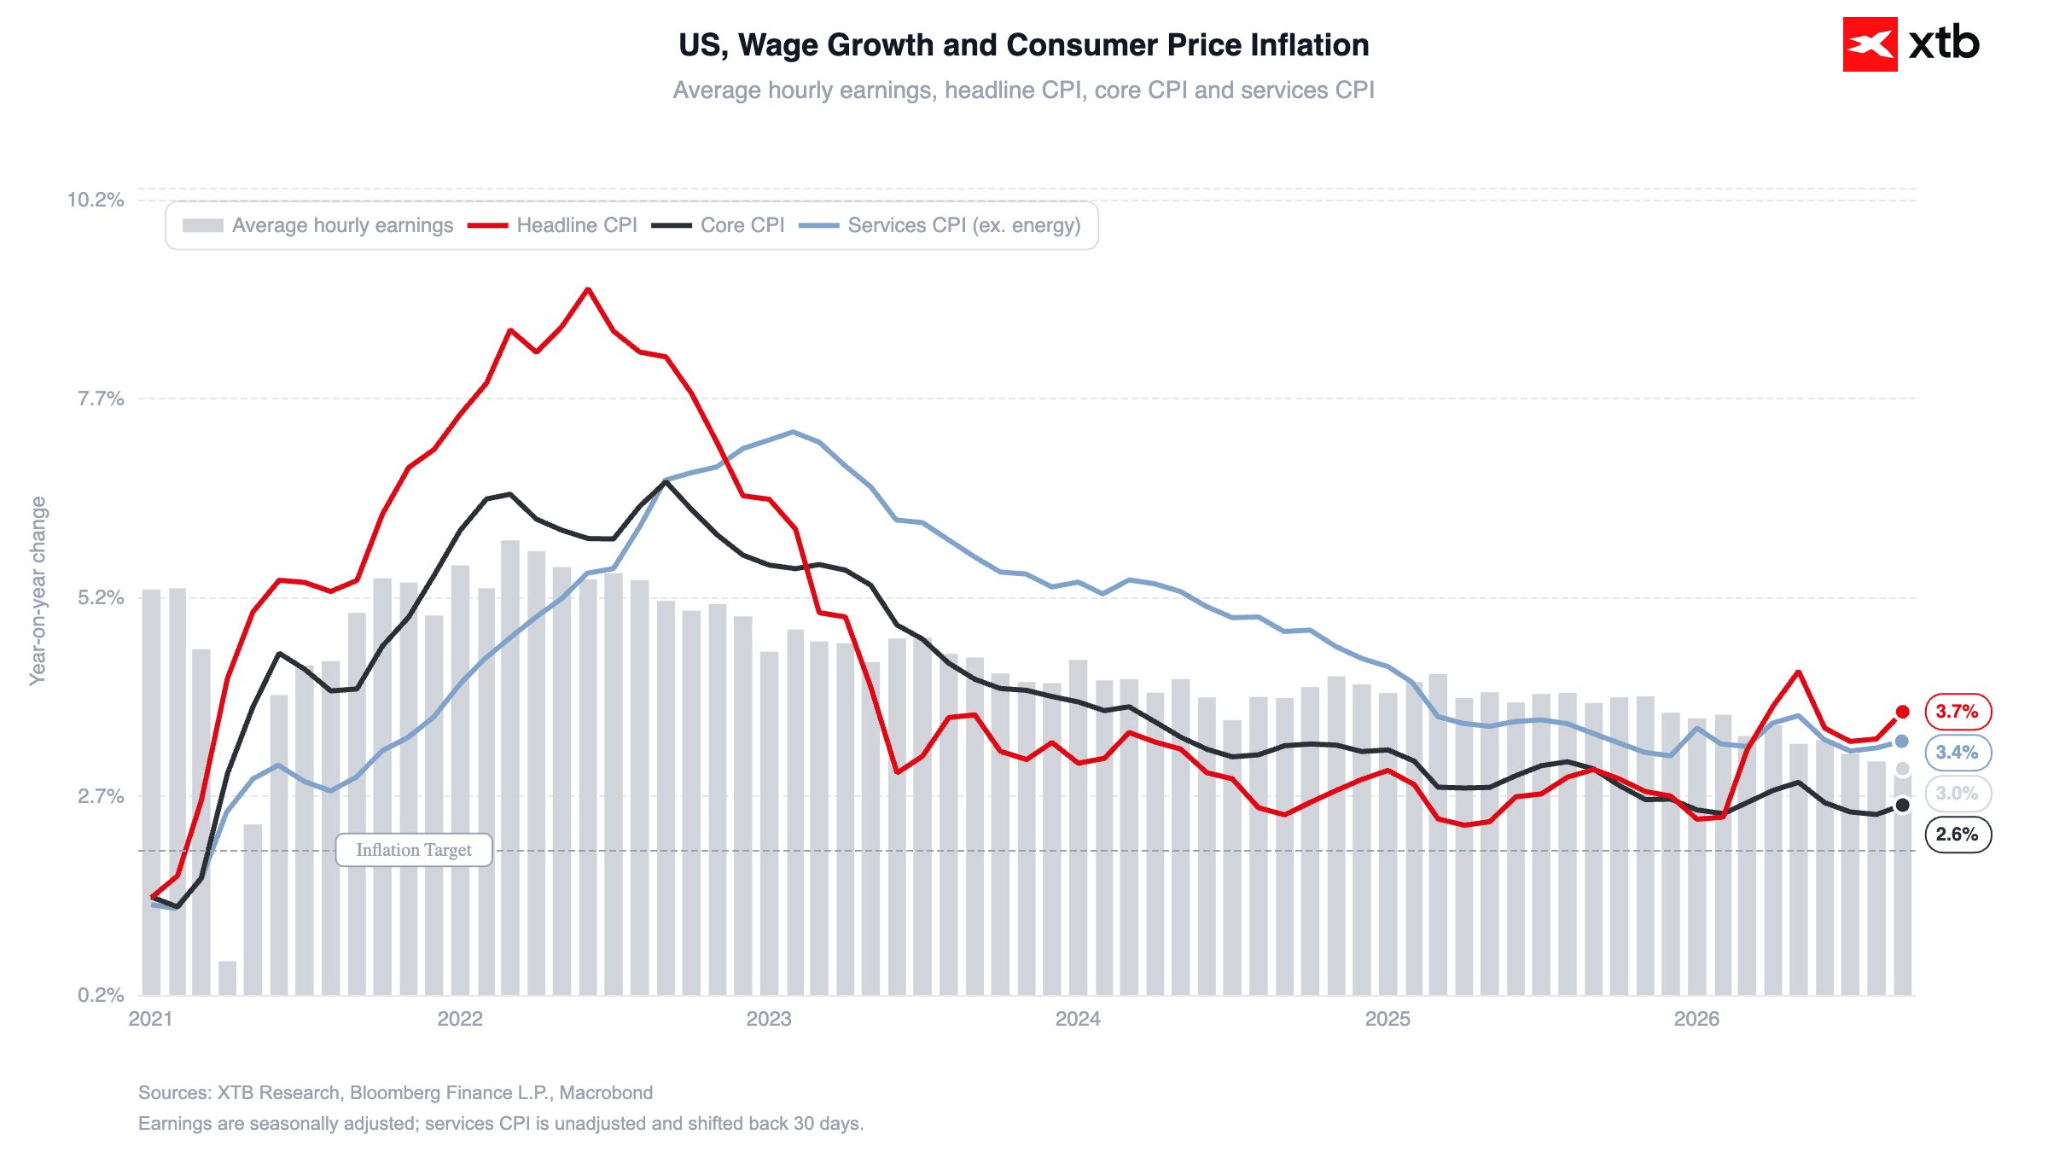
Gesamtrate (CPI): Beschleunigte sich im September auf 3,7 % im Jahresvergleich (nach 3,4 % im August) und lag damit über der Markterwartung von 3,6 %. Auf Monatsbasis stieg die Rate um 0,6 % – das höchste Tempo seit fünf Monaten.
-
Kernrate (Core CPI): Kletterte ohne Nahrungsmittel und Energie auf 2,6 % im Jahresvergleich (Erwartung: 2,5 %) bei einem Monatsanstieg von 0,3 %.
-
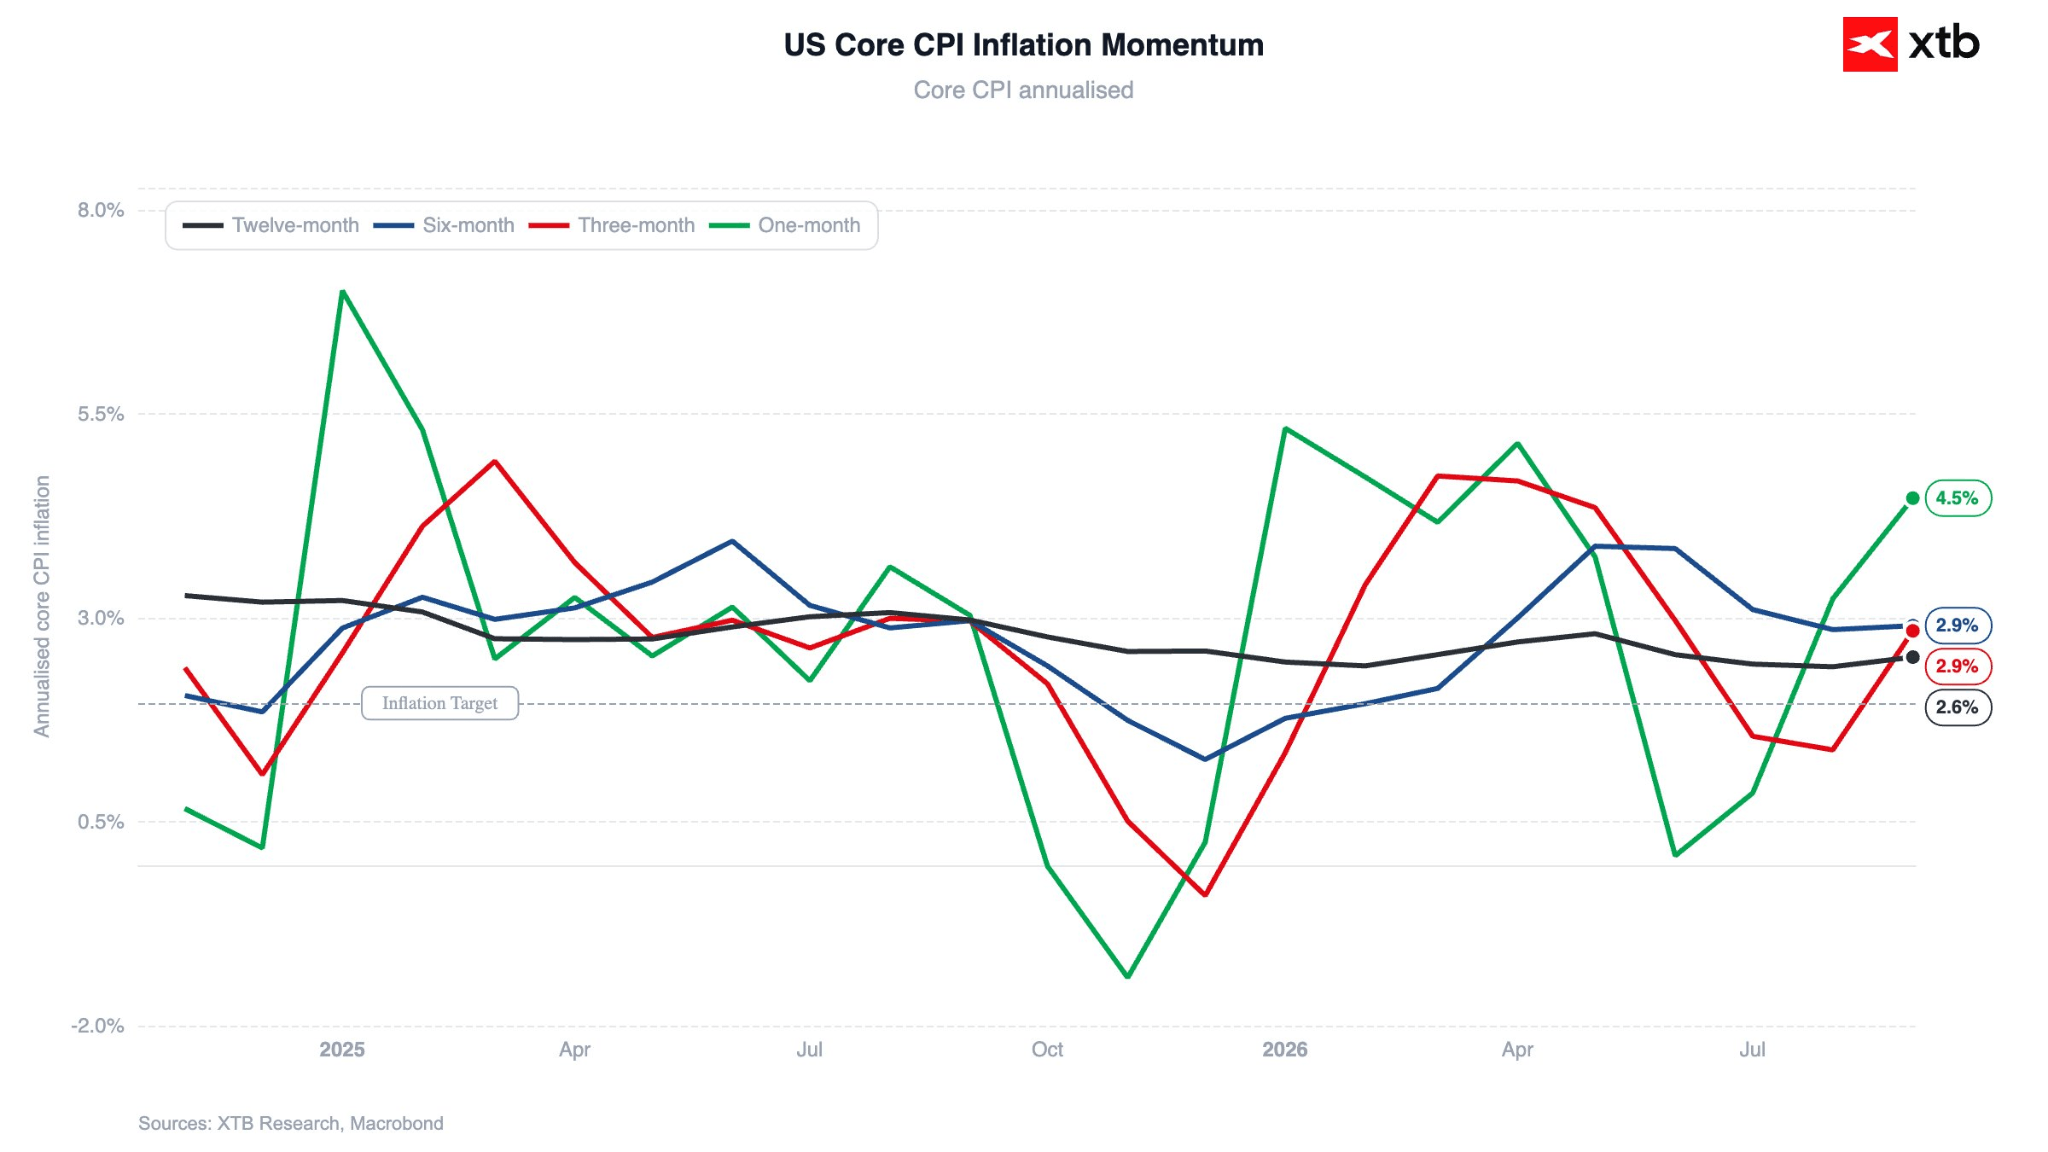
Breiter Preisdruck: Das 3-Monats-Momentum der Kernrate liegt wieder über dem Inflationsziel der Notenbank. Bei mehr als 52 % der Güter stiegen die Preise annualisiert um über 3 %, bei 35 % sogar um mehr als 4 %.
Zwar war ein wesentlicher Treiber des Anstiegs die kalkulatorische Eigenheimmiete (Owners’ Equivalent Rent, OER), doch die Daten belegen, dass die Inflation seit nunmehr 66 Monaten ununterbrochen über dem 2%-Ziel der Fed verharrt. Infolgedessen sprangen die Wetten auf einen Zinsschritt Ende Oktober sprunghaft von zuvor vernachlässigbaren Niveaus auf rund 50 % nach oben.
💵 Starker Dollar und kletternde Renditen belasten Dow Jones, S&P 500 & Nasdaq 100
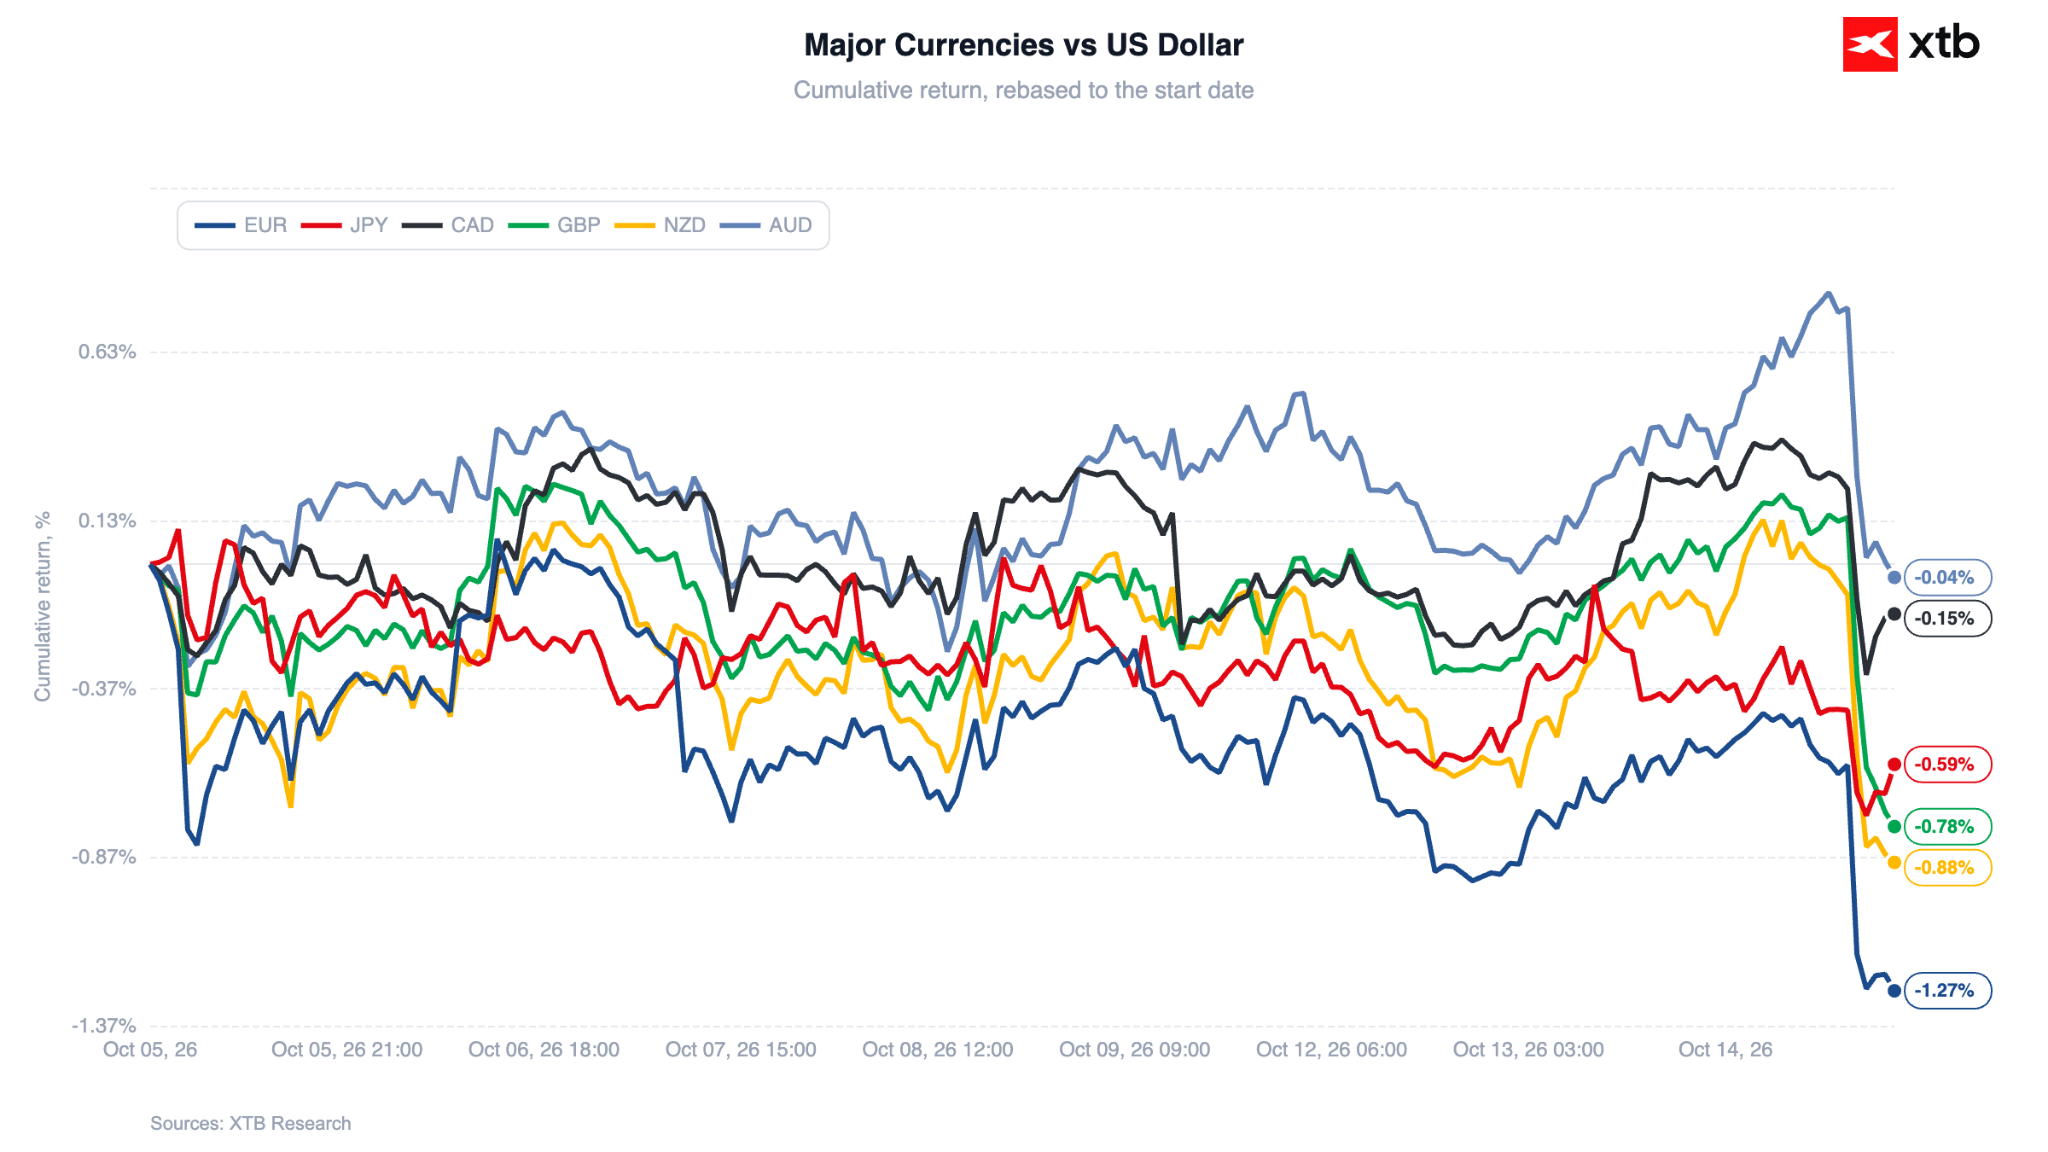
Die Neubewertung des Zinspfads löste an den Devisen- und Anleihemärkten eine massive Kettenreaktion aus. Der US-Dollar erstarkte gegenüber allen G10-Währungen und markierte seinen höchsten Stand seit Mai 2025; das Währungspaar EUR/USD gab um 0,7 % nach und testete die Marke von 1,1100.
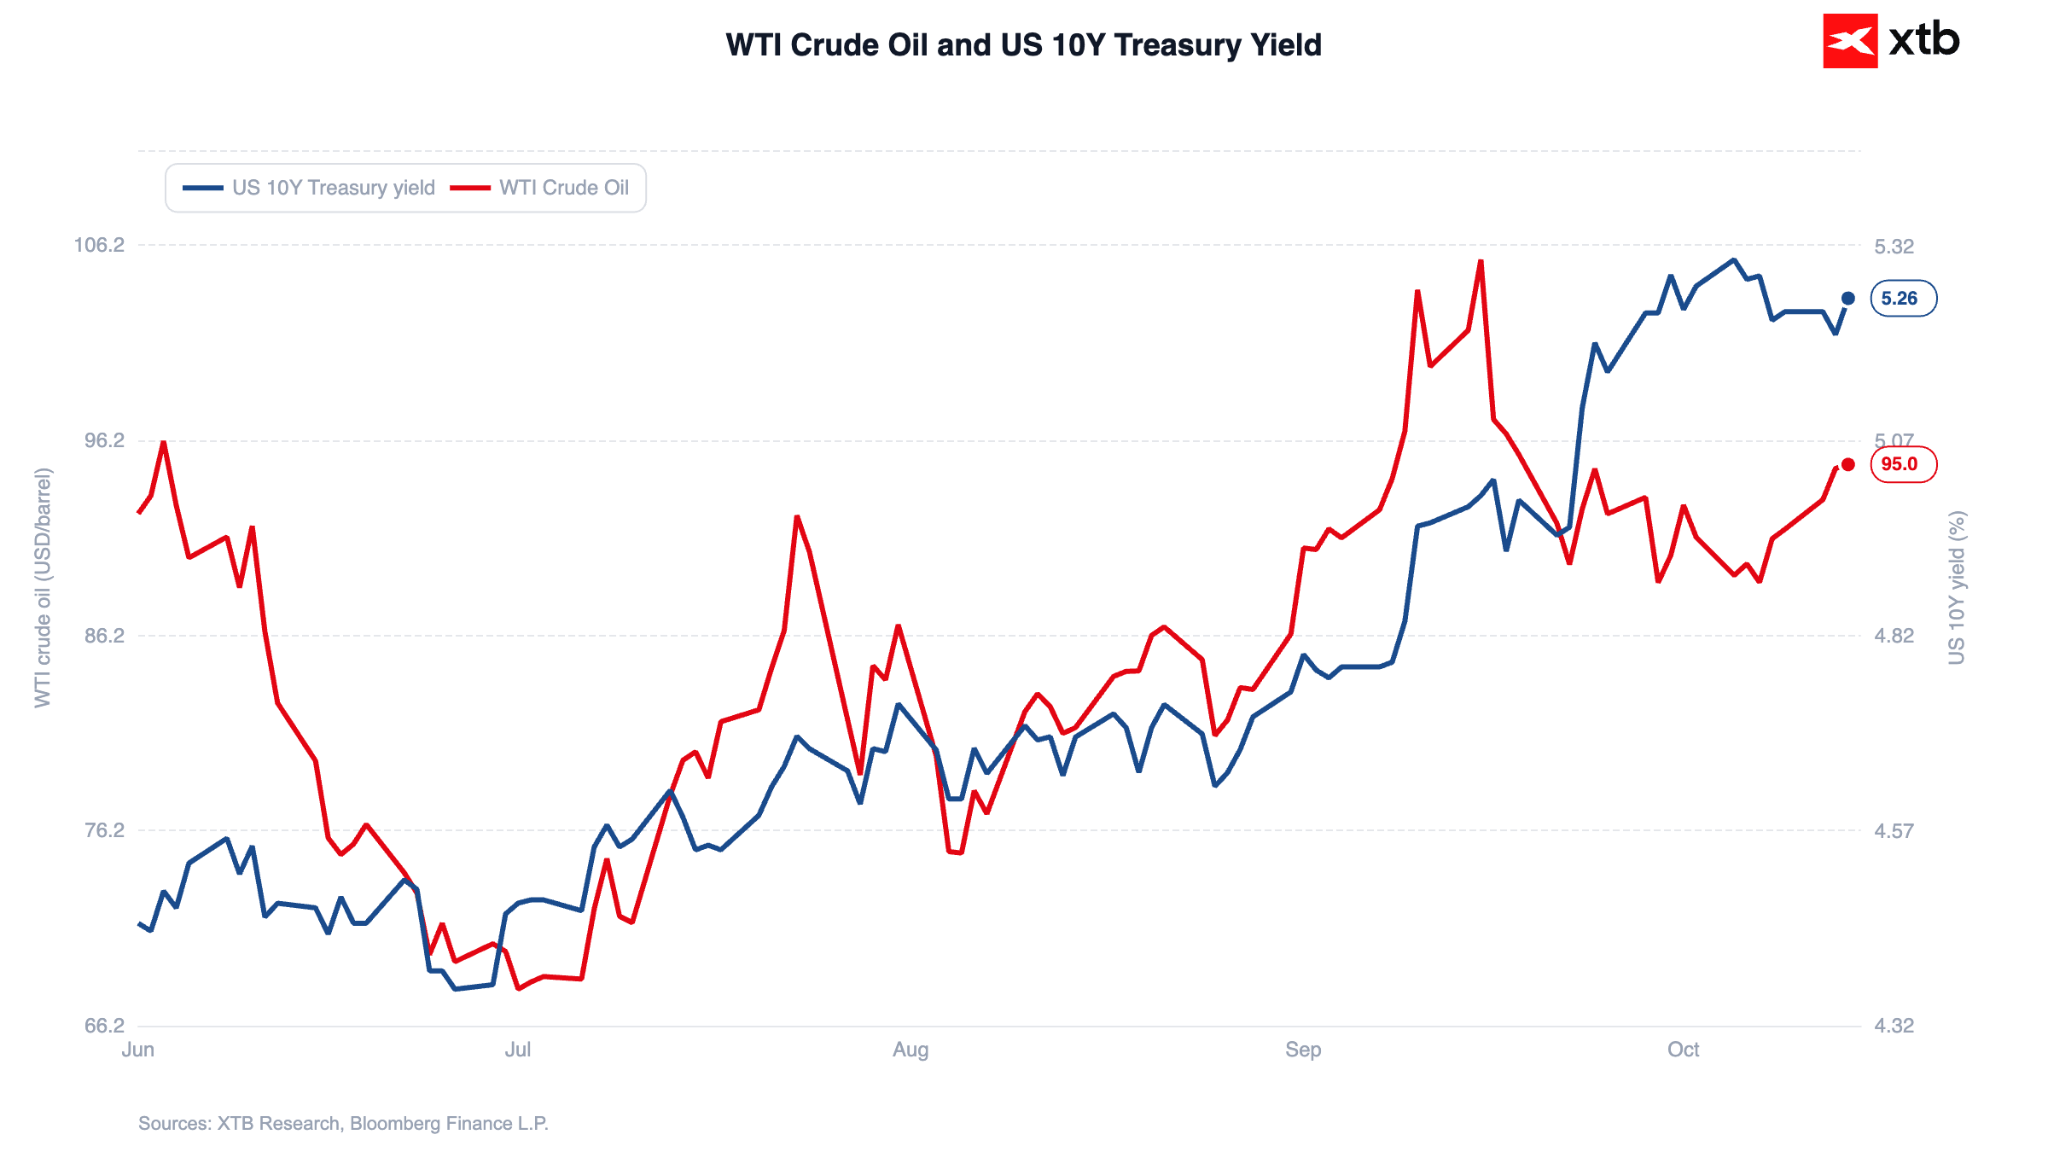
Parallel dazu zogen die Renditen am US-Anleihemarkt kräftig an:
-
10-jährige US-Staatsanleihen: Stiegen in der Spitze auf 5,33 %, bevor sie sich bei 5,27 % einpendelten.
-
2-jährige US-Staatsanleihen: Als besonders zinssensitives Barometer schossen die Renditen kurzzeitig auf 4,95 % hoch (später 4,86 %).
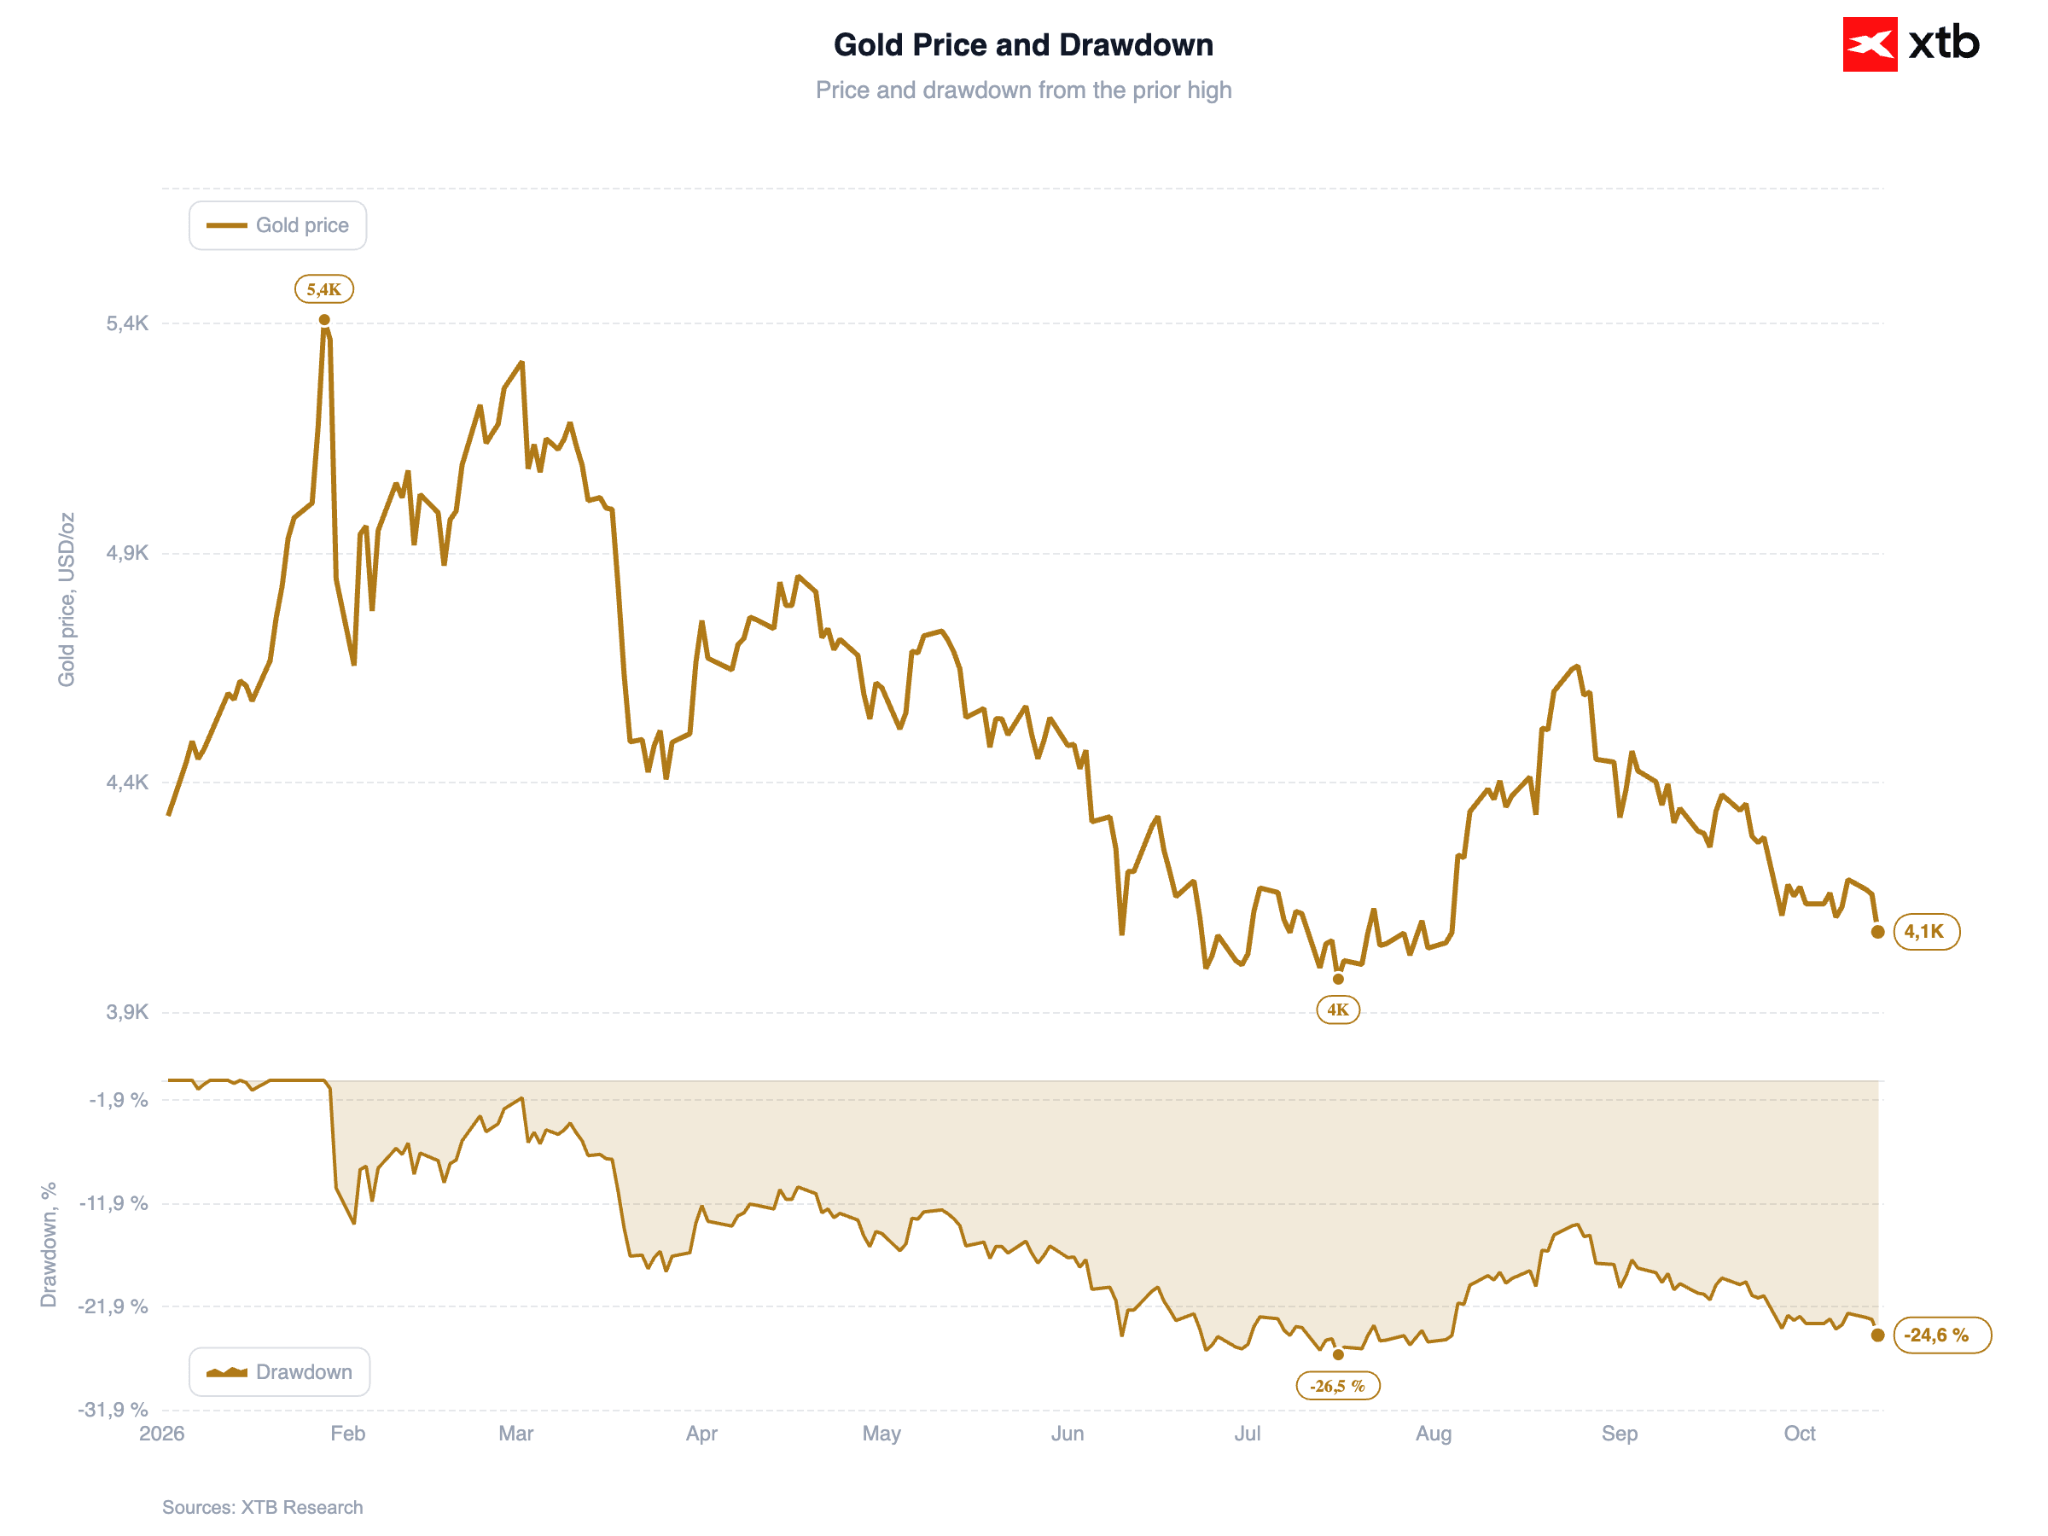
Diese steigenden Renditen entzogen zinslosen Anlagen und Aktienbewertungen die Basis. Gold fiel um 2 % auf rund 4.075 USD je Unze zurück, während Silber einen Kurseinbruch von über 6 % auf 55,60 USD verkraften musste. Für die Indizes Dow Jones, S&P 500 & Nasdaq 100 bedeutete dies unmittelbaren Bewertungsdruck.
💾 Halbleiter-Abverkauf & Einzelwerte an der US Börse
Neben der Makro-Ebene setzte eine Beschleunigung des Ausverkaufs im Halbleiterbereich dem Markt zu. Der iShares Semiconductor ETF (SOXX) brach um weitere 4 % ein und weitete seine 5-Tages-Verluste auf über 10 % aus. Investoren hinterfragen zunehmend die Tragfähigkeit der immensen KI-Investitionen vor dem Hintergrund hoher Zinsen, steigender Verschuldung und wachsender Konkurrenz durch chinesische Akteure wie CXMT. Als weiterer Impulsgeber gilt das heutige Investorentreffen von Anthropic in San Francisco im Vorfeld eines möglichen Börsengangs.
Auf Unternehmensebene standen an der US Börse folgende Titel im Fokus:
-
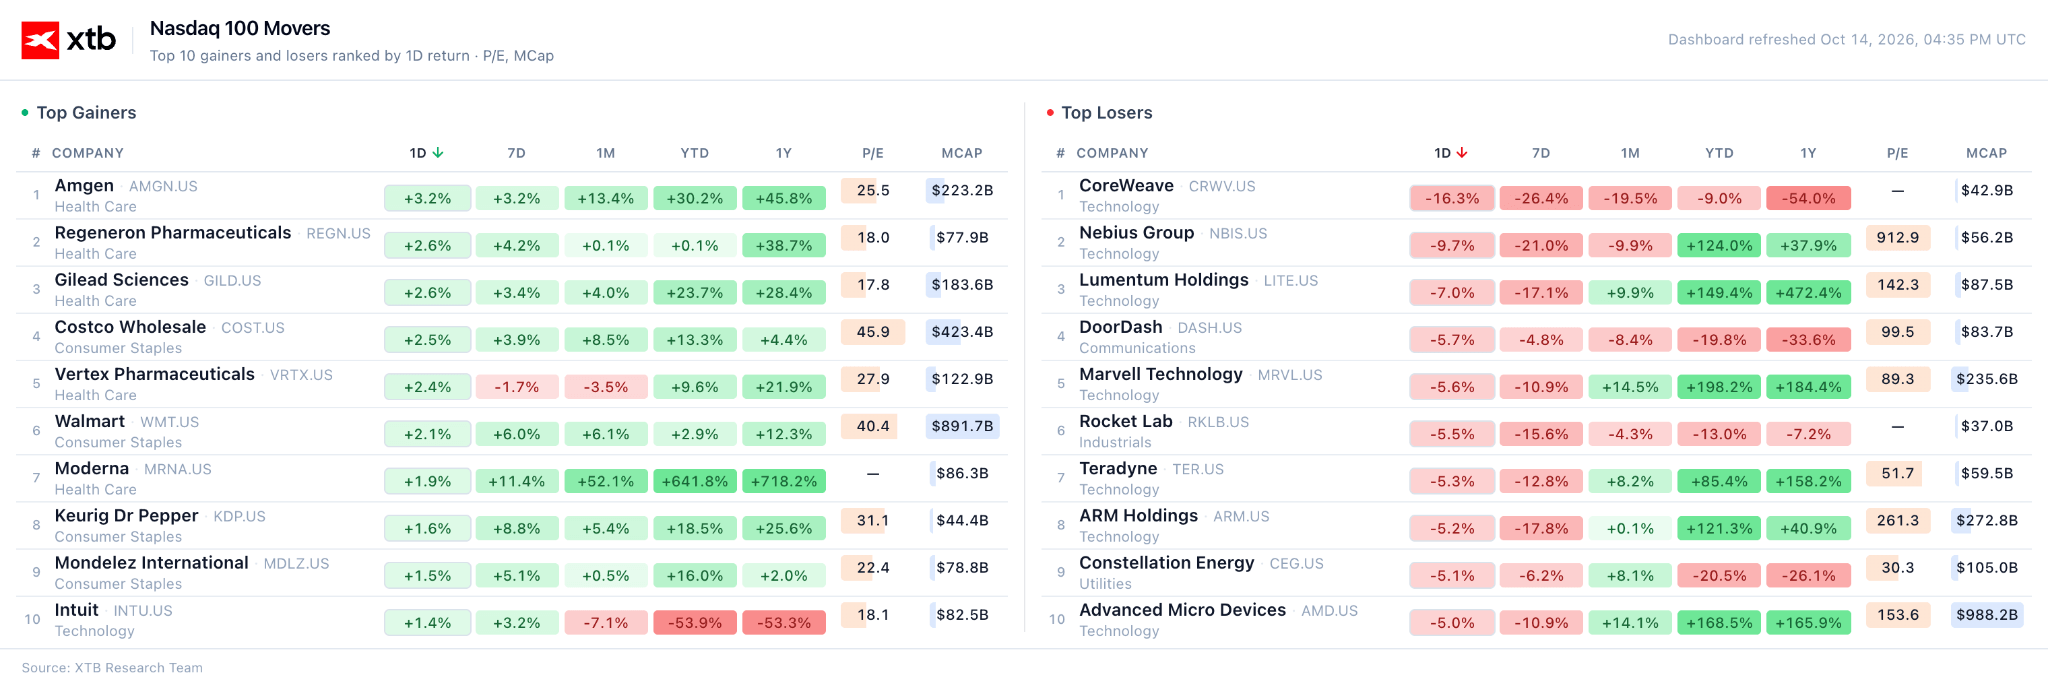
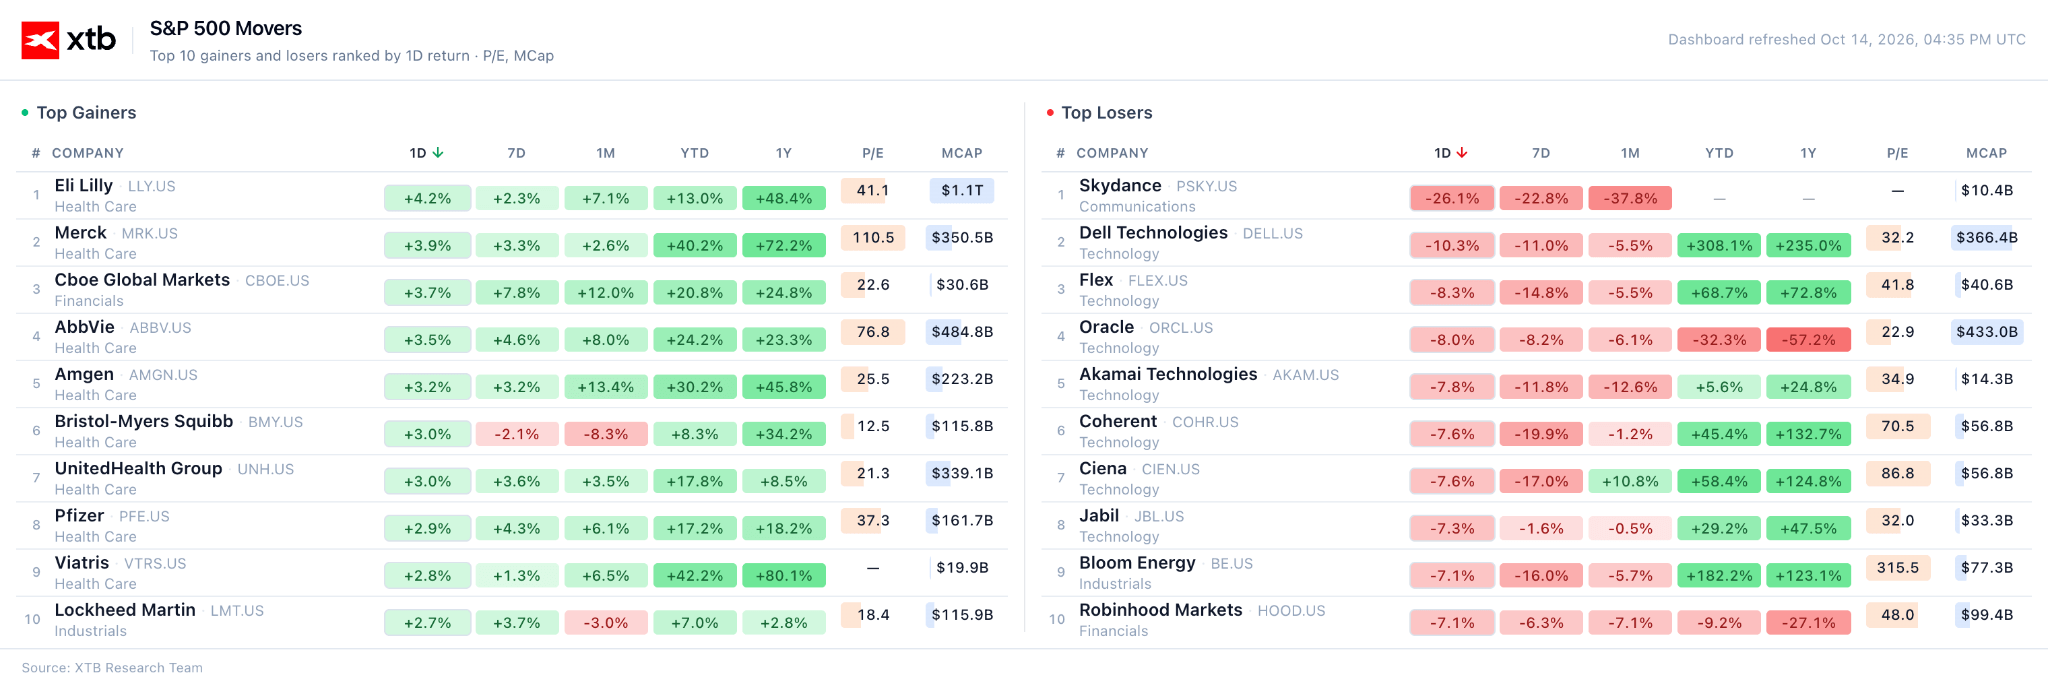
Bank of America ($BAC.US): Verlor über 5 % und steuerte auf die schwächste Handelssitzung seit April 2025 zu. Neben verfehlten Erlösen im Anleihe- und Aktienhandel belastete eine historische Strafe von über 1,2 Milliarden USD wegen unzureichender Geldwäschekontrollen.
-
Progressive ($PGR.US): Gab um 6 % nach, obwohl die gebuchten Nettoprämien im dritten Quartal die Schätzungen erfüllten.
-
State Street ($STT.US): Rutschte um 6,4 % ab, belastet durch schwächere Quartalserlöse und unerwartete Mittelabflüsse von 62 Milliarden USD.
-
BlackRock ($BLK.US): Konnte sich dem Abwärtstrend entziehen und legte leicht zu, gestützt auf Nettozuflüsse von 205 Milliarden USD und ein beschleunigtes Umsatzwachstum im dritten Quartal.
🏁 Fazit: Zinsdruck und Tech-Skepsis belasten US Börse
Die Kombination aus hartnäckiger US-Inflation und anziehenden Anleiherenditen bringt die Märkte empfindlich aus dem Tritt. Für die Indizes Dow Jones, S&P 500 & Nasdaq 100 bedeutet die gestiegene Wahrscheinlichkeit einer weiteren geldpolitischen Straffung durch die Fed kurzfristig Gegenwind. Zusammen mit den Gewinnmitnahmen im Halbleitersektor und enttäuschenden Einzelergebnissen aus dem Finanzsektor bleibt die US Börse vorerst in einer Korrekturphase gefangen. Marktteilnehmer dürften vor dem Zinsentscheid Ende Oktober jede weitere Konjunkturveröffentlichung auf die Goldwaage legen.
WILLKOMMENS-BONUS FÜR NEUKUNDEN
- Eröffne ein neues Konto bei XTB, zahle Minimum 50 Euro ein und erhalte Gratis eine Porsche-Aktie dazu
- Nach Kontoeröffnung handelst Du bei XTB weltweite Aktien und ETF ab 0 Euro! Bis 100.000 Euro monatlichem Handelsumsatz streicht XTB die Orderkommission komplett
- Weitere Details und zur Aktion registrieren hier.
❓ Häufig gestellte Fragen (FAQ) zu Dow Jones, S&P 500 & Nasdaq 100
Warum fallen Dow Jones, S&P 500 & Nasdaq 100 nach den CPI-Daten?
Sowohl die Gesamt- als auch die Kernrate der US-Verbraucherpreise übertrafen die Erwartungen. Dies trieb die Marktwahrscheinlichkeit für eine Zinsanhebung der Federal Reserve im Oktober auf rund 50 %, was die Anleiherenditen steigen ließ und die Aktienindizes Dow Jones, S&P 500 & Nasdaq 100 belastete.
Welche Faktoren belasten den Halbleitersektor an der US Börse?
Der Halbleiterindex SOXX verzeichnete deutliche Abgaben von 4 %. Investoren sorgen sich um die Rendite der hohen KI-Investitionsausgaben (CapEx) bei steigenden Zinsen sowie um aufkommende Konkurrenz durch chinesische Chiphersteller wie CXMT.
Warum geriet die Bank of America Aktie so stark unter Druck?
Die Bank of America verfehlte im dritten Quartal die Umsatzerwartungen im Trading- und FICC-Geschäft. Zudem belastete eine regulatorische Milliardenstrafe in Höhe von über 1,2 Milliarden USD wegen Mängeln bei der Geldwäscheprävention das Sentiment nachhaltig.



US-Inflation heizt Zinsängste an: Droht der nächste Fed Zinsentscheid schon im Oktober?


POET Technologies Aktie: Zwischen KI-Fantasie, Meme-Stock und realen Chancen bei Photonik Aktien

Dow Jones, S&P 500 & Nasdaq 100: Banken stützen US Börse bei Tech-Korrektur


🖥️CHART des Tages: Nasdaq - Ist der Einbruch des KOSPI ein Vorgeschmack auf die Probleme der Nasdaq?
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.