

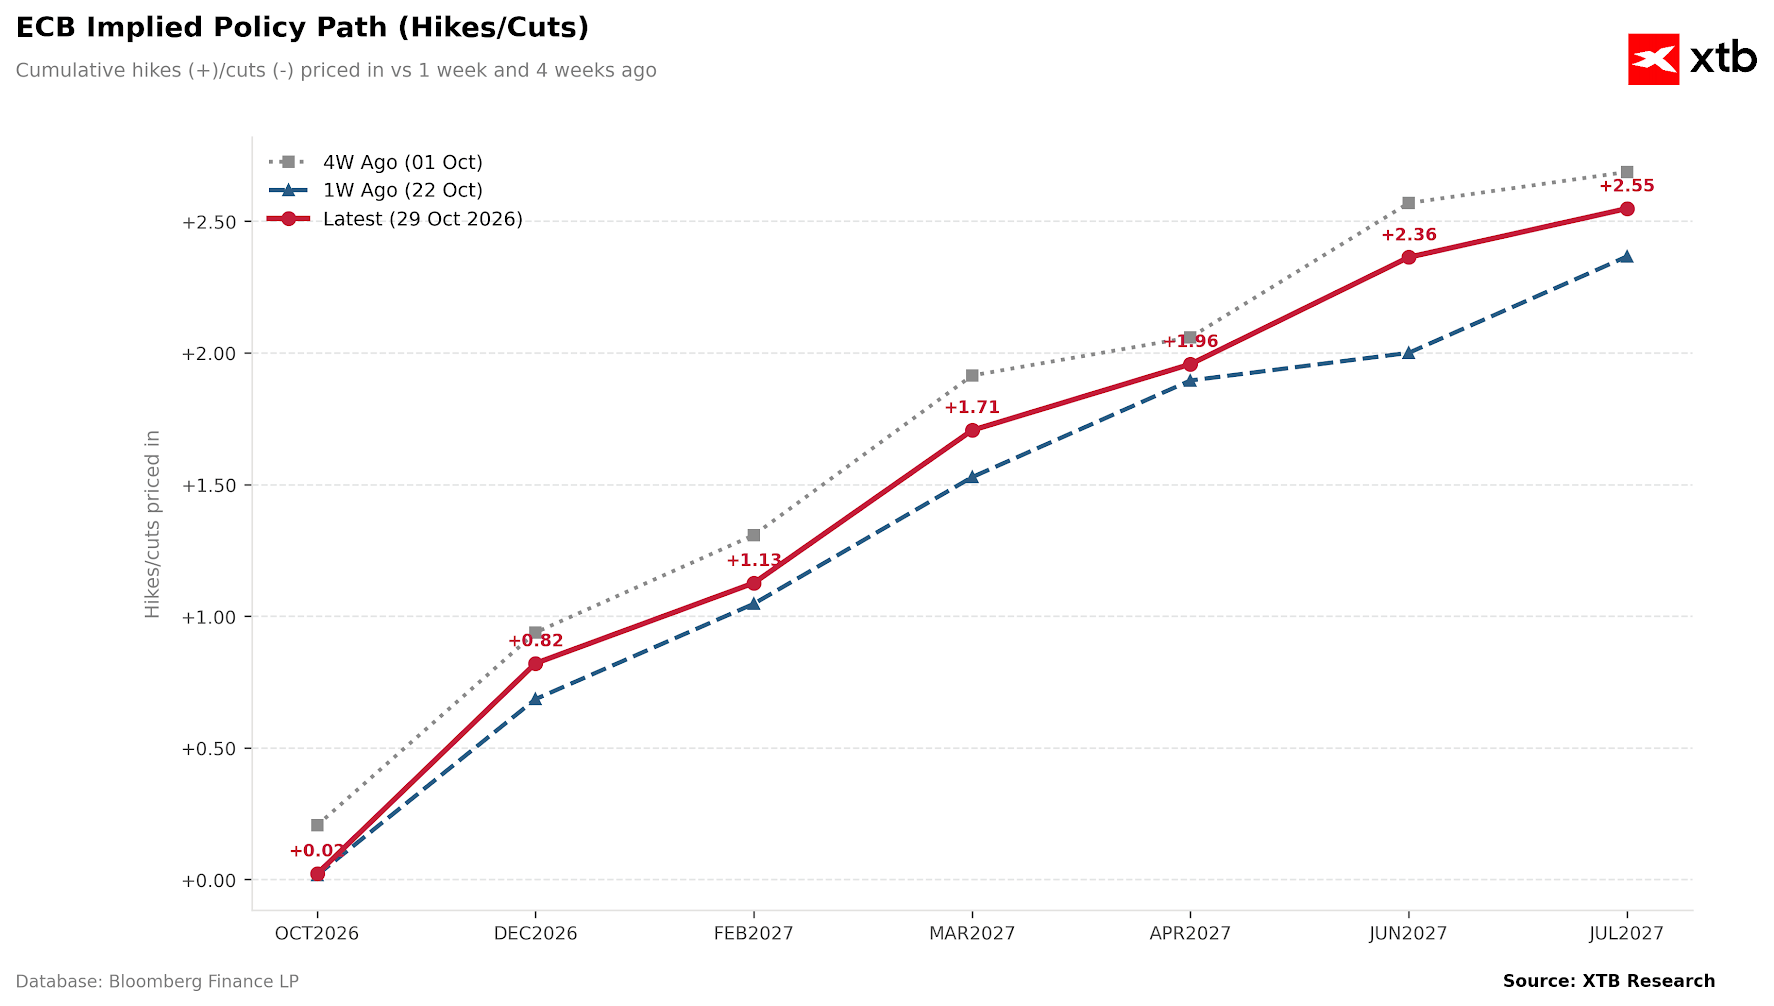
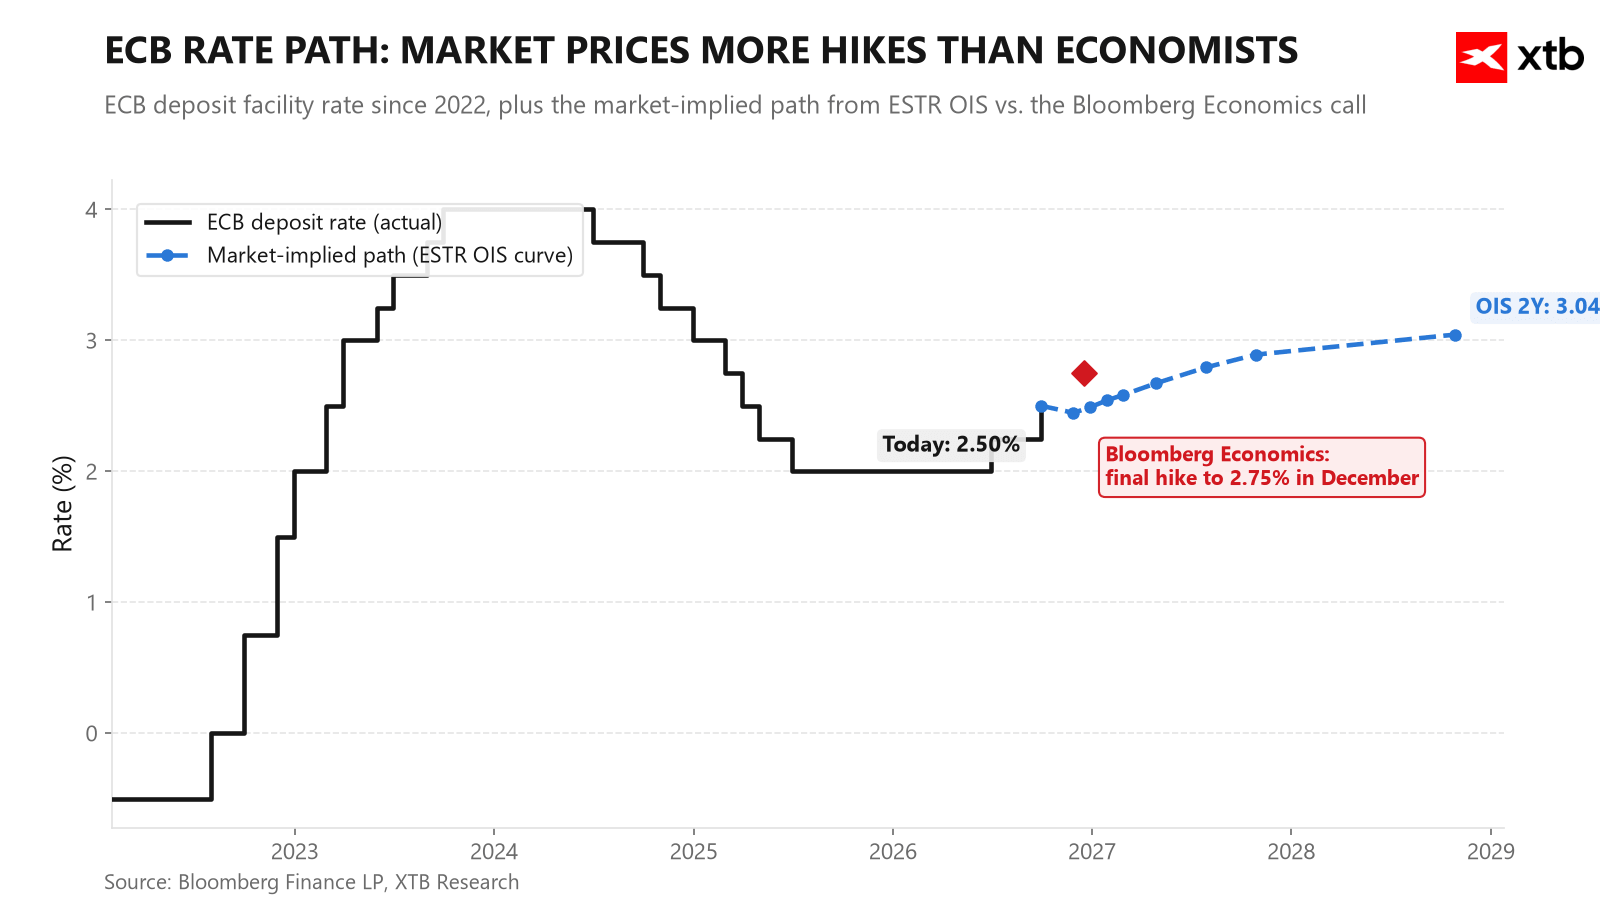
- Zinspause heute eingepreist, Dezember bleibt offen: Während die Leitzinsen heute unverändert bleiben dürften, hält das Basisszenario an den Märkten an einer möglichen Anhebung auf 2,75 % im Dezember fest, getrieben von anziehenden Öl- und Gaspreisen und einer erhöhten Inflationserwartung von 3,1 % für 2026.
- Frankreich-Krise als No-Win-Falle für den Euro: Unabhängig von Lagardes Rhetorik droht Gegenwind für EURUSD: Eine Nicht-Intervention bei französischen OAT-Anleihen (Rendite mit 4,90 % erstmals über Italien) schürt systemische Risiken, während ein Zurückrudern bei Zinsanhebungen die Zinsdifferenz zur Fed verringern würde.
- EURUSD droht Rutsch Richtung 1,0900: Gelingt dem Währungspaar bis zum Wochenschluss keine Rückeroberung der Marke von 1,1175, könnte ein technischer Bruch drohen, der Abwärtspotenzial bis zum 61,8%-Fibonacci-Retracement bei etwa 1,0900 freisetzen dürfte.
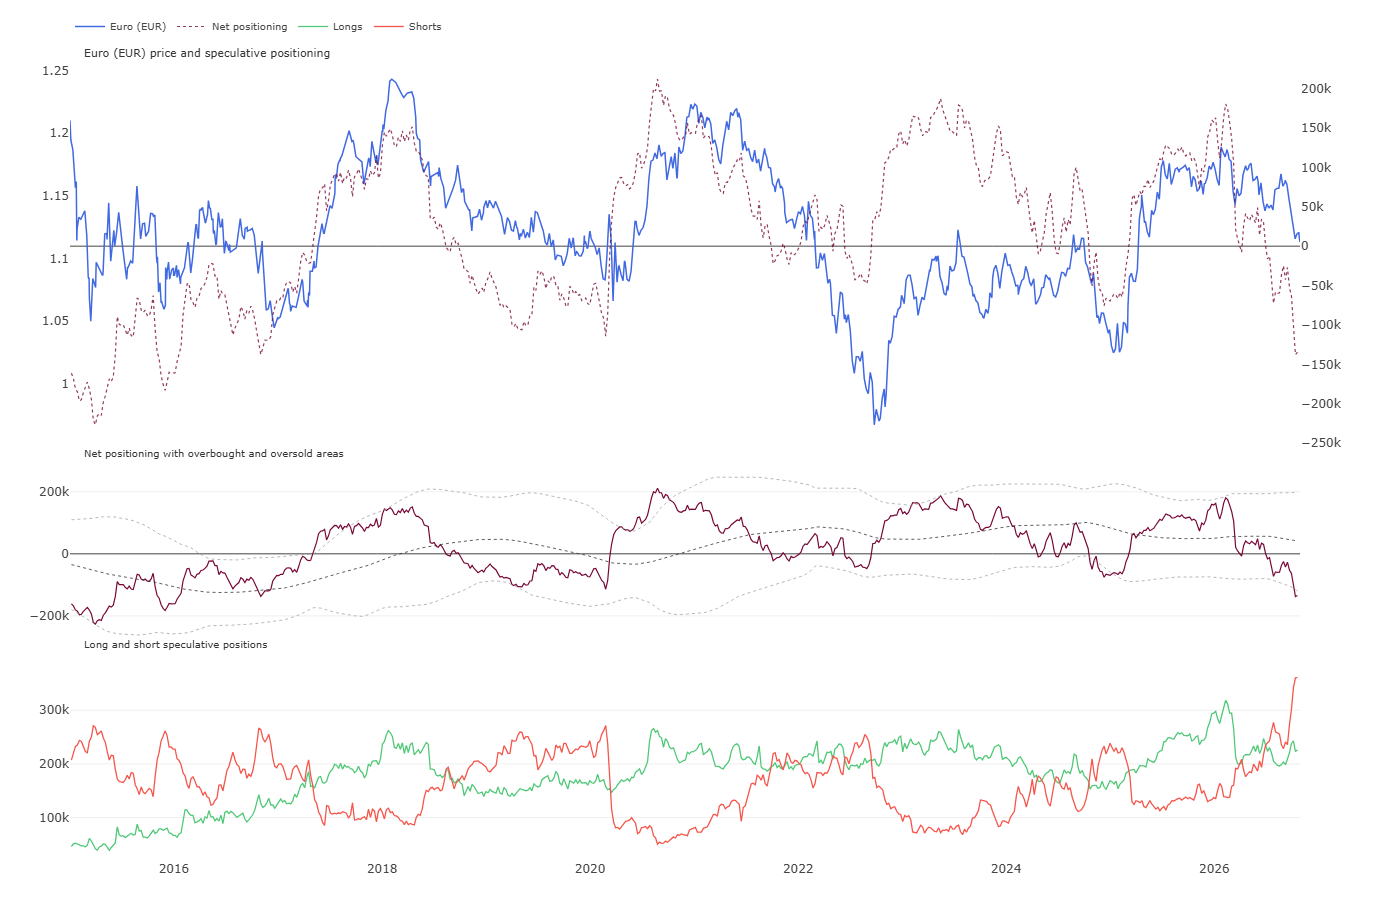
Der heutige Zinsentscheid der Europäischen Zentralbank stellt Christine Lagarde vor ein geldpolitisches Dilemma, bei dem nahezu jede Handlungsoption mit strukturellen Nachteilen für die Gemeinschaftswährung einhergehen könnte. An den Terminmärkten ist eine Zinspause für die heutige Sitzung bereits zu fast 100 % eingepreist. Die tatsächliche Richtungsentscheidung für das Währungspaar EURUSD dürfte folglich nicht von der Zinsentscheidung selbst ausgehen, sondern davon, wie die Notenbankführung auf die eskalierenden Spannungen am französischen Staatsanleihemarkt reagiert. Während spekulative Marktteilnehmer die höchsten Short-Positionen auf den Euro seit 2017 halten, blickt der Markt beim anstehenden EZB Zinsentscheid auf ein explosives Gemisch aus ausufernden Risikoprämien in Paris, anziehenden Energiekosten und veränderten Personalkonstellationen an der EZB-Spitze.
💡 3 Key Takeaways
- Zinspause heute eingepreist, Dezember bleibt offen: Während die Leitzinsen heute unverändert bleiben dürften, hält das Basisszenario an den Märkten an einer möglichen Anhebung auf 2,75 % im Dezember fest, getrieben von anziehenden Öl- und Gaspreisen und einer erhöhten Inflationserwartung von 3,1 % für 2026.
- Frankreich-Krise als No-Win-Falle für den Euro: Unabhängig von Lagardes Rhetorik droht Gegenwind für EURUSD: Eine Nicht-Intervention bei französischen OAT-Anleihen (Rendite mit 4,90 % erstmals über Italien) schürt systemische Risiken, während ein Zurückrudern bei Zinsanhebungen die Zinsdifferenz zur Fed verringern würde.
- EURUSD droht Rutsch Richtung 1,0900: Gelingt dem Währungspaar bis zum Wochenschluss keine Rückeroberung der Marke von 1,1175, könnte ein technischer Bruch drohen, der Abwärtspotenzial bis zum 61,8%-Fibonacci-Retracement bei etwa 1,0900 freisetzen dürfte.
⏸️ Zinspause heute, Dezember im Blick: Das Dilemma der EZB
Die Europäische Zentralbank navigiert derzeit durch ein anspruchsvolles makroökonomisches Umfeld:
-
Organische Straffung durch Anleihemärkte: Kletternde Staatsanleiherenditen straffen die Finanzierungsbedingungen im Euroraum bereits von selbst. Nach Modellen von Bloomberg Economics ist die Laufzeitenprämie seit Juli um rund 40 Basispunkte gestiegen, was das BIP-Wachstum der Eurozone rechnerisch um etwa 0,2 Prozentpunkte dämpfen könnte. Da heute keine neuen makroökonomischen Projektionen vorliegen, dürfte die Notenbank feste Zusagen für die Zukunft vermeiden.
-
Erneuter Zinsschritt im Dezember möglich: Für die Dezembersitzung bleibt eine Straffung um 25 Basispunkte auf 2,75 % ein realistisches Szenario. Da die Notierungen für Rohöl und Erdgas seit September spürbar anzogen, nähert sich die Entwicklung dem Negativszenario der EZB-Ökonomen an. Zudem liegt die Inflationsprognose für 2026 mit 3,1 % bereits über den September-Projektionen (3,0 %). Maßgeblich für den Dezember dürfte sein, ob der Energieschock auf die Kerninflation überzugreifen beginnt.
Eskalation am OAT-Markt: Frankreichs Schuldenkrise spitzt sich zu
Der französische Rentenmarkt hat sich zum größten systemischen Risikofaktor im Euroraum entwickelt:
-
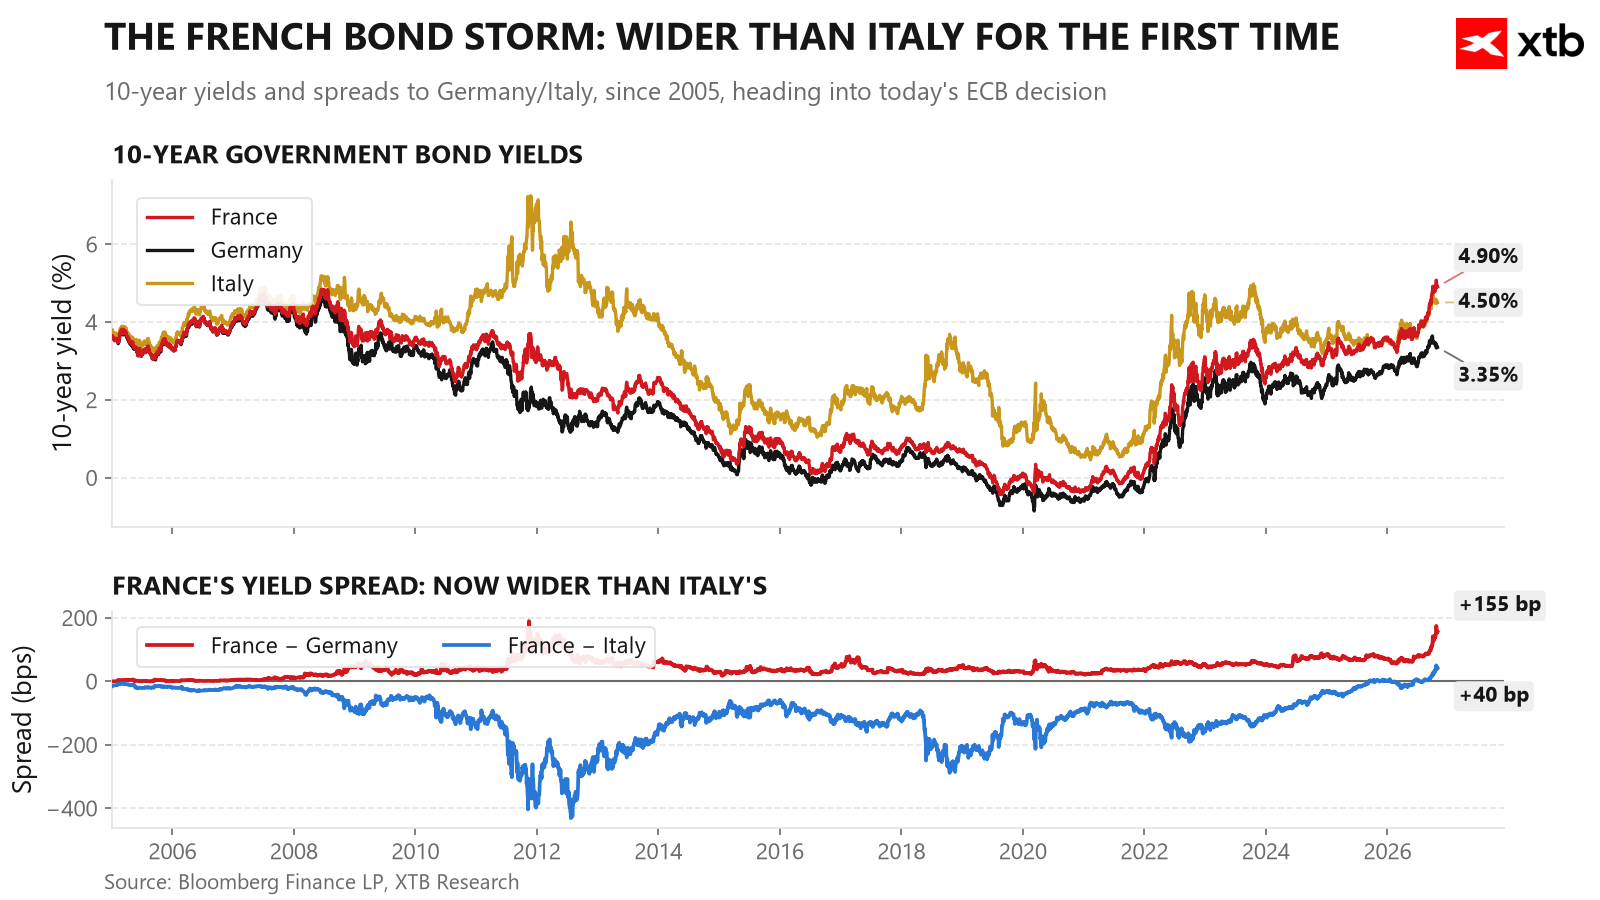
Historische Zinsanomalie: Die Rendite 10-jähriger französischer Staatsanleihen (OATs) stieg auf 4,90 % und übersteigt damit erstmals in der Geschichte das Renditeniveau vergleichbarer italienischer Staatstitel (4,51 %).
-
Ausweitung des Risikoaufschlags: Der Zinsabstand (Spread) zwischen französischen OATs und deutschen Bundesanleihen weitet sich seit September um über 60 Basispunkte aus und notiert aktuell bei rund 155 Basispunkten. Da ein Großteil der französischen Schulden von ausländischen Investoren gehalten wird, wiegt die aktuelle Zurückhaltung institutioneller Käufer besonders schwer.
-
Das TARGET2-Pufferpolster: Ein selten beachtetes Ventil bildet das europäische TARGET2-Verrechnungssystem. Die Banque de France weist Verbindlichkeiten von rund 181 Milliarden Euro auf (ca. 6 % des BIP), refinanziert sich darüber jedoch zum Einlagensatz der EZB statt zu Marktzinsen französischer Anleihen. Dies erspart dem französischen Haushalt Schätzungen zufolge jährlich 5 bis 11 Milliarden Euro. Steigende Verbindlichkeiten könnten von Gläubigerländern wie Deutschland jedoch als Kapitalflucht gewertet werden. Die anstehenden TARGET2-Daten am 2. November gelten als erster Härtetest für das Ausmaß dieser Umschichtungen.
⚖️ Warum die Pressekonferenz eine No-Win-Situation für EURUSD darstellt
Für das Währungspaar EURUSD birgt der heutige EZB Zinsentscheid ein asymmetrisches Abwärtsrisiko, da die Reaktion der Notenbank auf die französische Schuldenkrise zwei problematische Szenarien eröffnet:
-
Mögliches Szenario 1 (Falkenhafte Nicht-Intervention): Christine Lagarde schließt unmittelbare Stützungsmaßnahmen aus und betont, dass die Spannungen in Paris die geldpolitische Straffung nicht aufhalten werden. In diesem Fall dürften sich die OAT-Spreads weiter ausweiten, was über den Kanal systemischer Risiken und Ansteckungsgefahren für andere europäische Märkte unmittelbar auf dem Euro lasten würde.
-
Mögliches Szenario 2 (Taubenhafte Rücksichtnahme): Die EZB räumt ein, dass die höheren Renditen die monetären Bedingungen bereits bremsen und künftige Zinsschritte dämpfen könnten. Diese taubenhafte Interpretation würde den Zinsabstand zu den USA vergrößern und EURUSD über den Zinsdifferenz-Kanal schwächen.
Ein formeller Einsatz des geldpolitischen Transmissionsinstruments (TPI) gilt derzeit als unwahrscheinlich, da die Hürden für eine Aktivierung hoch liegen. Realistischer wären Zwischenlösungen wie eine Pause beim Abbau der Anleihebestände (Quantitative Tightening) oder separate Liquiditätslinien.
Zusätzliche Unsicherheit stiftet die personelle Zukunft der Notenbank: Lagardes angekündigter vorzeitiger Rückzug zum 7. Februar 2027 lenkt den Fokus auf potenzielle Nachfolger. Die Wahl zwischen dem als falkenhaft geltenden Niederländer Klaas Knot und dem taubenhafteren Spanier Pablo Hernández de Cos dürfte mitentscheiden, wie weit die EZB bei künftigen Anleihestützungen für Paris zu gehen bereit wäre.
📉 Chartanalyse EURUSD: Unterstützung bei 1,1175 im Härtetest
Am Devisenmarkt bleibt das Währungspaar EURUSD spürbar von den Entwicklungen am Energiemarkt geprägt:
-
Historische Parallelen: Hohe Gaspreise belasteten den Euro historisch bereits mehrfach – während das Währungspaar 2022 bei ähnlichen Energiekosten unter 1,10 handelte, markierte ein vergleichbares Niveau 2021 bei 1,16 den Auftakt einer tiefen Abwärtsbewegung.
-
Kritische Chartmarken: Sollte den Euro-Bullen bis zum Ende dieser Handelswoche kein Rebound über die Marke von 1,1175 gelingen, würde dies einen signifikanten Bruch der bestehenden Unterstützungsstruktur signalisieren.
-
Korrekturziel: Ein Unterschreiten dieser Schwelle könnte weiteres Abwärtspotenzial in Richtung der psychologisch wichtigen Marke von 1,0900 freisetzen, wo das 61,8%-Fibonacci-Retracement der letzten übergeordneten Aufwärtswelle verläuft.
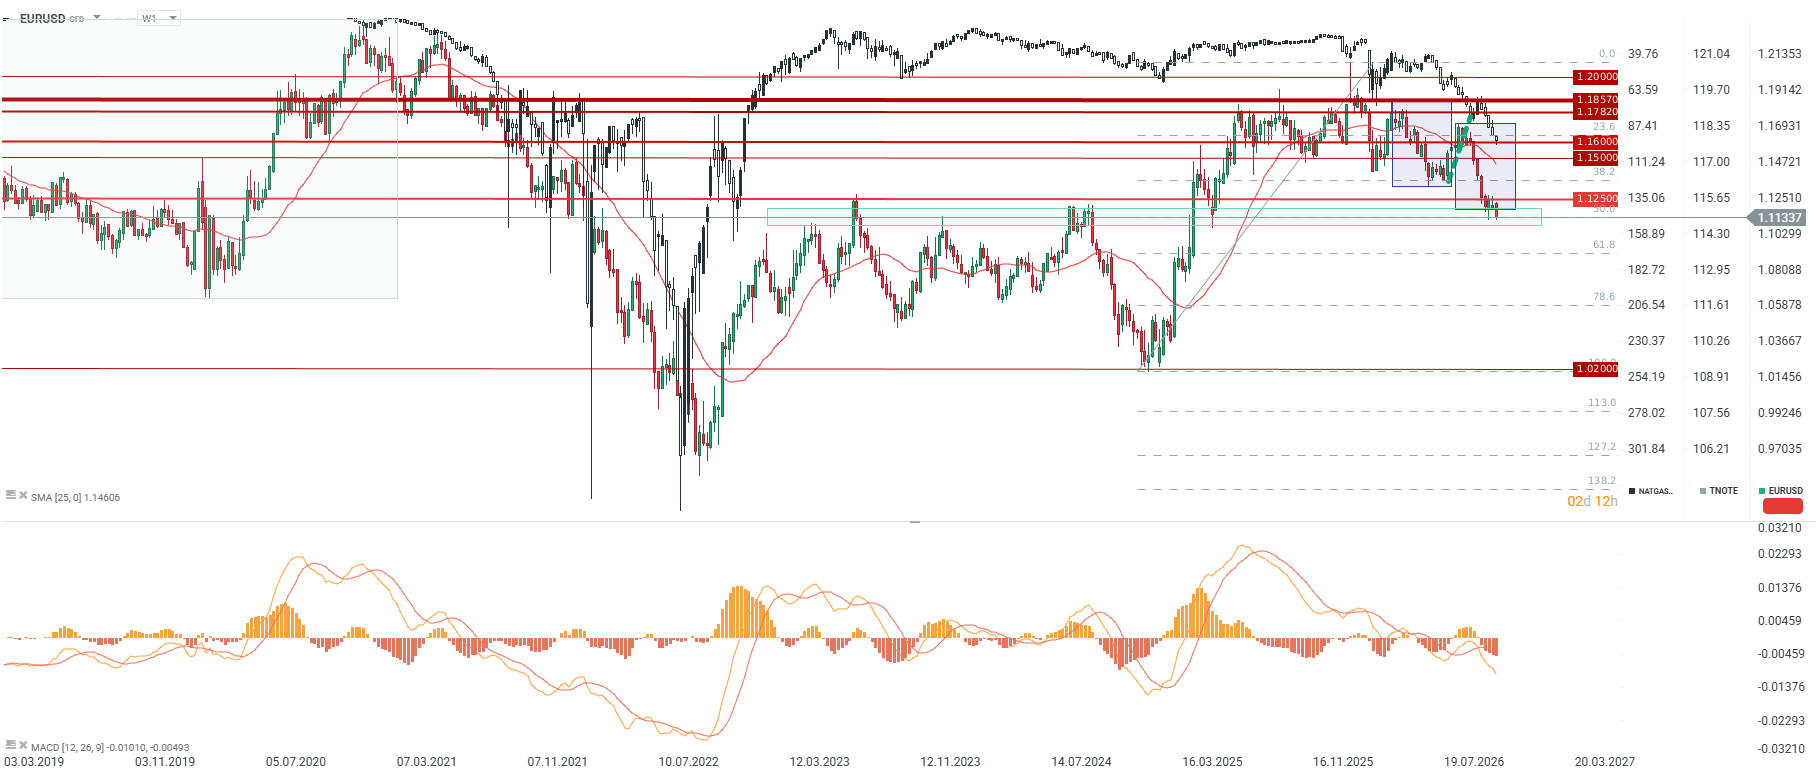
Quelle: XTB Investment Plattform, aufgenommen am 29.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
🏁 Fazit: EZB Zinsentscheid bietet kaum Rückenwind für EURUSD
Der anstehende EZB Zinsentscheid dürfte der Gemeinschaftswährung kaum fundamentale Entlastung verschaffen. Zwar könnte eine temporäre Beruhigung eintreten, falls Lagarde unerwartet geschickt durch die Fragen zum französischen Schuldenmarkt manövriert, doch das übergeordnete Spannungsfeld bleibt gegen den Euro gerichtet. Sollte die EZB die wachsenden Zinsaufschläge in Frankreich ignorieren, drohen systemische Sorgen den Markt zu erfassen; bremst die Notenbank hingegen ihren Straffungskurs, verliert der Euro seinen Renditevorteil. Für EURUSD spricht das Zusammenspiel aus teurer Energie, extremen spekulativen Short-Positionen und ungelösten fiskalischen Fragen in Paris dafür, dass das Risiko eines Bruchs der 1,1175er-Marke mit Kursziel 1,0900 in den kommenden Handelstagen präsent bleiben dürfte.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu EZB Zinsentscheid & EURUSD
Wie dürfte der heutige EZB Zinsentscheid ausfallen?
Marktteilnehmer erwarten mit nahezu 100-prozentiger Wahrscheinlichkeit eine Zinspause. Die Leitzinsen dürften vorerst unverändert bleiben, während der Markt für die Dezembersitzung eine mögliche Anhebung um 25 Basispunkte auf 2,75 % diskutiert.
Warum belastet die Lage in Frankreich das Währungspaar EURUSD so stark?
Frankreichs 10-Jahres-Renditen kletterten auf 4,90 % und übertrafen damit erstmals jene Italiens. Der wachsende Zinsabstand zu Bundesanleihen (155 Basispunkte) signalisiert Zurückhaltung internationaler Investoren. Reagiert die EZB mit Stützungskäufen, schwächt dies den Euro über lockerere monetäre Bedingungen; interveniert sie nicht, belasten systemische Ansteckungsrisiken den Kurs.
Welche charttechnischen Marken sind bei EURUSD jetzt entscheidend?
Auf der Oberseite gilt ein Wochenschluss über 1,1175 als Voraussetzung zur Stabilisierung. Auf der Unterseite würde ein nachhaltiger Bruch dieser Marke den Weg in Richtung des 61,8%-Fibonacci-Retracements bei 1,0900 öffnen.


Börse heute: Fed-Zinspause und KI-Rallye treiben Wall Street an – Gold klettert über 4.070 USD
Fed Zinsentscheid heute: Zinspause erwartet – Was bedeutet das Votum für den US Dollar?

Bank of Canada erhöht Leitzins: Zinswende als neuer Impulsgeber für USDCAD?


Rohstoffe Aktuell: Ölpreis ringt um 100-Dollar-Marke und Zinsangst belastet Goldpreis ⚡
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.