

- Der Spotpreis für Gold fiel auf 3.559 USD pro Unze und verlor damit gegenüber seinem Höchststand im Januar über 34 %.
- Silber fiel auf 42,15 USD pro Unze, was einem wöchentlichen Rückgang von 14 % entspricht.
- Die Fed signalisiert Zinserhöhungen statt Zinssenkungen, was die Realrenditen in die Höhe treibt.
- Zwangsliquidationen aufgrund von Verlusten an den Aktienmärkten beschleunigen den Ausverkauf bei Gold.

- Der Spotpreis für Gold fiel auf 3.559 USD pro Unze und verlor damit gegenüber seinem Höchststand im Januar über 34 %.
- Silber fiel auf 42,15 USD pro Unze, was einem wöchentlichen Rückgang von 14 % entspricht.
- Die Fed signalisiert Zinserhöhungen statt Zinssenkungen, was die Realrenditen in die Höhe treibt.
- Zwangsliquidationen aufgrund von Verlusten an den Aktienmärkten beschleunigen den Ausverkauf bei Gold.
Der Goldpreis steuert auf seine schwächste Handelswoche seit März zu und ist auf den tiefsten Stand seit September 2025 gefallen. Seit dem Rekordhoch im Januar hat das Edelmetall bereits mehr als 34 % an Wert verloren. Das Tempo des Ausverkaufs in den vergangenen zwei Wochen spiegelt dabei fast exakt die Dynamik vom März 2020 wider. Damals folgte auf eine Welle von Zwangsverkäufen eine scharfe Erholung. Für die aktuelle Gold Prognose fehlt jedoch der entscheidende Treibstoff von damals: Die US-Notenbank Fed senkt die Zinsen nicht, sondern signalisiert weitere Zinserhöhungen.
► Gold WKN: 965515 | ISIN: XC0009655157 | Ticker: Gold
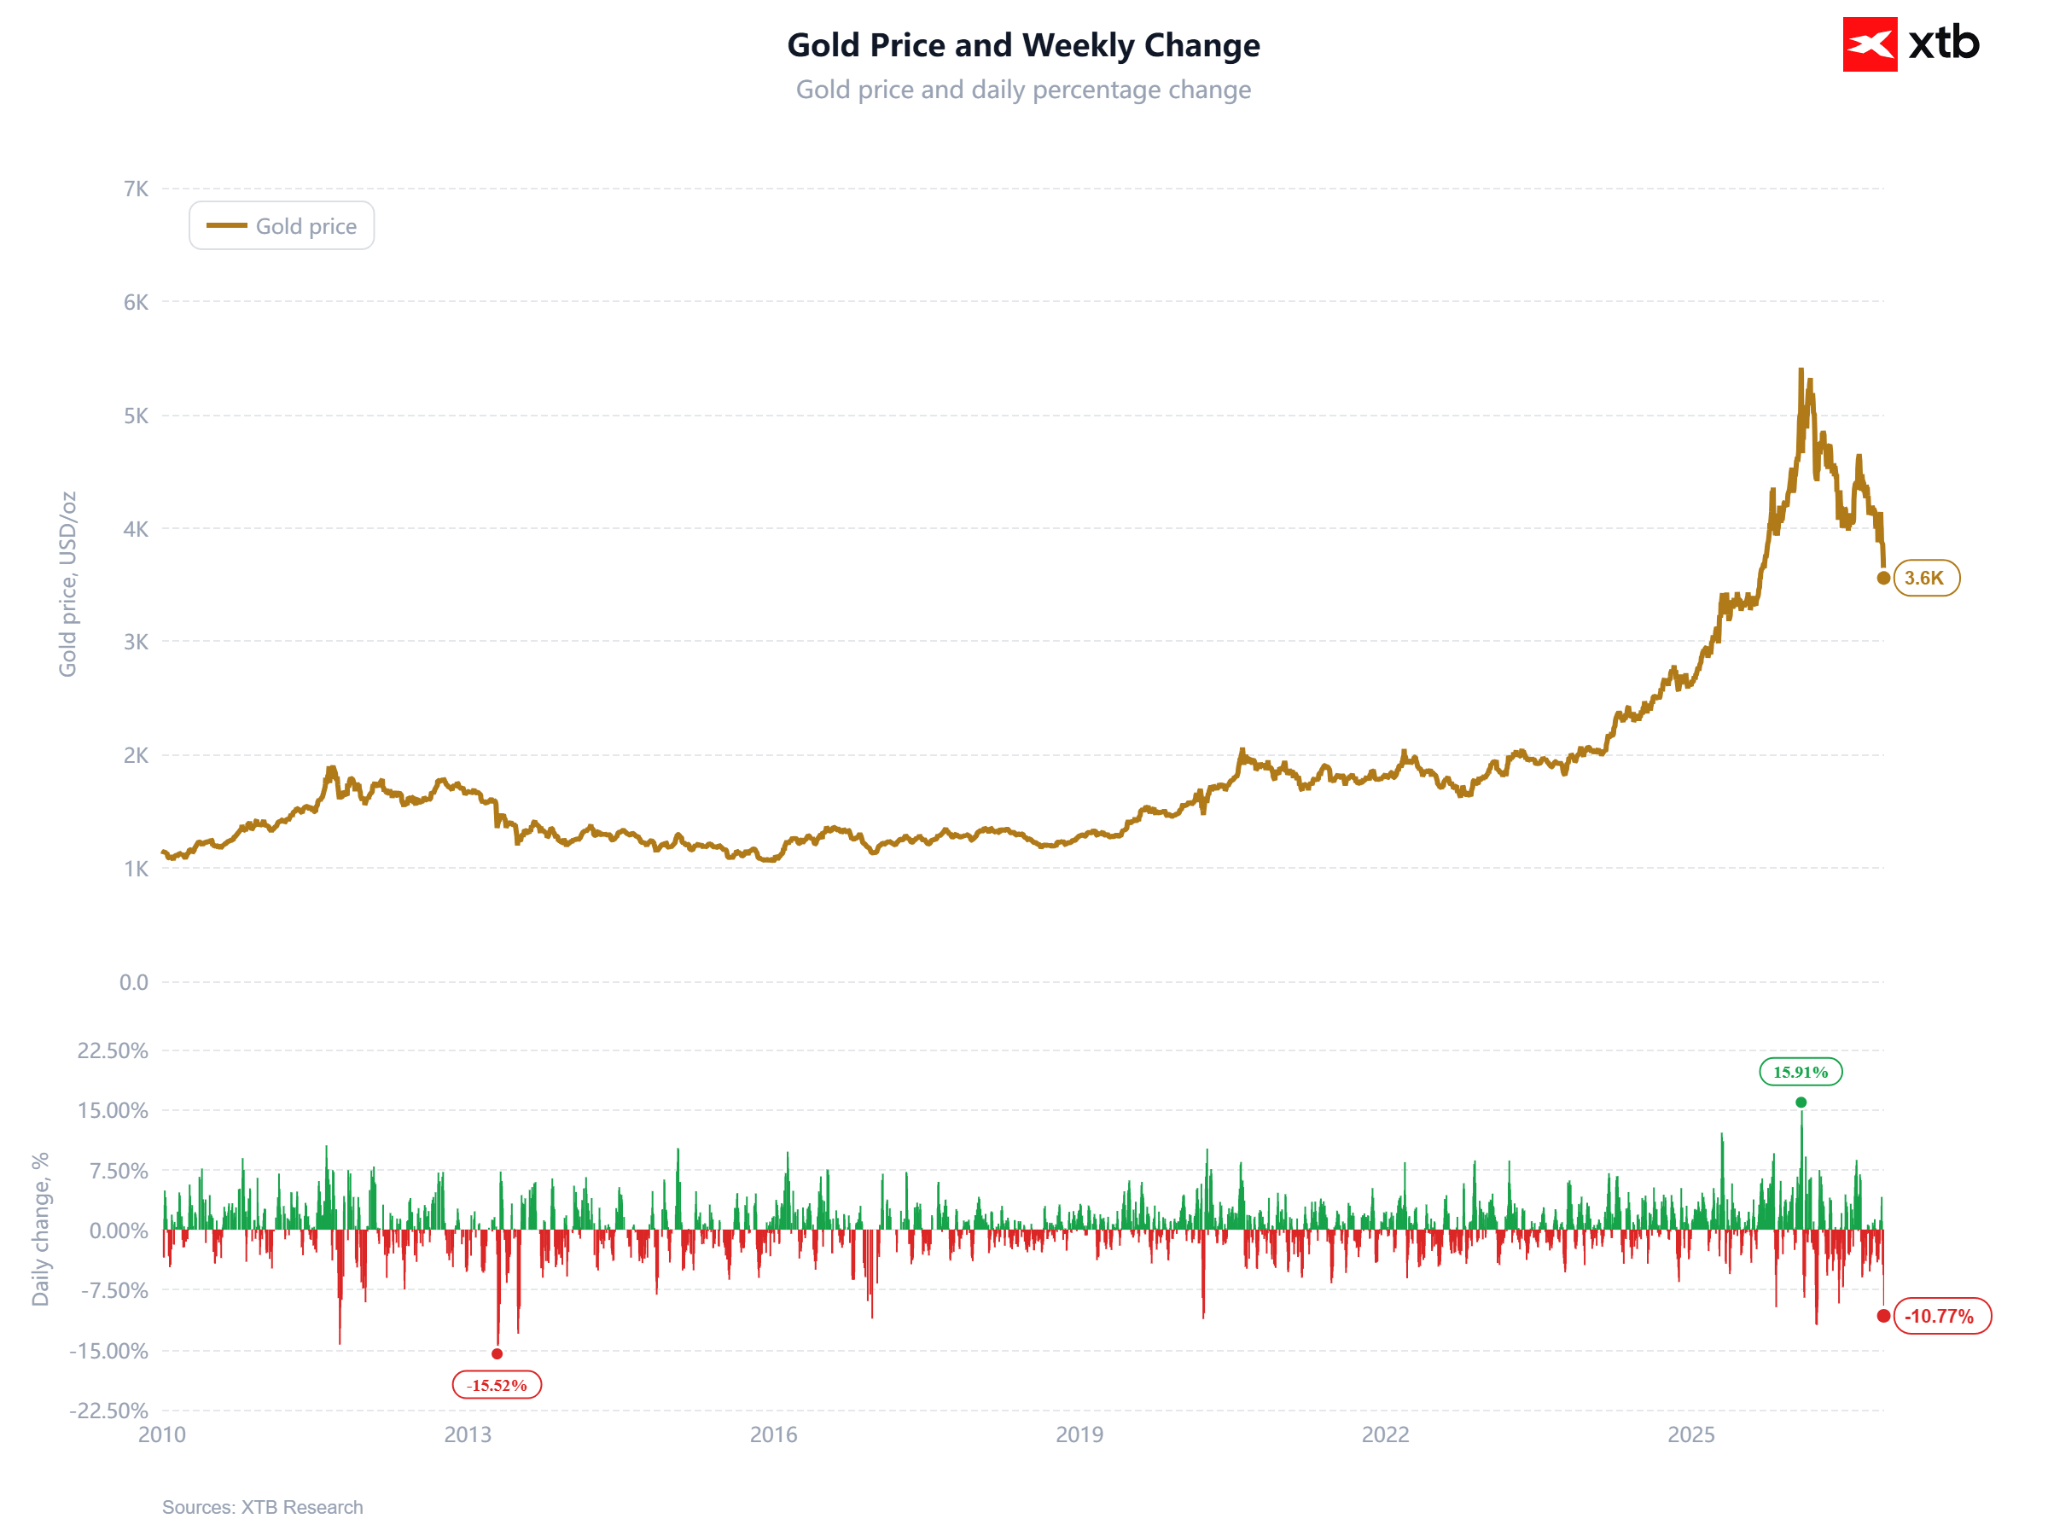
Chart zur Wochenperformance – Vermutlich steht dem Goldpreis die schlechteste Woche seit März bevor. Quelle: XTB Research
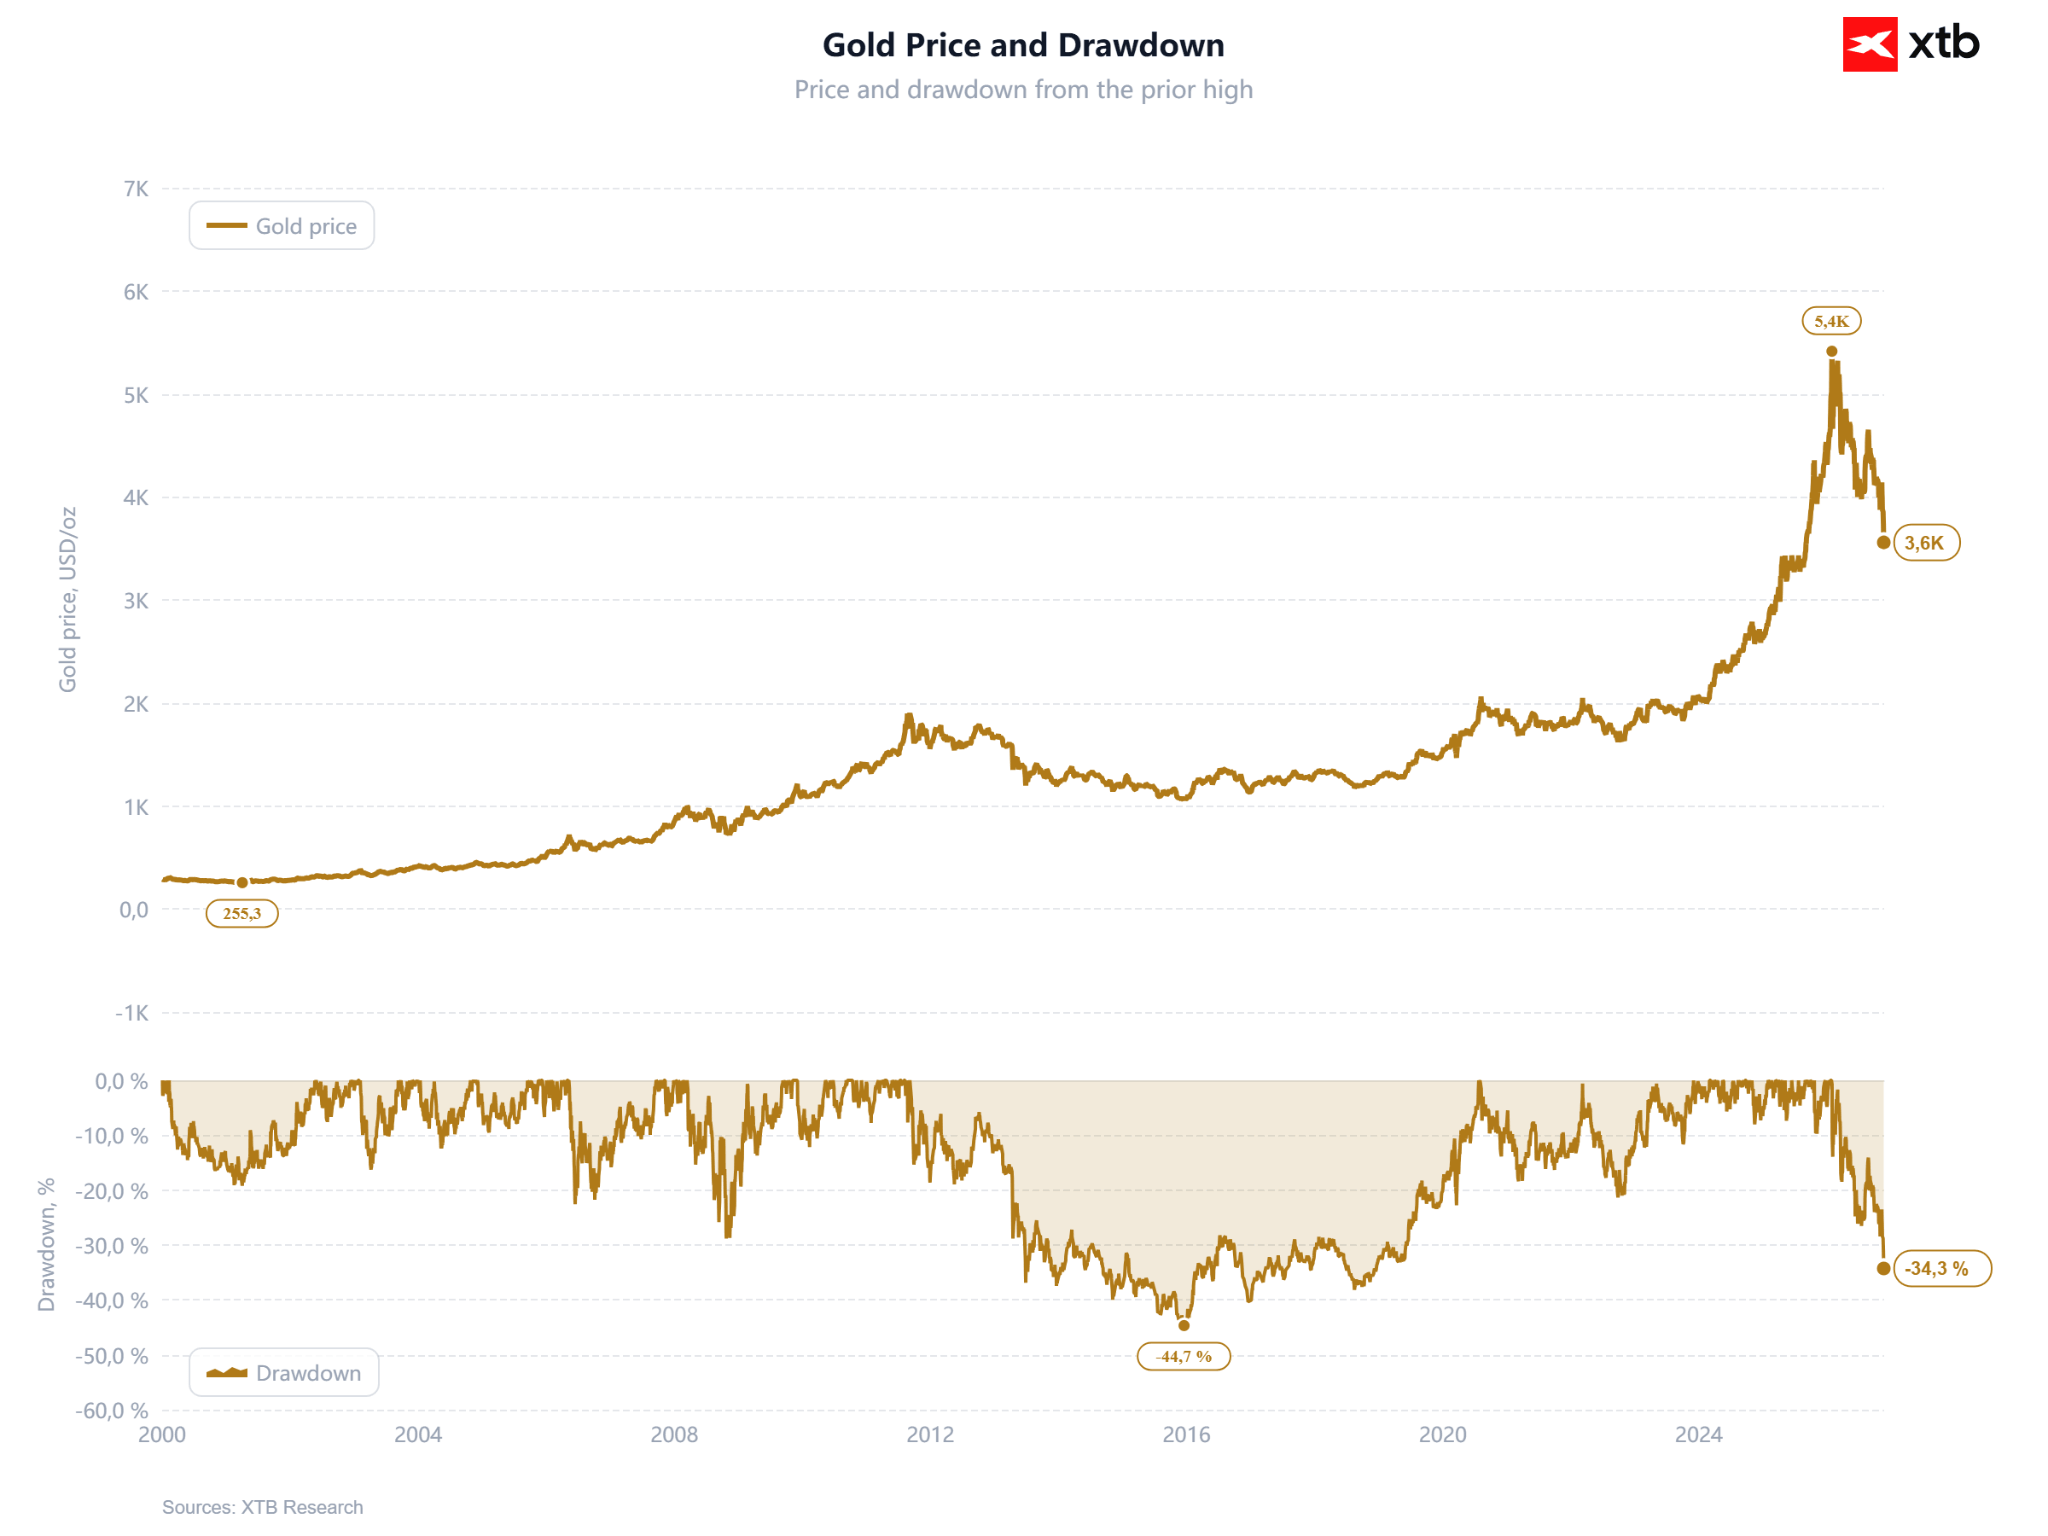
Chart zum Rückgang vom Allzeithoch – Die Verluste seit dem Rekordhoch belaufen sich bereits auf über 34 %. Das Ausmaß des Einbruchs ist beispiellos. Quelle: XTB Research
Wichtige Marktdaten zum Goldpreis im Überblick:
-
Spot-Goldpreis: 3.559 US-Dollar je Feinunze (Stand: 20. November, morgens) – ein Tagesverlust von rund 2 %. Während der asiatischen Sitzung kam es sogar zu einem Einbruch von über 3 % auf unter 3.515 US-Dollar.
-
Verlust vom Allzeithoch: Minus 34 % seit dem Rekordstand von 5.400 US-Dollar (28. Januar 2026) und minus 33 % seit Ausbruch des US-Iran-Krieges (27. Februar: 5.278 US-Dollar).
-
Silberpreis: 42,15 US-Dollar je Unze – ein Wochenminus von rund 14 % und ein Rückgang um 64 % gegenüber dem Januar-Hoch (116,60 US-Dollar).
-
Zinserwartungen (CME FedWatch): Der Markt preist eine Wahrscheinlichkeit von 97 % für eine Fed-Zinserhöhung um 25 Basispunkte im Dezember ein (sowie 3 % für einen Zinsschritt um 50 Basispunkte).
-
US-Anleiherenditen: Die Rendite 10-jähriger US-Staatsanleihen liegt bei 5,008 % (bereits 28 Handelsschlüsse über der 5-%-Marke in diesem Jahr). Die reale Rendite 10-jähriger TIPS-Anleihen beträgt 2,86 % – verglichen mit 1,89 % am Tag des Gold-Rekordhochs.
-
US-Dollar-Index (DXY): 103,8 Punkte – der höchste Stand seit 19 Monaten und die vierte Gewinnwoche in Folge.
-
Aktienmärkte: Der Nasdaq 100 liegt 15 % unter seinem Hoch vom 6. Oktober, der MSCI World 9 % unter dem August-Hoch. Asiatische Aktien steuern auf die schlechteste Woche seit 2020 zu.
Ist mangelnde Liquidität der Grund für den Goldpreis-Verfall? Teilweise.
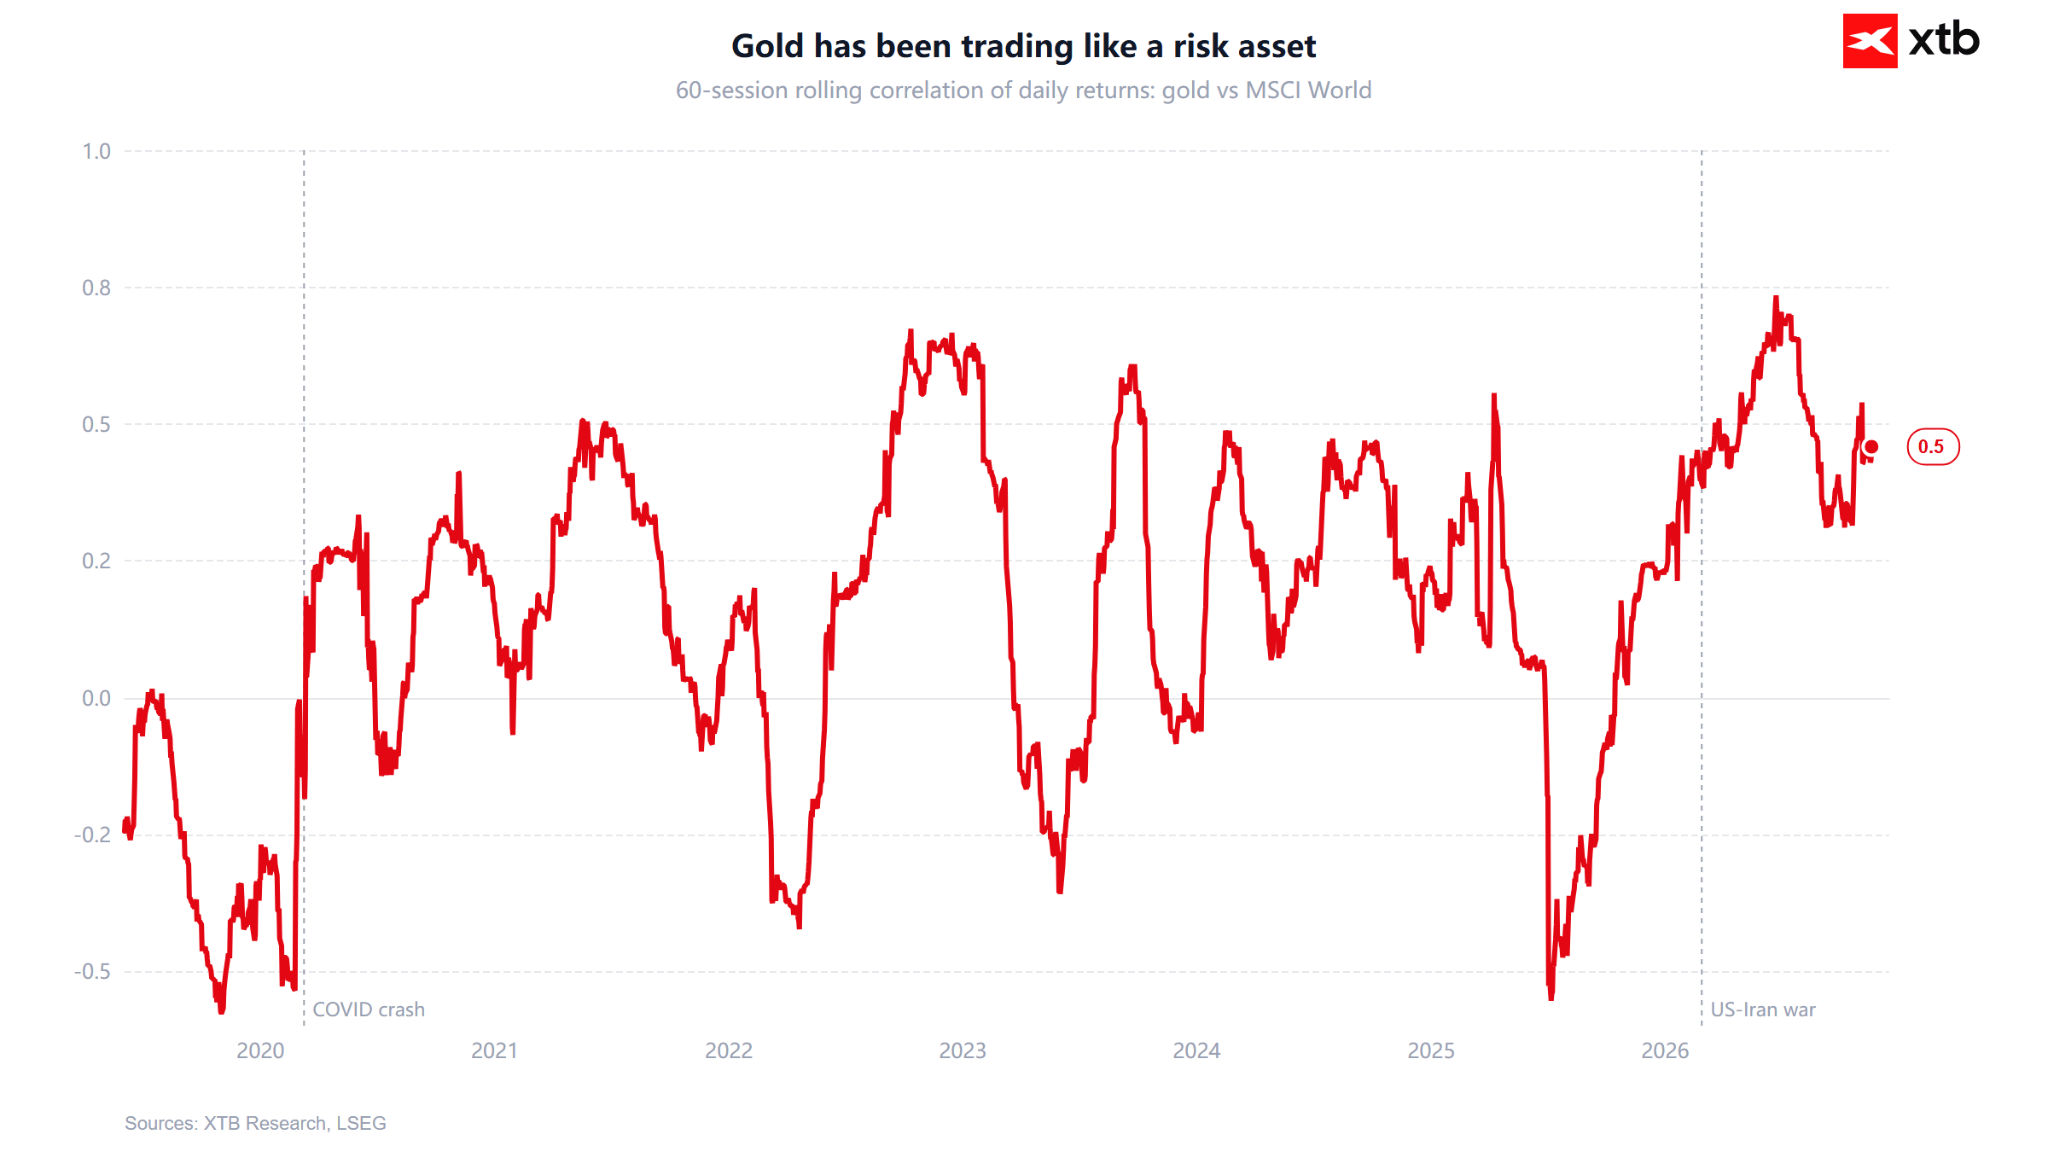
In dieser Woche fällt der Goldpreis im Gleichschritt mit den Aktienmärkten, anstatt als klassischer sicherer Hafen gegenzusteuern. Seit dem 30. September hat Gold 13 % verloren – exakt so viel wie der Nasdaq 100 –, während Silber um 29 % einbrach. Ausgelöst wurde der breite Marktausverkauf durch den Sektor für Künstliche Intelligenz (KI): Das Börsendebüt von Anthropic konnte das Vertrauen in die Branche nicht wiederherstellen, die Quartalszahlen von Nvidia stoppten die Abgaben nicht, und taiwanesische Aktien erleben ihre schlechteste Woche seit 1991.
Analysten von Goldman Sachs verweisen auf eine „schwache Liquidität, welche die Preisbewegungen verstärkt“. Es zeigt sich deutlich, dass wir es mit erzwungenen Liquidationen (Margin Calls) zu tun haben. Gold erfüllt in dieser Phase seine Funktion als liquide Kapitalreserve, um Verluste an den Aktienmärkten auszugleichen. Investoren verkaufen jene Positionen, die im Gewinn liegen und sich schnell zu Geld machen lassen. Nach einem zweijährigen Bullenmarkt war genau das beim Goldpreis der Fall.
Bemerkenswert ist, dass es sich hierbei nicht um ein einmaliges Phänomen handelt. Im gesamten Jahr 2026 verhält sich Gold wie ein Risiko-Asset (Risk-On-Anlage). Die rollierende 60-Tage-Korrelation der täglichen Renditen zwischen Gold und dem MSCI World liegt aktuell bei 0,46 und im Jahresdurchschnitt 2026 bei 0,48 – zwischen 2019 und 2024 lag dieser Wert im Schnitt bei lediglich 0,14. Gold hat sich zu einem sogenannten „Crowded Trade“ entwickelt, der von denselben Investoren gehalten wird wie Tech-Aktien. Fallen die Aktienmärkte, gerät der Goldpreis unweigerlich mit unter Druck.
Dennoch erklärt der Liquiditätsfaktor hauptsächlich das Tempo des Rückgangs, nicht dessen grundsätzliche Richtung. Der Goldpreis wertet bereits seit Februar ab – zu einer Zeit, als die Aktienmärkte noch stiegen. Die Haupttreiber für die eingetrübte Gold Prognose sind die Zinsen und der starke US-Dollar. Der Krieg mit dem Iran trieb die Energiepreise in die Höhe (Brent-Öl notierte im März und April bei rund 120 US-Dollar) und heizte die Inflation an, woraufhin die Fed von Zinssenkungen abrückte und wieder Zinserhöhungen signalisierte. Erst diese Woche bekräftigten die Fed-Vertreter Goolsbee und Paulson, dass die Zinsen weiter steigen müssen. Da Gold keine laufenden Zinsen abwirft, sind die Opportunitätskosten bei Realrenditen von fast 3 % so hoch wie seit Jahren nicht mehr.
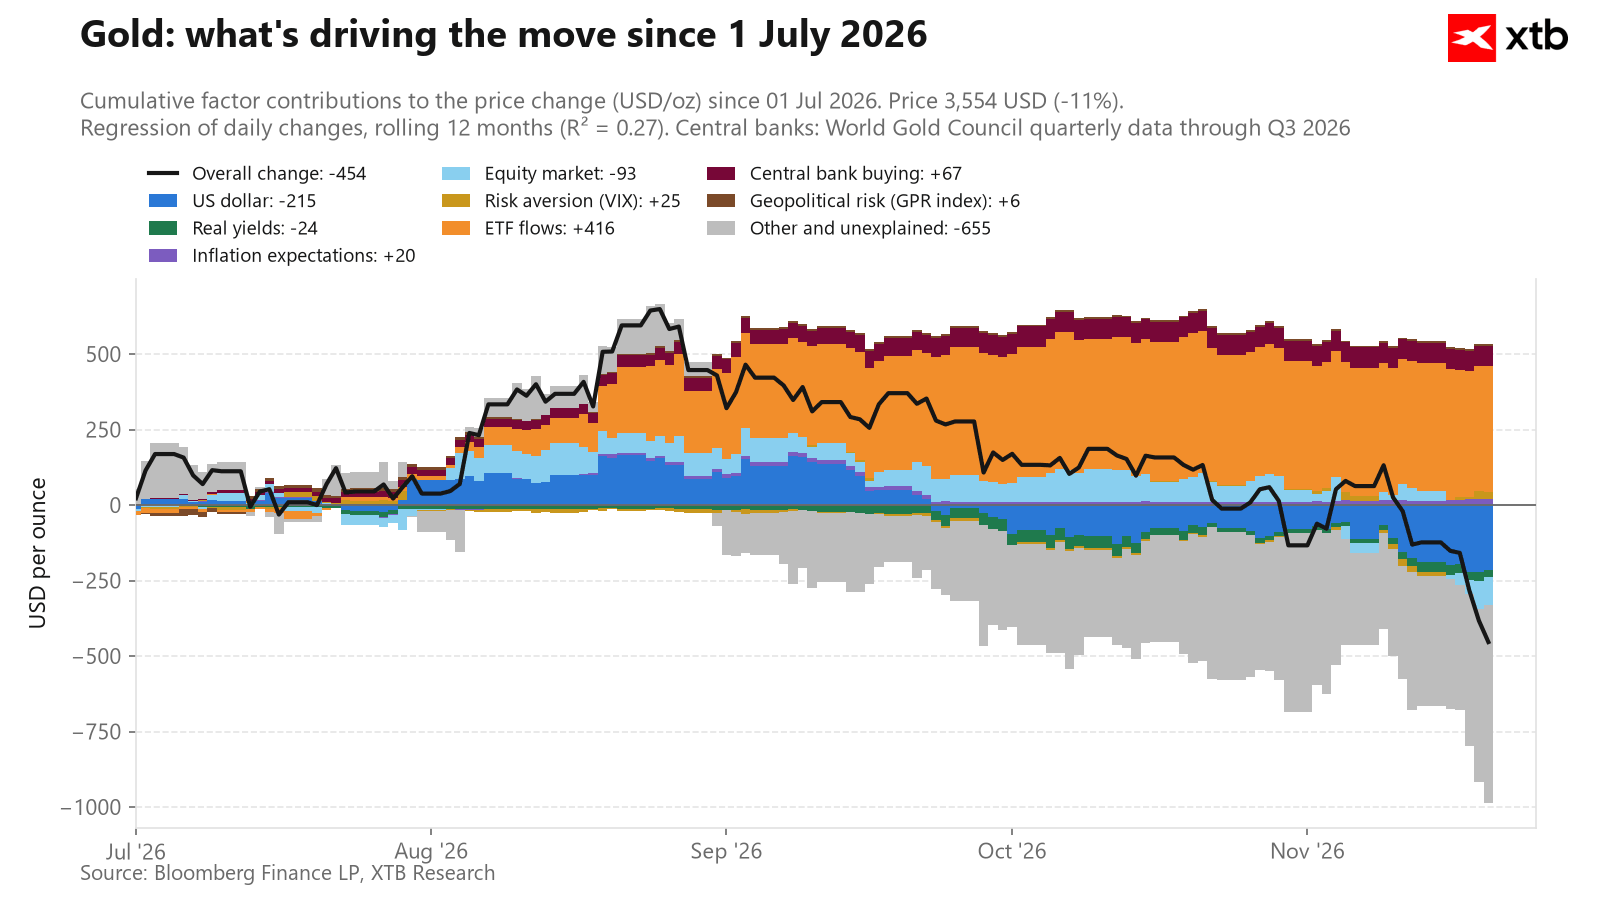
Ein Großteil der Kursausschläge zu Jahresbeginn ließ sich kaum durch einen einzelnen Fundamental-Faktor erklären, sondern war von Spekulation und geopolitischen Ängsten getrieben. Auch aktuell bleibt ein Teil des Abverkaufs schwer greifbar – was wiederum stark auf strukturelle Liquiditätsengpässe hindeutet. Quellen: Bloomberg Finance LP, XTB Research
Gold Prognose: Steht uns eine Wiederholung von 2020 bevor?
Mit Blick auf den reinen Kursverlauf ist die Ähnlichkeit verblüffend. Am 9. März 2020 erreichte der Goldpreis ein lokales Hoch bei 1.680 US-Dollar und verlor in den darauffolgenden acht Handelssitzungen 12,45 %, da Anleger im Zuge des COVID-Crashs sämtliche Assetklassen abstießen. Im Jahr 2026 verlor Gold ausgehend vom lokalen Hoch am 9. November (4.140 US-Dollar) innerhalb von acht Sitzungen 12,5 % – ein nahezu identisches Muster. Heute, in der neunten Sitzung, summiert sich das Minus bereits auf rund 14 %.
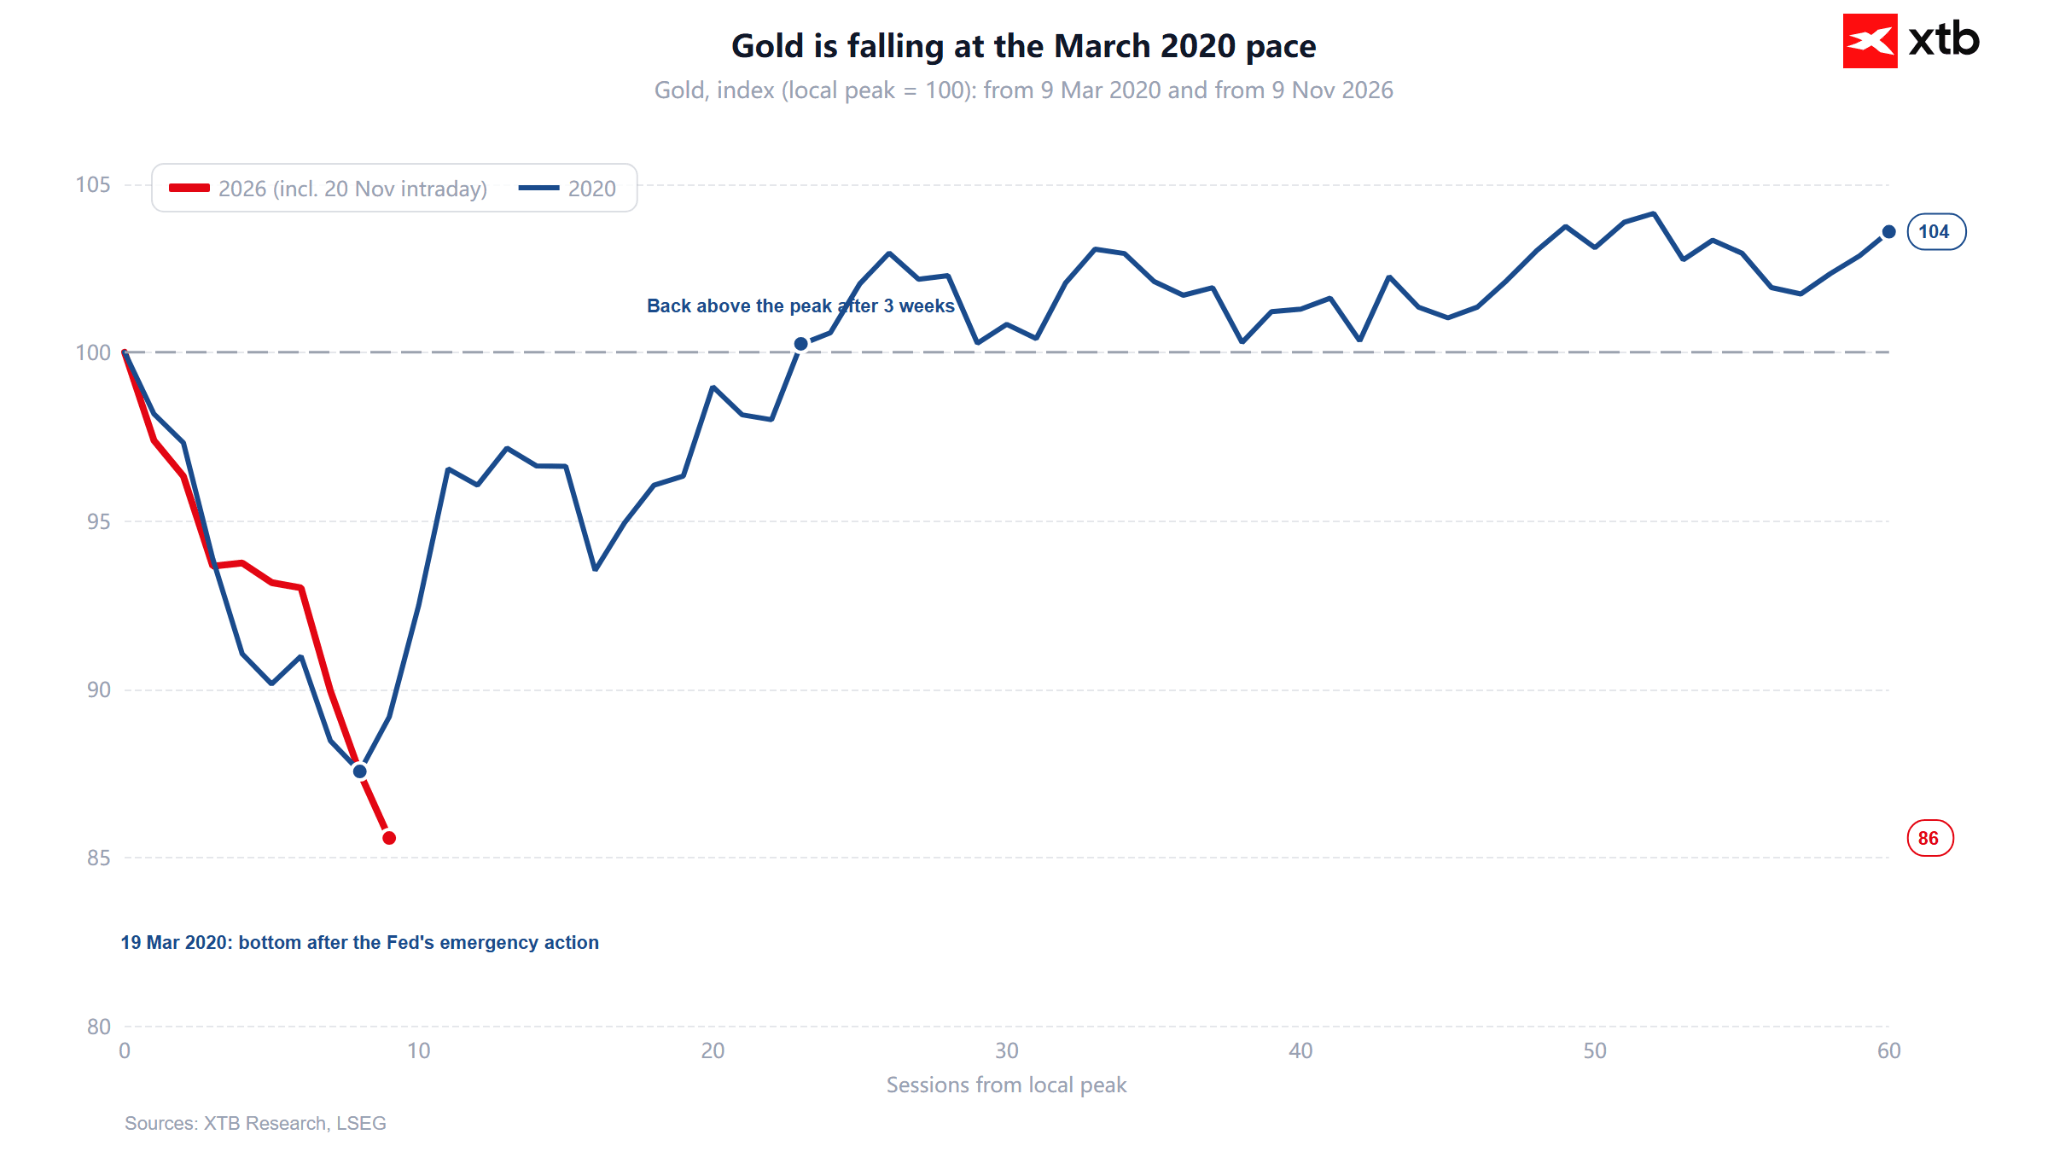
Im Jahr 2020 markierte der Markt am 19. März seinen Boden, und bereits am 9. April notierte Gold wieder über seinem Vorkrisen-Hoch. Im August desselben Jahres folgte ein neues Rekordhoch bei 2.064 US-Dollar – rund 40 % über dem März-Tief. Diese damalige Rallye basierte jedoch nicht allein auf einer Erschöpfung der Verkäufer: Die Fed senkte die Leitzinsen auf null, startete unbegrenzte Anleihekäufe (QE) sowie Dollar-Swap-Linien, und der US-Dollar wertete ab. Die 10-jährige TIPS-Realrendite fiel von +0,64 % am Tag des Tiefpunkts auf -1,09 % im August.
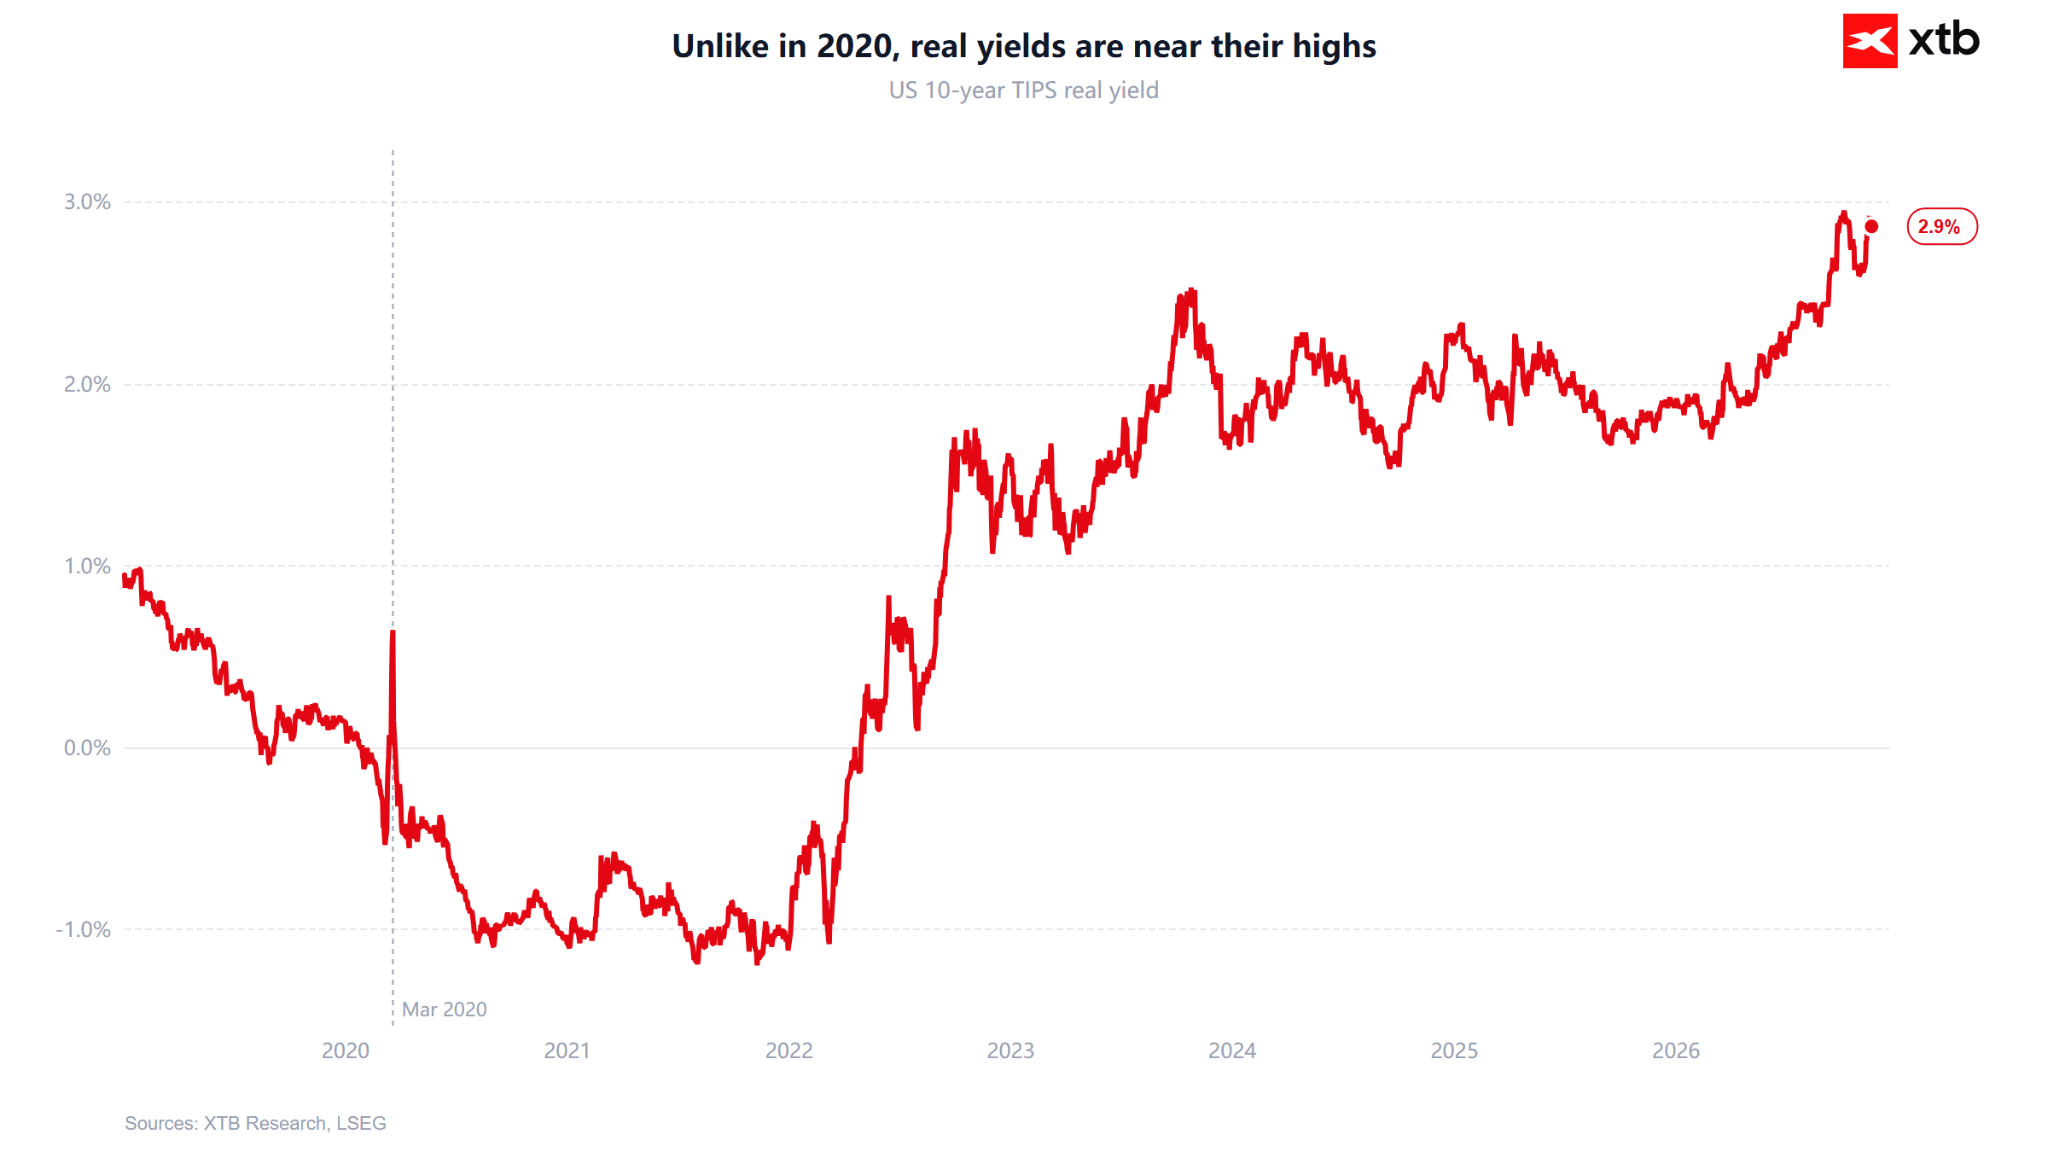
Heute liegt die Realrendite hingegen bei 2,86 % und damit nahe dem Jahreshoch (2,95 % am 5. Oktober). Anstatt dem Markt Liquidität zuzuführen, kündigt die Fed Zinserhöhungen an, und der US-Dollar notiert auf einem 19-Monats-Hoch. Auch wenn der Chartverlauf täuschend ähnlich aussieht, sind die makroökonomischen Rahmenbedingungen exakt entgegengesetzt.
Eine realistische Gold Prognose für ein „2020-Szenario“ würde eine radikale Kehrtwende (Pivot) der Fed-Geldpolitik voraussetzen. Dazu könnte es kommen, falls sich der Abverkauf bei KI-Aktien zu einer Kreditkrise ausweitet – etwa durch hohe Verschuldung im Rechenzentrumssektor. In diesem Fall müsste die Fed der Finanzstabilität Vorrang vor der Inflationsbekämpfung einräumen. Solange hohe Energiepreise die Teuerung hochhalten, ist ein solcher Schwenk jedoch deutlich schwieriger als 2020. Ohne geldpolitische Wende ist eine bloße Verlangsamung des Abwärtstrends wahrscheinlicher als eine schnelle V-förmige Erholung.
Reduziert der Trump-Xi-Putin-Gipfel die geopolitischen Risiken?
Dieses Gipfeltreffen hat nur marginale Auswirkungen auf die Finanzmärkte und ist nicht die Ursache für den aktuellen Ausverkauf beim Goldpreis. Die Erklärung von Shenzhen befasst sich mit UN-Reformen, nuklearen Risiken, diplomatischer Immunität und der Treibstoffversorgung – die Konflikte in der Ukraine oder im Iran werden darin mit keinem Wort erwähnt. Laut Breakingviews (Reuters) hinterließ der Gipfel „keinen nennenswerten Eindruck an den Märkten“. Zudem schloss Wladimir Putin nach dem Angriff auf die Krim-Brücke eine Waffenruhe für Schifffahrt und Energieinfrastruktur aus.
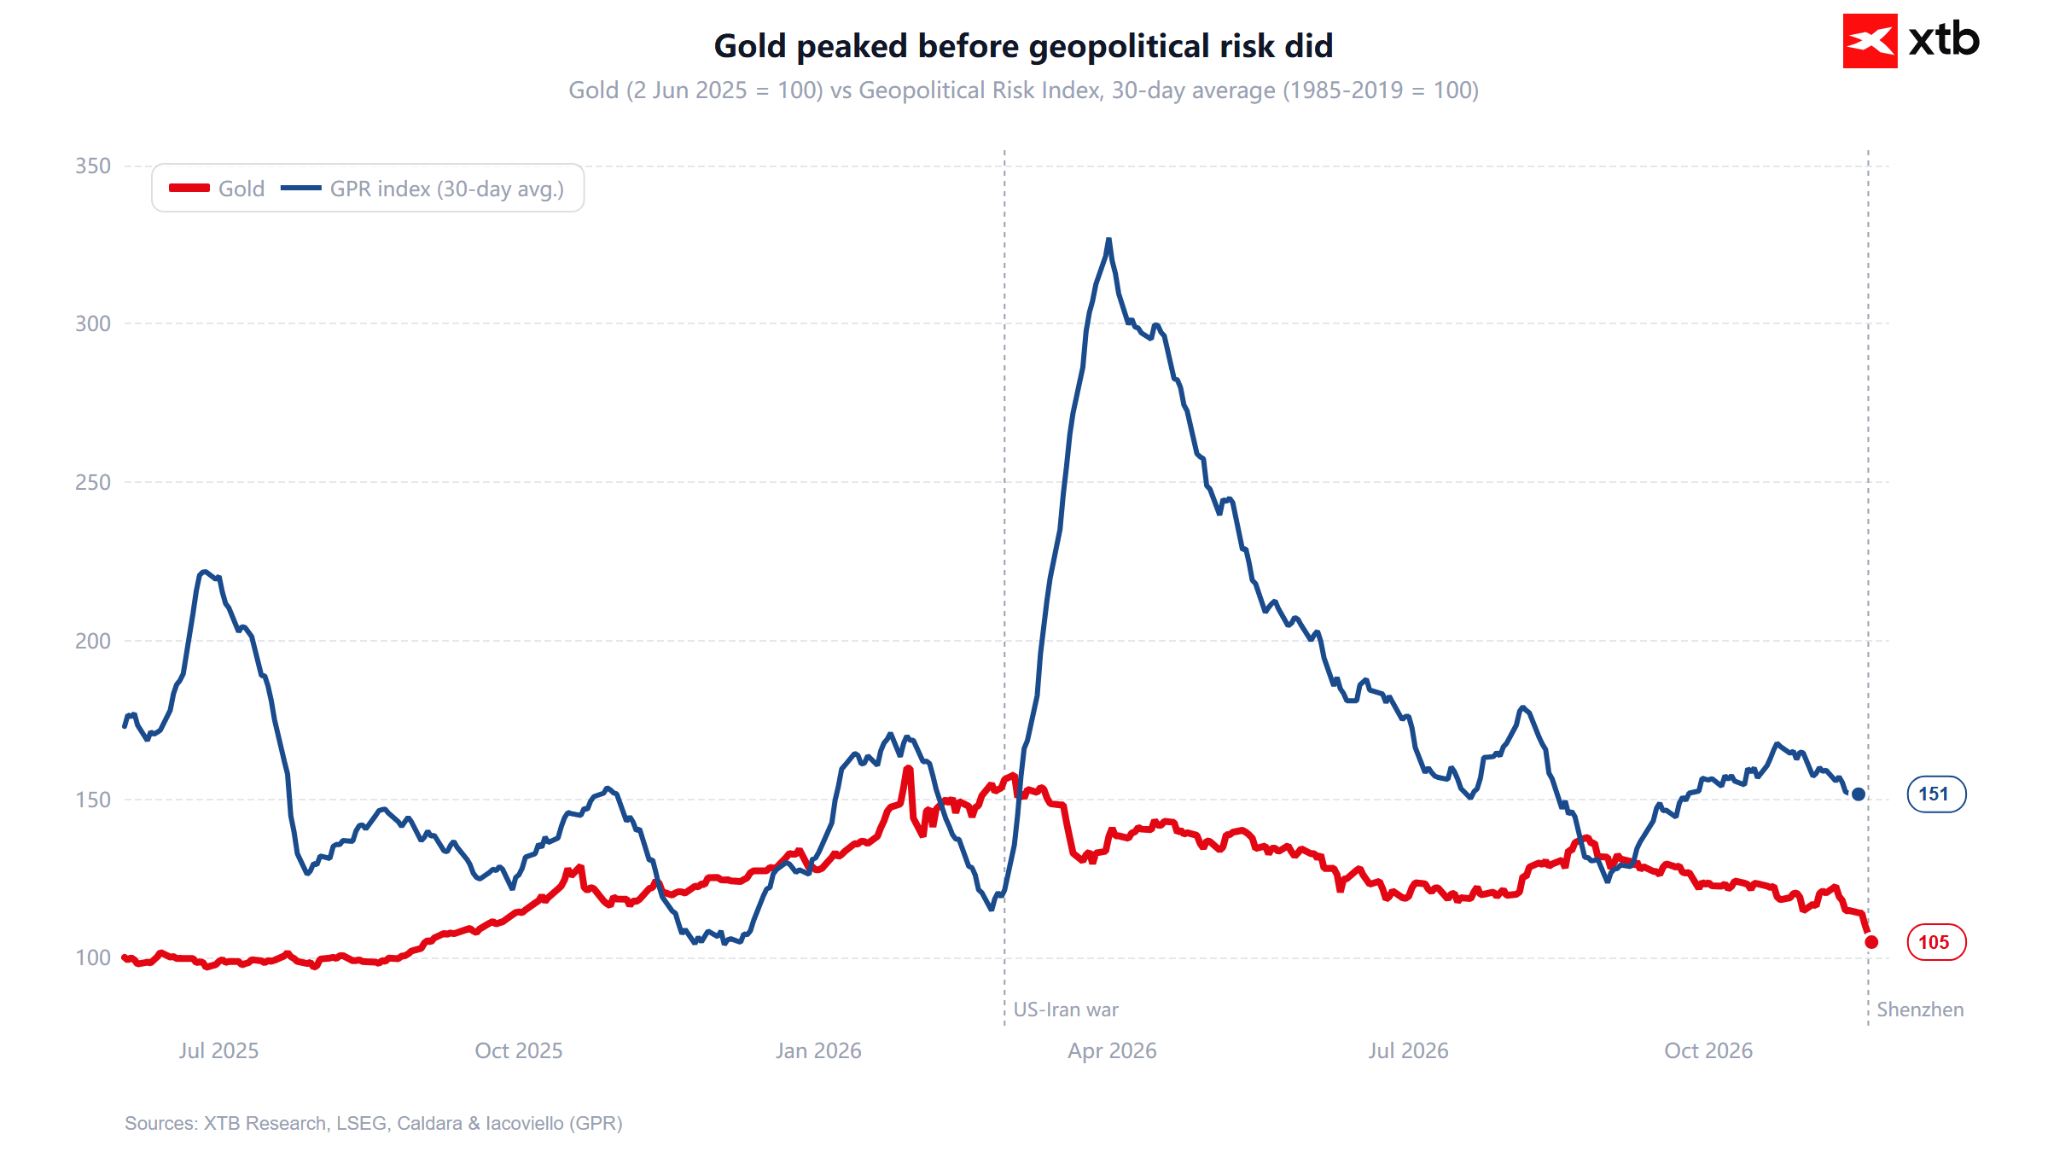
Noch wichtiger für die Einordnung: Der Goldpreis konnte in diesem Jahr insgesamt kaum von geopolitischen Krisen profitieren. Der Geopolitical Risk Index (GPR) nach Caldara & Iacoviello (30-Tage-Durchschnitt) erreichte Ende März seinen Höchststand bei 327 Punkten. Ausgerechnet in dieser Phase fiel Gold, weil der Krieg höhere Ölpreise, steigende Inflation und eine restriktivere US-Notenbank zur Folge hatte. Heute notiert der GPR-Index bei rund 151 Punkten – zwar über dem historischen Normalwert, aber weit entfernt von seinen Spitzenwerten. Paradoxerweise könnte die Gipfel-Erklärung zur Ausweitung der Treibstoffversorgung dem Goldpreis langfristig sogar helfen: Sollten dadurch die Energiepreise sinken, würde der Druck auf die Notenbanken für weitere Zinserhöhungen nachlassen.
Was könnte den Verfall beim Goldpreis jetzt stoppen?
-
Physische Nachfrage in Asien: Die Aufgelder (Premiums) in Indien sind während der Hochzeitssaison innerhalb einer Woche von 8 auf 17 US-Dollar je Unze gestiegen. In Teilen des Marktes kommt es bereits zu Engpässen bei physischem Gold und Silber. In China liegen die Aufgelder zwischen 9 und 13 US-Dollar – lokale Investoren nutzen die Korrektur gezielt als Kaufgelegenheit.
-
Technische Unterstützungszonen: Die Charttechnik deutet auf einen extrem überverkauften Markt hin. Reuters-Analysen verweisen auf eine Unterstützungszone bei 3.442 bis 3.474 US-Dollar. Das Analysehaus Global X sieht erst im Bereich von 3.300 bis 3.400 US-Dollar eine „sehr schwache Unterstützung“.
-
Spekulative Positionierung (CFTC): Der aktuelle COT-Report der US-Terminmarktaufsicht CFTC zeigt eine relativ niedrige Anzahl an spekulativen Long-Positionen. Historisch führten Niveaus um 200.000 Long-Kontrakte oft zu einer zügigen Gegenbewegung. Einschränkend muss jedoch erwähnt werden, dass die Netto-Positionierung aufgrund sehr geringer Short-Positionen noch nicht extrem niedrig ist.
-
Warnsignale auf der Angebots- und ETF-Seite: Die Schweizer Goldexporte brachen im Oktober im Monatsvergleich um 34 % auf 109,7 Tonnen ein – vor allem wegen geringerer Lieferungen nach London. Gleichzeitig haben börsengehandelte Fonds (ETFs) begonnen, Bestände in Gold, Silber und Platin abzubauen.
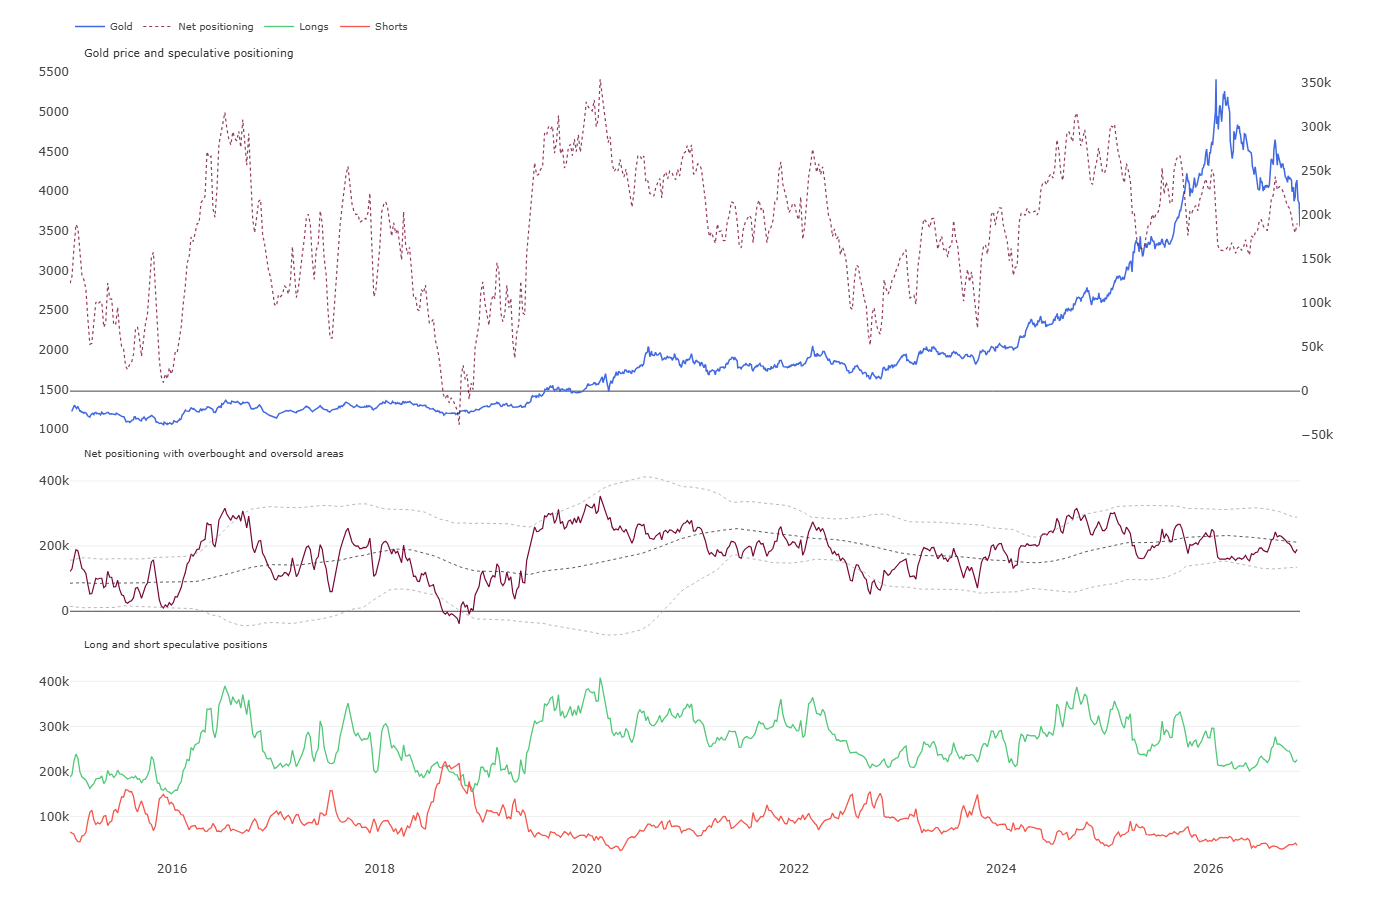
Chart zu spekulativen Positionen laut COT-Report / CFTC. Quelle: CFTC, XTB
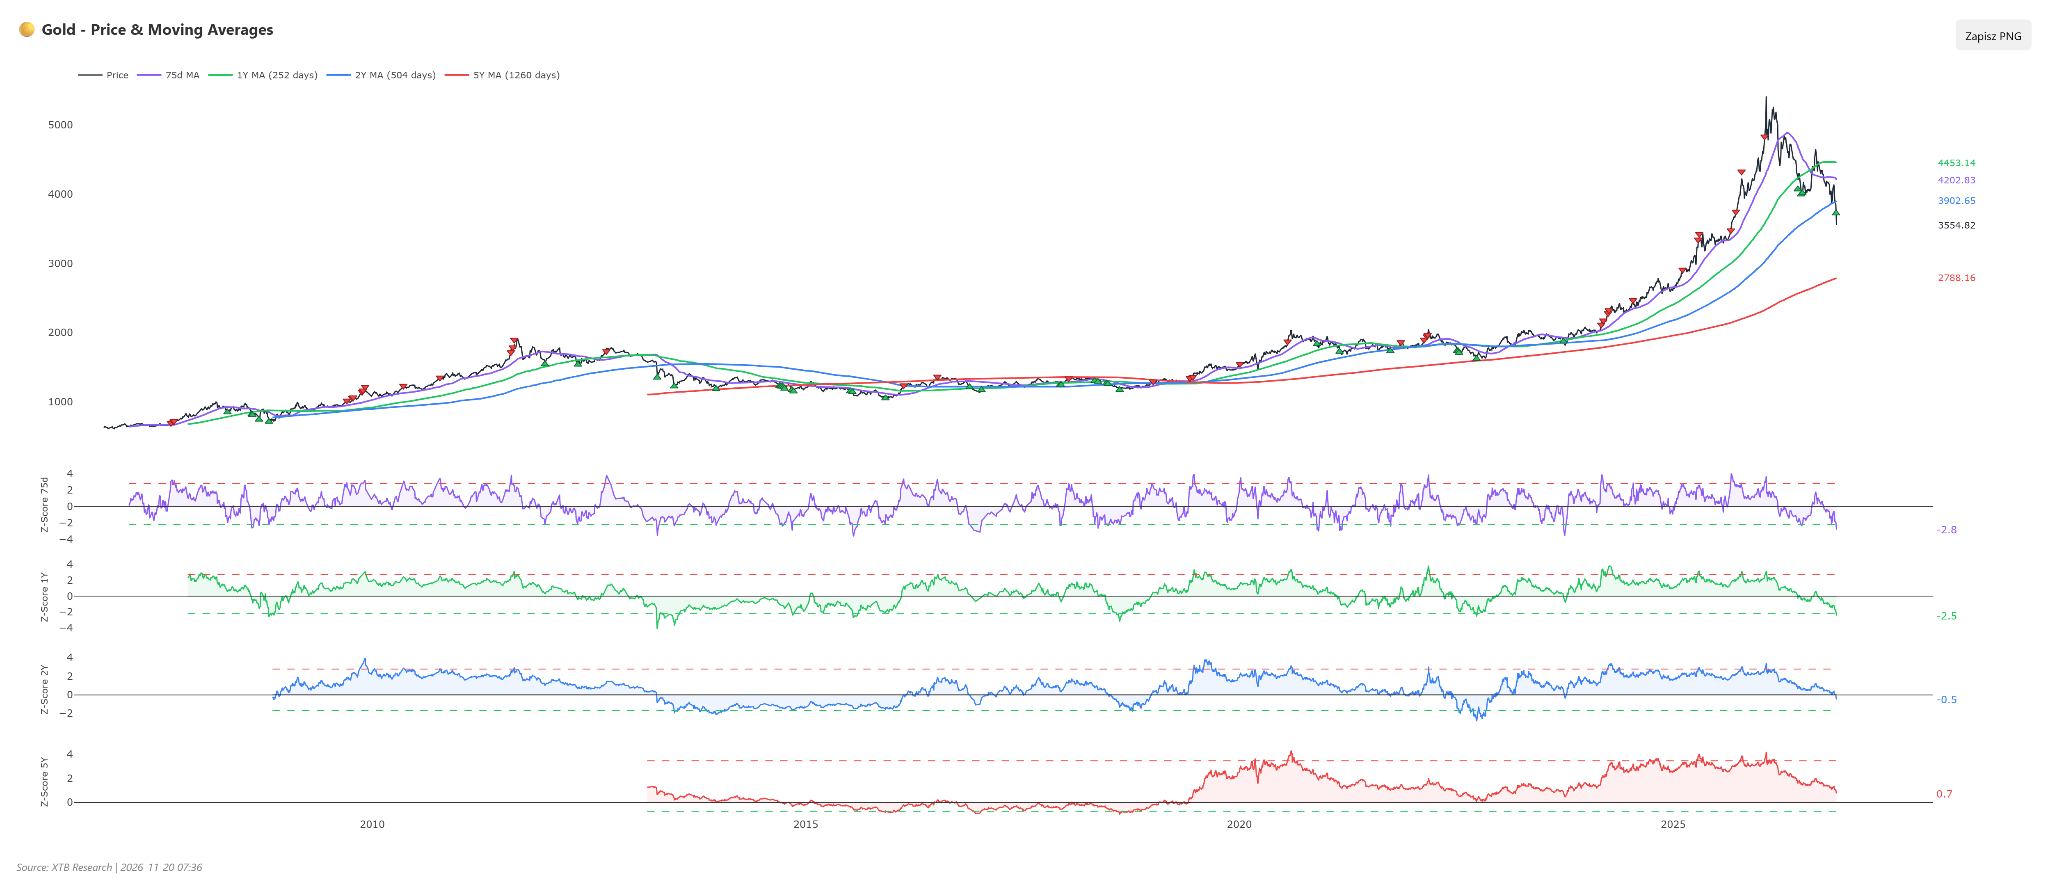
Chart zu Abweichungen vom 75-Tage- und 1-Jahres-Durchschnitt – Die Abweichungen liefern erste „schwache“ überverkaufte Signale. Ein starkes Kaufsignal entsteht erst bei einer Rückkehr über die Abweichungslinie von unten. Quelle: XTB
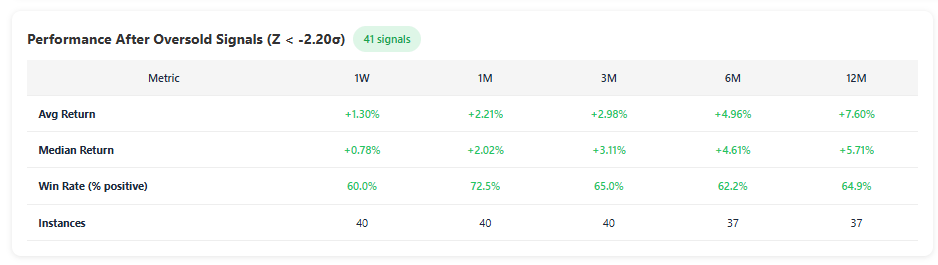
Statistische Auswertung der Goldpreis-Performance nach extremen Abweichungen vom 75-Tage-Durchschnitt – In mindestens 60 % der Fälle kam es anschließend zu einer Gegenbewegung; auf Sicht eines Monats steigt diese Wahrscheinlichkeit auf 70 %. Quelle: XTB
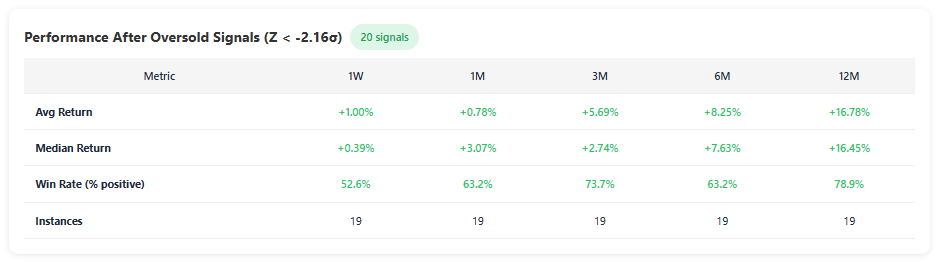
Statistische Auswertung der Goldpreis-Performance nach extremen Abweichungen vom gleitenden 1-Jahres-Durchschnitt. Quelle: XTB
Aus charttechnischer Sicht befindet sich der Goldpreis aktuell im „Niemandsland“. Die aus früheren Verlaufshochs abgeleiteten Unterstützungen liegen oberhalb von 3.400 US-Dollar. Zuletzt wurden sowohl das 50,0-%-Fibonacci-Retracement der gesamten Aufwärtswelle als auch die 61,8-%-Extension des letzten großen Abwärtsimpulses nach unten durchbrochen. Die nächsten Fibonacci-Unterstützungen liegen erst bei 3.260 US-Dollar und 3.060 US-Dollar. Positiv zu vermerken bleibt jedoch der extrem niedrige Relative-Stärke-Index (RSI), der bereits früher in diesem Jahr zuverlässige Signale für kurzfristige Gegenbewegungen lieferte. (Quelle: xStation5)
Fazit zur aktuellen Goldpreis-Entwicklung
Der aktuelle Ausverkauf beim Goldpreis spielt sich auf drei Ebenen ab. Das Fundament bilden die Zinsen und der US-Dollar: Der Krieg im Nahen Osten, der Gold eigentlich hätte stützen sollen, befeuerte die Inflation und erzwang eine restriktive Wende der Fed-Geldpolitik. Der Brandbeschleuniger ist die Marktliquidität: Der Crash bei KI-Aktien zwingt Investoren zum Verkauf profitabler Positionen, zumal Gold in diesem Jahr stark mit den Aktienmärkten korreliert. Der Gipfel von Shenzhen ist in diesem Kontext lediglich Hintergrundrauschen und nicht der Auslöser der Kursverluste.
Zwar ähnelt die reine Kursmechanik dem März 2020, doch damals sorgten Nullzinsen und negative Realrenditen der Fed für eine schnelle Erholung – heute agiert die Notenbank genau entgegengesetzt. Für eine bullische Gold Prognose im Stile von 2020 müsste der Markt die Fed erst zu einer geldpolitischen Kehrtwende zwingen. Bis dahin ist eine schrittweise Bodenbildung, gestützt durch die robuste physische Nachfrage aus Asien, deutlich wahrscheinlicher als eine rasante V-Erholung.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen mit täglicher Verfügbarkeit, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.


Börse heute & Wirtschaftskalender: US-Arbeitsmarktdaten, Notenbank-Reden und Walmart-Zahlen im Fokus


Goldpreis auf Tief seit September 2025: Falkenhafte Fed und starker US-Dollar belasten


Börse Aktuell: Gold hat in den letzten Wochen eine starke negative Korrelation mit den Renditen 10-jähriger US-Staatsanleihen gezeigt.

Börse heute: Falkenhafte Notenbanken belasten globale Aktien-, Rohstoff- und Kryptomärkte
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 79% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.