

- Längste Verkaufsserie seit 1998: Russland reduzierte seine Goldreserven den zehnten Monat in Folge um insgesamt rund 62 Tonnen seit Ende 2025 auf den tiefsten Stand seit knapp sieben Jahren.
- Haushaltsdefizit als Verkaufsmotiv: Die Transaktionen dienen primär der Deckung des föderalen Budgetdefizits (geschätzte 7,3 Billionen Rubel im Jahr 2026), angetrieben von Verteidigungsausgaben, die mittlerweile rund 38 % des russischen Staatshaushalts beanspruchen.
- Strukturelle Stütze für den Goldpreis: Trotz der russischen Verkäufe bleibt der Netto-Saldo weltweiter Zentralbanken deutlich positiv (monatliche Nettokäufe von 39 bis 79 Tonnen, angeführt von Polen und China), was den Goldpreis fundamental stützen dürfte.
Die russische Zentralbank setzt ihren beispiellosen Kurs am Edelmetallmarkt fort: Im September veräußerte die Bank of Russia weitere 6,2 Tonnen Gold (rund 200.000 Unzen). Damit sanken die offiziellen russischen Goldbestände auf 2.264 bis 2.282 Tonnen – den niedrigsten Stand seit Ende 2019. Es handelt sich um den zehnten Verkaufsmonat in Folge, in dessen Verlauf Moskau seit Dezember 2025 insgesamt rund 62 Tonnen Gold abgestoßen hat. Eine derart langanhaltende Verkaufswelle gab es zuletzt während der russischen Finanzkrise im Jahr 1998. Für Anleger und Marktbeobachter stellt sich vor diesem Hintergrund die zentrale Frage, inwieweit diese massiven Veräußerungen den globalen Goldpreis belasten könnten oder ob die anhaltende Nachfrage anderer Notenbanken dem Markt ausreichend Stabilität verleiht.
💡 3 Key Takeaways
- Längste Verkaufsserie seit 1998: Russland reduzierte seine Goldreserven den zehnten Monat in Folge um insgesamt rund 62 Tonnen seit Ende 2025 auf den tiefsten Stand seit knapp sieben Jahren.
- Haushaltsdefizit als Verkaufsmotiv: Die Transaktionen dienen primär der Deckung des föderalen Budgetdefizits (geschätzte 7,3 Billionen Rubel im Jahr 2026), angetrieben von Verteidigungsausgaben, die mittlerweile rund 38 % des russischen Staatshaushalts beanspruchen.
- Strukturelle Stütze für den Goldpreis: Trotz der russischen Verkäufe bleibt der Netto-Saldo weltweiter Zentralbanken deutlich positiv (monatliche Nettokäufe von 39 bis 79 Tonnen, angeführt von Polen und China), was den Goldpreis fundamental stützen dürfte.
📉 Rekordverkäufe der Bank of Russia: Defizitdeckung statt Währungskrise
Die Verkäufe der russischen Notenbank sind laut Zentralbankchefin Elwira Nabiullina nicht auf Panik oder eine akute Währungskrise zurückzuführen, sondern stellen eine geplante Haushaltsfinanzierung dar.
Die wesentlichen Treiber im Überblick:
-
Explodierende Rüstungsausgaben: Verteidigungs- und Sicherheitsausgaben verschlingen im Jahr 2026 voraussichtlich 38 % des gesamten russischen Bundeshaushalts – eine Vervierfachung gegenüber dem Niveau von 2021.
-
Wachsende Budgetlücke: Das russische Haushaltsdefizit steuert auf rund 7,3 Billionen Rubel zu und fällt damit doppelt so hoch aus wie ursprünglich kalkuliert.
-
Abschmelzen des Wohlfahrtsfonds (NWF): Seit dem Einfrieren westlicher Devisenreserven im Jahr 2022 bildet physisches Gold die liquideste Reserve des Nationalen Wohlfahrtsfonds. Dessen Goldbestände sanken von 555 Tonnen im Mai 2022 auf nur noch rund 160 Tonnen zum Jahresende 2025.
⚖️ Staatsfinanzierung vs. Notenpresse: Der Mechanismus hinter den Verkäufen
Aus ordnungspolitischer Sicht unterscheidet sich das russische Vorgehen von einer herkömmlichen Gewinnausschüttung westlicher Notenbanken ebenso wie von klassischer monetärer Staatsfinanzierung:
-
Treuhand-Funktion: Das veräußerte Gold gehört formell dem Nationalen Wohlfahrtsfonds (NWF) und nicht der Zentralbank. Die Notenbank tritt lediglich als technischer Vermittler auf und führt die Verkaufserlöse direkt dem Finanzministerium zur Defizitdeckung zu.
-
Keine unmittelbare Geldschöpfung: Formell handelt es sich um die Verflüssigung zuvor angesammelter Vermögenswerte. Wird das Edelmetall auf dem Inlandsmarkt gegen Rubel veräußert, nähert sich der ökonomische Effekt allerdings einer Ausweitung der Geldmenge an. Erfolgt der Verkauf im Ausland gegen Devisen, liegt ein reiner Vermögenstausch vor.
Inlandsnachfrage und China-Exporte: Wohin fließt das russische Gold?
Die Bank of Russia bedient über ihre Verkäufe im Wesentlichen zwei Abnehmergruppen:
-
Russischer Inlandsmarkt: Ein beträchtlicher Teil des Goldes wird von russischen Privatanlegern absorbiert. Angesichts von Kapitalverkehrskontrollen und einer Inflationsrate von über 6 % nutzen viele Bürger Gold zur Vermögenssicherung (2024 erwarben Privatpersonen 75,6 Tonnen bzw. rund ein Viertel der heimischen Jahresproduktion).
-
Exportmarkt China: Zunehmende Lieferungen fließen nach China, wo eine beständig hohe Nachfrage im Schmuck- und Barrensektor herrscht.
Trotz der Verkäufe rangiert Russland mit einem Anteil von rund 41 % an den Gesamtreserven weiterhin als sechstgrößter Goldbesitzer der Welt. Mit einer heimischen Jahresproduktion von über 300 Tonnen (Platz 2 weltweit hinter China) verfügte das Land zudem über das Potenzial, Bestände bei einer Erholung der Staatsfinanzen zügig über inländische Minen aufzustocken.
🏛️ Globale Notenbanken als Gegengewicht: Warum der Goldpreis stabil bleibt
Für den internationalen Goldpreis stellen die russischen Abgaben von durchschnittlich 6,2 Tonnen pro Monat keine ernste Belastungsprobe dar. Das Verkaufsvolumen wird durch die Zukäufe anderer Notenbanken bei Weitem überkompensiert:
-
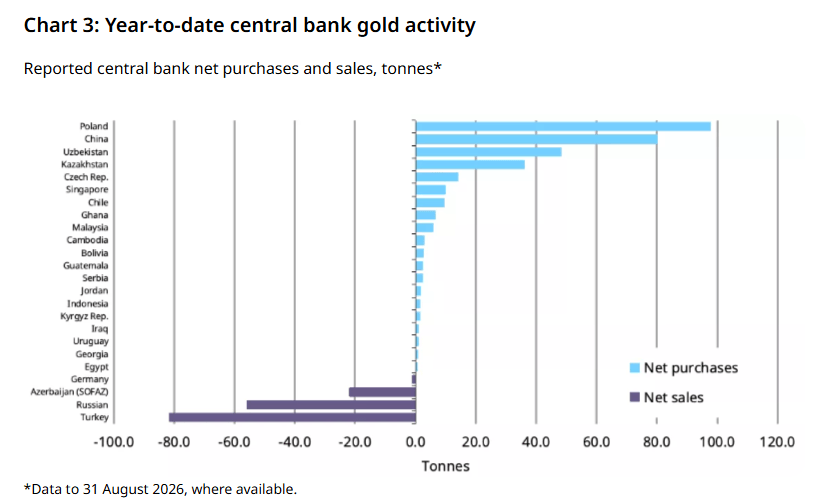
Globale Nettokäufe: Daten des World Gold Council (WGC) für August 2026 belegen weltweite Notenbank-Nettozukäufe von 39 Tonnen, während Schätzungen von Goldman Sachs für September ein Volumen von bis zu 79 Tonnen nahelegen.
-
Führende Käufer: An der Spitze steht die polnische Zentralbank mit Nettozukäufen von 98 Tonnen im bisherigen Jahresverlauf (Zielbestand: 700 Tonnen). Auch die People’s Bank of China kaufte 22 Monate in Serie zu (Reserven bei 2.387 Tonnen). Weitere kontinuierliche Käufer sind Usbekistan, Kasachstan und Tschechien.
-
Verkäuferseite: Nennenswerte Verkäufe verzeichneten 2026 neben Russland (-56 Tonnen YoY) vor allem die Türkei (-82 Tonnen YoY).
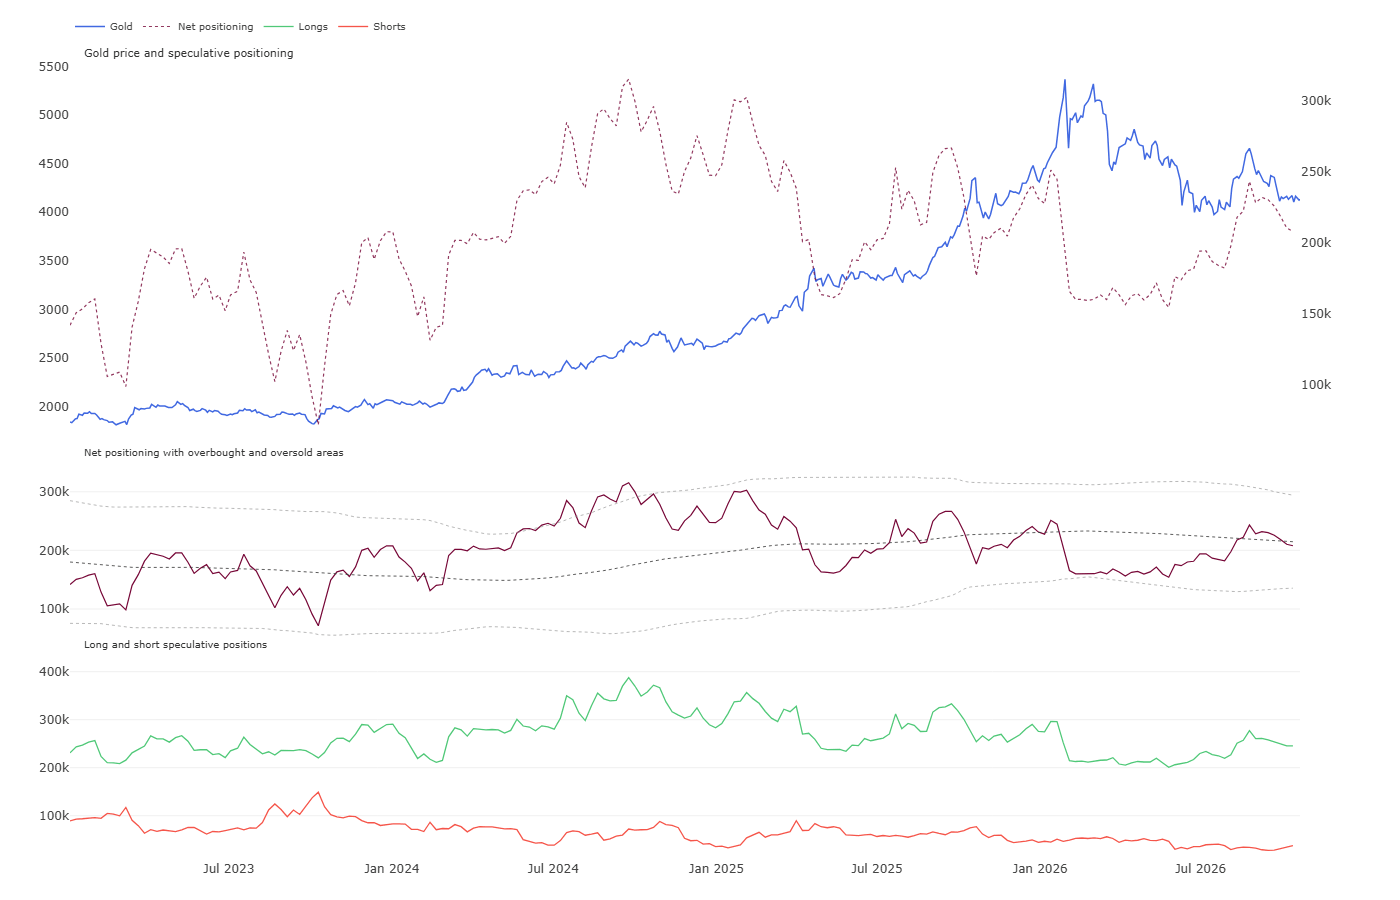
Da Zentralbankkäufe im Vergleich zu spekulativen Kapitalflüssen wenig preissensibel sind, bilden sie ein solides Auffangnetz gegen kurzfristige Marktkorrekturen am Terminmarkt und stützen den Goldpreis strukturell ab.
🏁 Fazit: Russlands Verkäufe belasten den Goldpreis kaum
Die fortgesetzte Reduzierung der russischen Goldreserven spiegelt in erster Linie die enormen fiskalischen Belastungen des Staatshaushalts wider und ist kein Anzeichen für eine globale Trendwende am Edelmetallmarkt. Da institutionelle Währungshüter weltweit – insbesondere in Schwellenländern und Osteuropa – weiterhin in hohem Tempo Gold zur Diversifikation ihrer Devisenreserven akkumulieren, dürften die monatlichen russischen Tranchen vom Weltmarkt problemlos absorbiert werden. Für den übergeordneten Goldpreis bliebe diese anhaltende Notenbanknachfrage ein verlässlicher Stützpfeiler, der etwaige spekulative Konsolidierungen am Terminmarkt mittelfristig abfedern könnte.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zum Goldpreis
Warum belasten die russischen Goldverkäufe den Goldpreis nicht stärker?
Mit rund 6,2 Tonnen monatlich machen die Verkäufe nur einen Bruchteil der globalen Nachfrage aus. Allein die weltweiten Notenbanken erwerben monatlich zwischen 39 und knapp 80 Tonnen Gold, wodurch das zusätzliche russische Angebot vollständig absorbiert wird und der Goldpreis stabil bliebe.
Aus welchen Gründen verkauft die russische Zentralbank Gold?
Die Verkäufe dienen der Deckung des russischen Haushaltsdefizits im Jahr 2026, das primär durch massiv gestiegene Ausgaben für Verteidigung und Sicherheit (38 % des Gesamtbudgets) verursacht wird. Über den Nationalen Wohlfahrtsfonds werden liquide Mittel für das Finanzministerium generiert.
Welche Faktoren stützen den Goldpreis übergeordnet?
Maßgeblicher Preistreiber bleibt die strukturelle Akkumulation von Goldreserven durch Notenbanken wie jene in Polen oder China. Zudem stützen geopolitische Unsicherheiten, zinslose Absicherung gegen Währungsrisiken und die anhaltende physische Nachfrage in Asien den Goldpreis nachhaltig.


Börse heute: Spektakuläre Trendwende an der Wall Street – US-Märkte drehen ins Plus


📈BÖRSE AKTUELL: Der Aufschwung im KI-Sektor stößt auf nach wie vor teures Öl (20.10.2026)


CHART des Tages: Wie geht es mit den Technologiewerten nach dem stärksten Kursrückgang seit April 2025 weiter? (19.10.2026)

BÖRSE AKTUELL: Nasdaq erholt sich vor den Mag7-Ergebnissen, Anleihen gewinnen wieder an Beliebtheit, Ölpreis fällt vom Höchststand (19.10.2026)
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.