

- Kursabsturz trotz Quartalsschlag: Die Intel Aktie verliert nachbörslich rund 20 %; ein starkes drittes Quartal (16,51 Mrd. USD Erlös, EPS 0,52 USD) wird vom schwachen Ausblick für das vierte Quartal komplett überschattet.
- Q4-Prognose verfehlt Erwartungen: Intel kalkuliert für das Schlussquartal mit Erlösen von 15 bis 16 Milliarden USD (Konsens: ~17 Mrd. USD), einem bereinigten EPS von nur 0,25 USD (Konsens: 0,43 USD) und einem Margenverfall auf 38 %.
- Strukturelle Engpässe und PC-Flaute: Während das Rechenzentrumsgeschäft (DCAI) um 78 % wächst, begrenzen knappe Xeon-Kapazitäten das Potenzial; im PC-Segment (CCPG) sanken die Erlöse um 5 %, belastet durch teurere Speicherchips und Fabrikstörungen in Israel.
Bei den aktuellen Aktien-News erlebt die Halbleiterbranche ein böses Erwachen. Obwohl der US-Konzern im dritten Quartal die Konsensschätzungen der Wall Street deutlich übertraf, brach die Intel Aktie (INTC.US) im nachbörslichen Handel um rund 20 % ein. Ein Umsatzplus von 21 % auf 16,51 Milliarden US-Dollar und ein bereinigter Gewinn je Aktie von 0,52 USD reichten den Anlegern nicht aus, um das Vertrauen in die langfristige Trendwende zu sichern. Grund für den Ausverkauf ist ein dramatischer Ausblick auf das vierte Quartal: Enttäuschende Umsatzziele, ein drastischer Rückgang der bereinigten Bruttomarge auf rund 38 % sowie anhaltende Fertigungsengpässe bei Serverprozessoren und Fabrikstörungen in Israel dämpfen die Hoffnungen auf eine schnelle Erholung spürbar.
► Intel ISIN: US4581401001 | WKN: 855681 | Ticker: INTC.US
💡 Die 3 wichtigsten Key Takeaways
-
Kursabsturz trotz Quartalsschlag: Die Intel Aktie verliert nachbörslich rund 20 %; ein starkes drittes Quartal (16,51 Mrd. USD Erlös, EPS 0,52 USD) wird vom schwachen Ausblick für das vierte Quartal komplett überschattet.
-
Q4-Prognose verfehlt Erwartungen: Intel kalkuliert für das Schlussquartal mit Erlösen von 15 bis 16 Milliarden USD (Konsens: ~17 Mrd. USD), einem bereinigten EPS von nur 0,25 USD (Konsens: 0,43 USD) und einem Margenverfall auf 38 %.
-
Strukturelle Engpässe und PC-Flaute: Während das Rechenzentrumsgeschäft (DCAI) um 78 % wächst, begrenzen knappe Xeon-Kapazitäten das Potenzial; im PC-Segment (CCPG) sanken die Erlöse um 5 %, belastet durch teurere Speicherchips und Fabrikstörungen in Israel.
📊 Finanzdaten und Kennzahlen von Intel für Q3 2026 im Überblick 📉
Die wichtigsten Quartalszahlen und Segmente im detaillierten Fakten-Check:
| Kennzahl / Segment | Q3 2026 (Ist-Wert) | Vorjahr / Konsens | Entwicklung & Strategische Einordnung |
| Konzernumsatz | 16,51 Mrd. USD | 13,70 Mrd. USD / ~16,40 Mrd. USD | Erlöse steigen um 21 % YoY und schlagen die Wall-Street-Schätzungen. |
| Bereinigtes EPS (Non-GAAP) | 0,52 USD | 0,23 USD / ~0,40 USD | Solider Gewinnsprung, übertrifft Erwartungen um 12 Cent. |
| Nettoergebnis (GAAP) | 3,30 Mrd. USD | 4,02 Mrd. USD | Reingewinn sinkt um 18 % YoY infolge hoher Investitionskosten. |
| GAAP Bruttomarge | 43,00 % | 38,20 % (Vorjahr) | Anstieg um knapp 500 Basispunkte im Berichtszeitraum. |
| Operative Marge | 19,60 % | 11,20 % (Vorjahr) | Deutliche Verbesserung der operativen Profitabilität in Q3. |
| Operativer Cashflow | 5,10 Mrd. USD | Solider Barmittelzufluss | Wichtiger Puffer zur Finanzierung laufender Fabrikausbauten. |
| Data Center & AI (DCAI) | 7,30 Mrd. USD | +78 % YoY | Starkes Nachfragewachstum; Auslieferung hinkt Bestellungen hinterher. |
| Client Computing (PC / CCPG) | 8,10 Mrd. USD | -5 % YoY | Größtes Segment schwächelt wegen hoher Speicherpreise bis Mitte 2027. |
| Intel Foundry (Auftragsbau) | 6,70 Mrd. USD | +58 % YoY | Hohes Umsatzwachstum, doch Rentabilität und Auslastung bleiben unklar. |
| Q4-Umsatzprognose | 15,00 bis 16,00 Mrd. USD | ~ 17,00 Mrd. USD (Konsens) | Enttäuschender Ausblick schürt Zweifel am Turnaround-Tempo. |
| Q4-EPS-Prognose (Non-GAAP) | 0,25 USD | ~ 0,43 USD (Konsens) | Gewinnausblick liegt fast 42 % unter den Markterwartungen. |
| Q4-Bruttomarge (bereinigt) | ~ 38,00 % | 44,10 % (Q3 bereinigt) | Erheblicher Margendruck signalisiert fortbestehende Effizienzprobleme. |
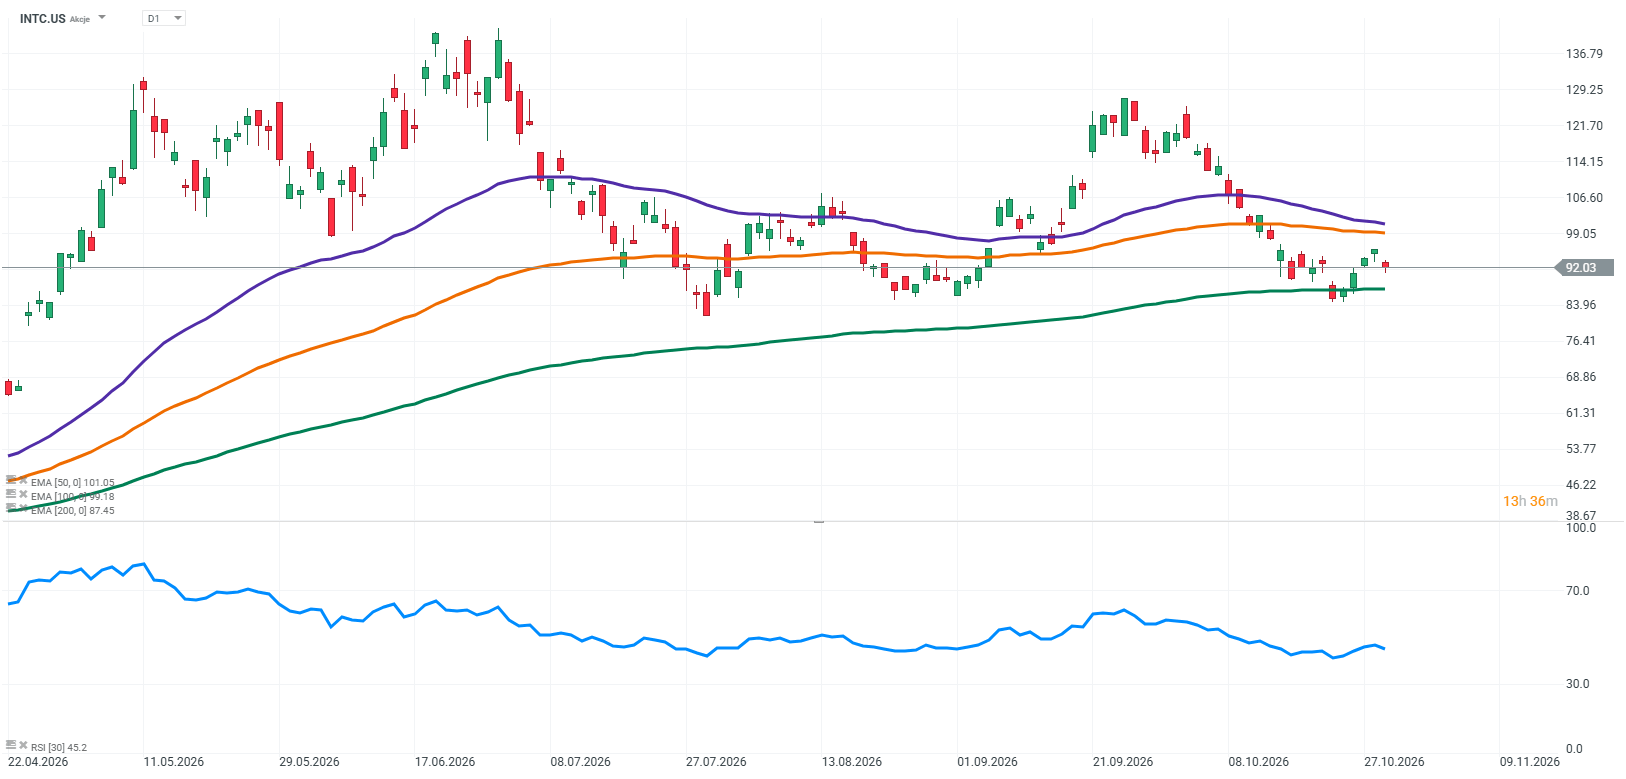
Quelle: XTB Investment Plattform, aufgenommen am 30.10.2026 Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
🛑 Der Prognose-Schock für Q4: Warum die Börse die Reißleine zieht ⚡
Trotz überzeugender Quartalszahlen straften die Marktteilnehmer das Papier rigoros ab:
-
Massive Lücke bei Erlös und Gewinn: Für das vierte Quartal stellte das Management lediglich 15 bis 16 Milliarden Dollar Umsatz in Aussicht, während Analysten fest mit rund 17 Milliarden Dollar kalkuliert hatten. Noch heftiger fiel die Korrektur beim bereinigten Gewinn je Aktie aus: Statt der erhofften 0,43 Dollar erwartet Intel lediglich 0,25 Dollar.
-
Margenabsturz auf 38 Prozent: Nach einer bereinigten Bruttomarge von 44,1 % in Q3 soll die Rentabilität im vierten Quartal auf rund 38 % absacken. Dies beweist, dass die strukturellen operativen Probleme keineswegs überwunden sind. Intel ringt weiterhin mit jener Kostenbasis, die notwendig wäre, um mit führenden Halbleitergrößen auf Augenhöhe zu konkurrieren.
-
Ein Quartal macht noch keinen Sommer: Anleger kamen zu dem Schluss, dass ein einzelner starker Dreimonatsabschnitt nicht ausreicht, um nachhaltiges Vertrauen in den teuren Umbau des Konzerns zu rechtfertigen.
🔬 Segmente im Härtetest: Rechenzentren boomen, PC-Sparte bremst 🖥️
Die Aufschlüsselung der Sparten offenbart ein zweigeteiltes Bild:
-
Data Center and AI (+78 %): Das Server- und KI-Segment steigerte seine Erlöse im Jahresvergleich um 78 % auf 7,3 Milliarden Dollar. Doch der Erfolg wird durch ein gravierendes Problem gedämpft: Trotz massiver Nachfrage im KI-Infrastrukturboom kann Intel die Kunden nicht mit ausreichend Xeon-Serverprozessoren beliefern. Es mangelt an Fertigungskapazitäten, um die prall gefüllten Auftragsbücher rechtzeitig abzuarbeiten. In einer Branche, in der Skalierbarkeit über Marktanteile entscheidet, bleibt dies ein empfindlicher Schwachpunkt.
-
Client Computing Group (-5 %): Das traditionelle Kerngeschäft mit Prozessoren für Personal Computer verzeichnete einen Umsatzrückgang um 5 % auf 8,1 Milliarden Dollar. Hohe Preise für Arbeitsspeicher und Engpässe bei Vorprodukten belasten den Absatz. Das Management rechnet vor der zweiten Jahreshälfte 2027 mit keiner spürbaren Erholung. Damit fällt die PC-Sparte als verlässlicher Cashflow-Lieferant für die Finanzierung des Konzernumbaus vorerst aus.
🏭 Fertigungsengpässe und Foundry-Sparte: Rechnen sich die Milliardeninvestitionen? 🏗️
Die langfristige Strategie steht vor gewaltigen operativen Hürden:
-
Produktionsausfall in Israel: Betriebsstörungen im Werk Kiryat Gat kosten Intel über die nächsten zwei Quartale hinweg schätzungsweise 600 Millionen Dollar Umsatz. Der Vorfall unterstreicht die Anfälligkeit der globalen Fertigungskette.
-
Scheinriese Intel Foundry: Zwar stiegen die Foundry-Erlöse um 58 % auf 6,7 Milliarden Dollar, doch spiegelt dieser Zuwachs vor allem interne Verrechnungen wider. Die eigentlichen Bewährungsproben, Auslastung durch externe Kunden, Erreichen der Gewinnzone und technologische Parität mit TSMC, stehen weiterhin aus. Ohne klare Belege für künftige Gewinne verpuffen reine Umsatzsprünge am Markt.
-
Kapitalbedarf und Verwässerungsrisiko: Intel sammelte im laufenden Jahr bereits 23 Milliarden Dollar über neue Aktienemissionen ein, während die Investitionsausgaben (CapEx) 2027 weiter anziehen sollen. Diese anhaltende Kapitalflut belastet den Cashflow und birgt das Risiko weiterer Verwässerungen für Altaktionäre.
🎯 Fazit zur Intel Aktie und Aktien-News
Die aktuellen Aktien-News zur Intel Aktie markieren eine schmerzhafte Zäsur. Der nachbörsliche Kurseinbruch um rund 20 % entlarvt die Fragilität der Turnaround-Story. Intel profitiert zwar unbestritten vom Ausbau weltweiter KI-Rechenzentren, scheitert jedoch an der eigenen Produktionskapazität, um die Nachfrage voll abzuschöpfen. Gepaart mit einem schwächelnden PC-Markt bis weit ins Jahr 2027 hinein und einem drastischen Margenverfall auf 38 % im vierten Quartal fordern Anleger handfeste Beweise statt vager Sanierungsversprechen. Solange der Konzern nicht belegt, dass seine milliardenschweren Fabriken profitabel und termingerecht fertigen können, bleibt der Titel vor weiteren Kursrückschlägen ungeschützt.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen mit täglicher Verfügbarkeit, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.

Intel Aktie im freien Fall: Prognose-Schock und PC-Krise – Lohnt es sich jetzt, antizyklisch Aktien kaufen zu gehen? 💻📉


Amazon Aktie: Rekord-Marge und AWS-Boom - warum die Investitionen trotzdem belasten


Börse heute: Tech-Sell-off drückt Wall Street ins Minus – DAX trotzt US-Zinsdruck
Amazon Aktie: Kann AWS die 220-Milliarden-Dollar-Investitionen rechtfertigen?
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.