

- Headline-Zahlen übertreffen Konsens: Netflix steigerte den Quartalsumsatz auf 12,87 Milliarden USD (erwartet: >12,8 Mrd. USD) und erzielte ein EPS von 0,87 USD (erwartet: 0,82 USD) bei einer operativen Marge von 34,6 %.
- Qualität des Gewinnsprungs trügerisch: Ein Großteil der Margenausweitung im Jahresvergleich basierte auf einem Basiseffekt (im Vorjahr belastete ein brasilianischer Steuerstreit mit über 620 Mio. USD); bereinigt läge der operative Zuwachs bei lediglich rund einem Prozentpunkt.
- Ausblick und Werbegeschäft enttäuschen: Das Management senkte die EPS-Prognose für Q4 um knapp 10 % auf rund 0,67 USD; zudem bleibt die Werbeumsatzprognose mit 2,7 Milliarden USD deutlich hinter den erhofften 3,0 Milliarden USD zurück.
Unmittelbar nach der Vorlage der aktuellen Geschäftszahlen gab die Netflix Aktie im nachbörslichen US-Handel um mehr als 4 % nach. Zwar konnte der Streaming-Pionier die Erwartungen an der Wall Street bei den primären Kennzahlen wie Umsatz und Gewinn je Aktie moderat übertreffen, doch ein genauerer Blick auf die operative Entwicklung dämpfte die anfängliche Euphorie der Anleger spürbar. Neben einer reduzierten Gewinnprognose für das vierte Quartal sorgte vor allem das langsamer als erhofft anlaufende Werbegeschäft für Verunsicherung. Dies könnte auch Rückschlüsse auf das allgemeine Bewertungsniveau zulassen, das Anleger für wachstumsorientierte Streaming Aktien derzeit zu zahlen bereit sind.
► Netflix ISIN: US64110L1061 | WKN: 552484 | Ticker: NFLX.US
💡 3 Key Takeaways
- Headline-Zahlen übertreffen Konsens: Netflix steigerte den Quartalsumsatz auf 12,87 Milliarden USD (erwartet: >12,8 Mrd. USD) und erzielte ein EPS von 0,87 USD (erwartet: 0,82 USD) bei einer operativen Marge von 34,6 %.
- Qualität des Gewinnsprungs trügerisch: Ein Großteil der Margenausweitung im Jahresvergleich basierte auf einem Basiseffekt (im Vorjahr belastete ein brasilianischer Steuerstreit mit über 620 Mio. USD); bereinigt läge der operative Zuwachs bei lediglich rund einem Prozentpunkt.
- Ausblick und Werbegeschäft enttäuschen: Das Management senkte die EPS-Prognose für Q4 um knapp 10 % auf rund 0,67 USD; zudem bleibt die Werbeumsatzprognose mit 2,7 Milliarden USD deutlich hinter den erhofften 3,0 Milliarden USD zurück.
🔍 Licht und Schatten im Zahlenwerk: Warum der Gewinnsprung relativiert werden sollte
Auf den ersten Blick las sich der Quartalsbericht der Netflix Aktie solide:
-
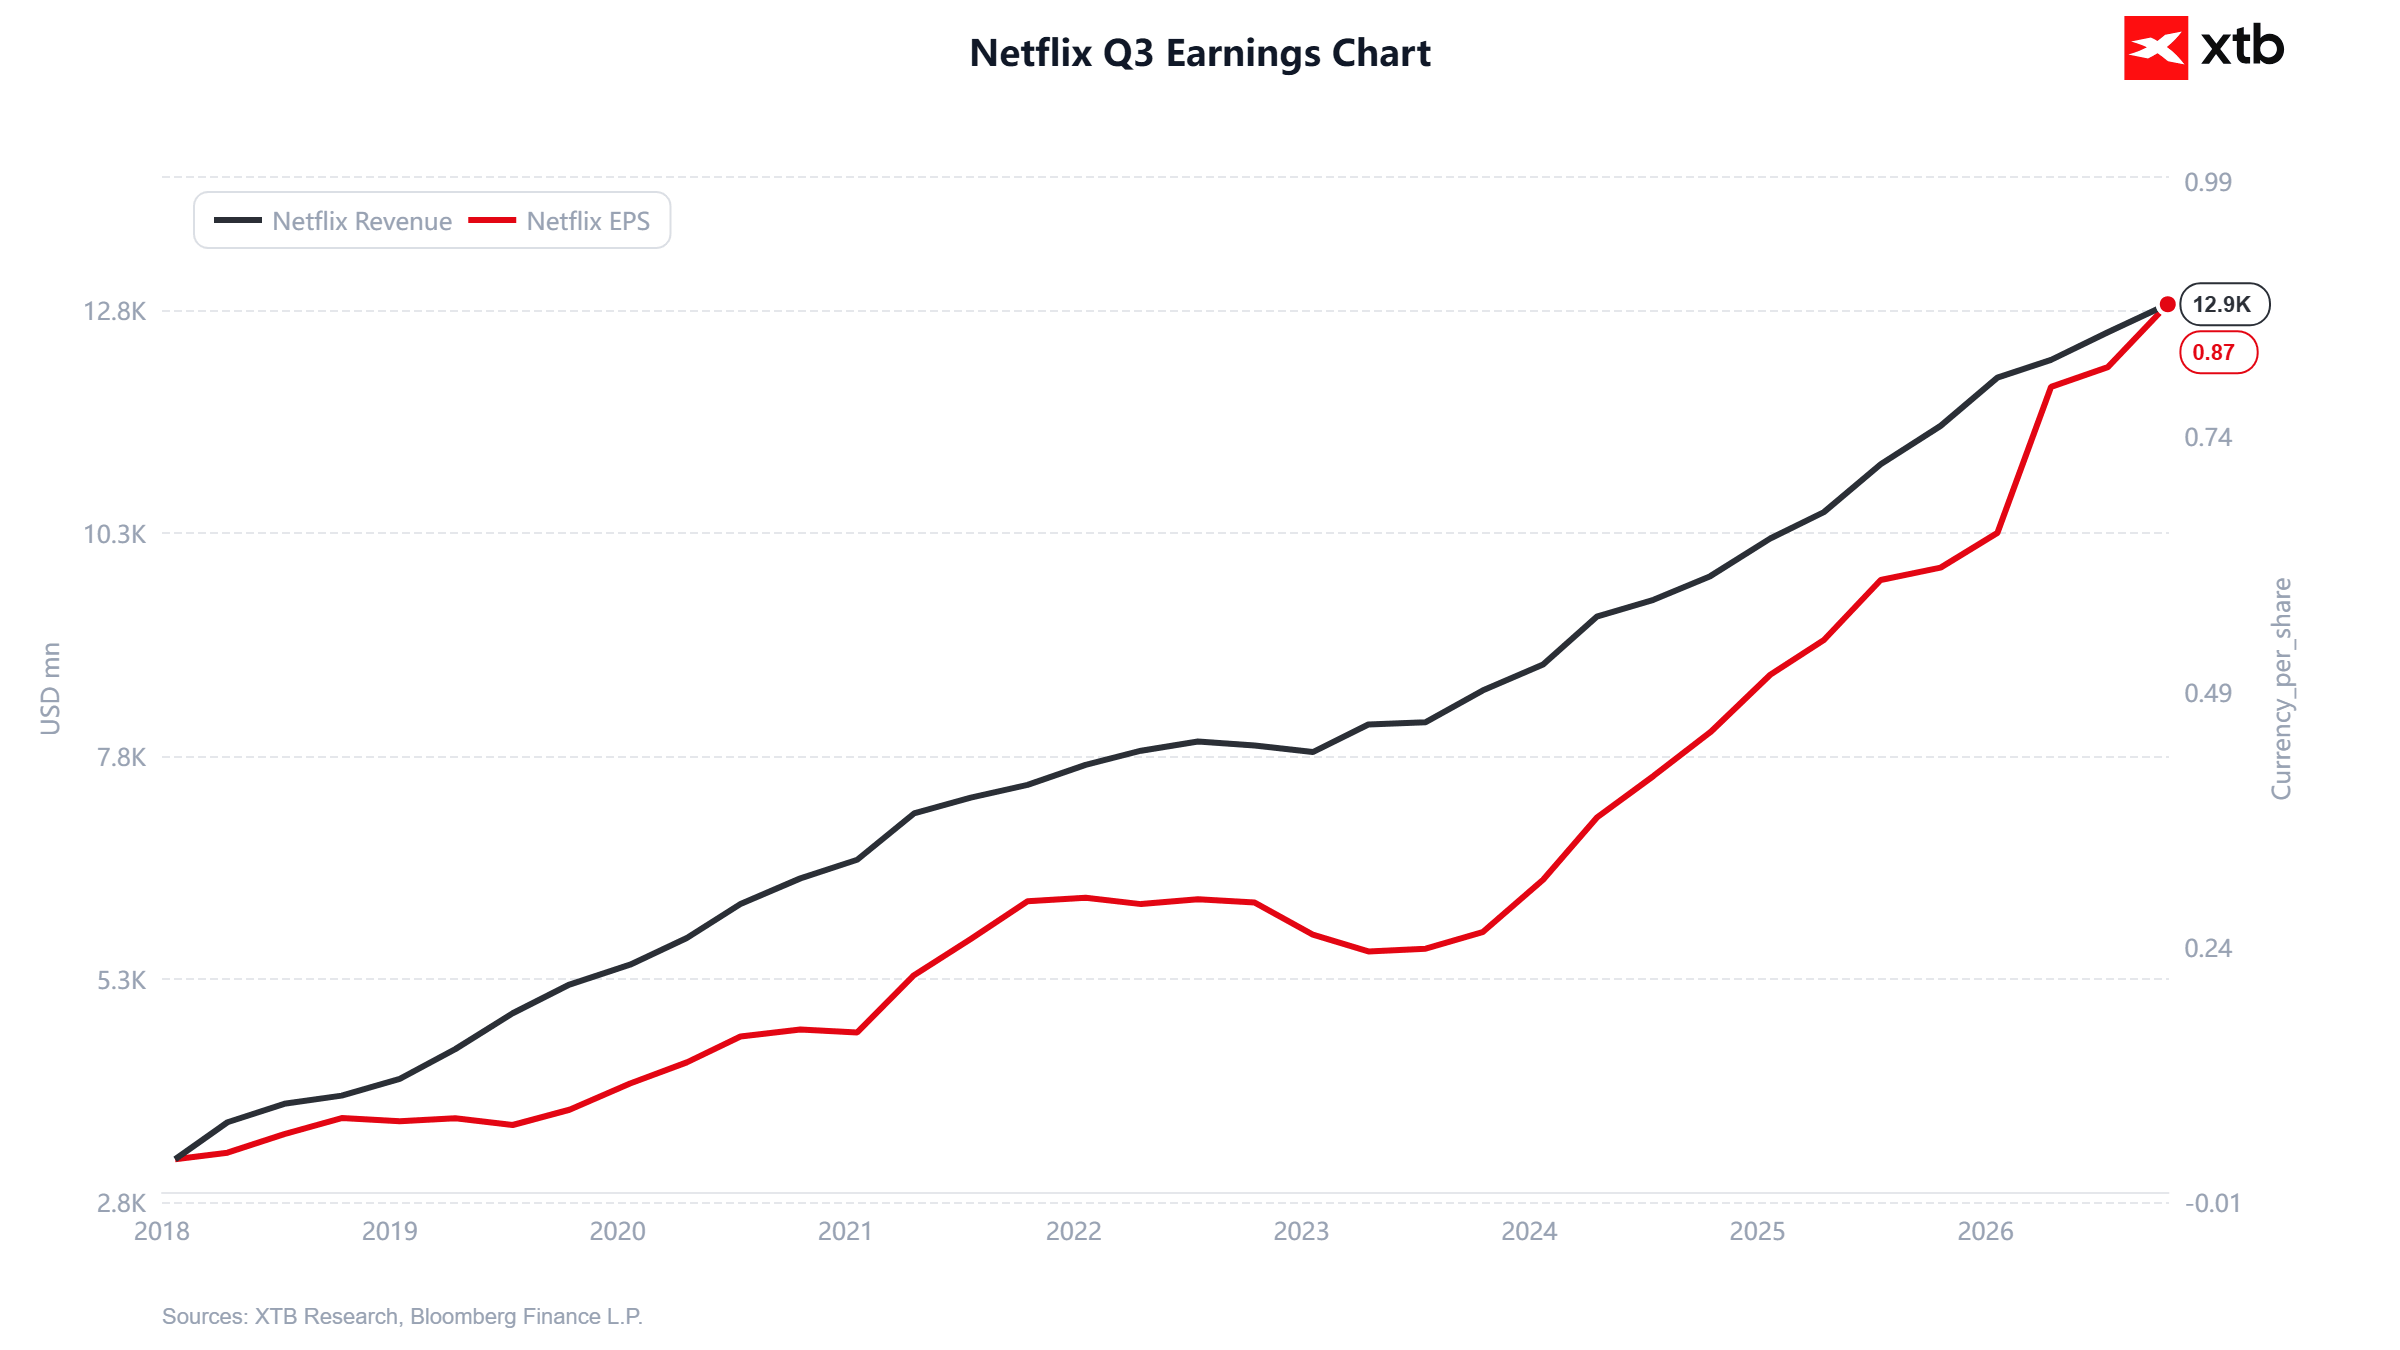
Umsatz: 12,87 Milliarden USD gegenüber einer Konsensschätzung von knapp über 12,8 Milliarden USD.
-
Gewinn je Aktie (EPS): 0,87 USD (Konsens: ca. 0,82 USD), was einem nominalen Zuwachs von rund 60 % im Jahresvergleich entspricht.
-
Operative Marge: Kletterte auf 34,6 % und lag damit 1,4 Prozentpunkte über der eigenen Management-Guidance.
Allerdings beruht dieser scheinbar dynamische Margensprung von sechs Prozentpunkten im Vorjahresvergleich zu weiten Teilen auf einem Sondereffekt: Im Vergleichszeitraum des Vorjahres hatte ein Steuerstreit mit den brasilianischen Behörden das operative Ergebnis mit über 620 Millionen USD belastet. Bereinigt man diese Vergleichsbasis, fiele die tatsächliche Margenverbesserung mit rund einem Prozentpunkt deutlich moderater aus.
📉 Gedämpfter Q4-Ausblick & Werbegeschäft: Die Belastungsfaktoren
Weitaus schwerer wogen für Marktteilnehmer die gedämpften Signale für die kommenden Monate. Für das vierte Quartal sah sich das Management veranlasst, die Prognose für den Gewinn je Aktie von zuvor erwarteten 0,73 USD auf rund 0,67 USD nach unten zu korrigieren – ein Abschlag von beinahe 10 %.
Besondere Skepsis rief die Entwicklung der Werbeerlöse hervor, die als wesentlicher Wachstumstreiber für künftige Perioden gelten:
-
Verfehlte Werbeprognose: Das Unternehmen stellt für diesen Bereich lediglich Erlöse von 2,7 Milliarden USD in Aussicht (Markterwartung: 3,0 Milliarden USD).
-
Verzögerte Monetarisierung: Die Unternehmensführung begründete diesen Rückstand mit Verzögerungen bei der Einführung neuer Monetarisierungslösungen. An den Märkten könnte dies zu Anpassungen bei den Bewertungsmodellen führen, da eine zeitliche Verschiebung künftiger Cashflows vor dem Hintergrund des erhofften operativen Hebels überproportional auf die Bewertung durchschlagen dürfte.
-
Wachstumsdynamik bei den Inhalten: Während der Umsatz im zweiten Quartal noch um 13,4 % zulegen konnte, stieg die gesamte Sehdauer (Viewing Hours) im gesamten ersten Halbjahr lediglich um 2 %. Eine hohe Erlöseffizienz träfe somit auf ein vergleichsweise langsames organisches Engagement-Wachstum, was die künftigen Ertragsspielräume einengen könnte.
📊 Chartanalyse NFLX.US: Technischer Abwärtsdruck hält an
Aus charttechnischer Sicht verbleibt die Netflix Aktie im Tageschart (D1) in einer übergeordneten Korrekturstruktur:
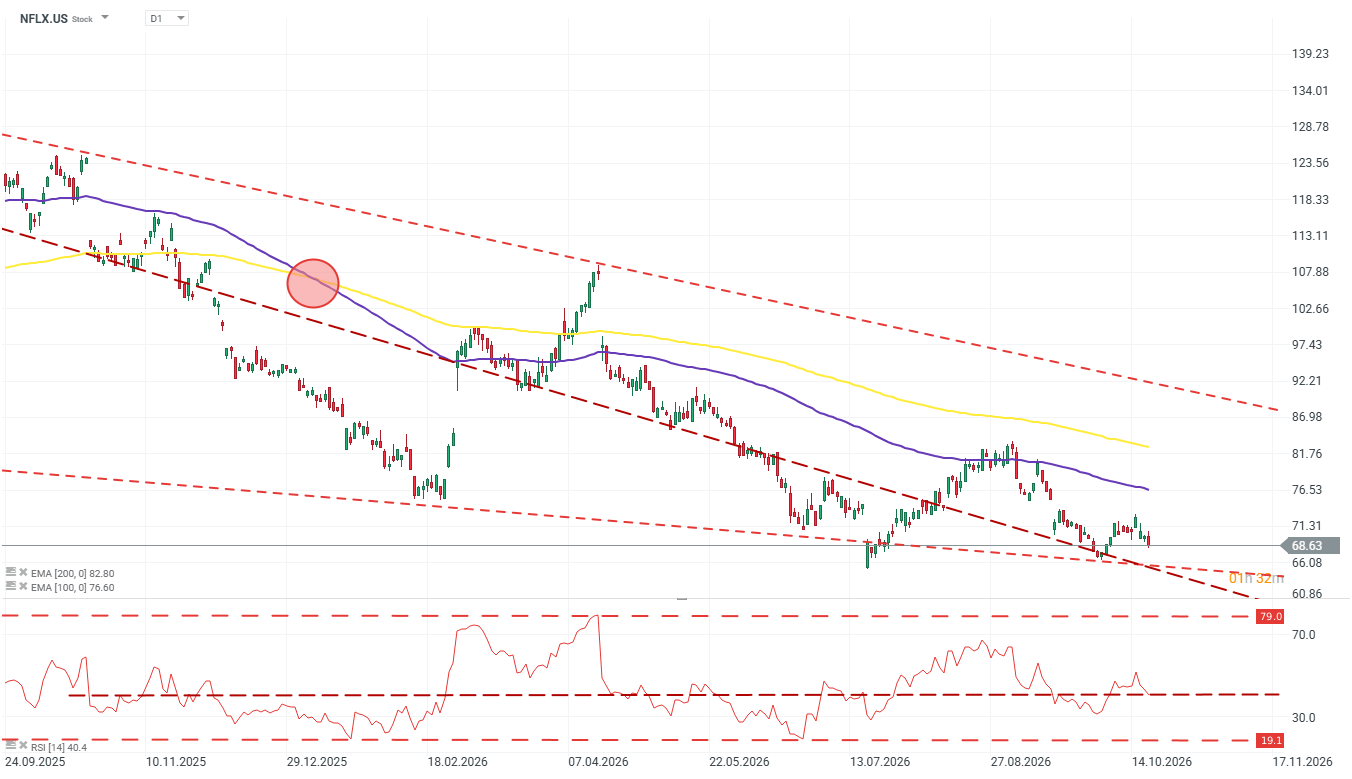
Quelle: XTB Investment Plattform, aufgenommen am 21.10.2026. Zeithistorie gemäß der Information direkt im Chart. Vergangene Ergebnisse sind kein Indikator für zukünftige Performance. Das Handelsinstrument notiert in USD. Mögliche Währungsschwankungen können sich auf die Rendite auswirken.
-
Trendkanal & Durchschnitte: Der Kurs notiert bei rund 68,63 USD innerhalb eines längerfristigen Abwärtstrendkanals. Die Notierungen verharren unterhalb der fallenden 100- und 200-Tage-Linien (EMA100 und EMA200), was den anhaltenden Abgabedruck unterstreicht.
-
Unterstützungszonen: Die jüngsten Erholungsversuche scheiterten auf sukzessive tieferen Niveaus. Der Kurs nähert sich erneut der signifikanten Unterstützungszone zwischen 66,00 und 64,00 USD an. Sollte dieser Bereich per Tagesschlusskurs unterschritten werden, könnte sich technisches Abwärtspotenzial bis in den Bereich von 61,00 USD eröffnen.
-
Widerstände & Indikatoren: Der Relative-Stärke-Index (RSI 14) bewegt sich um die neutrale 50-Punkte-Marke. Auf der Oberseite fungiert die Zone um 71,00 bis 72,00 USD als erste Barriere, gefolgt vom EMA100 im Bereich von 76,60 USD.
🏁 Fazit: Netflix Aktie vor operativer Bewährungsprobe
Die jüngsten Quartalszahlen verdeutlichen die veränderten Rahmenbedingungen für führende Streaming Aktien. Während Kostendisziplin und Preisanpassungen die Margen kurzfristig stabilisieren konnten, wirft das langsamere Tempo im margenstarken Werbegeschäft Fragen hinsichtlich der nächsten Wachstumsphase auf. Solange die organische Sehdauer stagniert und die Monetarisierung neuer Werbeformate hinter den hoch gesteckten Zielen zurückbleibt, könnte die Netflix Aktie anfällig für weitere Bewertungsabschläge bleiben. Trader und Investoren dürften vor allem beobachten, ob die charttechnische Auffangzone um 64,00 USD dem aktuellen Verkaufsdruck standhalten kann.
Deutschlands bester Zins* als Einladung!
4,5 Prozent bei XTB sichern und den Weg zu mehr Rendite starten
- NEUKUNDEN erhalten für 90 Tage den aktuellen Spitzenzinssatz auf das nicht angelegte Geld
- Für Guthaben bis 20.000 Euro und einer Aktien- oder ETF-Order im Monat als Voraussetzung
- Das Aktions-Angebot, um XTB kennenzulernen: Aktienhandel ab 0 Euro Kommission und eine der besten Investment-Apps für Deutschland von XTB
- Weitere Details und zur Kontoeröffnung hier klicken.
* Aktueller Spitzenzinssatz gemäß der größten Vergleichsportale für in Deutschland einlagengesicherte Cash-Einlagen, Stand 13.10.2026 laut Eigenrecherche XTB, Irrtümer vorbehalten.
❓ Häufig gestellte Fragen (FAQ) zu Netflix Aktie & Streaming Aktien
Warum fiel die Netflix Aktie trotz übertroffener Q3-Zahlen nachbörslich?
Ausschlaggebend für die Abgaben waren die Senkung der Gewinnprognose (EPS) für das vierte Quartal um knapp 10 % sowie eine schwächere Umsatzprognose für das zukunftsträchtige Werbegeschäft (2,7 Mrd. USD statt erwarteter 3,0 Mrd. USD).
Welche Bedeutung hat das Werbegeschäft für Streaming Aktien?
Werbefinanzierte Abonnements gelten in gesättigten Märkten als zentraler Hebel, um preisbewusste Neukunden zu gewinnen und zusätzliche Einnahmequellen jenseits reiner Abo-Gebühren zu erschließen. Verzögerungen in diesem Bereich könnten das mittelfristige Umsatzwachstum belasten.
Welche charttechnischen Marken sind bei der Netflix Aktie jetzt entscheidend?
Als maßgebliche Unterstützung gilt die Zone zwischen 66,00 und 64,00 USD; ein Bruch könnte den Weg bis 61,00 USD öffnen. Auf der Oberseite müsste die Aktie zunächst die Hürde bei 71,00 bis 72,00 USD sowie den EMA100 bei rund 76,60 USD überwinden, um das bärische Chartbild aufzuhellen.


DAX Prognose für Mittwoch, 21.10.26 - Aktuelle Einschätzung und Chartanalyse

SpaceX Aktie im Fokus: Starlink als Cashcow, Milliardenlöcher im All und Tesla-Gerüchte 🌌🚀
SpaceX Aktie: Rekordgewinn im Q3


Börse heute: Spektakuläre Trendwende an der Wall Street – US-Märkte drehen ins Plus
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor (m/w/d) kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. Die Publikation stellt weder ein Angebot noch eine Beratung, Empfehlung oder Aufforderung zum Kauf, Verkauf oder Halten irgendeiner Finanzanlage dar. XTB ist nicht dazu verpflichtet, die Informationen in dieser Marketingmitteilung zu aktualisieren, abzuändern oder zu ergänzen, wenn sich ein in dieser Publikation genannter Umstand oder eine darin enthaltene Stellungnahme, Einschätzung, Idee oder Prognose ändert oder unzutreffend wird. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Die bereitgestellten Informationen enthalten KEINE Kostenbetrachtung wie Transaktionskosten, Konvertierungskosten oder Spreads. Solche Kosten können anfallen und die Ergebnisse beeinflussen. Die Rendite kann sich aufgrund von Währungsschwankungen erhöhen oder verringern, wenn die Angaben auf Zahlen beruhen, die auf eine andere Währung als die offizielle Währung des Landes lauten, in dem der Anleger oder potenzielle Anleger ansässig ist bzw in welcher Währung das Handelskonto geführt wird.
XTB S.A. (samt Zweigniederlassungen) ist kein Steuerberater und prüft nicht, ob eine Anlageentscheidung für die Kunden steuerlich günstig ist. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen eines Kunden ab und kann künftig Änderungen unterworfen sein. Kurse bzw. der Wert eines Finanzinstruments können steigen und fallen.
RISIKOHINWEIS für CFD
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.